


Báo cáo thuế được coi là bộ “sơ yếu lý lịch” mở rộng của một doanh nghiệp vì nó giúp cơ quan thuế có cái nhìn rõ ràng về hoạt động kinh doanh của doanh nghiệp và cũng là cơ sở để cơ quan thuế đánh giá mức độ hoàn thành nghĩa vụ thuế của DN.
Việc thực hiện báo cáo thuế đúng thời hạn, chính xác là cực kỳ quan trọng, vì như vậy sẽ giúp doanh nghiệp tránh được các khoản phạt về việc nộp thuế trễ hoặc nộp thuế không đúng. Vậy DN cần phải nộp những loại báo cáo thuế nào? Có những hồ sơ, thủ tục gì cần chuẩn bị cho mỗi loại báo cáo? Làm thế nào để hoàn thành được bộ báo cáo thuế đạt chuẩn? Tất cả sẽ được giải đáp chi tiết ở bài viết này.
Giá trị quan trọng của báo cáo thuế đối với doanh nghiệp
Báo cáo thuế được hiểu đơn giản là việc doanh nghiệp khai báo và nộp số thuế phát sinh trong kỳ cho cơ quan Thuế. Đây là một nghĩa vụ hàng năm, năm nào triệt để luôn năm đó để đảm bảo đúng quy định của pháp luật.
Báo cáo thuế rất quan trọng. Xét trên góc độ cơ quan Thuế, báo cáo thuế chứa các thông tin về tình hình tài chính của một doanh nghiệp, và thông qua nó, Thuế có thể xác định và tiến hành tính phí thuế phải nộp hàng năm của doanh nghiệp. Ngược lại, tính từ góc độ doanh nghiệp, báo cáo thuế là công cụ giúp các doanh nghiệp theo dõi và quản lý tài chính, từ đấy họ có thể đưa ra những quyết định kinh doanh hiệu quả. Nói tóm lại, doanh nghiệp có thể sử dụng các loại báo cáo thuế cho nhu cầu nội bộ của mình, đồng thời đáp ứng được các yêu cầu của pháp luật.
Hiện nay có 2 hình thức báo cáo thuế, đó là thông qua văn bản theo truyền thống hoặc kê khai trực tuyến thông qua phần mềm hỗ trợ kê khai và nộp qua cổng thông tin chính phủ. Việc lựa chọn hình thức báo cáo như nào là quyết định của các doanh nghiệp. Tuy nhiên, phần lớn các doanh nghiệp đều chọn phương thức báo cáo thuế trực tuyến nhằm tiết kiệm thời gian, công sức nhưng vẫn đảm bảo hiệu quả trong nghĩa vụ thuế.
Doanh nghiệp nào được áp dụng hình thức báo cáo thuế theo quý?
Có thể doanh nghiệp bạn phù hợp với hình thức báo cáo thuế theo quý nhưng chưa chắc hình thức này sẽ phù hợp với các doanh nghiệp khác. Đây chính là lý do mỗi doanh nghiệp cần tự xác định đúng bên mình có thể áp dụng hình thức báo cáo thuế nào.
Hãy nhớ rằng, việc DN lựa chọn đúng phương thức báo cáo thuế phù hợp không chỉ vì nghĩa vụ tuân thủ đúng các quy định pháp lý mà còn mang lại hiệu quả về mặt tài chính và quản lý thuế.
Thông thường có 2 hình thức kê khai thuế chính, theo quý hoặc theo tháng, cụ thể như sau:
Hình thức 1: Báo cáo thuế theo quý áp dụng cho những mô hình doanh nghiệp siêu nhỏ (có doanh thu dưới 5 tỷ đồng) hoặc DN nhỏ (có doanh thu dưới 50 tỷ đồng) – theo quy định tại Điều 15 Thông tư 151/2014/TT-BT2C.
Hình thức 2: Báo cáo thuế theo tháng áp dụng cho các mô hình doanh nghiệp vừa và lớn có doanh thu từ 50 tỷ đồng trở lên.
>> Đọc thêm: Các báo cáo tuần cần có trong doanh nghiệp
Thời hạn nộp báo cáo thuế theo quý

Các loại báo cáo doanh nghiệp phải nộp
Song song với hoạt động kinh doanh của mỗi DN là nhiệm vụ hoàn thành nghĩa vụ nộp các loại báo cáo. Thường thì quá trình làm báo cáo có phần phức tạp, nên việc hiểu rõ những loại báo cáo cần phải nộp cho cơ quan Thuế là vô cùng quan trọng đối với mỗi doanh nghiệp. Hiện nay, có nhiều loại báo cáo mà DN cần phải thực hiện, bao gồm:
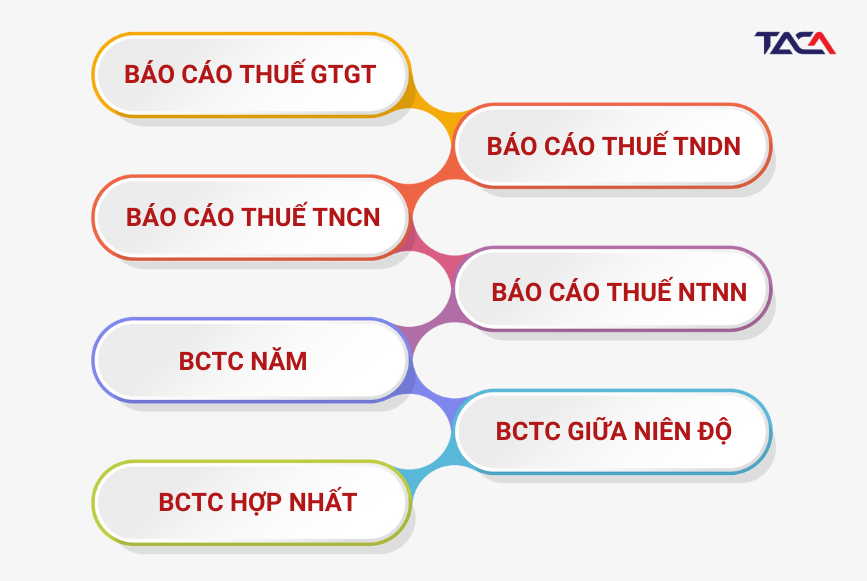
Các loại báo cáo doanh nghiệp phải nộp
1. Báo cáo thuế GTGT
Đây là loại báo cáo tập trung vào hoạt động kê khai các hóa đơn thuế GTGT đầu ra – đầu ra của doanh nghiệp. Doanh nghiệp nào nộp thuế GTGT thì tất nhiên phải làm báo cáo thuế GTGT.
Đầu tiên, muốn lập được một báo cáo thuế GTGT chuẩn chỉnh, DN cần phải xác định được hình thức khai thuế phù hợp. DN có doanh thu năm trước dưới 50 tỷ hoặc các DN mới bắt đầu hoạt động hoặc hoạt động dưới 1 năm thì báo cáo thuế theo quý. DN có doanh thu năm trước lớn hơn 50 tỷ đồng thì đủ điều kiện báo cáo thuế theo tháng. Còn với người nộp thuế kinh doanh, xây dựng, lắp đặt, bán hàng vãng lai mà không thành lập đơn vị tại địa phương cấp tỉnh khác với nơi đặt trụ sở chính thì sao? Hình thức kê khai theo từng lần phát sinh sẽ hoàn toàn phù hợp với những doanh nghiệp này.
Ngoài ra, các doanh nghiệp cũng cần phải xác định rõ DN mình sẽ lựa chọn phương pháp kê khai thuế nào. Đơn giản thôi, bạn chỉ cần dựa vào doanh thu năm trước. DN có doanh thu 1 tỷ trở lên sẽ kê khai thuế theo phương pháp khấu trừ, còn những DN có doanh thu < 1 tỷ sẽ kê khai theo phương pháp trực tiếp (nhưng những DN nếu muốn vẫn có thể đăng ký kê khai theo phương pháp khấu trừ). Chính vì doanh thu năm trước ảnh hưởng đến kê khai năm sau, nên nếu muốn kê khai theo phương pháp khấu trừ, doanh nghiệp cần có kế hoạch thuế phù hợp để doanh nghiệp đủ điều kiện sử dụng phương pháp kê khai này nhé.
Thời hạn nộp báo cáo thuế GTGT cho cơ quan Thuế cũng sẽ khác nhau. DN kê khai theo tháng phải nộp báo cáo thuế trong vòng 20 ngày kể từ ngày đầu tiên của tháng sau; còn DN kê khai theo quý sẽ phải nộp báo cáo thuế trong vòng 30 ngày tháng đầu tiên của quý sau.
Ứng với mỗi phương pháp kê khai thuế, DN sẽ phải chuẩn bị bộ hồ sơ khác nhau. Sau đó, DN có thể tiến hành kê khai và nộp bản báo cáo nhanh chóng qua phần mềm trực tuyến.
Lưu ý thêm là trong kỳ hoạt động, dù có phát sinh thuế GTGT hay không thì doanh nghiệp vẫn phải nộp báo cáo thuế GTGT đầy đủ.
>> Bạn có thể đọc chi tiết tại: Báo cáo thuế giá trị gia tăng – 6 vấn đề doanh nghiệp cần lưu tâm
2. Báo cáo thuế TNDN
Báo cáo thuế TNDN chỉ hoạt động khai báo các thông tin về thu nhập, chi phí, số thuế phải nộp của một doanh nghiệp dựa trên doanh thu. Một công ty sẽ tự động phải làm báo cáo thuế TNDN khi ở trạng thái thành lập, khi bắt đầu kinh doanh hay khi có thu nhập.
Báo cáo thuế TNDN thường được kê khai theo quý. Doanh nghiệp bạn sẽ có 30 ngày kể từ ngày kết thúc quý để hoàn thành nghĩa vụ nộp báo cáo thuế TNDN. Trong vòng 90 ngày kể từ ngày kết thúc năm, DN phải hoàn thành tờ khai quyết toán thuế TNDN.
Hầu hết những doanh nghiệp chia, tách, hợp nhất, sáp nhập, chuyển đổi hình thức sở hữu, giải thể, chấm dứt hoạt động thì phải khai quyết toán năm hoặc khai quyết toán thuế TNDN.
Doanh nghiệp cũng cần chú ý trước thời gian 90 ngày đó, DN phải tạm nộp tiền thuế TNDN trong 4 quý tính đến 30/1 năm kế tiếp phải ít nhất bằng 80% số tiền quyết toán phải nộp cả năm. Điều này có nghĩa là khi số tiền tạm nộp dưới 80%, doanh nghiệp sẽ bị cơ quan Thuế xác định là trốn thuế và sẽ bị phạt.
Hiện nay, báo cáo thuế TNDN cũng được kê khai và nộp qua phần mềm trực tuyến.
>> Tham khảo chi tiết: Báo cáo thuế thu nhập doanh nghiệp – 5 trọng yếu trong quy trình báo cáo
3. Báo cáo thuế TNCN
Báo cáo thuế TNCN đề cập tới việc khai báo phần thuế trích 1 phần từ tiền lương, tiền công, khoản đầu tư hoặc tiền từ các nguồn thu khác cho cơ quan quản lý Thuế, sau khi đã trừ đi các khoản giảm trừ.
Tương tự như thuế GTGT, hình thức kê khai thuế TNCN cũng sẽ phụ thuộc vào mô hình doanh nghiệp. Cụ thể, số thuế TNCN hàng tháng phải nộp cho cơ quan quản lý thuế phải lớn hơn 50 triệu đồng/tháng thì DN mới đủ điều kiện thực hiện kê khai theo tháng. Ngược lại, khi số thuế TNCN < 50 triệu đồng/tháng thì DN thực hiện kê khai thuế theo quý.
Ngoài ra, kê khai quyết toán thuế TNCN được áp dụng khi tổ chức, cá nhân trả thu nhập thuộc diện chịu thuế TNCN và áp dụng trong trường hợp quyết toán thuế thay cho các cá nhân có ủy quyền không phân biệt có phát sinh khấu trừ thuế hay không.
Đối với trường hợp kê khai theo tháng, thời hạn hoàn thành nghĩa vụ nộp báo cáo thuế của DN là trong vòng 20 ngày đầu tiên của tháng sau. Còn với trường hợp kê khai thuế theo quý, DN phải nộp báo cáo thuế chậm nhất là ngày cuối cùng của tháng đầu tiên trong quý tiếp theo. Thời hạn quyết toán thuế TNCN là trong vòng 90 ngày của năm kế tiếp.
Báo cáo thuế TNCN hiện nay cũng đã dễ dàng hơn khi việc kê khai và nộp được thực hiện nhanh chóng qua phần mềm trực tuyến.
>> Quan tâm thêm: Báo cáo thuế thu nhập cá nhân: Một số điều quan trọng doanh nghiệp cần biết
4. Báo cáo tài chính năm
Báo cáo tài chính hàng năm là 1 loại báo cáo rất quan trọng DN phải nộp, và phải đảm bảo tính đầy đủ cũng như tính tuân thủ pháp luật. Đây là loại báo cáo cung cấp thông tin về tình hình tài chính, hoạt động sản xuất kinh doanh và các luồng tiền của DN.
BCTC hàng năm có thể được lập theo năm dương lịch hoặc kỳ kế toán hàng năm, thường là 12 tháng tròn sau khi thông báo cho cơ quan Thuế.
Đối với DN nhà nước, thời hạn nộp BCTC năm chậm nhất là 30 ngày, kể từ ngày kết thúc kỳ kế toán năm; đối với công ty mẹ, Tổng công ty nhà nước và các loại DN khác, thời hạn nộp chậm nhất là 90 ngày kể từ ngày kết thúc kỳ kế toán năm.
Đối với loại hình DN tư nhân và công ty hợp danh, thời hạn nộp BCTC năm chậm nhất là 30 ngày, kể từ ngày kết thúc kỳ kế toán năm; đối với các đơn vị khác, thời hạn nộp là trong vòng 90 ngày.
Đối với DN vừa và nhỏ, phải lập và gửi BCTC năm chậm nhất là 90 ngày kể từ ngày kết thúc năm tài chính cho các cơ quan Thuế.
>> Đọc thêm: Báo cáo tài chính trong kinh doanh
5. Báo cáo tài chính giữa niên độ
BCTC giữa niên độ được thực hiện theo các mẫu biểu cụ thể do pháp luật quy định, có thể được tổng hợp hoặc trình bày dưới dạng tóm lược tùy vào lựa chọn của mỗi doanh nghiệp. Đây là tài liệu BCTC cho cả 4 quý trong năm tài chính (quý IV là quý cuối cùng trong năm) và báo cáo tài chính cho nửa đầu năm. Các DN nhà nước và các công ty niêm yết phải bắt buộc thực hiện việc chuẩn bị loại BCTC này.
Kỳ lập BCTC giữa niên độ theo Chuẩn mực kế toán Việt Nam Số 27 là kỳ lập báo cáo tài chính theo tháng hoặc quý.
Các DN Nhà nước nắm giữ 100% vốn điều lệ hoặc sở hữu cổ phần chi phối, đơn vị có lợi ích công chúng là đối tượng bắt buộc phải lập loại BCTC này.
Thời hạn nộp BCTC giữa niên độ chậm nhất là 30 ngày, kể từ ngày kết thúc kỳ kế toán năm; đối với công ty mẹ hay tổng công ty nhà nước thì thời gian nộp chậm nhất là 90 ngày kể từ ngày kết thúc kỳ kế toán.
>> Chi tiết: Báo cáo tài chính giữa niên độ: Có những điểm nào đáng lưu ý?
6. Báo cáo tài chính hợp nhất
Báo cáo tài chính hợp nhất là loại BCTC cần phải được chuẩn bị cho mô hình tập đoàn, công ty mẹ.
Theo quy định của Luật Doanh nghiệp, trong thời kỳ kết thúc năm tài chính, ngoài việc phải tuân theo các báo cáo và tài liệu theo quy định của pháp luật, công ty mẹ cũng cần thực hiện việc chuẩn bị các báo cáo sau đây:
a) Báo cáo tài chính tổng hợp của công ty mẹ theo quy định pháp luật về kế toán.;
b) Bản tổng hợp kết quả kinh doanh hàng năm của tập đoàn mẹ và các công ty con.”
c) Bản tổng hợp về quản lý và điều hành của tập đoàn mẹ và các công ty con”
Đối tượng phải lập BCTC hợp nhất là các công ty mẹ nắm giữ trên 50% quyền biểu quyết ở công ty con. Ngoài ra, các tổng công ty nhà nước được thành lập và hoạt động theo mô hình có công ty con cũng phải lập và nộp BCTC hợp nhất theo quy định của pháp luật.
BCTC hợp nhất phải được nộp chậm nhất là 90 ngày kể từ ngày kết thúc kỳ kế toán năm và được công khai trong thời hạn 120 ngày kể từ ngày kết thúc kỳ kế toán năm.
>> Tham khảo thêm:
- Báo cáo tài chính hợp nhất – Bộ kiến thức toàn diện cho doanh nghiệp
- Dịch vụ báo cáo tài chính hợp nhất chuẩn mực Việt Nam VAS và IFRS
7. Báo cáo thuế nhà thầu nước ngoài
Đặc điểm của loại báo cáo thuế này là những doanh nghiệp nước ngoài có phát sinh thu nhập từ việc cung ứng dịch vụ hoặc cung cấp hàng hóa tại Việt Nam sẽ phải nộp thêm báo cáo thuế nhà thầu nước ngoài cho cơ quan Thuế.
Khi lập báo cáo thuế nhà thầu nước ngoài, DN cũng cần xác định hình thức kê khai thuế.
- Kê khai theo lần phát sinh: được áp dụng đối với trường hợp nộp thuế GTGT tính trực tiếp trên GTGT, nộp thuế TNDN theo tỷ lệ % tính trên doanh thu cho các đối tượng là những nhà thầu nước ngoài và khai quyết toán khi kết thúc hợp đồng nhà thầu.
- Kê khai theo tháng được áp dụng trong trường hợp bên Việt Nam thanh toán cho nhà thầu nước ngoài nhiều lần trong tháng thì sẽ có thể đăng ký khai thuế theo tháng thay cho việc thực hiện khai theo từng lần phát sinh.
Về thời hạn nộp báo cáo thuế nhà thầu, nếu khai thuế theo từng lần phát sinh, thời hạn nộp là trong vòng 10 ngày kể từ ngày phát sinh nghĩa vụ thuế, còn trường hợp khai thuế theo tháng, thời hạn nộp chậm nhất là ngày thứ 20 của tháng tiếp theo.
>> Quan tâm thêm: Những lưu ý khi báo cáo thuế nhà thầu nước ngoài
Trên đây là các loại báo cáo chính doanh nghiệp nào cũng phải nộp khi nhận được giấy phép hoạt động. Ngoài ra sẽ còn những loại báo cáo thuế đặc thù khác như báo cáo thuế xuất nhập khẩu, báo cáo thuế bảo vệ môi trường,… Việc hiểu rõ các loại báo cáo thuế này sẽ giúp doanh nghiệp chuẩn bị và nộp thuế một cách hiệu quả, hơn nữa là tránh được các vấn đề gây rủi ro liên quan đến việc tuân thủ pháp luật thuế.
Hiểu rõ 3 bí quyết để đơn giản hóa quy trình báo cáo thuế cho doanh nghiệp
Bí quyết 1. Làm báo cáo thuế thực sự không khó như bạn nghĩ
Nhiều giám đốc của DN nhỏ lầm tưởng rằng, quá trình báo cáo thuế khá phức tạp nên thay vì tự thực hiện, họ lựa chọn phương pháp tối giản hơn chính là thuê người làm báo cáo thuế.
Thật ra công việc báo cáo thuế không khó, chỉ cần bạn có nền tảng kiến thức vững chắc, nhận ra điểm cốt yếu quan trọng trong quá trình này chính là làm sổ sách và biên soạn các quy chế cần thiết để hoàn thiện hồ sơ trước khi xác định số thuế phải nộp một cách cẩn thận, kỹ lưỡng. Nhờ điều này, bạn chỉ mất 1 đến 2 tiếng thôi cho việc hoàn thành khai thuế hàng tháng hay hàng quý vừa chính xác vừa hiệu quả.
Bí quyết 2. Phân biệt rõ ràng các loại thuế GTGT, thuế TNCN, thuế TNDN chứ không nhìn nhận chung chung là “thuế phải nộp”.
Một điều quan trọng doanh nghiệp phải nắm được là không nên gộp chung các loại thuế thành 1 loại là “thuế phải nộp” mà phải phân biệt rạch ròi thuế GTGT như thế nào?, thuế TNCN ra sao?, thuế TNDN có gì khác không?
Bởi theo quy định, chỉ có thuế TNDN là thuế của doanh nghiệp do doanh nghiệp nộp tùy thuộc vào kết quả kinh doanh (lỗ/lãi) trong năm tài chính thôi. Đối với thuế GTGT và thuế TNCN, cả 2 đều là không phải của doanh nghiệp mà chỉ là nghiệp vụ “khấu trừ” rồi nộp thay. Bản chất của khấu trừ thuế GTGT chỉ là doanh nghiệp tạm ứng tiền nộp thuế rồi kỳ vọng thu lại được khi bán hàng hoặc cung cấp dịch vụ.
Bí quyết 3. Nộp xong báo cáo quyết toán thuế hàng năm mới chỉ là một phần của quá trình quản lý
Nộp xong báo cáo quyết toán thuế hàng năm chưa phải là điểm kết thúc, chưa phải là hoàn tất nhiệm vụ để “nghỉ ngơi”, mà còn phải đợi đến khi nào hoàn thành việc thanh kiểm tra thuế của cơ quan thuế quản lý mới thực sự là “xong”. Thường thì quá trình này sẽ phát sinh sau 3-5 năm đối với doanh nghiệp nhỏ.
Chính vì vậy, hãy đảm bảo DN đã tuân thủ các quy định thuế, duy trì hồ sơ thuế ở “mức an toàn”, rà soát lại những sai sót có thể có và nhanh chóng giải quyết mọi vấn đề phát sinh trước quá trình thanh – kiểm của đơn vị Thuế.
>> Tìm hiểu thêm:
- Phòng tránh 9 sai sót khi quyết toán thuế tại các doanh nghiệp xuất nhập khẩu
- Kinh nghiệm quyết toán thuế công ty xây dựng – cách thức chuẩn để quyết toán thành công
- Kinh nghiệm quyết toán thuế công ty sản xuấ – 4 lưu ý quan trọng cho doanh nghiệp & kế toán
Giải đáp một số khúc mắc về báo cáo thuế
1. Công ty mới thành lập cần nộp những loại báo cáo thuế nào?
Có nhiều loại báo cáo thuế phát sinh trong quá trình hoạt động mà doanh nghiệp phải đóng. Tuy nhiên đối với những doanh nghiệp mới thành lập, bạn cần phải lưu tâm và nộp 4 loại báo cáo thuế chính này: báo cáo thuế môn bài, báo cáo thuế GTGT, báo cáo thuế TNDN và báo cáo thuế TNCN.
2. Có trường hợp nào mà DN không phải báo cáo thuế không?
Theo Khoản 3 Điều 7 Nghị định số 126/2020/NĐ-CP Hướng dẫn Luật quản lý Thuế, có một số trường hợp đặc biệt DN sẽ không phải làm báo báo thuế sau:
– Người nộp thuế chỉ có hoạt động, kinh doanh thuộc đối tượng không chịu thuế theo quy định của pháp luật về thuế đối với từng loại thuế;
– Cá nhân có thu nhập được miễn thuế theo quy định của pháp luật về thuế thu nhập cá nhân;
– Doanh nghiệp tạm ngừng trọn quý hoặc năm thì không phải nộp báo cáo thuế của quý hoặc năm tạm ngưng.
Ví dụ: Tạm ngưng 01/04/2023 – 30/06/2023 thì không phải nộp báo cáo thuế quý 2/2023.
– Khi doanh nghiệp nộp hồ sơ giải thể lên cơ quan thuế có dấu xác nhận của thuế thì từ quý sau không phải nộp BCT.
Ví dụ: Doanh nghiệp nộp hồ sơ giải thể lên thuế vào tháng 5/2023 thì quý 2/2023 vẫn phải nộp báo cáo thuế, từ quý 3/2023 trở đi không phải nộp.
3. Nếu tạm ngừng kinh doanh hoặc không phát sinh doanh thu thì doanh nghiệp có phải nộp báo cáo thuế GTGT không?
Trong trường hợp tạm ngừng kinh doanh hoặc không phát sinh doanh thu, doanh nghiệp vẫn phải kê khai thuế GTGT hàng tháng và báo cáo quyết toán thuế năm đúng theo các quy định về thời gian và thủ tục kê khai, quyết toán thuế.
Những số liệu nào không phát sinh thì phải ghi rõ là số 0, không được để trống hoặc gạch chéo… Nếu không phát sinh hoá đơn đầu vào, đầu ra, doanh nghiệp phải ghi rő “không phát sinh” trên bảng kê hóa đơn.
4. Đã nộp báo cáo thuế nhưng không được cơ quan Thuế chấp nhận thì có được tính là chậm nộp không?
Theo quy định, thời điểm xác nhận nộp tờ khai thuế chính là thời điểm ghi trên Thông báo tiếp nhận HSKT điện tử. Theo đó, trường hợp người nộp thuế nộp tờ khai đúng thời hạn nhưng bị cơ quan thuế từ chối thì cũng không bị phạt chậm nộp tờ khai.
Lưu ý: Người nộp thuế nộp hồ sơ khai thuế điện tử đúng hạn nhưng cơ quan thuế có thông báo không chấp nhận hồ sơ khai thuế. Sau đó, người nộp thuế không nộp lại hồ sơ khai thuế hoặc có nộp lại hồ sơ khai thuế nhưng vẫn không được cơ quan thuế chấp nhận thì vẫn được xác định là chưa nộp hồ sơ khai thuế.
5. Thời hạn nộp báo cáo thuế có thể được gia hạn trong một số trường hợp hay không?
Có. Thời hạn nộp báo cáo thuế có thể được gia hạn trong một số trường hợp theo quy định của pháp luật, chẳng hạn như trường hợp thiên tai, bão lũ, dịch bệnh…
6. Các lưu ý để làm báo cáo thuế nhanh gọn, chính xác là gì?
Để đảm bảo báo cáo thuế của doanh nghiệp được chính xác và chi tiết, tránh gặp sai sót, kế toán doanh nghiệp cần lưu tâm đến những nội dung sau:
– Sắp xếp trình tự hóa đơn được đầu ra theo trình tự ngày tháng để việc báo cáo thuế được rõ ràng.
– Trong quá trình hạch toán hóa đơn đầu ra, cần phân loại đâu là doanh thu bán hàng, đâu là doanh thu dịch vụ hay đâu là doanh thu bán thành phẩm để cho vào tài khoản tương ứng. Ngoài ra cũng cần phân biệt rõ đâu là hàng hóa, đâu là nguyên vật liệu, công cụ hay tài sản.
– Chuẩn bị các bản sao khi thực hiện lưu trữ hóa đơn, chứng từ tránh trường hợp bị mất không đối chứng.
– Thực hiện kê khai hàng tháng một cách cẩn thận và tiến hành kiểm tra, chỉnh sửa trước khi xuất dữ liệu.
– Xử lý các vấn đề phát sinh trong bảng cân đối kế toán: biết cách cân đối chi phí hợp lý như chi phí tiền lương so với doanh thu, chi phí tiếp khách trên tổng chi phí. Hơn nữa, cần đảm bảo hàng tồn kho trên bảng khai chi tiết và bảng tổng hợp phải đồng nhất với nhau.
– Quyết toán thuế TNDN trước để so sánh với số thuế TNDN chênh lệch. Qua đó tạo bút toán để xử lý phần chênh lệch thuế TNDN rồi mới kết chuyển lại và lập BCTC.
– Hàng tháng nên thực hiện cân đối mọi vấn đề liên quan như: Thuế, các chi phí và lợi nhuận,… để đến cuối năm không bị quá tải trong việc lập BCTC.
7. Nộp sai, nộp chậm các loại báo cáo thuế sẽ bị xử lý như thế nào?
Doanh nghiệp vi phạm về thời hạn nộp hồ sơ khai thuế sẽ bị xử phạt như sau:
(1) Phạt cảnh cáo đối với DN nộp quá thời hạn từ 01 ngày đến 05 ngày và có tình tiết giảm nhẹ.
(2) Phạt tiền từ 2.000.000 đồng đến 5.000.000 đồng đối với hành vi nộp quá thời hạn từ 01 ngày đến 30 ngày, trừ trường hợp quy định tại khoản 1 Điều này.
(3) Phạt tiền từ 5.000.000 đồng đến 8.000.000 đồng đối với DN nộp chậm từ 31 ngày đến 60 ngày.
(4) Phạt tiền từ 8.000.000 đồng đến 15.000.000 đồng đối với các hành vi nộp hồ sơ khai thuế quá thời hạn quy định từ 61 ngày đến 90 ngày; Nộp hồ sơ khai thuế quá thời hạn quy định từ 91 ngày trở lên nhưng không phát sinh số thuế phải nộp; Không nộp hồ sơ khai thuế nhưng không phát sinh số thuế phải nộp; Không nộp các phụ lục theo quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết kèm theo hồ sơ quyết toán thuế thu nhập doanh nghiệp.
(5) Phạt tiền từ 15.000.000 đồng đến 25.000.000 đồng đối với hành vi nộp hồ sơ khai thuế quá thời hạn trên 90 ngày kể từ ngày hết hạn nộp hồ sơ khai thuế, có phát sinh số thuế phải nộp và người nộp thuế đã nộp đủ số tiền thuế, tiền chậm nộp vào ngân sách nhà nước trước thời điểm cơ quan thuế công bố quyết định kiểm tra thuế, thanh tra thuế hoặc trước thời điểm cơ quan thuế lập biên bản về hành vi chậm nộp hồ sơ khai thuế theo quy định tại khoản 11 Điều 143 Luật Quản lý thuế 2019.
Trên đây là toàn bộ nội dung cần thiết mà Taca mang đến cho bạn về báo cáo thuế. Hy vọng thông qua những nội dung trên, không chỉ riêng kế toán viên viên mà các doanh nghiệp sẽ có thêm cho mình những kiến thức cũng như kỹ năng xử lý tốt trong việc thực hiện báo cáo thuế của mình.
Với đội ngũ chuyên gia giàu kinh nghiệm thực chiến trong ngành giúp bạn định hướng được bài toán kế toán thuế cho DN của mình; với quy trình thực hiện bài bản, chuyên nghiệp được thiết kế riêng phù hợp theo nhu cầu thực tiễn từng doanh nghiệp và sự đồng hành dài lâu khi bạn gặp vấn đề cần các chuyên gia giải đáp, dịch vụ báo cáo thuế tại taca sẽ là “chỗ dừng chân lý tưởng” nhất cho bạn. Ở đây, Taca sẽ giúp bạn thực hiện một báo cáo thuế vẹn toàn từ hoàn thành các thủ tục về thuế đúng hạn, tối ưu chi phí thuế phải nộp hàng tháng/quý cho doanh nghiệp, bàn giao số liệu chuẩn xác đến việc xử lý nhanh chóng các vấn đề phát sinh.
>>> Bạn cũng có thể tham khảo thêm các dịch vụ khác tại Taca:
- Dịch vụ kế toán thuế trọn gói
- Dịch vụ soát xét sổ sách kế toán
- Dịch vụ quyết toán thuế
- Dịch vụ hoàn thuế
- Dịch vụ báo cáo tài chính chuẩn mực Việt Nam VAS và IFRS
Taca Business Consulting
Bài viết liên quan








Liên hệ chúng tôi
Trụ sở chính
Tầng 2, tòa A, Chelsea Residences, số 48 Trần Kim Xuyến, Phường Yên Hoà, TP Hà Nội.
Hotline: 0982 518 586
Support@taca.edu.vn
Chi nhánh
Tầng 18, Tòa nhà Vincom Center Đồng Khởi, 72 Lê Thánh Tôn, Phường Bến Nghé, Quận 1, HCM
Hotline: 0985 611 911