


6 Nguyên tắc áp mã HS Code quan trọng mà mọi DN XNK cần tuân thủ
- Taca
- Kiến thức hải quan
- Cập nhật: 1 Tháng 7, 2023
6 Nguyên tắc áp mã HS Code của hàng hóa được pháp luật quy định tại phụ lục số 02, đính kèm của thông tư số 103/2015/TT-BTC. Tuy nhiên để thực sự hiểu và áp dụng chính xác 6 nguyên tắc áp mã HS code này vào quá trình tra cứu – xác định và rà soát mã HS là điều khó khăn đối với nhiều doanh nghiệp xuất nhập khẩu. Vậy 6 quy tắc này được quy định như thế nào và cần được áp dụng làm sao? Hãy cùng TACA làm chủ 6 nguyên tắc áp mã HS Code thông qua bài viết dưới đây nhé!
Quy tắc áp mã HS số 1: chú giải chương & tên định danh
“Tên của các Phần, của Chương hoặc của Phân chương được đưa ra chỉ nhằm mục đích dễ tra cứu. Để đảm bảo tính pháp lý, việc phân loại hàng hóa phải được xác định theo nội dung của từng nhóm và bất cứ chú giải của các Phần, Chương liên quan và theo các qui tắc dưới đây nếu các nhóm hoặc các Chú giải đó không có yêu cầu nào khác.”
Nội dung của quy tắc này:
– Tên của các Phần, Chương, Phân chương chỉ mang tính định hướng khái quát, chứ chưa đủ để phân loại hàng hóa (xác định mã HS)
– Các yếu tố quan trọng để phân loại
+ Nội dung cụ thể từng nhóm
+ Các chú giải (giải thích) trong các Phần, Chương
– Nếu dựa vào mục 2 trên không phân loại được, thì mới áp dụng lần lượt các quy tắc tiếp theo
Vd: Xác định mã Hs của voi làm xiếc
Ta có trình tự suy diễn như sau:
+ Bước 1: Định hình khu vực: Có thể áp vào chương 1: Động vật sống
+ Bước 2: Đọc chú giải khu vực đó: Theo chú giải 1.c của chương 1 là từ động vật thuộc chương 95.08
+ Bước 3: Đọc chương 95 và xem chú giải chương đó: xác định voi làm xiếc thuộc nhóm 9508 và mã HS chính xác là: 95081000
Tra mã theo tên định danh hoặc được giải thích cụ thể rõ ràng nhất trong phân nhóm.
Vd: Ngựa thuần chủng để nhân giống => Trong biểu thuế có mục định danh và cụ thể là “ngựa thuần chủng để nhân giống” đồng thời chú giải chương này không có quy định khác cho sản phẩm này nên ta áp mã 01012100.
Quy tắc áp mã HS số 2: sản phẩm chưa hoàn thiện & hợp chất cùng nhóm
Trong quy tắc này, chia thành 2 quy tắc nhỏ:
Quy tắc 2a: sản phẩm chưa hoàn thiện
“Một mặt hàng được phân loại vào một nhóm hàng thì mặt hàng đó ở dạng chưa hoàn chỉnh hoặc chưa hoàn thiện cũng thuộc nhóm đó, nếu đã có đặc trưng cơ bản của hàng hóa đó khi đã hoàn chỉnh hoặc hoàn thiện. Cũng phân loại như vậy đối với hàng hóa ở dạng hoàn chỉnh hay hoàn thiện hoặc đã có đặc trưng cơ bản của hàng hóa ở dạng hoàn chỉnh hay hoàn thiện (hoặc được phân loại vào dạng hàng hóa đã hoàn chỉnh hay hoàn thiện theo nội dung Quy tắc này), nhưng chưa lắp ráp hoặc tháo rời”.
Cụ thể:
Một mặt hàng chưa hoàn chỉnh, chưa hoàn thiện, thiếu một vài bộ phận nhưng có đặt tính và công dụng như sản phẩm hoàn thiện thì được áp mã theo sản phẩm đã hoàn thiện.
Vd: Xe ô tô thiếu bánh xe: vẫn được áp mã theo xe ô tô
Một mặt hàng mà có các bộ phận tháo rời, các phần tháo rời đó nếu ráp vào sẽ thành 1 sản phẩm hoàn thiện (hoặc thành sản phẩm có đặc trưng cơ bản của của phẩm đã hoàn thiện) thì vẫn được áp vào mã sản phẩm đã hoàn thiện.
Vd: Để tiện lợi cho quá trình vận chuyển người ta tháo từng bộ phận của 1 chiếc xe ra thì các bộ phận vẫn được xác định mã HS theo chiếc xe.
Cũng tương tự như ví dụ trên nhưng các bộ phận sau khi lắp ráp lại thì thành 1 chiếc xe bị thiếu bánh => Khi đó các bộ phận tháo rời vẫn được áp mã HS như xe hoàn chỉnh.
Lưu ý:
Với việc nhập khẩu đồng bộ tháo rời và áp mã đồng bộ táo rời như trên không yêu cầu phải nhập hàng cùng một thời điểm, hoặc cùng một cửa khẩu, nhưng bạn phải đăng ký trước với Hải quan danh mục nhập khẩu hàng hóa đồng bộ tháo rời.
Nếu mục đích nhập khẩu là đồng bộ tháo rời (tức nhập về ráp thành 1 sàn phẩm) nhưng lúc nhập khẩu lại khai báo và áp vào mã bộ phận (không áp mã sản phẩm do không đăng ký danh mục trên), nếu có kiểm tra sau thông quan về mặt hàng đó và bị phát hiện, doanh nghiệp bạn sẽ bị phạt.
Phôi: là những sản phẩm chưa sẵn sàng đưa ra sử dụng, có hình dáng bên ngoài gần giống với với hàng hóa hoàn thiện, chỉ sử dụng vào mục đích duy nhất là hoàn thiện nó thành sản phẩm hoàn chỉnh của nó. Khi đó phôi được áp mã như sản phẩm hoàn chỉnh.
Vd: Phôi chìa khóa khi chưa dủa các cạnh => được áp mã chìa khóa đã hoàn thiện; Chai làm bằng nhựa chưa tạo ren ở cổ chai => được áp mã như chai hoàn thiện.
+ Những loại phôi mà có các bộ phận tháo rời, các phần tháo rời của phôi nếu ráp vào sẽ thành 1 phôi của thành phẩm thì các phần tháo rời này vẫn được áp mã theo sản phẩm đã hoàn thiện.
+ Việc lắp ráp quy định là công việc đơn giản như dùng vít, bu-lông, đai ốc, hoặc ghép bằng đinh tán hoặc bằng cách hàn lại…. Không áp dụng quy tắc này với các sản phẩm cần phải gia công thêm trước khi đưa vào lắp ráp.
+ Những bộ phận chưa lắp ráp, thừa ra về số lượng theo yêu cầu để hoàn thiện 1 mặt hàng thì sẽ được phân loại riêng.
Quy tắc 2b: hỗn hợp và hợp chất của các nguyên liệu hoặc các chất
“Một nguyên liệu, một chất được phân loại trong một nhóm nào đó thì hỗn hợp hay hợp chất của nguyên liệu hoặc chất đó với những nguyên liệu hoặc chất khác cũng thuộc nhóm đó. Hàng hóa làm toàn bộ bằng một loại nguyên liệu hay một chất, hoặc làm một phần bằng nguyên liệu hay chất đó được phân loại trong cùng nhóm. Việc phân loại những hàng hóa làm bằng hai loại nguyên liệu hay hai chất trở lên phải tuân theo Quy tắc 3”.
Cụ thể:
+ Áp dụng quy tắc này với các sản phẩm là hỗn hợp của nguyên liệu và chất liệu.
+ Hỗn hợp và hợp chất của các nguyên liệu hoặc các chất thuộc cùng 1 nhóm thì phân loại trong nhóm đó. Chất A thuộc nhóm 1, Chất B cũng thuộc nhóm 1 => hỗn hợp của A + B sẽ thuộc nhóm 1.
Vd: Một món sa lát được làm từ cà rốt (07.06); củ cải (07.06); củ dền (07.06) => Khi đó mã HS của món sa lát này sẽ được áp là 07.06
Các hàng hóa làm toàn bộ bằng một loại nguyên liệu hay một chất, hoặc làm một phần bằng nguyên liệu hay chất đó sẽ được phân loại trong cùng một nhóm. (Lưu ý: sau khi các quy tắc 1, 2b không áp dụng được mới áp dụng mục này)
Vd: Các sản phẩm bằng lie tự nhiên, nếu các quy tắc 1 và 2a không có quy định thì sẽ được áp vào mã 45.03 theo quy tắc 2b.
Những hỗn hợp và hợp chất của các nguyên liệu hoặc các chất, và hàng hóa cấu tạo từ hai hay nhiều nguyên liệu hoặc chất, nếu thoạt nhìn qua có thể phân loại vào hai hay nhiều Nhóm, thì phải được phân loại theo quy tắc 3.
- Xem thêm: Biểu thuế xuất nhập khẩu 2024 và chiến lược hỗ trợ doanh nghiệp tối ưu hóa việc tiết kiệm thuế XNK
Quy tắc áp mã HS số 3: hàng hóa thoạt nhìn nằm ở nhiều nhóm
Khi áp dụng Quy tắc 2(b) hoặc vì bất cứ một lý do nào khác, hàng hóa thoạt nhìn có thể phân loại vào hai hay nhiều nhóm, thì sẽ phân loại như sau:
Quy tắc 3a: 1 sản phẩm nằm ở nhiều nhóm.
“Những nhóm có mô tả cụ thể nhất sẽ được ưu tiên hơn các nhóm có mô tả khái quát khi thực hiện việc phân loại hàng hóa. Tuy nhiên, khi hai hay nhiều nhóm mà mỗi nhóm chỉ liên quan đến một phần của nguyên liệu hoặc chất chứa trong hàng hóa là hỗn hợp hay hợp chất, hoặc chỉ liên quan đến một phần của hàng hóa trong trường hợp hàng hóa đó ở dạng bộ được đóng gói để bán lẻ, thì những nhóm này được coi như thể hiện đặc trưng ngang nhau về những hàng hóa nói trên, ngay cả khi một trong số các nhóm đó có mô tả đầy đủ hơn hoặc chính xác hơn về những hàng hóa đó”.
Cụ thể:
– Hàng hóa được mô tả ở nhiều nhóm thì nhóm nào có mô tả cụ thể nhất sẽ được ưu tiên hơn các nhóm có mô tả khái quát.
Ví dụ: Máy cạo râu và tông đơ có lắp động cơ điện được phân vào Nhóm 85.10 mà không phải trong Nhóm 84.67 (nhóm các dụng cụ cầm tay có lắp động cơ điện) hoặc vào Nhóm 85.09 (các thiết bị cơ điện gia dụng có lắp động cơ điện). Vì nhóm 85.10 đã quy định cụ thể luôn là: “Máy cạo râu, tông đơ cắt tóc và các dụng cụ cắt tóc, có lắp động cơ điện”
Quy tắc 3b: hàng hóa hỗn hợp bao gồm nhiều nguyên liệu khác nhau & một bộ sản phẩm bán lẻ (gồm nhiều sản phẩm nằm ở nhiều nhóm)
“Những hàng hóa hỗn hợp bao gồm nhiều nguyên liệu khác nhau hoặc những hàng hóa được làm từ nhiều bộ phận cấu thành khác nhau, và những hàng hóa ở dạng bộ để bán lẻ, nếu không phân loại được theo Quy tắc 3(a), thì phân loại theo nguyên liệu hoặc bộ phận cấu thành tạo ra đặc tính cơ bản của chúng”.
Cụ thể:
Hàng hóa hỗn hợp bao gồm nhiều nguyên liệu, bộ phận khác nhau:
– Áp theo nguyên liệu hay thành phần mang lại bản chất đặc trưng cơ bản cho hàng hoá. (bản chất đặt trưng có thể dựa vào: Kích thước; Số lượng; Chất lượng; Khối lượng; Giá trị; Công dụng…. hoặc khác.
Vd: Cửa nhôm (76.10) có tay nắm bằng thép (73.26) => Áp mã cửa này theo mã nhôm.
Một bộ sản phẩm bán lẻ
+ Hàng hóa là bộ sản phẩm được cấu thành từ nhiều sản phẩm, nguyên liệu. Mỗi sản phẩm, nguyên liệu thuộc nhiều nhóm nhiều chương khác nhau => phân loại bộ sản phẩm đó vào sản phẩm mang đặc tính, tính chất cơ bản của bộ đó.
+ Tùy bộ hàng hóa mà tính chất cơ bản được xét khác nhau. Có thể xác định theo bản chất của nguyên liệu hoặc bộ phận cấu thành, theo thành phần, kích thước, số lượng, trọng lượng, trị giá hoặc theo vai trò của nguyên liệu cấu thành có liên quan đến việc sử dụng hàng hóa.
+ Chỉ được coi là bộ sản phẩm và áp quy tắc 3b khi thỏa mãn đồng thời các điều sau:
+ Có ít nhất 2 sản phẩm khác nhau trong bộ. (6 cái nĩa dùng trong nấu ăn, số lượng lớn hơn 2 nhưng vẫn không coi là bộ sản phẩm)
+ Các sản phẩm phải được đóng gói bán lẻ: tức là xếp cùng nhau, đóng gói hoàn thiện,
+ Tuy công dụng, cách hoạt động khác nhau nhưng cùng nhau hỗ trợ cho 1 hoặc vài sản phẩm chính trong bộ sản phẩm để thực hiện một chức năng xác định.
Ví dụ 1: Bạn nhập về 1 hộp gồm 1 chai rượu mạnh (nhóm 22.08) và 1 chai rượu vang (nhóm 22.04).
=> Hai sản phẩm này không hỗ trợ cho nhau. Nên nhập về sẽ áp 2 mã riêng biệt.
Ví dụ 2: Một thùng đồ hộp gồm: 1 hộp tôm (16.05); 1 hộp pate gan (16.02); 1 hộp pho mát (04.06); 1 hộp thịt xông khói (16.02)
=> Các sản phẩm này không thể hỗ trợ cũng như chế biến chung với nhau thành 1 chức năng đã xác định trước nên sẽ được áp mã riêng theo từng loại.
Ví dụ 3: Gói cà phê hòa tan là hỗn hợp của các chất như: chiếc xuất cà phê tan(21.01), sửa (04.02), đường (17.02) => Theo đó hỗn hợp này sẽ được áp theo mã chất cơ bản nhất là chiếc xuất cà phê tan 21011110.
Ví dụ 3: Bộ thực phẩm dùng để nấu món mỳ Spaghetti gồm: Hộp mỳ sống (19.02), một gói pho mát béo (04.06), và một gói nhỏ sốt cà chua (21.03), đựng trong một hộp carton.
=> Trường hợp này có 3 sản phẩm khác nhau, đã được đóng gói bán lẻ, các sản phẩm cùng hỗ trợ cho 1 sản phẩm chính là mỳ sống để tạo ra món mỳ Spaghetti, Vì vậy bộ sản phẩm này được áp mã theo hộp mỳ sống (19.02)
Ví dụ 4: Nhập bộ dụng cụ vẽ gồm: một thước (90.17), một vòng tính (90.17), một compa (90.17), một bút chì (96.09) và cái vót bút chì (82.14), đựng trong túi nhựa (42.02).
=> Trong bộ sản phẩm trên, thước, vòng, compa tạo nên đặc tính cơ bản của bộ dụng cụ vẽ. Do vậy, bộ dụng cụ vẽ được phân loại vào Nhóm 90.17.
Quy tắc 3c: 1 sản phẩm từ nhiều bộ phận (các bộ phận nằm ở nhiều nhóm)
“Khi hàng hóa không thể phân loại theo Quy tắc 3 (a) hoặc 3(b) nêu trên thì phân loại vào nhóm cuối cùng theo thứ tự đánh số trong số các nhóm tương đương được xem xét”.
Áp dụng khi:
+ Khi không áp dụng được Qui tắc 3(a) hoặc 3(b), hàng hóa sẽ được phân loại theo Qui tắc 3(c).
+ Một sản phẩm được tạo thành từ nhiều bộ phận nhưng các bộ phận này lại nằm ở các nhóm khác nhau.
Theo Qui tắc này thì hàng hóa sẽ được phân loại vào nhóm có thứ tự sau cùng trong số các nhóm cùng được xem xét để phân loại.
Vd: Ta có sản phẩm: “Băng tải một mặt là plastic còn một mặt là cao su”. Xét thấy mặt hàng này không thể quyết định phân loại vào Nhóm 40.10 hay Nhóm 39.26 theo Qui tắc 3(a), và cũng không thể phân loại mặt hàng này theo Qui tắc 3(b). Vì vậy, mặt hàng sẽ được phân loại vào Qui tắc 3(c), tức là “phân loại vào nhóm có thứ tự sau cùng trong số các nhóm cùng được xem xét. Theo Qui tắc này, mặt hàng trên sẽ được phân loại vào Nhóm 40.10.

Quy tắc áp Mã HS Code cho hàng hóa (Nguồn: Sưu tầm)
Quy tắc áp mã HS số 4: phân loại theo hàng hóa giống chúng nhất
Hàng hóa không thể phân loại theo đúng các Quy tắc trên đây thì được phân loại vào nhóm phù hợp với loại hàng hóa giống chúng nhất.
Theo đó:
So sánh hàng hóa định phân loại với hàng hóa đã được phân loại trước đó.
Xác định giống nhau có thể dựa trên nhiều yếu tố: như mô tả, đặc điểm, tính chất, mục đích sử dụng của hàng hóa…
Hàng hóa sau khi đã so sánh sẽ được xếp trong nhóm của hàng hóa giống chúng nhất.
Vd: Men dạng viên, được dùng giống như thuốc thì được áp vào mã thuốc 30.04
Quy tắc áp mã HS số 5: hộp đựng, bao bì
Những quy định sau được áp dụng cho những hàng hóa dưới đây:
Quy tắc 5a: hộp, túi, bao và các loại bao bì tích hợp dùng chung với sản phẩm.
“Bao đựng máy ảnh, máy quay phim, hộp đựng nhạc cụ, bao súng, hộp đựng dụng cụ vẽ, hộp tư trang và các loại bao hộp tương tự, thích hợp hoặc có hình dạng đặc biệt để chứa hàng hóa hoặc bộ hàng hóa xác định, có thể dùng trong thời gian dài và đi kèm với sản phẩm khi bán, được phân loại cùng với những sản phẩm này. Tuy nhiên, nguyên tắc này không được áp dụng đối với bao bì mang tính chất cơ bản nổi trội hơn so với hàng hóa mà nó chứa đựng”.
Theo đó:
Các loại bao hộp tương tự, thích hợp hoặc có hình dạng đặc biệt để chứa hàng hóa hoặc bộ hàng hóa xác định, có thể dùng trong thời gian dài và đi kèm với sản phẩm khi bán, được phân loại cùng với những sản phẩm này.
Vd: Hộp trang sức (Nhóm 71.13);
+ Bao đựng máy cạo râu bằng điện (Nhóm 85.10);
+ Bao ống nhòm, hộp kính viễn vọng (Nhóm 90.05);
+ Hộp, bao và túi đựng nhạc cụ (Nhóm 92.02);
+ Bao súng (Nhóm 93.03).
Tuy nhiên, nguyên tắc này không được áp dụng đối với bao bì mang tính chất cơ bản nổi trội hơn so với hàng hóa mà nó chứa đựng.
Vd: Hộp đựng kính đeo mắt mà hộp đó bằng vàng thì không thể áp mã theo kính được. Hoặc hộp đựng chè bằng bạc hoặc cốc gốm trang trí đựng đồ ngọt. Nếu nhập riêng túi hợp bao bì này mà không cùng với sản phẩm sẽ áp mã theo nhóm thích hợp chứ không theo mã sản phẩm.
Quy tắc 5b: bao bì thông thường.
“Ngoài Quy tắc 5(a) nêu trên, bao bì đựng hàng hóa được phân loại cùng với hàng hóa đó khi bao bì là loại thường được dùng cho loại hàng hóa đó. Tuy nhiên, nguyên tắc này không áp dụng đối với các loại bao bì mà rõ ràng là phù hợp để dùng lặp lại”.
Theo đó:
Quy tắc này qui định việc phân loại bao bì thường được dùng để đóng gói chứa đựng hàng hóa, được nhập cùng với hàng (như túi nilon, hộp carton…), được áp mã HS theo hàng hóa. Tuy nhiên, Quy tắc này không áp dụng cho bao bì bằng kim loại có thể dùng lặp lại.
Vd: Không áp mã bình chứa ga bằng thép (bình có thể sử dụng lại) vào mã ga được mà phải được phân theo mã riêng. Nếu bình ga dùng một lần thì áp mã ga.
Quy tắc áp mã HS số 6: giải thích cách phân loại và so sánh cho đúng trong các phân nhóm.
“Để đảm bảo tính pháp lý, việc phân loại hàng hóa vào các phân nhóm của một nhóm phải được xác định phù hợp theo nội dung của từng phân nhóm và các chú giải phân nhóm có liên quan, và các Quy tắc trên với những sửa đổi về chi tiết cho thích hợp, trong điều kiện là chỉ có những phân nhóm cùng cấp độ mới so sánh được. Theo Quy tắc này, các chú giải phần và chương có liên quan cũng được áp dụng, trừ khi nội dung mô tả trong phân nhóm có những yêu cầu khác”.
Việc phân loại hàng hóa vào các phân nhóm của một nhóm phải phù hợp theo nội dung của từng phân nhóm, phù hợp các chú giải phân nhóm, phù hợp với chú giải của chương có liên quan.
Khi so sánh 1 sản phẩm ở các nhóm hoặc các phân nhóm khác nhau thì phải so sánh cùng cấp độ.
Vd: 1 gạch so sánh với 1 gạch, 2 gạch so sánh với 2 gạch…. (gạch là gạch đầu dòng “-” trước tên hàng trong phần mô tả hàng hóa của biểu thuế)
+ Chú giải của phân nhóm và nhóm có giá trị hơn chú giải của chương.
+ Phạm vi của phân nhóm hai gạch không được vượt quá phạm vi của phân nhóm một gạch, và phân nhóm một gạch không được vượt quá nhóm của nó.
Cách tra cứu mã HS Code
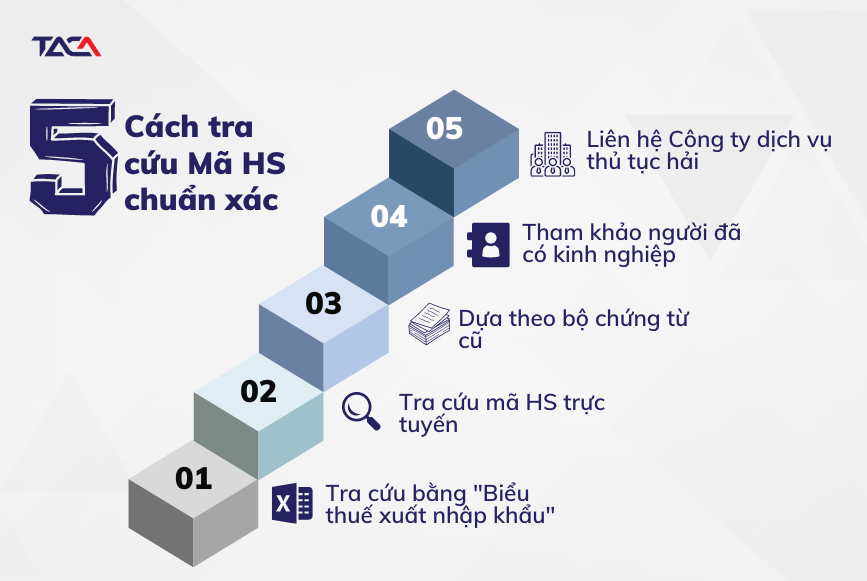
Để tra cứu chính xác mã HS code doanh nghiệp có thể sử dụng 5 cách sau:
+ Cách 1: Căn cứ vào Biểu thuế Xuất nhập khẩu
+ Cách 2: Tra cứu HS Code trên Website
Cấu trúc Mã HS code (Nguồn: Sưu tầm)
+ Cách 3: Căn cứ vào chứng từ cũ
+ Cách 4: Tham khảo người có kinh nghiệm
+ Cách 5: Liên hệ các công ty tư vấn dịch vụ hải quan
>>Xem thêm: Hướng dẫn tra cứu mã HS Code chi tiết và chính xác nhất
Ngoài ra, TACA có tổng hợp lại một số chủ đề liên quan mật thiết đến Mã HS Code trong doanh nghiệp gia công, chế xuất, sản xuất, xuất khẩu có thể bạn quan tâm như:
- Báo cáo quyết toán hải quan – Những điều quan trọng doanh nghiệp cần biết
- Trị giá hải quan – Những điều doanh nghiệp cần biết
- Thuế xuất nhập khẩu (Import and export tax)
- Giấy chứng nhận xuất xứ hàng hóa – CO – Những điều doanh nghiệp cần lưu ý
- Kiểm tra sau thông quan – Những điều doanh nghiệp cần biết
- INCOTERMS – Những lưu ý “cốt lõi” giúp doanh nghiệp lựa chọn điều kiện Incoterms phù hợp nhất
- Doanh nghiệp ưu tiên – Cách thức chinh phục mức độ tuân thủ hải quan cao nhất cho mọi doanh nghiệp XNK
- Lộ trình tham gia vào chuỗi giá trị toàn cầu – Định hướng cải tiến đúng đắn cho doanh nghiệp Việt Nam
Kết luận
Việc đảm bảo tuân thủ 6 nguyên tắc áp mã HS nhằm xác định và rà soát mã HS code chính xác, vừa tuân thủ pháp luật vừa đảm bảo tận dụng triệt để các ưu đãi thuế quan đòi hỏi sự am hiểu sâu sắc về sản phẩm, thị trường và kiến thức về pháp luật quy định của Việt Nam. Để hoàn thiện tốt điều đó mỗi doanh nghiệp cần không ngừng cập nhật các công văn, quy định mới nhất của pháp luật Hải quan mà còn nâng cao năng lực nhân sự phòng xuất nhập khẩu và quy trình hệ thống nội bộ nhằm đồng nhất mọi mã HS từ các phòng ban xuất nhập khẩu – kho – sản xuất – kế toán.
Thấu hiểu những KHÓ KHĂN đó của doanh nghiệp chúng tôi – Đội ngũ chuyên gia TACA với bề dày kinh nghiệm dày dặn cùng các cán bộ có 15 năm kinh nghiệm hỗ trợ nhiều doanh nghiệp lớn như: Samsung, Toyota, Vinfast, Piaggio, Honda Lock… Hân hạnh gửi đến bạn đọc “Dịch vụ xác định mã HS” nhằm hỗ trợ doanh nghiệp tra cứu và xác định mã HS code chính xác nhất phù hợp tiêu chí của Hải quan Việt Nam nói chung và hải quan Thế giới nói chung từ đó giúp doanh nghiệp giải phóng những khó khăn về sai mã HS trên chứng từ, xác định mức thuế chính xác, có lợi cho doanh nghiệp và giải thiểu mọi rủi ro có thể sảy ra đối với việc kê khai sai mã hàng hóa.
TACA hân hạnh là nơi “gửi gắm niềm tin và sự lựa chọn tối ưu” cho MỌI DOANH NGHIỆP.
Để tìm hiểu chi tiết hơn về Dịch vụ xác định mã HS của TACA, quý doanh nghiệp có thể truy cập vào:
Dịch vụ đánh giá và đề xuất mã HS (mã hàng hóa) trong các doanh nghiệp có hoạt động xuất – nhập khẩu
Dịch vụ hải quan toàn diện dành cho doanh nghiệp xuất nhập khẩu
>> Tham khảo thêm:
- Dịch vụ tham vấn hải quan TACA: Bảo vệ quyền lợi chính đáng của bạn ngay từ lần giải trình đầu tiên
- Tư vấn xuất nhập khẩu thuận lợi – mở rộng thị phần thành công, tiếp cận thị trường quốc tế hiệu quả
Hoặc vui lòng liên hệ với TACA theo Hotline CSKH: 0982 518 586
Taca Import & Export Consulting,
Bài viết liên quan







Liên hệ chúng tôi
Trụ sở chính
Tầng 2, tòa A, Chelsea Residences, số 48 Trần Kim Xuyến, Phường Yên Hoà, TP Hà Nội.
Hotline: 0982 518 586
Support@taca.edu.vn
Chi nhánh
Tầng 18, Tòa nhà Vincom Center Đồng Khởi, 72 Lê Thánh Tôn, Phường Bến Nghé, Quận 1, HCM
Hotline: 0985 611 911