


Mục 1 Thông tin người nộp thuế và các bên liên kết
Hướng dẫn kê khai giao dịch liên kết trên KTKK
- Taca
- Kiến thức luật thuế
- Cập nhật: 22 Tháng 6, 2023
Mục tiêu của kê khai giao dịch liên kết theo Nghị định 132 giúp cơ quan Thuế đánh giá rủi ro về vấn đề chuyển giá của doanh nghiệp và vấn đề đóng thuế hàng năm. Tuy nhiên còn rất nhiều doanh nghiệp gặp khó khăn hoặc chưa biết kê khai giao dịch liên kết trên KTKK. Vậy kê khai giao dịch liên kết như thế nào? Các vấn đề cần lưu ý khi kê khai giao dịch liên kết?
Hướng dẫn Kê khai giao dịch liên kết
Mục I – Thông tin về các bên liên kết
Phụ lục I tại Nghị định 132 giúp cơ quan Thuế đánh giá rủi ro về vấn đề chuyển giá của doanh nghiệp và vấn đề đóng thuế hàng năm. Hàng năm doanh nghiệp nộp Phụ lục I, cơ quan Thuế sẽ sử dụng các công cụ để trích dẫn dữ liệu nhằm đánh giá rủi ro của doanh nghiệp về vấn đề chuyển giá, từ đó cơ quan thuế sẽ có chuyên đề về thanh tra kiểm tra, chọn ra các doanh nghiệp rủi ro cao; đây là mục tiêu của Phụ lục I.
Tại mục 1 doanh nghiệp cần xác định trong năm có những giao dịch với những bên nào? Cần điền đầy đủ tên doanh nghiệp, năm, quốc gia, mã số thuế và hình thức liên kết,…
Mã số thuế của công ty tại Việt Nam có thể kiểm tra rất đơn giản nhưng mã số thuế của các doanh nghiệp nước ngoài có hệ thống khác so với nội địa, doanh nghiệp cần nhờ công ty nước ngoài hỗ trợ cung cấp mã định danh doanh nghiệp; nếu không có, thông tin này có thể để trống (N/A).
(Xem hướng dẫn hình bên trên bài viết)
Hình thức liên kết ở đây chính là các trường hợp như thế nào thì được xem bên liên kết? Đối với phần số(5) cần xác định thuộc các trường hợp nào?
Lưu ý:
- Ghi đầy đủ tên của từng bên liên kết;
- Ghi tên quốc gia, vùng lãnh thổ nơi bên liên kết là đối tượng cư trú;
- Ghi mã số thuế của các bên liên kết (bên liên kết Việt Nam ghi rõ mã số thuế, bên liên kết nước ngoài ghi rõ mã số thuế nước ngoài, mã định danh nếu không có thì phải có đề cập lý do).
>>Xem thêm:
- Cách thức chuyển giá trong doanh nghiệp
- Một số nhóm giao dịch liên kết và mô hình hoạt động của các tập đoàn
- Ví dụ về giao dịch liên kết trong các doanh nghiệp
Mục II – Các trường hợp được miễn nghĩa vụ kê khai, miễn trừ việc lập hồ sơ xác định giá giao dịch liên kết
| Stt | Trường hợp miễn trừ | Thuộc diện miễn trừ |
| (1) | (2) | (3) |
| 1 | Miễn kê khai xác định giá giao dịch liên kết theo mục III và IV dưới đây và được miễn lập hồ sơ xác định giá giao dịch liên kết. | |
| Người nộp thuế chỉ phát sinh giao dịch với các bên liên kết là đối tượng nộp thuế thu nhập doanh nghiệp tại Việt Nam, áp dụng cùng mức thuế suất thuế thu nhập doanh nghiệp với người nộp thuế và không bên nào được hưởng ưu đãi thuế thu nhập doanh nghiệp trong kỳ tính thuế. | ||
| 2 | Miễn lập hồ sơ xác định giá giao dịch liên kết | |
| a | Người nộp thuế có phát sinh giao dịch liên kết nhưng tổng doanh thu của kỳ phát sinh tính thuế dưới 50 tỷ đồng và tổng tất cả các giá trịgiao dịch liên kết phát sinh trong kỳ tính thuế dưới 30 tỷ đồng. | |
| b | Người nộp thuế đã ký kết thỏa thuận trước về phương pháp xác định giá về thực hiện nộp báo cáo thường niên theo quy định của pháp luật về thỏa thuận trước về phương pháp xác định giá. | |
| c | Người nộp thuế thực hiện kinh doanh với chức năng đơn giản, không phát sinh doanh thu, chi phí từ hoạt động khai thác, sử dụng tài sản vô hình có doanh thu dưới 200 tỷ đồng áp dụng tỷ suất lợi nhuận trước lãi vay và thuế thu nhập doanh nghiệp trên doanh thu bao gồm các lĩnh vực sau: | |
| · Phân phối: từ 5% trở lên | ||
| · Sản xuất: từ 10% trở lên | ||
| · Gia công: từ 15% trở lên |
Người nộp thuế đánh dấu “X” vào dòng trường hợp miễn trừ áp dụng tương đương
Lưu ý: Trong trường hợp người nộp thuế được miễn kê khai Phụ lục I thì vẫn phải điền thông tin cơ bản khác, tích vào phần được miễn kê khai ở mục II này và nộp cùng tờ khai quyết toán thuế. Người nộp thuế không cần kê khai các phần khác ở mục III và mục IV dưới đây.
>>Xem thêm:
- Quan hệ liên kết là gì? Cách xác định giao dịch liên kết và rủi ro?
- Những điều doanh nghiệp cần biết về giao dịch liên kết
Mục III – Thông tin xác định giá giao dịch liên kết
Mục III bao gồm:
- Phần I: Tổng giá trị giao dịch phát sinh từ hoạt động kinh doanh (tức là bao gồm với các bên liên kết và bên độc lập).
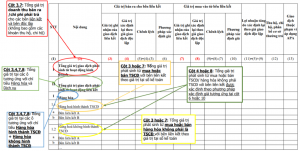
Mục 3 Thông tin xác định giá giao dịch liên kết
Thông tin xác định giá giao dịch liên kết
Giá trị kê ở cột (3) = doanh thu thuần + thu nhập từ hoạt động tài chính + thu nhập khác – khoản thu hộđược ghi nhận vào doanh thu;
Giá trị kê ở cột số (7) = giá vốn bán hàng + chi phí tài chính + chi phí bán hàng + chi phí quản lý chung + chi phí khác – các khoản thu hộ, chi hộ được ghi nhận vào chi phí;
Lưu ý: Các cột khác ở phần I này không kê khai, ngoại trừ 2 cột 3 và 7 như trên.
- Phần II: Tổng giá trị phát sinh từ hoạt động liên kết
Tổng giá trị giao dịch phát sinh từ hoạt động liên kết, bao gồm:
– Mục 1: Hàng hoá bao gồm:
+ Hàng hoá hình thành tài sản cố định
+ Hàng hoá không hình thành tài sản cố định
– Mục 2: Dịch vụ bao gồm:
+ Nghiên cứu, phát triển
+ Quảng cáo, tiếp thị
+ Quản lý kinh doanh và tư vấn, đào tạo
+ Hoạt động tài chính (phí bản quyền và các khoản tương tự, lãi vay)
+ Dịch vụ khác
Cơ quan Thuế so sánh tỷ lệ giữa phần II và phần I để đánh giá tác động của các giao dịch liên kết đến kết quả kinh doanh của người nộp thuế.
Phần này giúp đánh giá được rủi ro của vấn đề thuế; ở đây khi cơ quan thuế so sánh phần II (tổng giá trịphát sinh từ hoạt động liên kết) với phần I (tổng phát sinh từ hoạt động kinh doanh) sẽ thấy được một tỷ lệ hợp lý giữa ảnh hưởng của giao dịch liên kết đến tổng kết quả kinh doanh của doanh nghiệp là như thế nào? Giả sử: nếu tỷ trọng của phần II lớn hơn so với phần I thì kết quả giao dịch liên kết của doanh nghiệp ảnh hưởng đến kết quả kinh doanh, các rủi ro cũng sẽ cao hơn. Trong trường hợp doanh nghiệp tỉ trọng phần II thấp so với phần I, có nghĩa giao dịch liên kết không ảnh hưởng trọng yếu đến kết quả hoạt động kinh doanh, rủi ro cũng thấp hơn.
Lưu ý: Phần điều chỉnh giá giao dịch lại trong xác định giao dịch độc lập, theo quy định của Việt Nam chỉ được làm tăng thu nhập chịu thuế của doanh nghiệp (có nghĩa là doanh thu sau khi điều chỉnh cao hơn doanh thu trên sổ sách, khi đó thu nhập chịu thuế sẽ tăng lên) dựa theo nguyên tắc điều chỉnh của cơ quan thuế chỉ cho phép tăng số thuế phải nộp.
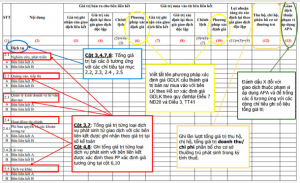
Mục 3 Thông tin xác định giá giao dịch liên kết
Từ cột số (3) tới số (6) nằm ở giá trị bán ra cho bên liên kết (đồng nghĩa các cột từ số (3) đến cột (6) nằm ở giá trị bán ra cho bên liên kết và liên quan đến các giao dịch ghi nhận doanh thu của doanh nghiệp, giao dịch bán hàng hay cung cấp dịch vụ).
Trong phần này cột số (3) ghi nhận giá trị của giao dịch liên kết (giá trị sổ sách) trong năm trên báo cáo kiểm toán ghi nhận giá trị giao dịch phát sinh (điền vào cột số 3).
Cột số (4) giá trị xác định lại theo giá trị giao dịch độc lập; trong hợp doanh nghiệp thấy rằng giao dịch chưa phù hợp, giá cả sổ sách chưa phản ánh đúng giá thị trường hay giá giữa các bên độc lập với nhau và doanh nghiệp muốn điều chỉnh giá mua giá bán trong giao dịch của mình theo thị trường hoặc theo giao dịch độc lập thì sẽ kê khai giá điều chỉnh ở cột số (4). Phần lớn các trường hợp doanh nghiệp sẽ cho rằng giá sổ sách của doanh nghiệp chính là giá theo giao dịch độc lập, có nghĩa giá kê khai ở cột số (4) bằng cột số (3).
Cột số (5) là sự chênh lệch ở cột số (4) và (3); trong trường hợp tăng giá trị độc lập cao hơn giá trị sổ sách, cột số (4) sẽ cao hơn cột số (3) dẫn tới sự chênh lệch ở cột số (5).
Cột số (6): Kê khai giao dịch xác định giá của từng giao dịch (phương pháp xác định giá ở đây theo các phương pháp: xác định giá giao dịch độc lập, giá bán lại, giá vốn cộng lãi, phương pháp so sánh tỷ suất lợi nhuận thuần,…); doanh nghiệp cần xem xét giao dịch tương ứng với bên liên kết để đang áp dụng phương pháp phù hợp và kê khai ở cột số (6).
Từ cột số (7) tới cột số (10) tương tự nhưng liên quan đến các giao dịch chi phí mua vào của doanh nghiệp.
Cột số (7): Ghi lại giá ghi nhận trên sổ sách kế toán; cột số (8) ghi giá trị xác nhận lại theo giá giao dịch độc lập. Ở đây thông thường doanh nghiệp để cột số (8) bằng cột số (7); giá trị sổ sách bằng giá xác định lại theo các phương pháp giao dịch độc lập, còn nếu điều chỉnh cho rằng giá sổ sách cao hơn giá giao dịch độc lập thì có thể giảm giá giao dịch độc lập ở cột này. Chênh lệch = cột số (9) – cột số (8) = cột số (7); và phương pháp xác định giá tương tự như cột số (6), doanh nghiệp cũng cần xem xác định giá đối với giá thu mua như thế nào và kê khi vào đây.
Lưu ý: Phần điều chỉnh giá trị xác định lại theo giá giao dịch độc lập theo quy định của Việt Nam chỉ được điều chỉnh làm tăng thu nhập chịu thuế của doanh nghiệp (có nghĩa cột số (4) chỉ được kê khai cao hơn cột số (3), doanh thu sau khi điều chỉnh cao hơn doanh thu trên sổ sách khi đó thu nhập chịu thuế sẽ tăng lên. Hoặc là cột số (8) phải thấp hơn cột số (7) thì sau khi điều chỉnh chi phí sẽ giảm đi và như vậy doanh nghiệp sẽ phải đóng thêm thuế; còn thông thường các doanh nghiệp kê khai 2 cột này bằng nhau. Và cột chênh lệch bằng 0.
Chỉ tiêu cột số (11) = cột (5) + cột (9); có nghĩa chênh lệch giữa bán ra và mua vào ở cột lợi nhuận tăng nếu doanh nghiệp điều chỉnh sẽ phản ánh vào đây; nếu sự chênh lệch của cột số (5) và cột số (9) bằng 0 thì cột số (11) cũng bằng 0. Nếu có bất kỳ điều chỉnh ở cột số (5) dẫn tới chênh lệch ở cột số (5) và cột số (9) thì sẽ phản ánh ở cột số (11). Cột số (11) phản ánh tỷ lệ tăng thêm cần phải đóng thêm sau khi tự điều chỉnh.
Cột số (12) liên quan đến thu hộ chi hộ và phân bổ cơ sở thường trú; trường hợp này hiếm và ít khi xảy ra những phần thu hộ, chi hộ dù vậy cũng có khá nhiều doanh nghiệp có tình trạng này (thu hộ chi hộ có nghĩa doanh nghiệp có thể tự đứng ra thu hộ hoặc chi hộ một chi phí nào đó cho bên liên kết và sau đó bên liên kết hoàn trả cho doanh nghiệp những chi phí đó dựa trên thực tế phát sinh không hề có thêm lời lãi gì ở đây). Thậm chí là bên liên kết chi hộ doanh nghiệp, sau đó doanh nghiệp phải bồi hoàn hoặc trả lại cho họ phần chi phí thực tế phát sinh, giao dịch này về nguyên tắc vẫn là giao dịch của các bên liên kết với nhau. Về bản chất giao dịch dựa trên cơ sở chi phí thực tế phát sinh và không có bên nào lời lãi gì ở đây, bởi vậy sẽ không có rủi ro xảy ra vấn đề chuyển giá và giá trị ghi nhận theo sổ sách chính là giá trị giao dịch độc lập. Giá trị thu hộ được đưa sang cột số (12) để kê khai, được tách riêng hoàn toàn và không cần kê khai sang cột số (3), (4) hay số (7), (8), được đẩy sang cột số (12) và được tách biệt hoàn toàn; logic ở đây là khi doanh nghiệp tiến hành thu hộ, chi hộ đã tuân thủ theo nguyên tắc giao dịch độc lập và không có rủi ro.
Cột số (13) được áp dụng theo cơ chế APA, trong khi đó hiện nay chưa có nhiều doanh nghiệp có; bởi vậy cột số (13) gần như bỏ trống không có doanh nghiệp nào áp dụng.
Mục hàng hóa ở tổng giá trị giao dịch phát sinh từ hoạt động liên kết sẽ bằng hàng hoá hình thành tài sản cố định, cộng với hàng hoá không hình thành tài sản cố định.
Đối với hàng hoá hình thành tài sản cố định cần xem xét trong năm doanh nghiệp có giao dịch gì liên quan đến tài sản cố định hay không? Doanh nghiệp có mua tài sản cố định và thanh lý tài sản cố định hay không? Hoặc nếu mua, doanh nghiệp mua tài sản cố định với bên nào? Doanh nghiệp sẽ kê khai ở cột số 2 bên liên kết (tên doanh nghiệp A, B, C, D) bản chất giao dịch là gì (mua tài sản cố định, thanh lý tài sản cố định) diễn giải tại cột (2).
Lưu ý: Cột (2) ghi tên của bên liên kết của doanh nghiệp, bản chất của giao dịch; nếu là giao dịch mua tài sản cố định thì kê khai ở cột (7), (8), (9), (10) (Ví dụ: Bên liên kết A – mua tài sản cố định) chiếu sang dòng đó ở các cột số (7), (8), (9), (10) để mình kê khai.
Đối với hàng hóa không hình thành tài sản cố định, doanh nghiệp cũng kê khai trong năm có các bên liên kết nào? Giao dịch gì? Ví dụ là mua bán thành phẩm, mua nguyên vật liệu hay hàng hóa?… Đối với giao dịch bán hàng hóa thành phẩm đồng nghĩa các giao dịch này tạo ra doanh thu cho doanh nghiệp cần kê khai từ cột số (3) đến cột số (6); nếu mua nguyên vật liệu doanh nghiệp sẽ kê khai từ cột số (7) đến cột số (10). Sau khi kê khai của từng bên, doanh nghiệp sẽ có số tổng của mục hàng hoá hình thành tài sản cố định và tổng mực của hàng hoá không hình thành tài sản cố định, sau cùng là tổng của cả 2 mục hàng hoá trên.
>> Xem thêm:
- 5 Phương pháp xác định giá giao dịch liên kết
- 4 bước Quy trình xác định giá giao dịch liên kết chuẩn
Mục IV – Kết quả sản xuất kinh doanh sau khi xác định giao dịch liên kết
Mục IV dành cho người nộp thuế thuộc các ngành sản xuất, thương mại và dịch vụ.
Mục tiêu của mục IV nhằm tách kết quả hoạt động kinh doanh của bên liên kết và bên độc lập, sau đó cơ quan thuế sẽ xem đối với doanh nghiệp giao dịch bên liên kết và bên độc lập, tỷ suất lợi nhuận như thế nào?
Mục số IV cũng phục vụ các mục đích sau:
Đầu tiên nhằm xem xét kết quả hoạt động kinh doanh của từng bên; nếu theo dõi theo hàng cột các chỉ tiêu trên báo cáo hoạt động kinh doanh, bao gồm: doanh thu, giảm trừ doanh thu, doanh thu thuần, giá vốn, lợi nhuận gộp và phân chia theo cột số (3), cột số (4) là cột giá trị giao dịch liên kết, cột số (5) là giá trị giao dịch độc lập, cột số (6) là tổng giá trị phát sinh từ hoạt động kinh doanh.
Các cột số (3), (4) giá trị xác định lại theo hồ sơ xác định giá giao dịch liên kết đồng nghĩa là hồ sơ quốc gia của doanh nghiệp. Các cột số (3) + (5) = cột số (6).
Ví dụ: Trong trường hợp doanh nghiệp thông thường kê khai cột số (3), (5) theo giá trị sổ sách của doanh nghiệp và cho rằng cột số (3) giá trị xác định lại theo hồ sơ giao dịch liên kết, bằng với giá trị ghi nhận trên sổ sách đối với giao dịch liên kết, thì lúc này tổng các cột số (3), cộng với cột số (5) bằng cột số (6) phải khớp với báo cáo kết quả hoạt động kinh doanh trên báo cáo kiểm toán hàng năm.
Cơ quan thuế cũng quan tâm đến cột số (3) giao dịch liên kết của doanh nghiệp; đối với cột số (5) là giao dịch độc lập đã tuân thủ theo nguyên tắc giao dịch độc lập thì cơ quan thuế sẽ ít lưu tâm đến.
Mục tiêu số 2 của mục IV chính là nhằm là khống chế chi phí lãi vay (bổ sung).
- Hướng dẫn kê khai các chỉ tiêu
Chỉ tiêu số 1: Doanh thu bán hàng và cung cấp dịch vụ: Trên báo cáo doanh nghiệp cần tách doanh thu bán với bên liên kết và bên độc lập là bao nhiêu? (tách doanh thu theo cột số (3), cột số (5) và cột tổng số (6) (bằng cột (3) + cột (5)), thông thường sẽ khớp với doanh thu bán hàng trên kết quả báo cáo hoạt động của doanh nghiệp.
Chỉ tiêu số 3: Doanh thu thuần từ bán hàng và cung cấp dịch vụ; doanh nghiệp sẽ tách ra bán cho từng bên liên kết và bên độc lập là bao nhiêu? Nếu toàn bộ doanh thu của doanh nghiệp là bán cho bên liên kết thì chuyển sang cột số (3); lúc này cột số (3) sẽ bằng cột số (6) bởi cột số (5) doanh nghiệp không bán hàng cho bên độc lập; nếu doanh nghiệp bán hàng cho bên độc lập thì doanh thu đẩy hết sang cột số (5) và cột số (3) sẽ bằng 0; lúc này cột số (5) sẽ bằng cột (6).

Mục 4 Kết quả sản xuất kinh doanh sau khi xác định giá giao dịch liên kết
Các chỉ tiêu về chi phí: Bao gồm giá vốn (chỉ tiêu số 4), chi phí bán hàng (chỉ tiêu 6), chi phí quản lý doanh nghiệp (chỉ tiêu 7) tuân theo nguyên tắc chi phí đi liền với doanh thu.
Ví dụ ở chỉ tiêu số 3, doanh thu doanh nghiệp được phân chia cho từng bên liên kết và bên độc lập. Giá vốn cần khớp với từng doanh thu hoặc nếu các doanh nghiệp không tách bạch được giá vốn theo cụ thể từng bên thì các cách doanh nghiệp sẽ phân bổ theo tỷ lệ doanh thu đối với giá vốn, chi phí bán hàng và chi phí quản lý doanh nghiệp.
Chỉ tiêu số 8: Doanh thu hoạt động tài chính. Lưu ý: Từ chỉ tiêu số 8 đến các chỉ tiêu số (16), doanh nghiệp chỉ kê khai ở cột số (6), vì chỉ tiêu số 8 – 16 cơ bản để phục vụ cho tính toán khống chế chi phí lãi vay. Ở đây chỉ tiêu số 8 sẽ kê khai lãi tiền gửi và lãi cho vay sẽ kê khai ở cột (số 6). Tương tự ở chỉ tiêu số 9 (9.1) chi phí lãi vay và lãi tiền vay sẽ kê khai ở cột số (6).
Chỉ tiêu số 9.1a và 9.1b: Doanh nghiệp sẽ kê khai chi phí lãi vay được trừ trong kỳ và chi phí lãi vay không được trừ mà chuyển sang kỳ tiếp theo. Việc này sẽ liên quan đến việc tính toán chi phí lãi vay 30% EBITDA; tính được chi phí lãi vay được trừ là bao nhiêu doanh nghiệp sẽ kê khai ở chỉ tiêu 9.1a, còn chỉ tiêu chi phí lãi vay không được trừ và chuyển sang năm sau thì sẽ được kê khai ở chỉ tiêu 9.1b.
Chỉ tiêu số 10: Kê khai chi phí khấu hao chỉ kê khai ở cột số (6).
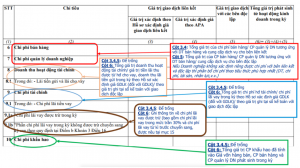
Mục 4 Kết quả sản xuất kinh doanh sau khi xác định giá giao dịch liên kết
Chỉ tiêu số 11: Lợi nhuận từ hoạt động kinh doanh (bằng lợi nhuận gộp, trừ chi phí bán hàng và chi phí quản lý, cộng doanh thu tài chính trừ chi phí tài chính) đây chính là lợi nhuận thuần từ hoạt động kinh doanh trên báo cáo kết quả hoạt động kinh doanh.
Chỉ tiêu số 12: Lợi nhuận thuần từ hoạt động kinh doanh trong kỳ không bao gồm chênh lệch doanh thu và chi phí hoạt động tài chính, có nghĩa là chỉ tiêu số 12 sẽ bằng chỉ tiêu số 11 trừ đi doanh thu tài chính, cộng chi phí tài chính. Đây là chỉ tiêu mà cơ quan Thuế cực kỳ quan tâm.
Thông thường cơ quan Thuế quan tâm đến lợi nhuận thuần từ hoạt động kinh doanh cốt lõi của doanh nghiệp, không tính đến ảnh hưởng doanh thu hay chi phí tài chính, bởi vậy ở chỉ tiêu số 11 đã cộng chi phí tài chính và trừ đi lãi tiền gửi. Chỉ tiêu số 12, doanh nghiệp trừ đi doanh thu tài chính và cộng ngược lại chi phí tài chính; doanh nghiệp sẽ kê khai ở cột số (3) và cột số (5), (6) bởi cơ quan thuế muốn xem kết quả hoạt động kinh doanh của doanh nghiệp (lợi nhuận thuần) với các bên liên kết và bên độc lập là bao nhiêu? Doanh nghiệp sẽ kê khai ở cột số (3), (4), (5), (6) ở chỉ tiêu số 12.
Rất nhiều thắc mắc xoay quanh việc phụ lục trên tờ khai quyết toán thuế năm 2020 các cột số (3) và số (5) bị bỏ trống và chỉ điền ở cột số (6), trong khi đó phụ lục trên hệ thống kê khai năm 2019 trở về trước cũng như trên bản kê khai của Nghị định 132 cơ quan thuế hướng dẫn kê khai ở chỉ tiêu số 12 này bắt buộc hoàn thiện các cột (3), (4) và (5). Nhưng trên hệ thống kê khai lại xuất hiện vấn đề, như vậy mẫu trên còn một số vấn đề ở chỉ tiêu số12 và chưa phản ánh đúng bản chất của chỉ tiêu.
Chỉ tiêu số 13: Chỉ tiêu tính EBITDA, bằng lợi nhuận thuần chi phí lãi vay sau khi trừ lãi tiền gửi, cộng chi phí khấu hao thì đây chính là EBITDA để tính mức khống chế.
Chỉ tiêu số 14: Tính tỷ lệ chi phí lãi vay sau khi trừ lãi tiền gửi và lãi cho vay trên chỉ tiêu số 13. Ở đây doanh nghiệp xem xét tỷ lệ lãi vay thuần đang chiếm bao nhiêu % EBITDA, thấp hơn hay cao hơn 30%, lúc này chỉ tiêu số 14 sẽ chỉ ra ở thời điểm hiện tại tỷ lệ chi phí lãi vay thuần của doanh nghiệp chiếm bao nhiêu % EBITDA.
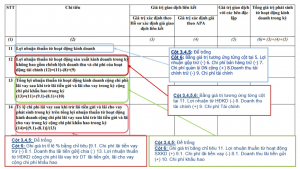
Mục 4 Kết quả sản xuất kinh doanh sau khi xác định giá giao dịch liên kết
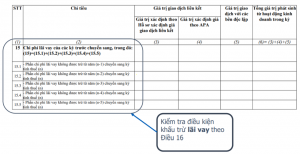
Chỉ tiêu số 15: Các chi phí lãi vay của các kỳ trước chuyển sang; doanh nghiệp xem xét các năm trước n1, n2, n3, n-2, n-3, n-4, n-5 được chuyển sang các năm đang kê khai. Ví dụ: Doanh nghiệp có 20 đồng của năm 2020, khi kê khai của năm 2021 chính là kê khai của chỉ tiêu 15.1 (phần chi phí lãi vay không được trừ của năm 2020 được chuyển sang năm 2021) và kê khai ở cột số (6) là 20 đồng.
Mục 4 Kết quả sản xuất kinh doanh sau khi xác định giá giao dịch liên kết
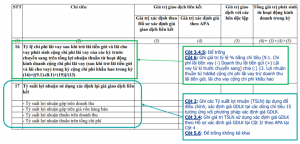
Chỉ tiêu số 16: Tỷ lệ chi phí lãi vay sau khi trừ lãi tiền gửi và lãi cho vay; ví dụ năm 2021, tính chi phí lãi tiền vay của mình được trừ, cộng với chi phí lãi tiền vay các năm trước chuyển sang ra tổng chi phí lãi vay được trừ trong năm, chia cho EBITDA, sau đó xem xét tỷ lệ là bao nhiêu %, tất cả được phản ánh tại chỉ tiêu số 16.
Chỉ tiêu số 17: Tỷ suất lợi nhuận xác định lại giá giao dịch liên kết. Doanh nghiệp sẽ kê khai tỷ suất lợi nhuận trên doanh thu. Chỉ tiêu số 17 sẽ được kê khai tại cột số 3; cơ quan Thuế sẽ quan tâm đến giá trị giao dịch của bên liên kết doanh nghiệp đạt được tỷ suất lợi nhuận là bao nhiêu % và thông thường kê khai tỷ suất lợi nhuận thuần trên doanh thu hoặc trên tổng chi phí của doanh nghiệp. Doanh nghiệp sẽ kê khai tỷ suất lợi nhuận thuần trên tổng chi phí, phần giao dịch liên kết doanh thu của doanh nghiệp phát sinh với bên liên kết và chi phí thông thường phát sinh với bên độc lập, bởi vậy chỉ tiêu phù hợp nhất là tỷ suất lợi nhuận thuần trên tổng chi phí. Chỉ tiêu này sẽphụ thuộc vào thực tế của từng doanh nghiệp để xem tỷ suất nào phù hợp nhất, đồng thời tỷ suất này còn phụ thuộc vào hồ sơ quốc gia khi doanh nghiệp lập.
Mục 4 Kết quả sản xuất kinh doanh sau khi xác định giá giao dịch liên kết
>>Xem thêm:
- Chi phí lãi vay trong giao dịch liên kết và Công thức tính EBITDA
- Hướng dẫn kê khai giao dịch liên kết trên KTKK
Một số lưu ý khi kê khai giao dịch liên kết
Trường hợp kết quả kinh doanh với bên liên kết ở cột (3) không phù hợp thì người nộp thuế cần cân nhắc điều chỉnh hồ sơ xác định giá giao dịch liên kết;
- Doanh thu cần được tách biệt hoàn toàn với bên liên kết và bên độc lập;
- Giá vốn bán hàng và và các khoản chi phí bán hàng, chi phí quản lý doanh nghiệp được ghi nhận theo doanh thu; trong trường hợp không hạch toán chi phí chi tiết chi phí tạo ra doanh thu giữa bên liên kết và bên độc lập thì có thể phân bổ theo doanh thu và các chi tiêu khác phù hợ
- Các chỉ tiêu doanh thu tài chính, chi phí tài chính, chi phí khấu hao và các chỉ tiêu ở sau đó (trừ chỉ tiêu 17) chỉ cần kê khai ở cột tổng (cột 6), không cần tách biệt theo cột (3) và cột (5). Lý do là các chỉ tiêu này để tính mức khống chế lãi vay (30% EBITDA), chi phí lãi vay được trừ trong kỳ và chuyển tiế Việc tính toán này được thực hiện trên cơ sở toàn bộ công ty.
- Chỉ tiêu 17: Kê tỷ suất lợi nhuận trên doanh thu/chi phí của hoạt động kinh doanh với bên liên kế Logic của cơ quan thuế là nếu tỷ suất này âm hoặc thấp hơn biên độ giao dịch độc lập thì phải điều chỉnh về biên độ lợi nhuận của các công ty trong ngành (dựa theo phân tích so sánh trong hồ sơ quốc gia).
- Đối với doanh nghiệp được miễn hồ sơ xác định giá giao dịch liên kết thì chỉ cần kê khai giá trị tại cột tổng cột (6), không cần tách ra các cột (3) và cột (5).
Dịch vụ kê khai và lập hồ sơ giao dịch liên kết
Nhiều doanh nghiệp phát sinh giao dịch liên kết, nhưng lại không biết là doanh nghiệp mình có liên quan đến giao dịch liên kết, nên dẫn đến những sự việc đáng tiếc như: Không kê khai, Bị phạt cả TRĂM TRIỆU tiền thuế vì vay tiền của giám đốc không lãi suất. Hay thực hiện chuyển giá bằng những hành động tinh vi hơn như: Chuyển giá bằng cách tăng chi phí cho công ty con lợi dụng CHÊNH LỆCH THUẾ SUẤT, hay hưởng ưu đãi thấp hơn từ công ty mẹ bằng cách giảm giá bán cho công ty mẹ…
==> Tham khảo dịch vụ của TACA tại đây:
Dịch vụ tư vấn lập tờ khai và hồ sơ giao dịch liên kết (Transfer pricing)
>> Tham khảo thêm: Dịch vụ hải quan toàn diện dành cho doanh nghiệp xuất nhập khẩu
Hoặc vui lòng liên hệ với TACA theo Hotline CSKH: 0982 518 586
Taca Import & Export Consulting,
Bài viết liên quan








Liên hệ chúng tôi
Trụ sở chính
Tầng 2, tòa A, Chelsea Residences, số 48 Trần Kim Xuyến, Phường Yên Hoà, TP Hà Nội.
Hotline: 0982 518 586
Support@taca.edu.vn
Chi nhánh
Tầng 18, Tòa nhà Vincom Center Đồng Khởi, 72 Lê Thánh Tôn, Phường Bến Nghé, Quận 1, HCM
Hotline: 0985 611 911