


Tờ khai nhập khẩu – Chiến lược tuân thủ & nâng cao hiệu suất quản lý hệ thống tờ khai nhập khẩu
- Taca
- Kiến thức hải quan
- Cập nhật: 25 Tháng 1, 2024
Tờ khai hải quan nhập khẩu là chứng từ không thể thiếu trong bộ hồ sơ hải quan khi làm thủ tục hải quan và thông quan hàng hóa nhập khẩu.
Trong những năm gần đây, quá trình hội nhập hàng hóa và thị trường vốn hóa trong thương mại thế giới ngày càng tăng, việc thiết lập mạng lưới liên kết giữa các quốc gia cũng ngày một chặt chẽ và phụ thuộc lẫn nhau. Riêng tại Việt Nam, có đến 15 hiệp định thương mại tự do (FTA) được ký kết cùng với các FTA thế hệ mới đã tạo nhiều bước đột phá cho doanh nghiệp nước nhà trong thương mại quốc tế. Tuy nhiên, cùng với sự phát triển mạnh mẽ đó, là vô vàn thách thức mới đối với các doanh nghiệp xuất nhập khẩu trong công tác kiểm soát và quản lý tờ khai nhập khẩu.
Vậy cụ thể đâu là điểm trọng yếu cần quan tâm trong công tác quản lý hệ thống tờ khai hải quan? Và giải pháp nào giúp doanh nghiệp thắt chặt kiểm soát bộ nhằm nâng cao tính tuân thủ hải quan mà vẫn khai thác triển để lợi ích tiềm năng của FTA nhờ tiết kiệm thuế, tăng lợi nhuận và tối đa lợi thế cạnh tranh? Hãy cùng TACA tìm câu trả lời thông qua bài viết dưới đây nhé!
Tổng quan về tờ khai nhập khẩu
Tờ khai nhập khẩu (Import Declaration) là văn bản mà ở đó, chủ hàng (người xuất khẩu hoặc nhập khẩu) hoặc chủ phương tiện phải kê khai đầy đủ thông tin chi tiết về lô hàng khi tiến hành nhập khẩu vào lãnh thổ Việt Nam. Đây là chứng từ quan trọng và bắt buộc không thể thiếu khi làm thủ tục thông quan hàng hóa.
Khi đọc tờ khai hàng hóa nhập khẩu thông quan, người phụ trách thường tập trung chính vào các thông tin trọng yếu như: Hàng hóa, đơn vị xuất khẩu, đơn vị nhập khẩu, vận chuyển, thời gian vận chuyển, điều kiện thanh toán, và các chứng từ kèm theo. Tuy nhiên, để tránh nhầm lẫn về nội dung, cũng như tránh lãng phí thời gian của nhà quản lý trong việc kiểm tra lại toàn bộ tờ khai nhập khẩu. Một điều quan trọng nhất của bạn lúc này là việc xây dựng được đội ngũ nhân sự chuyên kê khai/ rà soát tờ khai hải quan vững chuyên môn nghiệp vụ hải quan, am hiểu sản phẩm, quy trình logistics và tỉ mỉ trong việc kê khai và rà soát nội dung tờ khai hải quan để đảm bảo các chỉ tiêu trong tờ khai hải quan đáp ứng đúng quy định pháp luật.
Tuy nhiên, đầu tiên trước khi đến với giải pháp tối ưu công tác kiểm soát và quản lý tổng thể hệ thống tờ khai nhập khẩu, bạn cần nắm được sơ bộ các thông tin tổng quát sau:
Thứ nhất: Những trường hợp nào thì doanh nghiệp không phải mở tờ khai hải quan xuất nhập khẩu?
Theo quy định, doanh nghiệp khi nhập khẩu hàng hóa phải mở tờ khai hải quan để nhập hàng về kho, tuy nhiên sẽ có 4 trường hợp đặc biệt mà doanh nghiệp không phải mở tờ khai hải quan, bao gồm:
– Trường hợp 1: Doanh nghiệp kinh doanh, xuất khẩu dịch vụ phần mềm qua phương tiện điện tử như gửi mail, link đường truyền
Điều này đã được quy định tại Điều 16, Khoản 2 của Thông tư 219/2013/TT-BTC. Tuy nhiên, để được áp dụng điều này, cơ sở kinh doanh phải có chứng cứ xác nhận rằng bên mua đã nhận được dịch vụ và phần mềm xuất khẩu qua phương tiện điện tử, tuân thủ đúng quy định của pháp luật về thương mại điện tử.
>> Lưu ý: đối với các doanh nghiệp xuất khẩu phần mềm trong các hình thức khác như tài liệu, hồ sơ hay cơ sở dữ liệu đóng gói cứng, vẫn phải lập tờ khai hải quan.
– Trường hợp 2: Doanh nghiệp cung cấp hàng hóa trong khu vực phi thuế quan hoặc ở nước ngoài
Các hoạt động như xây dựng và lắp đặt công trình ở nước ngoài hoặc trong khu phi thuế quan, cung cấp điện, nước, văn phòng phẩm và các hàng hoá phục vụ sinh hoạt hàng ngày của doanh nghiệp chế xuất, bao gồm lương thực, thực phẩm và hàng tiêu dùng (kèm theo bảo hộ lao động như quần áo, mũ, giày, ủng và găng tay), không yêu cầu mở tờ khai hải quan
– Trường hợp 3: Hoạt động mua bán của DNCX (doanh nghiệp chế xuất) và đối tác của đơn vị này
Doanh nghiệp chế xuất là doanh nghiệp chuyên sản xuất hàng hóa dành cho xuất khẩu ra thị trường nước ngoài, được thành lập và đặt nhà máy, công ty trong khu chế xuất. Đối với doanh nghiệp này, hàng hóa sản xuất phải được xuất khẩu toàn bộ ra nước ngoài. Để trở thành doanh nghiệp chế xuất, cần đăng ký kinh doanh và khai báo với cơ quan Hải quan. Nếu doanh nghiệp bán hàng trong nước, họ sẽ phải thực hiện thủ tục xuất khẩu tại chỗ theo quy định.
>> Lưu ý:
+ Để biết chính xác doanh nghiệp mình có thuộc trường hợp tương đương mà các doanh nghiệp chế xuất và đối tác của họ có thể mở hoặc không cần mở tờ khai hải hay không? Doanh nghiệp có thể tra cứu trong Điều 74 của Thông tư 38/2015/TT-BTC, Khoản 50 Điều 1 của Thông tư 39/2018/TT-BTC và Mục 11 Công văn 18195/BTC-TCHQ.
+ Trong các trường hợp không cần thực hiện thủ tục hải quan, doanh nghiệp chế xuất cần lập và lưu trữ chứng từ, sổ chi tiết lượng hàng hóa đưa vào và đưa ra theo các quy định của Bộ Tài chính, đồng thời hoàn thiện chế độ kế toán và kiểm toán để xác định rõ mục đích mua và nguồn hàng hóa.
– Trường hợp 4: Mua bán 3 bên với trường hợp người giao hàng và người nhận hàng cùng 1 quốc gia thì trung gian mua đi bán lại sẽ không cần mở tờ khai hàng hóa nhập khẩu
Điển hình như: Công ty Việt Nam mua hàng từ công ty A đặt tại Hồng Kông, sau đó yêu cầu công ty HK1 (A) giao hàng cho công ty B (một khách hàng của công ty Việt Nam) tại Hồng Kông (KH2). Trong trường hợp này, công ty Việt Nam không cần mở tờ khai nhập khẩu hoặc xuất khẩu. Thay vào đó, công ty HK1 (A) sẽ mở tờ khai hàng hóa xuất khẩu tại chỗ, bán hàng cho công ty Việt Nam, những địa chỉ giao hàng là KH2. Công ty B (khách hàng của công ty Việt Nam) cũng sẽ mở tờ khai đối ứng nhập khẩu tại chỗ để nhận hàng từ công ty HK1 (A).
>>Tóm lại, trong các trường hợp không cần mở tờ khai, việc lập và lưu trữ chứng từ hải quan là rất quan trọng để đảm bảo rõ ràng về mục đích mua và nguồn hàng mua.
Thứ 2: Những trường hợp nào doanh nghiệp cần hủy tờ khai nhập khẩu?
Trong quá trình quản lý tờ khai hải quan nhập khẩu, có những tình huống đặc biệt mà doanh nghiệp cần xem xét và thực hiện việc hủy tờ khai. Một trong những trường hợp đó là khi doanh nghiệp vô tình khai nhiều tờ khai hải quan cho cùng một kiện, gói hàng hóa. Việc này có thể xảy ra do sự nhầm lẫn trong quy trình khai báo hoặc các nguyên nhân khác. Để giải quyết vấn đề này, doanh nghiệp cần thực hiện thủ tục hủy tờ khai hải quan, đồng thời tuân theo quy định của cơ quan hải quan.
Ngoài ra, có các trường hợp khác như: bao bì, bưu kiện hàng hóa đã được khai báo trên tờ khai hải quan và đã được tiêu hủy theo quy định tại Việt Nam. Cũng như khi tờ khai hải quan trị giá thấp hoặc khai sai thông tin và không thể sửa đổi, bổ sung theo quy định. Trong những trường hợp này, quy trình hủy tờ khai sẽ được áp dụng để đảm bảo tính minh bạch và tuân thủ quy định của cơ quan hải quan.
Ngoại lệ xảy ra khi hàng hóa đã qua các bước thông quan, giải phóng và đã rời khỏi khu vực kiểm soát hải quan hoặc đã được xuất khẩu. Cũng như khi người nhận hàng từ chối nhận bao bì, bưu kiện hàng hóa nhập khẩu đã khai báo nhưng chưa được thông quan. Trong những trường hợp này, doanh nghiệp cũng cần xử lý thủ tục hủy tờ khai hải quan để đảm bảo tính chính xác và pháp lý trong quá trình nhập khẩu.
Thứ 3: Doanh nghiệp nên lựa chọn mở tờ khai nhập khẩu qua đơn vị thứ 3 hay tự mở tờ khai nhập khẩu?
Để đảm bảo tính chính xác và tuân thủ hải quan đòi hỏi doanh nghiệp cần nắm chắc kiến thức chuyên sâu về hàng hóa, quy trình xuất nhập khẩu, pháp luật và các chính sách ưu đãi thuế liên quan đến sản phẩm nhập khẩu của doanh nghiệp cũng như các kiến thức khác (như: kiểm soát quá trình giao nhận hàng hóa – logistics, kiểm soát chứng từ chuyên ngành kèm theo, nguồn gốc xuất xứ, …)
Do đó, tùy thuộc vào quy mô, chiến lược kinh doanh và khả năng tự quản lý quá trình logistics mà doanh nghiệp có thể quyết định giữ quyền kiểm soát bằng cách tự mở tờ khai hoặc chọn sử dụng dịch vụ từ các đơn vị thứ 3:
– Phần lớn các doanh nghiệp vừa, nhỏ hay thậm chí là các doanh nghiệp lớn sẽ ưu tiên sử dụng dịch vụ mở tờ khai hải quan từ đơn vị thứ 3 như: đơn vị khai báo hải quan, logistics, forwarder do lệ phí tờ khai hải quan không quá lớn so với trị giá toàn bộ lô hàng (Đâu đó tầm 800.000 – 1.000.000vnd tùy từng đơn vị hỗ trợ).
– Mặt khác, một số doanh nghiệp lựa chọn tự mở tờ khai hải quan do có lượng hàng xuất nhập khẩu lớn, đều đặn, doanh nghiệp được hưởng chính sách ưu đãi từ chính phủ hoặc các doanh nghiệp có nguồn lực riêng chuyên phụ trách xử lý tờ khai hải quan (đảm bảo năng lực chuyên sâu về sản phẩm, quy trình logistic, am hiểu về hải quan và luật hải quan…
Như vậy, quyết định lựa chọn tự mở tờ khai hay sử dụng dịch vụ từ đơn vị thứ 3 là tùy thuộc ở bạn, điều này đòi hỏi sự cân nhắc kỹ lưỡng để đảm bảo hiệu quả vận hành, chiến lược kinh doanh cũng như tính tuân thủ hải quan tối ưu.
Thứ 4: Thế nào là một tờ khai nhập khẩu tuân thủ hải quan?
Một tờ khai tuân thủ hải quan, là tờ khai đáp ứng theo đúng mẫu tờ khai nhập khẩu và điền chính xác các tiêu chí trên tờ khai hải quan Như vậy, để tránh tình trạng bị nhầm lẫn nội dung cũng như việc kê khai chuẩn chỉnh nhất, không mất thời gian cho chủ hàng, doanh nghiệp cần đáp ứng đúng các yêu cầu trong tờ khai hải quan bao gồm:
– Một số điểm doanh nghiệp cần lưu ý về mặt hình thức khi điền hoặc kiểm tra tờ khai nhập khẩu:
+ Kích thước & loại giấy: Thông thường, việc sử dụng giấy A4 trắng để khai hải quan hàng hóa là phổ biến để điền tờ khai hải quan. Không được dùng giấy màu. Khi xuất hàng sẽ có những tờ khai hải quan khác so với hàng nhập để tránh nhầm lẫn trong quá trình sử dụng.
+ Mẫu tờ khai: Doanh nghiệp sử dụng mẫu tờ khai hải quan chính thức do cơ quan hải quan cung cấp để đảm bảo thông tin được điền đúng định dạng và theo quy định.
Sau nhiều giai đoạn khác nhau, tờ khai hải quan nhập khẩu đã có những thay đổi nhất định. Do đó, kể từ tháng 4/2014, các doanh nghiệp xuất nhập khẩu phải sử dụng tờ khai điện tử in trực tiếp từ phần mềm hải quan.
Hiện tại, việc khai báo hải quan nhập khẩu sẽ được thực hiện thông qua phần mềm VNACCS với một định dạng chung cho tờ khai hải quan được áp dụng. Tuy nhiên, mặc dù đã có sự chuyển đổi này, một số chi cục hải quan vẫn tiếp tục sử dụng phương thức truyền thống khi khai báo hàng phi mậu dịch. Trong trường hợp này, đại diện của doanh nghiệp phải tiến hành mua tờ khai hải quan giấy tại chi cục hải quan. Sau đó, các thông tin liên quan cần phải được điền thủ công vào tờ khai hải quan.
– Một số điểm doanh nghiệp cần lưu ý về mặt nội dung khi điền hoặc kiểm tra tờ khai nhập khẩu:
Như đã đề cập trước đó, để tránh nhầm lẫn về nội dung và đảm bảo sự chuẩn chỉnh nhất trong quá trình kê khai hải quan, cũng như tránh lãng phí thời gian của nhà quản lý trong việc kiểm tra lại toàn bộ tờ khai nhập khẩu. Một điều quan trọng nhất của bạn lúc này là việc xây dựng được đội ngũ nhân sự chuyên kê khai/ rà soát tờ khai hải quan vững chuyên môn nghiệp vụ hải quan, am hiểu sản phẩm, quy trình logistics và tỷ mỉ trong việc kê khai và rà soát nội dung tờ khai hải quan để đảm bảo các chỉ tiêu trong tờ khai hải quan đáp ứng đúng quy định pháp luật:
– Góc trái của tờ khai: Người khai hải quan ghi rõ tên Chi cục Hải quan đăng ký tờ khai, Chi cục hải quan cửa khẩu xuất khẩu.
– Ở phần giữa của tờ khai: Số tham chiếu và ngày giờ gửi: đây là số do hệ thống cấp tự động cho mỗi tờ khai khi người khai hải quan gửi dữ liệu khai báo hải quan điện tử tới hệ thống để đăng ký kê khai hàng hóa xuất khẩu.
Số tờ khai, ngày giờ đăng ký: phần này là số thứ tự của số đăng ký tờ khai hàng ngày theo từng loại hình xuất khẩu tại từng Chi cục Hải quan do hệ thống đã tự động ghi lại. Với trường hợp cần ghi thủ công thì công chức Hải quan sẽ ghi đầy đủ cả số tờ khai, kỹ thiệu loại hình xuất khẩu hàng hóa, ký hiệu Chi cục hải quan đăng ký theo trật tự: Số tờ khai/XK/loại hình/đơn vị đăng ký tờ khai, số lượng phụ lục tờ khai và ký tên đóng dấu công chức.
– Phần bên phải tờ khai: Phương thức thủ công: công chức hải quan sẽ tiếp nhận đăng ký tờ khai hàng hóa xuất khẩu ký tên và đóng dấu công chức.
Bên cạnh đó doanh nghiệp cũng cần đảm bảo tính chính xác khi liệt kê các thông tin chỉ tiêu trên tờ khai nhập khẩu theo thông tư 38/2018/TT-BTC. Ngoài ra, từ ngày 4/2014, hải quan đã áp dụng hệ thống VNACCS/VCIS để thông quan hàng hóa. Nội dung tờ khai do đó cũng thay đổi nhiều, như hình dưới đây.
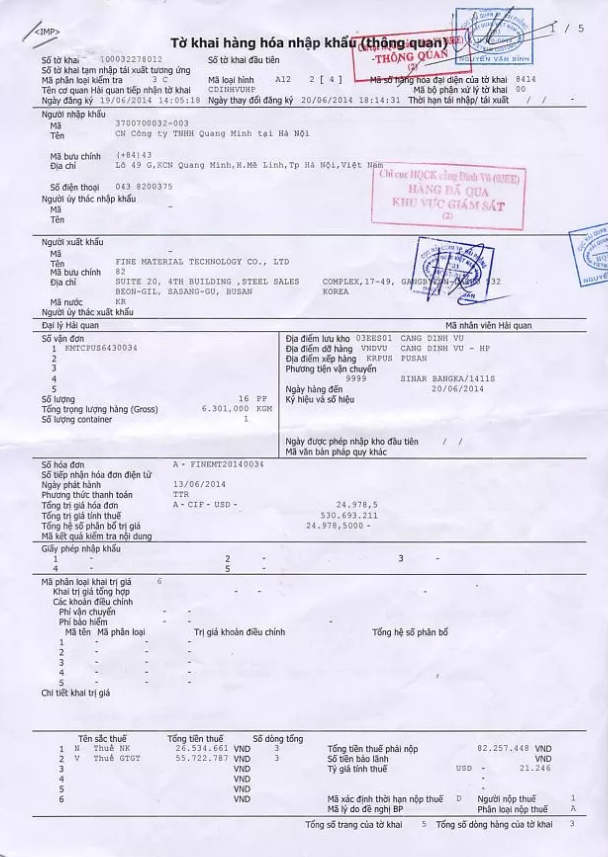
Mẫu tờ khai nhập khẩu (Nguồn: VNACCS)
Mẫu tờ khai hải quan nhập khẩu (Nguồn: VNACCS)
Lưu ý: Hải quan không còn đóng dấu xanh đỏ trên tờ khai như thời gian đầu mới triển khai mẫu này. Nghĩa là, kể cả với tờ khai thông quan, bạn cũng chỉ thấy như bản in từ máy tính ra mà thôi, không có dấu gì cả.
Bên cạnh đó, để hoàn mở tờ khai nhập khẩu, doanh nghiệp cần lưu ý một số điểm sau:
– Về bộ hồ sơ hải quan, bao gồm:
- Tờ khai hải quan hoặc chứng từ thay thế tờ khai hải quan;
- Chứng từ có liên quan, ví dụ như hợp đồng mua bán hàng hóa, hóa đơn thương mại, chứng từ vận tải, chứng từ chứng nhận xuất xứ hàng hóa, giấy phép xuất khẩu, nhập khẩu, văn bản thông báo kết quả kiểm tra hoặc miễn kiểm tra chuyên ngành,..
>>Lưu ý: Tùy vào từng trường hợp cụ thể sẽ có yêu cầu chứng từ liên quan khác nhau. Các chứng từ trong hồ sơ hải quan là chứng từ giấy hoặc chứng từ điện tử. Nếu doanh nghiệp nộp tài liệu điện tử thì bạn cần đảm bảo tính toàn vẹn và định dạng phù hợp với Luật giao dịch điện tử.
– Về thời hạn thông quan tờ khai nhập khẩu:
- Đối với hàng hóa nhập khẩu, nộp trước ngày hàng hóa đến cửa khẩu hoặc trong thời hạn 30 ngày kể từ ngày hàng hóa đến cửa khẩu;
- Tờ khai hải quan có giá trị làm thủ tục hải quan trong thời hạn 15 ngày kể từ ngày đăng ký.
– Về địa điểm nộp tờ khai hải quan đối với hàng hóa nhập khẩu:
Hàng hóa nhập khẩu được đăng ký tờ khai tại trụ sở Chi cục Hải quan cửa khẩu nơi quản lý địa điểm lưu giữ hàng hóa, cảng đích ghi trên vận tải đơn, hợp đồng vận chuyển hoặc Chi cục Hải quan ngoài cửa khẩu nơi doanh nghiệp có trụ sở hoặc nơi hàng hóa được chuyển đến;
>> Như vậy, thời hạn nộp tờ khai hải quan là trong vòng 30 ngày kể từ ngày hàng hóa đến cửa khẩu, bên nhập khẩu phải đến Chi cục Hải quan để thực hiện việc nộp tờ khai hải quan.
Thứ 5: Vì sao nhà quản lý cần đẩy mạnh kiểm soát hệ thống tờ khai nhập khẩu?
Quản lý hệ thống tờ khai nhập khẩu trong doanh nghiệp không chỉ là trách nhiệm pháp lý đối với các doanh nghiệp hoạt động trong ngành mà đây còn là tấm bản đồ chiến lược quyết định lợi thế cạnh tranh của doanh nghiệp trên thị trường thương mại nước nhà. Vì sao vậy?
– Trước hết, để nhập khẩu hàng hóa, thông quan và lấy hàng từ cửa khẩu về kho, mỗi doanh nghiệp cần xuất trình tờ khai nhập khẩu để hoàn thiện thủ tục thông quan và đảm bảo thực hiện trọn vẹn nghĩa vụ kê khai đối với cơ quan Hải quan. Bên cạnh đó, bằng cách đưa ra các thông tin cần thiết, chính xác trên tờ khai nhập khẩu doanh nghiệp có thể tận dụng các ưu đãi thuế, giảm thiểu chi phí thuế từ ưu đãi chính phủ hoặc hiệp định tự do FTA. Từ đó giúp hàng hóa được phân loại đúng, giảm nguy cơ kiểm tra chuyên môn và tối ưu hóa thời gian và chi phí vận chuyển. Đồng thời, chúng như tấm giấy thông hành giúp doanh nghiệp quản trị uy tín và tài chính doanh nghiệp một cách hiệu quả.
– Ngoài ra, việc đưa ra các thông tin đầy đủ và chính xác còn tạo ra cơ hội tối ưu hóa quá trình kinh doanh bằng cách sử dụng thông tin từ tờ khai nhập khẩu để nắm bắt được xu hướng thị trường, dự báo chi phí và rủi ro, từ đó đưa ra quyết định chiến lược đúng đắn.
Chiến lược tuân thủ & nâng cao hiệu suất quản lý hệ thống tờ khai nhập khẩu
Trong nền kinh tế toàn cầu, sự phát triển vượt bậc của giao thương hàng hóa ngày một tăng, không chỉ doanh nghiệp bạn mà rất nhiều doanh nghiệp đang mở rộng thị trường, mở rộng quy mô nhập khẩu dẫn đến sự gia tăng về tờ khai. Từ đó tạo nên áp lực lớn cho nhà quản lý trong công tác kiểm soát và quản lý tờ khai nhập khẩu nói riêng và chứng từ hải quan nói chung. Do đó để đảm bảo tiết kiệm thời gian, chi phí và hiệu quả quản lý tờ khai hải quan số lượng lớn, doanh nghiệp có thể tham khảo những cách sau đây:
– Sử dụng công nghệ thông tin trong quản lý, kê khai, lưu trữ và kiểm soát số lượng lớn tờ khai hải quan:
Hiện nay, phần lớn các doanh nghiệp có quy mô lớn đã áp dụng các công nghệ hiện đại để giảm thiểu tối đa sai sót ra rủi ro có thể xảy ra như:
- Hệ thống ERP: ERP tích hợp nhiều chức năng quản lý trong doanh nghiệp, bao gồm cả quản lý hải quan. Điều này giúp đồng bộ thông tin, tăng cường sự hiểu biết về hoạt động kinh doanh và tối ưu hóa quy trình liên quan đến tờ khai hải quan.
- Blockchain: Công nghệ blockchain tạo ra một hệ thống dữ liệu phân tán và bảo mật, giúp đảm bảo tính minh bạch và an ninh trong quản lý và lưu trữ thông tin từ tờ khai hải quan. Nó cũng giúp giảm thiểu rủi ro lỗi và gian lận.
- Công nghệ OCR (Optical Character Recognition): OCR chuyển đổi hình ảnh hoặc văn bản từ giấy tờ hải quan thành dữ liệu có thể xử lý được. Điều này giảm thiểu công việc nhập liệu thủ công, giảm thiểu sai sót và tăng cường chính xác.
- Cổng Thông Tin Hải Quan Điện Tử: Sử dụng cổng thông tin hải quan điện tử để gửi và nhận thông tin từ cơ quan hải quan một cách nhanh chóng và hiệu quả. Bên cạnh việc kê khai tờ khai nhập khẩu trên ecus5vnaccs thì Cổng này còn hỗ trợ doanh nghiệp giảm thời gian chờ đợi và tối ưu hóa quy trình thông quan…
– Tạo sự liên kết chặt chẽ giữa các phòng ban xuất nhập khẩu – kho – kế toán để đảm bảo sự đồng nhất giữa các số liệu về nguyên vật liệu, thành phẩm, mã HS, trị giá hải quan, đơn vị hàng hóa,… các thông tin khác liên quan.
Giải đáp câu hỏi liên quan đến tờ khai nhập khẩu
1.Trường hợp doanh nghiệp nhập sản xuất xuất khẩu từ khu phi thuế quan sẽ áp dụng mã loại hình E31 hay A12? Và chính sách thuế áp dụng đối với hàng hóa nhập sản xuất xuất khẩu từ khu phi thuế quan ra sao?
Trả lời:
Trường hợp doanh nghiệp chế xuất bán hàng cho tổ chức, cá nhân nước ngoài nhưng được tổ chức, cá nhân nước ngoài chỉ định giao hàng cho doanh nghiệp nội địa thông qua hợp đồng mua bán giữa doanh nghiệp nội địa với doanh nghiệp nước ngoài thì hàng hóa do doanh nghiệp nội địa nhập khẩu tại chỗ từ doanh nghiệp chế xuất được miễn thuế nhập khẩu nếu đáp ứng các quy định tại khoản 2 Điều 12 Nghị định số 134/2016/NĐ-CP được sửa đổi, bổ sung tại khoản 6 Điều 1 Nghị định số 18/2021/NĐ-CP sẽ áp dụng:
- Tờ khai sử dụng mã loại hình E31 – nhập nguyên liệu sản xuất xuất khẩu
- Được miễn thuế nhập khẩu, không chịu thuế GTGT.
2. Cách xử lý hàng hóa xuất khẩu tại chỗ đã hoàn thành giao dịch nhưng người nhập khẩu tại chỗ chưa mở tờ khai nhập khẩu tại chỗ đối ứng
Trả lời:
Trong trường hợp nhập khẩu chưa thực hiện thủ tục hải quan nhập khẩu tại chỗ, và được nhưng chi cục hải quan đã xác định được trách nhiệm của người xuất khẩu, người nhập khẩu tại chỗ, giao dịch giữa các bên là có thật và đã hoàn thành việc giao nhận hàng hóa thì:
- Nếu hàng hóa chưa đưa vào sản xuất, tiêu dùng: Doanh nghiệp sẽ được chi cục hải quan nhập khẩu tại chỗ hướng dẫn thực hiện thủ tục nhập khẩu hàng hóa. Tuy nhiên, do có vi phạm thủ tục hải quan, nên doanh nghiệp có thể phải đối mặt với xem xét và xử phạt vi phạm hành chính theo quy định.
- Nếu hàng hóa đã đưa vào sản xuất, tiêu dùng: Doanh nghiệp sẽ bị xử lý theo quy định do không thực hiện thủ tục đăng ký tờ khai hải quan. Chi cục hải quan nhập khẩu tại chỗ sẽ phối hợp với chi cục hải quan xuất khẩu tại chỗ để xác nhận thông tin từ hồ sơ vụ việc cụ thể và áp dụng thuế và xử phạt vi phạm hành chính theo quy định.
Đối với tờ khai xuất khẩu tại chỗ chưa có tờ khai nhập khẩu tại chỗ đối ứng, cục hải quan các tỉnh, thành phố sẽ thực hiện nghiêm việc theo dõi để kịp thời phân loại, xử lý các tờ khai xuất khẩu tại chỗ chưa có tờ khai nhập khẩu tại chỗ hoặc các tờ khai xuất khẩu tại chỗ đã có tờ khai nhập khẩu tại chỗ nhưng người xuất khẩu chưa thông báo thông tin tờ khai nhập khẩu tại chỗ.
>> Do đó, để đảm bảo tính tuân thủ hải quan, giảm thiểu rủi ro và ngăn ngừa các thiệt hại về tài chính và uy tín doanh nghiệp, đơn vị cần xây dựng và duy trì hệ thống quản lý nội bộ chặt chẽ giữa các phòng ban, kiểm soát thông tin chính xác và hợp tác chặt chẽ với các cơ quan hải quan hoặc các chuyên gia hải quan hàng đầu để nắm bắt kịp thời đổi mới về pháp luật và có được nhiều giải pháp xử lý vấn đề hải quan phát sinh một cách hiệu quả.
3. Doanh nghiệp chế xuất nhập khẩu từ kho ngoại quan thì sử dụng loại hình nào?
Trả lời:
Về việc sử dụng mã loại hình đối với hàng hóa từ kho ngoại quan xuất khẩu đi nước ngoài hoặc vào các khu phi thuế quan và hàng hóa của doanh nghiệp chế xuất nhập khẩu từ kho ngoại quan thì doanh nghiệp sử dụng:
- Mã loại hình A31 (Nhập khẩu hàng hóa để sửa chữa, tái chế) khi muốn nhập khẩu hàng hóa để tiến hành sửa chữa hoặc tái chế theo hướng dẫn tại công văn số 2765/TCHQ-GSQL.
- Mã loại hình B13 (Xuất khẩu hàng đã nhập khẩu) khi đã nhập khẩu hàng hóa và muốn xuất khẩu nó, doanh nghiệp sử dụng mã loại hình B13.
- Mã loại hình G13 (Tạm nhập miễn thuế khi sửa chữa, tái chế): Nếu từ ngày 01/06/2021, doanh nghiệp muốn nhập khẩu hàng hóa đã xuất khẩu để thực hiện sửa chữa, tái chế và miễn thuế, họ sử dụng mã loại hình G13 theo Quyết định 1357/QĐ-TCHQ.
- Mã loại hình G23 (Tái xuất hàng tạm nhập miễn thuế) sau khi sửa chữa, tái chế xong hàng hóa, doanh nghiệp sử dụng mã G23 khi xuất khẩu để tái xuất hàng đã nhập miễn thuế.
>> Do đó, có thể thấy việc lựa chọn mã loại hình phụ thuộc chính vào mục tiêu cụ thể của doanh nghiệp và các quy định pháp luật hiện hành. Vì thế bên cạnh việc kiểm soát và quản lý tốt tờ khai hải quan, mỗi doanh nghiệp tham gia vào quá trình xuất nhập khẩu cũng cần liên tục theo dõi, cập nhật những thông tin mới nhất từ pháp luật hải quan hoặc các chuyên gia hải quan uy tín.
Như vậy thông qua bài viết này TACA đã cùng bạn làm bật những điểm quan trọng nhất về tờ khai hải quan mà nhà quản lý, và ban lãnh đạo doanh nghiệp xuất nhập khẩu cần quan tâm, để từ đó nêu bật giải pháp giúp bạn kiểm soát và quản lý hệ thống kiểm soát tờ khai hải quan một cách hiệu quả, tiết kiệm thời gian chi phí mà vẫn khai thác triệt để lợi ích tiềm năng của FTA. Để giải đáp thêm bất cứ thắc mắc nào liên quan đến chứng từ hải quan, quy trình, thủ tục thông quan hàng hóa hoặc xử lý các vấn đề kiểm tra sau thông quan (báo cáo quyết toán hải quan, mã HS, trị giá hải quan, rà soát giấy chứng nhận xuất xứ hàng hóa C/O, xin công văn gửi Tổng cục hải quan…)
Dịch vụ hải quan toàn diện dành cho doanh nghiệp xuất nhập khẩu
>> Tham khảo thêm:
- Dịch vụ hải quan toàn diện dành cho doanh nghiệp xuất nhập khẩu
- Dịch vụ đánh giá tuân thủ và kiểm tra sức khỏe hải quan
- Dịch vụ đánh giá và đề xuất mã HS (mã hàng hóa)
- Dịch vụ báo cáo quyết toán hải quan
- Dịch vụ tư vấn tối ưu công văn gửi hải quan
- Dịch vụ hỗ trợ xin áp dụng và gia hạn doanh nghiệp ưu tiên
- Dịch vụ Hỗ trợ Kiểm tra sau thông quan
- Dịch vụ rà soát và xác định Trị giá hải quan
- Dịch vụ tư vấn hải quan – giải pháp tối ưu thời gian, chi phí hiệu quả
- Dịch vụ tham vấn hải quan TACA
- Đào tạo Inhouse Hải quan chuyên sâu theo đặc thù doanh nghiệp
Hoặc vui lòng liên hệ với TACA theo Hotline CSKH: 0982 518 586
Taca Import & Export Consulting,
Bài viết liên quan







Liên hệ chúng tôi
Trụ sở chính
Tầng 2, tòa A, Chelsea Residences, số 48 Trần Kim Xuyến, Phường Yên Hoà, TP Hà Nội.
Hotline: 0982 518 586
Support@taca.edu.vn
Chi nhánh
Tầng 18, Tòa nhà Vincom Center Đồng Khởi, 72 Lê Thánh Tôn, Phường Bến Nghé, Quận 1, HCM
Hotline: 0985 611 911