Quyết toán thuế TNCN là một trong những thủ tục quan trọng mà cả người lao động và doanh nghiệp đều không thể bỏ qua. Đây không chỉ là trách nhiệm tuân thủ pháp luật, mà còn đảm bảo quyền lợi hợp pháp của mỗi cá nhân, tổ chức. Với những quy định và chính sách thuế luôn thay đổi, việc cập nhật thông tin mới nhất về quyết toán thuế TNCN sẽ giúp mọi người chủ động và tránh những sai sót không đáng có.
Trong bài viết này, chúng ta sẽ cùng tìm hiểu những điểm mới nhất trong quyết toán thuế TNCN, từ thủ tục đến các lưu ý đặc biệt mà người lao động và doanh nghiệp cần biết để bảo vệ quyền lợi của mình.
Đối tượng phải quyết toán thuế TNCN
Quyết toán thuế TNCN được hiểu là việc cá nhân có thu nhập chịu thuế từ tiền lương và tiền công tự quyết toán hoặc ủy quyền quyết toán cho nơi trả thu nhập tiến hành kê khai số thuế TNCN trong một năm tính thuế với cơ quan Thuế về các vấn đề bao gồm: số thuế cần phải nộp thêm, hoàn trả số thuế đã nộp thừa và bù trừ thuế vào kỳ tiếp theo.
Nếu cá nhân không thực hiện quyết toán thuế TNCN, có thể gặp phải các rắc rối sau:
1) Bị xử phạt vi phạm hành chính nếu cá nhân phải nộp thêm thuế nhưng không nộp hồ sơ kê khai đúng hạn và bị cơ quan Thuế phát hiện.
2) Nếu cá nhân đã nộp thừa tiền thuế mà không kê khai quyết toán đúng thời hạn, số thuế nộp thừa sẽ không được hoàn trả và cũng không được phép bù trừ vào các kỳ thuế tiếp theo.
Như vậy, căn cứ theo Điều 8 Nghị định 126/2020/NĐ-CP và Công văn 883/TCT-DNNCN, đối tượng phải quyết toán thuế TNCN thuộc 1 trong 3 đối tượng sau:
Tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công cho người lao động;
Cá nhân có thu nhập từ tiền lương, tiền công ủy quyền quyết toán thuế TNCN cho tổ chức, cá nhân trả thu nhập;
Cá nhân có thu nhập từ tiền lương, tiền công trực tiếp quyết toán thuế với cơ quan thuế khi có thu nhập từ hai nơi trở lên và không đủ điều ủy quyền quyết toán thuế.
Tuy nhiên, nếu bạn có số thuế phải nộp thêm sau khi quyết toán nhỏ hơn hoặc bằng 50.000đ; Hay số thuế phải nộp ít hơn số thuế đã tạm nộp (Trường hợp này nếu bạn thực hiện quyết toán thuế TNCN sẽ được hoàn thuế hoặc bù trừ thuế cho kỳ sau) và nếu cá nhân có thu nhập từ tiền công, tiền lương và thu nhập vãng lai ở nơi khác, không vượt quá 10 triệu đồng/tháng, và đã được khấu trừ thuế thu nhập cá nhân 10% thì không cần thực hiện quyết toán thuế TNCN.
Còn đối với doanh nghiệp, hộ kinh doanh trả thu nhập từ tiền lương, tiền công, nếu trong năm không phát sinh trả thu nhập hay tạm ngừng hoạt động, kinh doanh toàn bộ năm dương lịch nào đó thì cũng thuộc diện không phải quyết toán thuế TNCN.
>> Trọn bộ kiến thức về quyết toán thuế TNCN và các loại thuế khác tại: Quyết toán thuế – Tất cả những điều doanh nghiệp cần nắm rõ để tối ưu hóa lợi ích và tránh rủi ro pháp lý
Lưu ý trường hợp phải trực tiếp quyết toán thuế TNCN
Theo Luật Quản lý Thuế, sẽ có một số trường hợp cá nhân không được ủy quyền quyết toán thuế TNCN mà cần phải trực tiếp quyết toán thuế. Cụ thể như sau:
Trường hợp 1: Cá nhân cư trú có thu nhập từ tiền lương, tiền công từ 2 nơi trở lên mà không đáp ứng điều kiện được ủy quyền
Nếu cá nhân cư trú có thu nhập từ 2 nguồn tiền lương, tiền công trở lên mà không đáp ứng điều kiện để ủy quyền cho tổ chức quyết toán thay, thì cần trực tiếp khai quyết toán thuế TNCN với cơ quan thuế. Điều này áp dụng nếu có số thuế cần nộp thêm hoặc có số thuế nộp thừa cần được hoàn trả hoặc bù trừ vào kỳ khai thuế tiếp theo.
Cá nhân ở Việt Nam trong năm dương lịch đầu tiên dưới 183 ngày, nhưng ở đủ 183 ngày trong 12 tháng liên tục kể từ ngày đến Việt Nam. Khi đó, kỳ quyết toán thuế TNCN đầu tiên sẽ là 12 tháng tính từ ngày đầu tiên có mặt tại Việt Nam.
Trường hợp 2: Người nước ngoài kết thúc hợp đồng làm việc khai quyết toán thuế trước khi xuất cảnh.
Cá nhân là người nước ngoài khi kết thúc hợp đồng làm việc tại Việt Nam, cần khai quyết toán thuế TNCN với cơ quan thuế trước khi rời Việt Nam. Nếu cá nhân chưa kịp thực hiện quyết toán thuế trước khi xuất cảnh, họ có thể ủy quyền cho tổ chức trả thu nhập hoặc một tổ chức, cá nhân khác quyết toán thay. Trường hợp tổ chức nhận ủy quyền quyết toán, tổ chức này chịu trách nhiệm về các khoản thuế cần nộp thêm hoặc số thuế nộp thừa cần được hoàn trả cho cá nhân.
Trường hợp 3: Cá nhân cư trú có thu nhập từ tiền lương, tiền công được trả từ nước ngoài
Nếu cá nhân cư trú nhận thu nhập từ nước ngoài, hoặc từ các tổ chức quốc tế, Đại sứ quán, Lãnh sự quán mà chưa thực hiện khấu trừ thuế trong năm, thì cá nhân này phải tự quyết toán TNCN với cơ quan thuế. Điều này được áp dụng nếu cá nhân có số thuế phải nộp thêm hoặc có khoản thuế nộp thừa đề nghị hoàn hoặc bù trừ vào kỳ khai thuế tiếp theo.
Trường hợp 4: Cá nhân cư trú có thu nhập từ tiền lương, tiền công đồng thời thuộc diện xét giảm thuế
Nếu cá nhân cư trú có thu nhập từ tiền lương, tiền công và đồng thời thuộc diện được xét giảm thuế do thiên tai, hỏa hoạn, tai nạn, hoặc bệnh hiểm nghèo gây ảnh hưởng đến khả năng nộp thuế, cá nhân cần trực tiếp khai quyết toán với cơ quan thuế mà không được ủy quyền cho tổ chức trả thu nhập thực hiện thay.
>> Tìm hiểu thêm: Kiểm tra thuế thu nhập cá nhân: Cơ quan thuế kiểm tra khi nào và doanh nghiệp cần kiểm tra những đầu mục gì?
Các giấy tờ cần có trong hồ sơ quyết toán thuế TNCN
Để có được một bộ hồ sơ quyết toán thuế TNCN trọn vẹn, chuẩn chỉnh, bạn cần phải nắm rõ các giấy tờ buộc phải có trong đó. Cụ thể như sau:
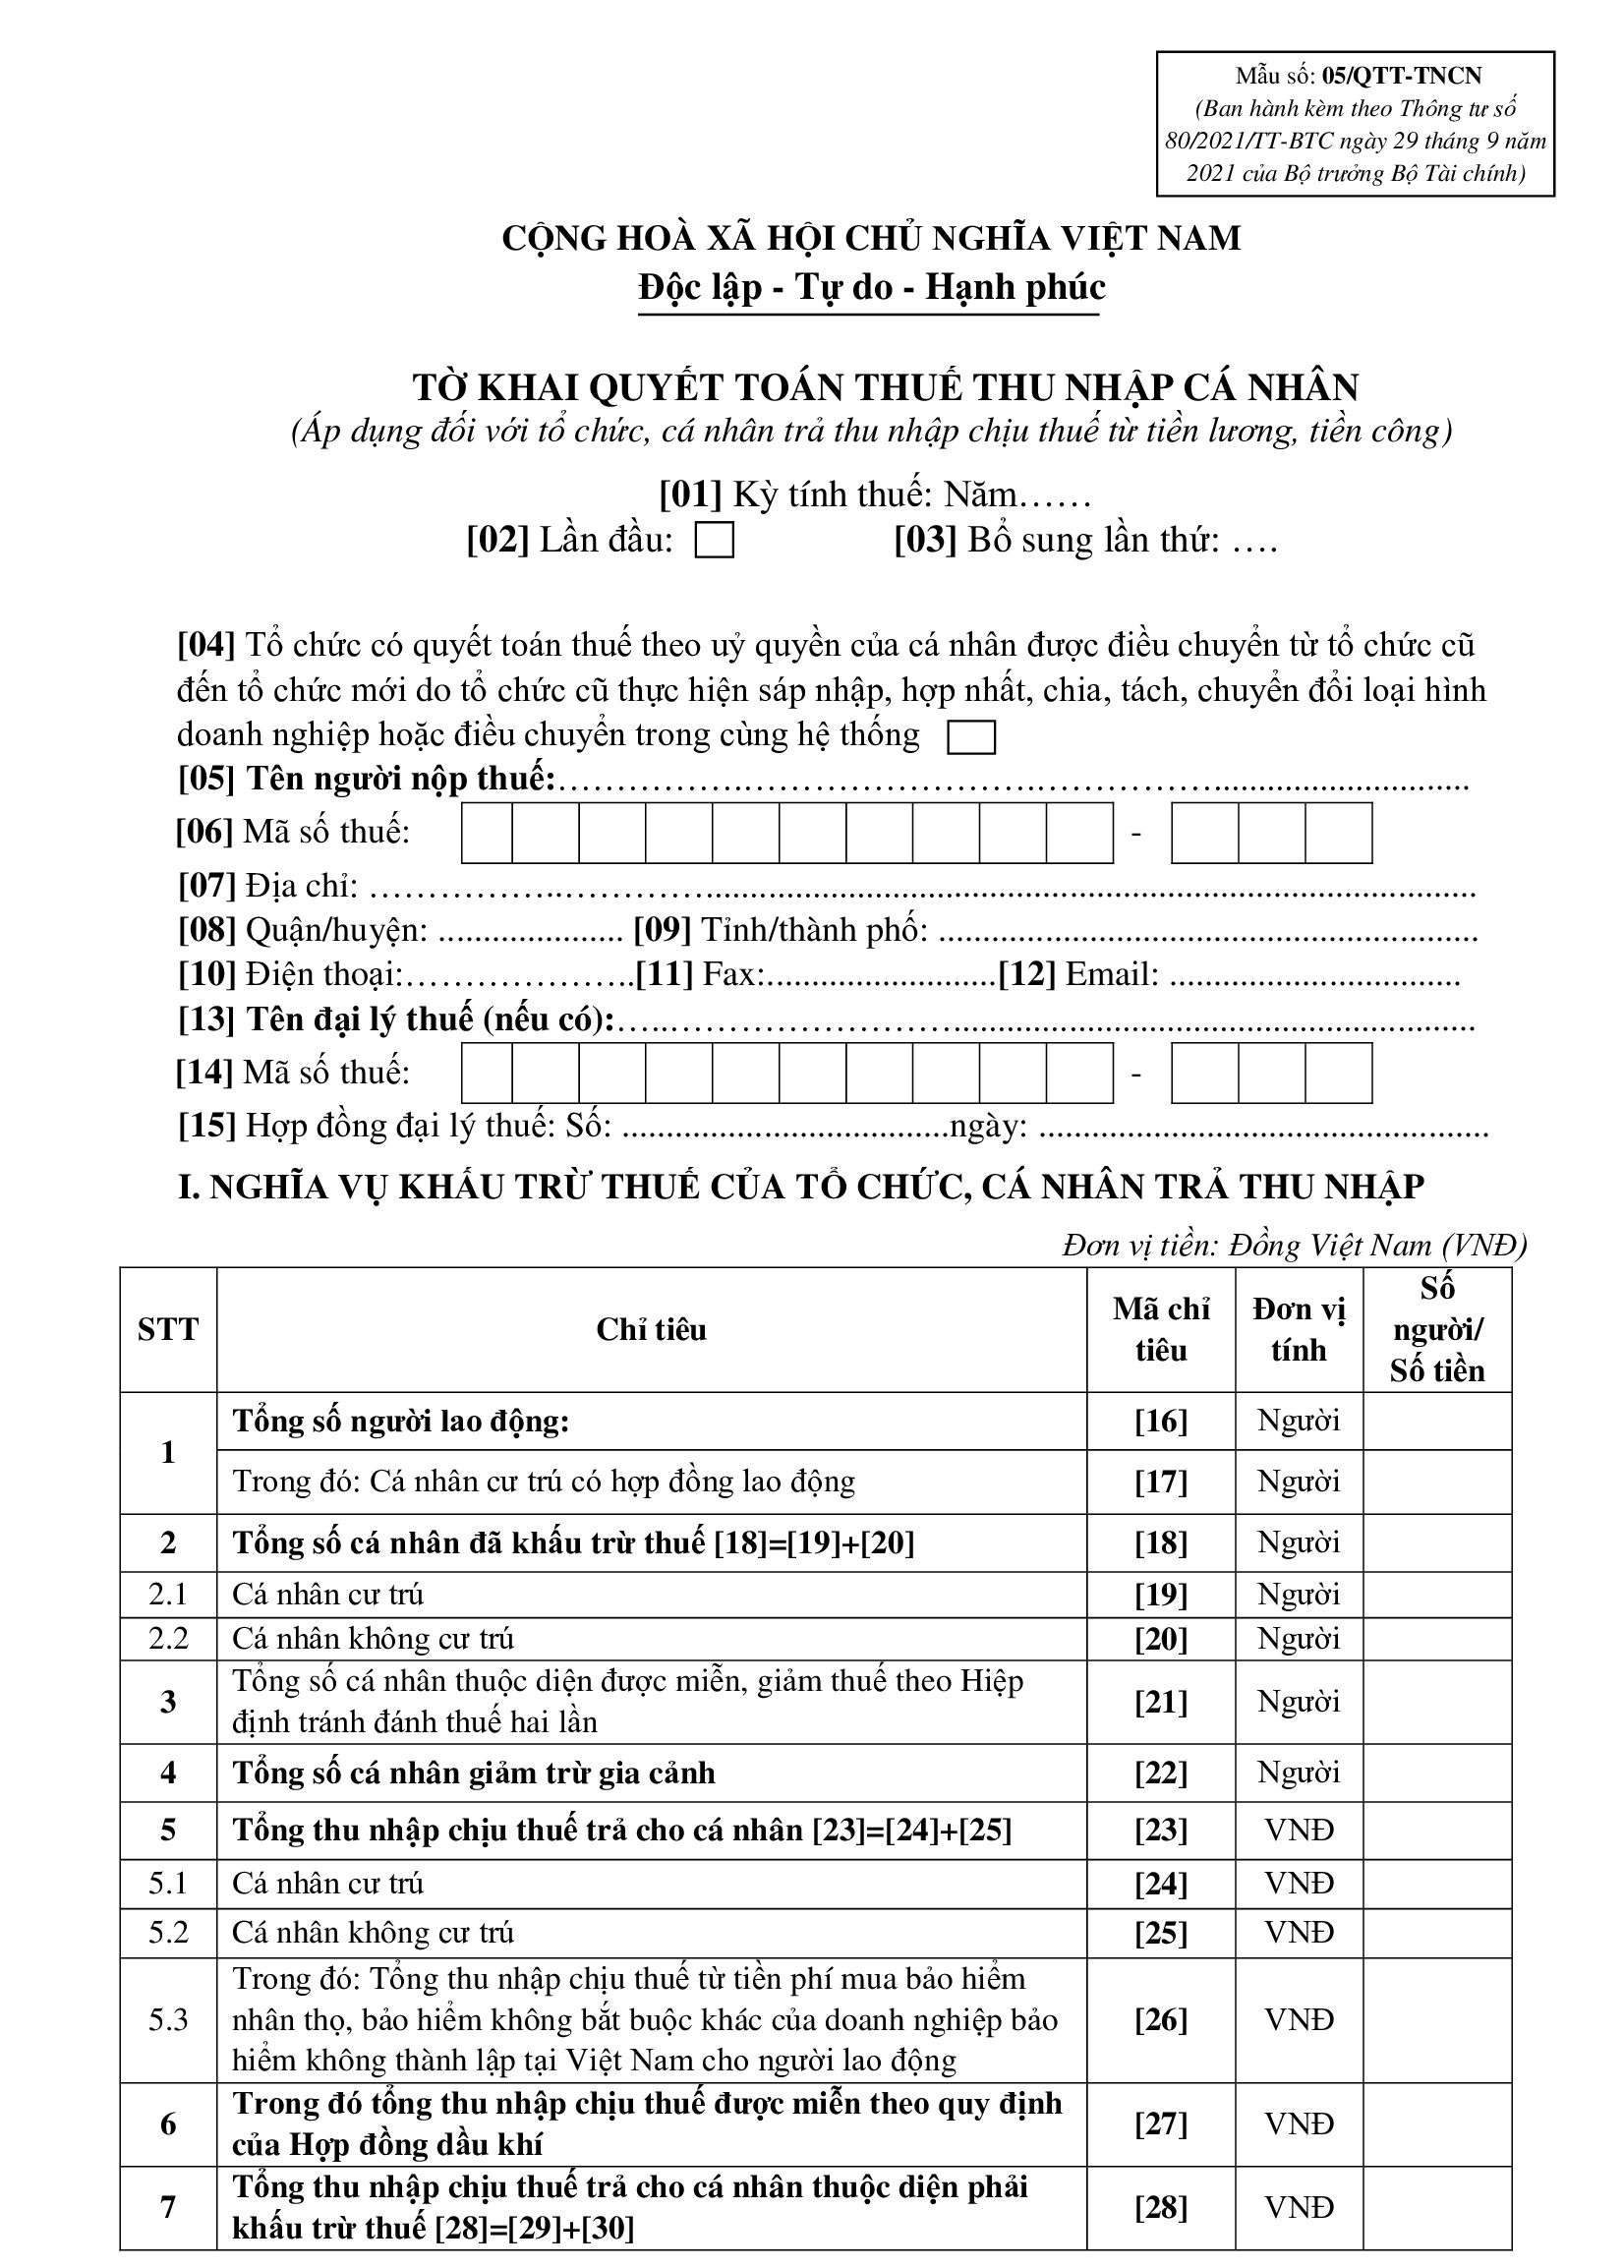
1) Tờ khai quyết toán thuế TNCN mẫu số 05/QTT-TNCN (áp dụng đối với tổ chức, cá nhân trả thu nhập chịu thuế từ tiền lương, tiền công)
Với tờ khai này, bạn cần chuẩn bị đúng 1 bản chính, không cần bản sao.

2) Phụ lục bảng kê chi tiết cá nhân thuộc diện tính thuế theo biểu luỹ tiến từng phần mẫu số 05-1/BK-QTT-TNCN
Khác với tờ khai, bảng phụ lục cần có bản chính kèm theo bản sao.
3) Phụ lục bảng kê chi tiết cá nhân thuộc diện tính thuế theo thuế suất toàn phần mẫu số 05-2/BK-QTT-TNCN
Bảng phụ lục này cũng cần có bản chính kèm theo bản sao.
4) Phụ lục bảng kê chi tiết người phụ thuộc giảm trừ gia cảnh mẫu số 05-3/BK-QTT-TNCN
5) Giấy ủy quyền quyết toán thuế của các cá nhân ủy quyền cho doanh nghiệp, hộ kinh doanh trả thu nhập quyết toán thuế thay (theo Mẫu 08/UQ-QTT-TNCN tại Phụ lục II ban hành kèm theo Thông tư 80/2021/TT-BTC).
>> Các bài viết liên quan:
Quy trình quyết toán thuế TNCN
Những lỗi sai thường gặp khi quyết toán thuế TNCN
Quy trình quyết toán thuế TNCN đối với doanh nghiệp và cá nhân là một công việc phức tạp, đòi hỏi sự chính xác trong việc kê khai, tính toán và thực hiện các thủ tục theo quy định. Dưới đây là các lỗi sai phổ biến mà doanh nghiệp và cá nhân thường gặp phải khi thực hiện quyết toán thuế TNCN.
Lỗi 1. Kê khai sai người lao động trong biểu mẫu 05-1-BK và 05-2BK
Nhiều cá nhân bị mời lên làm việc bởi cơ quan bảo hiểm xã hội vì kê khai sai biểu mẫu, nhầm lẫn trong xác định biểu mẫu kê khai, đặc biệt khi chuyển từ mẫu 05-2-BK sang 05-1-BK mà không phân biệt rõ ràng về loại hợp đồng lao động.
Theo quy định thì:
Mẫu 05-1-BK – áp dụng với các cá nhân có hợp đồng lao động dài hạn > 3 tháng và thuộc diện tính thuế thu nhập cá nhân theo biểu lũy tiến từng phần.
Mẫu 05-2-BK – áp dụng với các cá nhân có hợp đồng lao động ngắn hạn và có thời hạn < 3 tháng thuộc diện tính thuế thu nhập cá nhân theo thuế suất toàn phần
Chúng ta sẽ lấy 1 ví dụ như sau. Cá nhân A vừa ký hợp đồng lao động thử việc (dưới 3 tháng), hết thử việc A được ký kết hợp đồng dài hạn > 3 tháng thì theo lẽ, bạn A sẽ thực hiện kê khai như sau:
Với hợp đồng lao động thử việc (dưới 3 tháng kê khai) vào biểu mẫu 05-2-BK. Còn đối với hợp đồng lao động dài hạn (trên 3 tháng) kê khai vào mục 05-1-BK.
Tuy nhiên, do chưa nắm rõ quy định nên nhiều cá nhân hay doanh nghiệp vẫn còn nhầm lẫn giữa 2 biểu mẫu này hoặc nghĩ rằng chúng có thể thay thế cho nhau.
Lỗi 2. Xác nhận sai các người đủ điều kiện ủy quyền quyết toán thuế TNCN thay
TH1: Cá nhân chỉ có thu nhập từ một nơi trả lương
Nếu cá nhân chỉ có thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 3 tháng trở lên tại một tổ chức và đang làm việc tại đó vào thời điểm ủy quyền quyết toán thuế, thì có thể ủy quyền quyết toán thuế TNCN cho tổ chức trả thu nhập, dù không làm việc đủ 12 tháng trong năm.
TH2: Cá nhân có thu nhập từ nhiều nguồn
Nếu cá nhân có thu nhập từ một tổ chức trả thu nhập và có thu nhập vãng lai tại các nơi khác (bình quân tháng không quá 10 triệu đồng), đã được khấu trừ thuế 10%, thì cá nhân đó vẫn có thể ủy quyền quyết toán thuế TNCN cho tổ chức trả thu nhập mà không cần yêu cầu quyết toán phần thu nhập vãng lai.
TH3: Điều chuyển lao động giữa các tổ chức
Cá nhân là người lao động được điều chuyển từ tổ chức cũ sang tổ chức mới trong trường hợp tổ chức cũ chia tách, hợp nhất, hoặc chuyển đổi. Tổ chức mới cần thu lại chứng từ khấu trừ thuế từ tổ chức cũ để quyết toán thuế thay cho cá nhân.
Bạn cần phân biệt rõ vì nếu không xác nhận đúng, việc ủy quyền quyết toán sẽ bị sai, gây ảnh hưởng đến số thuế phải nộp hoặc hoàn trả cho người lao động.
Lỗi 3. Sai lầm trong việc đăng ký người phụ thuộc
Theo quy định, người nộp thuế có thể đăng ký giảm trừ gia cảnh cho người phụ thuộc nếu người này đã được cấp MST và đáp ứng các điều kiện quy định. Và một người phụ thuộc chỉ có thể được đăng ký giảm trừ vào một người nộp thuế trong năm tính thuế. Nếu có nhiều người nộp thuế có chung người phụ thuộc, họ phải tự thỏa thuận để đăng ký giảm trừ vào một người.
Lỗi thường gặp ở đây chính là người nộp thuế không thông báo giảm hoặc báo tăng người phụ thuộc khi có thay đổi nơi làm việc. Thậm chí không thực hiện đăng ký giảm trừ gia cảnh cho người phụ thuộc đúng thời điểm, dẫn đến việc tính giảm trừ không hợp lý vào cuối năm.
Việc tuân thủ đúng quy định quyết toán thuế TNCN không chỉ giúp doanh nghiệp hoàn thành nghĩa vụ với Nhà nước mà còn giúp giảm thiểu các sai sót, tránh bị phạt. Hy vọng rằng với hướng dẫn chi tiết trong bài viết, cá nhân và các doanh nghiệp sẽ có cái nhìn rõ ràng hơn và chuẩn bị tốt cho việc quyết toán thuế TNCN
Để xử lý và ngăn chặn tốt các lỗi sai trên, Dịch vụ Quyết toán thuế Taca sẽ giúp doanh nghiệp Giải trình về chi phí và doanh thu hạn chế tối đa việc bị loại trừ, tư vấn cho doanh nghiệp tránh các rủi ro về doanh thu và chi phí khi Quyết toán thuế. Chưa hết, khi sử dụng dịch vụ quyết toán thuế doanh nghiệp sẽ được:
- Xác định tỷ lệ quyết toán thành công cho doanh nghiệp, khi xác định bảo vệ được tối đa bao nhiêu % chi phí được trừ cho DN.
- Tư vấn cho khách hàng các quy định, trình tự, thủ tục, hồ sơ quyết toán thuế
- Tư vấn cho doanh nghiệp để tối ưu hoá các khoản mục lợi nhuận
- Tư vấn cho doanh nghiệp tránh các rủi ro về doanh thu và tránh các chi phí khi quyết toán thuế
- Chỉ ra những điểm sai sót trọng yếu trong hồ sơ và chủ động phối hợp với phòng ban kế toán để tư vấn việc bổ sung chứng từ.
- Đại diện doanh nghiệp quyết toán giải trình với cơ quan thuế, tự tin quyết toán cho khách hàng thành công, có cam kết với khách hàng
- Giúp doanh nghiệp tránh gặp phải các rủi ro về tài chính với chi phí tối thiểu nhất
- Cung cấp kịp thời các báo cáo số liệu, hồ sơ cần thiết khi doanh nghiệp cần
- Hỗ trợ tư vấn kịp thời các vấn đề liên quan đến quá trình hoạt động và các vấn đề về tài chính của doanh nghiệp
=> Đọc thêm: THUÊ DỊCH VỤ KẾ TOÁN DOANH NGHIỆP CẦN LƯU Ý NHỨNG GÌ?
Tham khảo thêm các dịch vụ liên quan tại TACA
- Dịch vụ tư vấn kế toán
- Dịch vụ quyết toán thuế trọn gói- Bảo vệ tối đa lợi ích hợp pháp của doanh nghiệp
- Dịch vụ setup hệ thống kế toán
- Dịch vụ soát xét số liệu kế toán nội bộ
- Dịch vụ kế toán thuế trọn gói – Chiến lược quản trị tối ưu chi phí thuế
Taca Business Consulting,










