


quy trình xác định giá giao dịch liên kết
4 bước Quy trình xác định giá giao dịch liên kết chuẩn
- Taca
- Kiến thức luật thuế
- Cập nhật: 22 Tháng 6, 2023
Nắm được quy trình xác định giá giao dịch liên kết giúp doanh nghiệp dễ dàng xác định giá giao dịch liên kết khi làm hồ sơ. Vậy quy trình gồm những bước nào? hãy cùng TACA tìm hiểu trong bài viết dưới đây.
Quy trình xác định giá giao dịch liên kết
Quy trình xác định giá giao dịch liên kết chuẩn gồm 4 bước:
Bước 1: Xác định bản chất của giao dịch
Bước 2: Xác định phương pháp xác định giá phù hợp
Bước 3: Lựa chọn đối tượng so sánh độc lập
Bước 4: Xác định mức giá/doanh thu/chi phí trong giao dịch liên kết
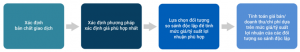
quy trình xác định giá giao dịch liên kết
04 bước cơ bản xác định giá giao dịch liên kết
>>Xem thêm:
- Quan hệ liên kết là gì? Cách xác định giao dịch liên kết và rủi ro?
- Những điều doanh nghiệp cần biết về giao dịch liên kết
Chi tiết từng bước trong quy trình xác định giá giao dịch liên kết
Xác định bản chất của giao dịch
Để xác định giá giao dịch liên kết đầu tiên cần xem xét giao dịch của doanh nghiệp là loại nào, sau đó xác định phương pháp xác định giá phù hợp nhất để áp dụng.
- Các giao dịch liên quan đến tài sản hàng hóa hữu hình
- Mua bán hàng hóa/thành phẩm
- Mua bán nguyên vật liệu
- Mua bán máy móc thiết bị, công cụ, dụng cụ
- Mua bán các loại hàng hóa khác.
- Các giao dịch liên quan đến tài sản vô hình
- Chuyển giao quyền sử dụng thương hiệu, nhãn hiệu (nhằm mục đích bán hàng và hoạt động thương mại)
- Chuyển giao bí quyết kỹ thuật, công nghệ, thiết kế (nhằm mục đích hoạt động phục vụ sản xuất)
- Các giao dịch dịch vụ, cung cấp dịch vụ chia sẻ chung
- Cung cấp dịch vụ hỗ trợ kỹ thuật
- Cung cấp dịch vụ tư vấn và hỗ trợ quản lý
- Cung cấp dịch vụ đào tạo
- Các loại dịch vụkhác
- Các giao dịch về tài chính
- Cho vay
- Bảo lãnh cho vay
- Thanh toán chậm tiền hàng,…
Xác định phương pháp xác định giá phù hợp
Bao gồm ba (03) nhóm phương pháp:
Nhóm phương pháp 1: So sánh giá giao dịch liên kết và giá giao dịch độc lập
- Phương pháp 1: So sánh giá giao dịch độc lập
Phương pháp này thường được áp dụng đầu tiên khi tiến hành xác định giá giao dịch liên kết. Thực chất là sử dụng giá của các giao dịch độc lập để tính giá bán sản phẩm của doanh nghiệp. Tuy nhiên phương pháp này không phải lúc nào phổ biến nhất bởi chúng liên quan đến chuyên môn, kỹ thuật áp dụng,…
Nhóm phương pháp 2: So sánh tỷ suất lợi nhuận của người nộp thuế với các đối tượng so sánh độc lập
Nhóm phương pháp này được sử dụng nhiều nhất; thực chất việc xác định giá bán bao nhiêu sẽ ảnh hưởng đến tỷ suất lợi nhuận của doanh nghiệp; doanh nghiệp có thể sử dụng lợi nhuận để gián tiếp xác định giá mua bán.
- Phương pháp 2: So sánh tỷ suất lợi nhuận trên gộp doanh thu (phương pháp giá bán lại)
- Phương pháp 3: So sánh tỷ suất lợi nhuận gộp trên giá vốn (phương pháp giá vốn cộng lãi)
- Phương pháp 4: Phương pháp so sánh tỷ suất lợi nhuận thuần
Nhóm phương pháp 3: Phân bổ lợi nhuận giữa các bên liên kết
Nhóm phương pháp này chỉ áp dụng với 1 vài giao dịch mang tính chất đặc thù.
>> Xem thêm:
Lựa chọn đối tượng so sánh độc lập
Đối tượng so sánh độc lập là các doanh nghiệp thực hiện các giao dịch độc lập (giao dịch mua bán hoặc doanh nghiệp thực hiện các giao dịch trên)
Ưu tiên đối tượng so sánh độc lập nội bộ trước, sau đó mở rộng ra bên ngoài (ưu tiên Việt Nam trước, sau đó mở rộng sang các quốc gia có nền kinh tế tương đồng). Ví dụ: Doanh nghiệp vừa bán hàng cho bên liên kết vừa bán hàng cho bên độc lập thì giao dịch với bên độc lập là chính là đối tượng so sánh độc lập nội bộ doanh nghiệp và dùng để xác định giá bán cho bên liên kết.
Lựa chọn đối tượng so sánh độc lập thông qua quá trình phân tích so sánh (bản thân các doanh nghiệp thực hiện giao dịch là kết quả kinh doanh không bị ảnh hưởng bởi giao dịch với bên liên kết, nói cách khác doanh nghiệp không liên kết với bên nào, doanh nghiệp đó phải có thông tin công khai có thể kiểm chứng được hoặc có thông tin trên các cơ sở dữ liệu thương mại.
Mục đích nhằm xác định mức giá/lợi nhuận phù hợp cho các giao dịch liên kết (để đảm bảo nguyên tắc giao dịch độc lập).
Mức giá/tỷ suất lợi nhuận của các đối tượng so sánh độc lập tương đồng được dùng để xác định khoảng giá trị giao dịch độc lập chuẩn (từ tứ phân vị thứ nhất đến tứ phân vị thứ 3 theo Nghị định 20 và từ bách phân vị thứ 35 đến bách phân vị thứ 75 theo Nghị định 132).
>>Xem thêm:
Xác định mức giá/doanh thu/chi phí trong giao dịch liên kết
Sau khi xác định được phương pháp xác định giá phù hợp, cũng như mức giá tỷ suất lợi nhuận phù hợp cần tính toán doanh thu/chi phí trong các giao dịch liên kết.
Trên đây là 4 bước chuẩn quy trình xác định giá giao dịch liên kết, để biết thêm về phương pháp và hồ sơ xác định giá giao dịch liên kết.
>>Xem thêm:
- Chi phí lãi vay trong giao dịch liên kết và Công thức tính EBITDA
- Hướng dẫn kê khai giao dịch liên kết trên KTKK
Tham khảo thêm Dịch vụ lập tờ khai và hồ sơ giao dịch liên kết Taca:
>> Tham khảo thêm: Dịch vụ hải quan toàn diện dành cho doanh nghiệp xuất nhập khẩu
Hoặc vui lòng liên hệ với TACA theo Hotline CSKH: 0982 518 586
Taca Import & Export Consulting,
Bài viết liên quan








Liên hệ chúng tôi
Trụ sở chính
Tầng 2, tòa A, Chelsea Residences, số 48 Trần Kim Xuyến, Phường Yên Hoà, TP Hà Nội.
Hotline: 0982 518 586
Support@taca.edu.vn
Chi nhánh
Tầng 18, Tòa nhà Vincom Center Đồng Khởi, 72 Lê Thánh Tôn, Phường Bến Nghé, Quận 1, HCM
Hotline: 0985 611 911