


Chậm nộp thuế giá trị gia tăng: Những điều doanh nghiệp cần biết theo luật mới
- Taca
- Kiến thức luật thuế
- Cập nhật: 30 Tháng 8, 2024
Chậm nộp thuế giá trị gia tăng vẫn luôn là một nỗi lo thường trực của nhiều doanh nghiệp vì nó có thể làm phát sinh thêm khoản tiền phạt dẫn đến tăng thuế doanh nghiệp phải nộp so với tính toán ban đầu. Chính vì thế, việc nắm vững các quy định mới về thời hạn nộp thuế và cách xử lý khi chậm nộp thuế giá trị gia tăng là điều vô cùng quan trọng.
Trong bài viết này, Taca sẽ phân tích chi tiết những điểm cần lưu ý về chậm nộp thuế giá trị gia tăng. Hãy cùng tìm hiểu để có những biện pháp phòng tránh và bảo vệ sự phát triển bền vững của doanh nghiệp bạn nhé.
Thời hạn nộp thuế giá trị gia tăng được quy định như thế nào?
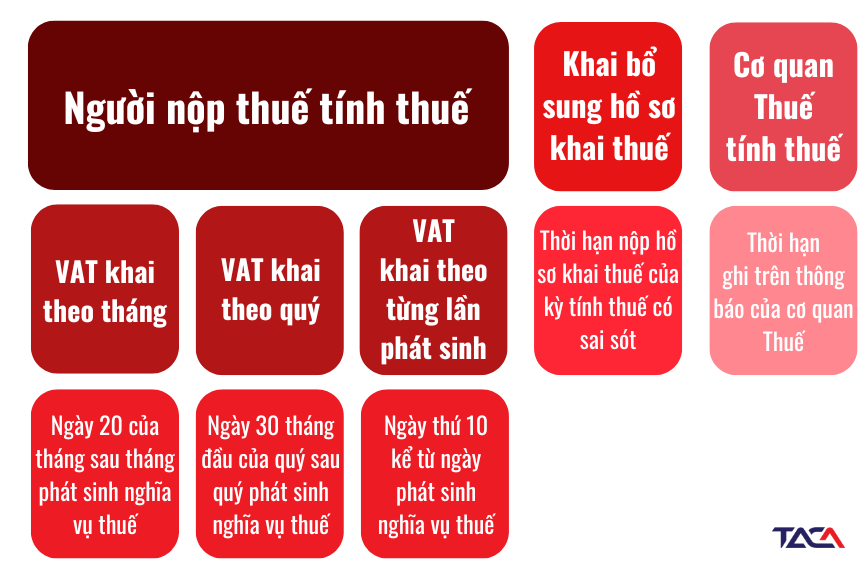
Căn cứ vào điều 44, 55 Luật Quản lý thuế 2019 (về thời hạn nộp thuế), Điều 8 Nghị định 126/2020/NĐ-CP (về các loại thuế phân theo kỳ khai thuế), thời hạn nộp thuế VAT hiện hành được quy định như sau:
Vậy thuế giá trị gia tăng có thể gia hạn nộp không?
Câu trả lời là có nhưng không nhiều. Theo quy định Điều 62 Luật Quản lý thuế 2019 hoặc gia hạn theo từng thời kỳ theo quy định của Chính phủ nhằm thực hiện chính sách tiền tệ, an ninh trật tự, thúc đẩy kinh tế, có 2 trường hợp chính được gia hạn thời hạn nộp thuế giá trị gia tăng.
>> Đọc thêm bài:
- Báo cáo thuế giá trị gia tăng – 6 vấn đề doanh nghiệp cần lưu tâm
- Các hành vi gian lận thuế GTGT doanh nghiệp cần tránh
Thứ nhất, doanh nghiệp bị thiệt hại vật chất, gây ảnh hưởng trực tiếp đến kinh doanh do gặp trường hợp bất khả kháng. Thời gian gia hạn cho trường hợp này không quá 2 năm kể từ ngày hết thời hạn nộp thuế.
Còn đối với trường hợp bạn ngừng hoạt động do di dời theo yêu cầu của cơ quan có thẩm quyền làm ảnh hưởng đến kết quả sản xuất kinh doanh thì thời gian gia hạn trong vòng 1 năm kể từ ngày hết thời hạn nộp thuế.
Doanh nghiệp nào đủ điều kiện được gia hạn nộp thuế GTGT?
Theo Nghị quyết số 44/NQ-CP,
1- Doanh nghiệp, tổ chức, hộ kinh doanh, hộ gia đình, cá nhân hoạt động sản xuất trong 25 ngành kinh tế sau:
a) Nông nghiệp, lâm nghiệp và thủy sản;
b) Sản xuất, chế biến thực phẩm; dệt; sản xuất trang phục; sản xuất da và các sản phẩm có liên quan; chế biến gỗ và sản xuất sản phẩm từ gỗ, tre, nứa (trừ giường, tủ, bàn, ghế); sản xuất sản phẩm từ rơm, rạ và vật liệu tết bện; sản xuất giấy và sản phẩm từ giấy; sản xuất sản phẩm từ cao su và plastic; sản xuất sản phẩm từ khoáng phi kim loại khác; sản xuất kim loại; gia công cơ khí; xử lý và tráng phủ kim loại; sản xuất sản phẩm điện tử, máy vi tính và sản phẩm quang học; sản xuất ô tô và xe có động cơ khác; sản xuất giường, tủ, bàn, ghế;
c) Xây dựng;
d) Hoạt động xuất bản; hoạt động điện ảnh, sản xuất chương trình truyền hình, ghi âm và xuất bản âm nhạc;
đ) Khai thác dầu thô và khí đốt tự nhiên (không gia hạn đối với thuế thu nhập doanh nghiệp của dầu thô, condensate, khí thiên nhiên thu theo hiệp định, hợp đồng);
e) Sản xuất đồ uống; in, sao chép bản ghi các loại; sản xuất than cốc, sản phẩm dầu mỏ tinh chế; sản xuất hóa chất và sản phẩm hóa chất; sản xuất sản phẩm từ kim loại đúc sẵn (trừ máy móc, thiết bị); sản xuất mô tô, xe máy; sửa chữa, bảo dưỡng và lắp đặt máy móc và thiết bị;
g) Thoát nước và xử lý nước thải.
2. Doanh nghiệp, tổ chức, hộ gia đình, hộ kinh doanh, cá nhân hoạt động kinh doanh trong 13 ngành kinh tế sau:
a) Vận tải kho bãi; dịch vụ lưu trú và ăn uống; giáo dục và đào tạo; y tế và hoạt động trợ giúp xã hội; hoạt động kinh doanh bất động sản;
b) Hoạt động dịch vụ lao động và việc làm; hoạt động của các đại lý du lịch, kinh doanh tua du lịch và các dịch vụ hỗ trợ, liên quan đến quảng bá và tổ chức tua du lịch;
c) Hoạt động sáng tác, nghệ thuật và giải trí; hoạt động của thư viện, lưu trữ, bảo tàng và các hoạt động văn hóa khác; hoạt động thể thao, vui chơi giải trí; hoạt động chiếu phim;
d) Hoạt động phát thanh, truyền hình; lập trình máy vi tính, dịch vụ tư vấn và các hoạt động khác liên quan đến máy vi tính; hoạt động dịch vụ thông tin;
đ) Hoạt động dịch vụ hỗ trợ khai khoáng.
3. Doanh nghiệp, tổ chức, hộ gia đình, hộ kinh doanh, cá nhân hoạt động sản xuất sản phẩm công nghiệp hỗ trợ ưu tiên phát triển; sản phẩm cơ khí trọng điểm.
4. Doanh nghiệp nhỏ và siêu nhỏ được xác định theo quy định của Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017 và Nghị định số 80/2021/NĐ-CP ngày 26/8/2021 của Chính phủ quy định chi tiết một số điều của Luật Hỗ trợ doanh nghiệp nhỏ và vừa.
Ngành kinh tế, lĩnh vực của doanh nghiệp, tổ chức, hộ gia đình, hộ kinh doanh, cá nhân kinh doanh quy định tại (1), (2) và (3) nêu trên là ngành, lĩnh vực mà doanh nghiệp, tổ chức, hộ gia đình, hộ kinh doanh, cá nhân kinh doanh có hoạt động sản xuất, kinh doanh và phát sinh doanh thu trong năm 2023 hoặc 2024.
Rủi ro khi chậm nộp thuế giá trị gia tăng
Thuế GTGT là một trong những loại thuế quan trọng mà doanh nghiệp phải nộp trong kỳ khi bắt đầu hoạt động kinh doanh, đồng thời cũng là một loại thuế mà doanh nghiệp dễ bị chậm trễ do các yêu cầu về hóa đơn và chứng từ phức tạp.
Nếu quá mốc thời gian doanh nghiệp phải nộp thuế GTGT, doanh nghiệp bị coi là chậm nộp thuế giá trị gia tăng. Hệ lụy của việc chậm nộp thuế giá trị gia tăng là mang lại nhiều rủi ro cho doanh nghiệp, thậm chí là ảnh hưởng đến sự tồn vong của một doanh nghiệp.
Mức rủi ro 1: Doanh nghiệp chậm nộp thuế giá trị gia tăng dưới 30 ngày, cơ quan thuế sẽ gọi điện thoại, nhắn tin, gửi thư điện tử cho chủ doanh nghiệp hoặc người đại diện theo pháp luật để yêu cầu nộp tiền thuế chậm.
Nếu doanh nghiệp có khoản chậm nộp thuế giá trị gia tăng dưới 30 ngày, cơ quan thuế thường áp dụng biện pháp nhẹ nhàng nhằm nhắc nhở bạn thực hiện nghĩa vụ. Các hình thức nhắc nhở phổ biến bao gồm cuộc gọi điện thoại, tin nhắn hoặc email gửi đến người đại diện theo pháp luật của doanh nghiệp. Dù không phải chịu hình phạt ngay lập tức, nhưng doanh nghiệp cần nhanh chóng khắc phục tình trạng này để tránh việc phát sinh các khoản phạt chậm nộp.
>> Tìm hiểu thêm: Tối ưu thuế GTGT: Bài toán tài chính đắc lực cho doanh nghiệp
Mức rủi ro 2: Doanh nghiệp chậm nộp thuế giá trị gia tăng từ 31 ngày trở lên, cơ quan thuế sẽ ban hành 100% thông báo tiền chậm nộp theo quy định, gửi trực tiếp đến địa chỉ người chậm tiền thuế.
Nếu doanh nghiệp tiếp tục có khoản chậm nộp thuế giá trị gia tăng sau 1 tháng, cơ quan thuế lúc này sẽ bắt đầu áp dụng mức phạt tài chính. Đồng thời, cơ quan thuế sẽ gửi thông báo chính thức về số tiền chậm nộp đến doanh nghiệp, yêu cầu thanh toán ngay lập tức để tránh các biện pháp cưỡng chế tiếp theo.
Mức rủi ro 3: Đối với các khoản chậm nộp thuế giá trị gia tăng trên 60 ngày, bạn sẽ nhận được văn bản đôn đốc từ Thuế, trong đó nêu cụ thể các biện pháp cưỡng chế sẽ áp dụng nếu doanh nghiệp không thực hiện đầy đủ nghĩa vụ thuế.
Đầu tiên, cơ quan thuế sẽ gửi văn bản chính thức đến doanh nghiệp, nhấn mạnh rằng khoản thuế vẫn chưa được nộp và nêu rõ các biện pháp cưỡng chế mà họ sẽ áp dụng nếu doanh nghiệp tiếp tục không thực hiện nghĩa vụ. Văn bản này là lời nhắc nhở các biện pháp cưỡng chế có thể gây thiệt hại lớn đến dòng tiền, tài sản và khả năng hoạt động của doanh nghiệp. Việc nhận được văn bản đôn đốc từ cơ quan thuế chính là cơ hội doanh nghiệp cần nhanh chóng hoàn tất nghĩa vụ thuế để tránh các hậu quả nghiêm trọng hơn.
Mức rủi ro 4: Đối với các doanh nghiệp chậm nộp thuế giá trị gia tăng từ 91 ngày trở lên, cơ quan thuế sẽ cưỡng chế trích tiền từ tài khoản, phong tỏa tài khoản đối với toàn bộ doanh nghiệp thuộc diện này.
Khi doanh nghiệp chậm nộp thuế giá trị gia tăng trên 91 ngày, cơ quan thuế sẽ áp dụng biện pháp cưỡng chế nghiêm khắc, bao gồm việc trích tiền trực tiếp từ tài khoản ngân hàng hoặc phong tỏa tài khoản doanh nghiệp. Đây là một trong những biện pháp mạnh nhất nhằm buộc doanh nghiệp hoàn thành nghĩa vụ thuế, và đồng thời là bước cảnh báo nghiêm trọng về sự mất cân đối tài chính của doanh nghiệp.
Trường hợp doanh nghiệp có số dư tài khoản đủ để thanh toán số tiền thuế chậm nộp, cơ quan thuế sẽ trực tiếp trích số tiền tương ứng để bù đắp khoản nợ thuế. Việc này có thể thực hiện mà không cần sự đồng ý của doanh nghiệp, khiến doanh nghiệp mất khả năng kiểm soát nguồn tiền, doanh nghiệp cũng sẽ gặp khó khăn trong việc thanh toán các khoản chi phí hoạt động hàng ngày, bao gồm tiền lương, chi phí sản xuất hoặc dịch vụ cần thiết.
Hoặc là khi doanh nghiệp không có đủ tiền để nộp thuế hoặc tiếp tục trì hoãn, cơ quan thuế có thể áp dụng biện pháp phong tỏa tài khoản ngân hàng. Doanh nghiệp không thể thực hiện bất kỳ giao dịch nào, bao gồm rút tiền, chuyển khoản hoặc thanh toán hóa đơn. Tài khoản bị phong tỏa sẽ bị “đóng băng” cho đến khi doanh nghiệp thanh toán đủ số tiền nợ thuế. Điều này có thể dẫn đến việc tạm ngừng hoạt động sản xuất kinh doanh, gây ra thiệt hại lớn về tài chính và danh tiếng. Đặc biệt, nếu doanh nghiệp đang ở trong giai đoạn phát triển, sự ngưng trệ này có thể gây ra hậu quả không thể khắc phục.
>> Xem thêm rủi ro khi chậm nộp các loại thuế khác tại:
- Chậm nộp thuế thu nhập doanh nghiệp: Những điều cần biết theo luật mới
- Chậm nộp thuế thu nhập cá nhân: Những điều cá nhân và doanh nghiệp cần biết theo luật mới
- Chậm nộp thuế môn bài: Những điều doanh nghiệp cần biết theo luật mới
Mức rủi ro 5: Trầm trọng hơn nữa, đối với doanh nghiệp chậm nộp thuế giá trị gia tăng quá 121 ngày, cơ quan thuế cũng sẽ ban hành quyết định cưỡng chế thông báo hóa đơn không còn giá trị sử dụng. Sau khi hết thời hạn của quyết định cưỡng chế hóa đơn (1 năm), nếu doanh nghiệp chưa nộp hoặc nộp chưa đủ số tiền thuế, cơ quan thuế sẽ tiếp tục ban hành quyết định cưỡng chế.
Bên cạnh đó, biện pháp “nêu tên”, công khai thông tin người chậm nộp thuế giá trị gia tăng sẽ tiếp tục được áp dụng với các trường hợp đã thực hiện cưỡng chế định kỳ hàng tháng. Đây chính là lý do nếu thuộc diện chậm nộp thuế giá trị gia tăng, uy tín của doanh nghiệp bạn có thể bị ảnh hưởng nghiêm trọng.
Còn các trường hợp đã hết hạn không tính tiền chậm nộp, thời gian gia hạn nộp thuế GTGT thì sao? Cơ quan thuế sẽ ban hành thông báo ngay trong tháng kế tiếp. Trường hợp này, cơ quan quản lý cũng sẽ tổ chức áp dụng các biện pháp cưỡng chế nợ thuế đúng thời hạn quy định.
Cách tính tiền phạt chậm nộp thuế giá trị gia tăng
Một khi đã chậm nộp thuế giá trị gia tăng thì doanh nghiệp sẽ phải chịu trách nhiệm nộp phạt chậm nộp thuế và chịu lãi chậm nộp thuế. Vậy xác định khoản tiền chậm nộp tiền thuế như thế nào?
>> Xem hướng dẫn tính tiền phạt chi tiết tại: Chậm nộp thuế và những điều cần lưu ý cho doanh nghiệp
Cách hạch toán khoản chậm nộp thuế giá trị gia tăng theo quy định
Hạch toán tiền chậm nộp thuế giá trị gia tăng liên quan đến việc ghi nhận các khoản phạt và lãi suất do nộp thuế không đúng hạn. Khi phát sinh tiền chậm nộp thuế, doanh nghiệp cần ghi nhận khoản tiền này vào tài khoản chi phí để đảm bảo tính chính xác trong báo cáo tài chính. Dưới đây là hướng dẫn hạch toán các khoản phạt chậm nộp thuế giá trị gia tăng.
1- Khi ghi nhận chi phí chậm nộp thuế giá trị gia tăng
Nợ TK 811: Số tiền chậm nộp thuế GTGT.
Có TK 3331: Số tiền chậm nộp thuế GTGT.
2- Khi nộp tiền chậm nộp thuế giá trị gia tăng vào ngân sách nhà nước:
Nợ TK 3331: Số tiền chậm nộp thuế GTGT.
Có TK 111/112 : Số tiền đã nộp.
Chúng ta có thể xem một ví dụ cụ thể về hạch toán tiền chậm nộp thuế GTGT:
Giả sử Công ty X nợ 100.000.000 đồng tiền thuế GTGT với hạn nộp là ngày 30/4/2023. Do gặp khó khăn tài chính, công ty chỉ nộp số tiền này vào ngày 15/6/2023, chậm 45 ngày. Theo quy định, tiền chậm nộp thuế được tính theo mức 0,03% mỗi ngày.
| Tính số tiền chậm nộp thuế giá trị gia tăng | Tiền chậm nộp = 100.000.000 đồng x 0,03% x 45 ngày = 1.350.000 đồng |
| Hạch toán chi phí chậm nộp thuế giá trị gia tăng | Nợ TK 811: 1.350.000 đồng. |
| Có TK 3331: 1.350.000 đồng | |
| Hạch toán khi nộp tiền chậm nộp thuế giá trị gia tăng vào NSNN | Nợ TK 3331: 1.350.000 đồng |
| Có TK 111/ 112: 1.350.000 đồng. |
Cách nộp tiền chậm nộp thuế giá trị gia tăng nhanh chóng
Khi đối mặt với việc nợ thuế, việc xử lý nhanh chóng và hiệu quả là điều cần thiết để giảm thiểu rủi ro pháp lý và duy trì sự ổn định trong kinh doanh. Để giúp doanh nghiệp giải quyết tình trạng này, bạn có thể thực hiện nộp tiền chậm nộp thuế giá trị gia tăng trực tuyến một cách nhanh chóng, chính xác và không gây ảnh hưởng lớn đến hoạt động hàng ngày. Chỉ cần làm theo các hướng dẫn đơn giản này, doanh nghiệp có thể nhanh chóng thoát khỏi khó khăn và tránh bị cưỡng chế từ cơ quan thuế.
>> Xem hướng dẫn nộp tiền phạt chậm nộp thuế giá trị gia tăng nhanh tại: Chậm nộp thuế và những điều cần lưu ý cho doanh nghiệp
Mức phạt chậm nộp thuế giá trị gia tăng
Căn cứ Điều 13 Nghị định 125/2020/NĐ-CP, doanh nghiệp chậm nộp hồ sơ khai thuế GTGT sẽ bị xử phạt như sau:

Chậm nộp thuế giá trị gia tăng có thể mang lại nhiều hậu quả nghiêm trọng, từ tiền phạt đến ảnh hưởng đến uy tín doanh nghiệp và cá nhân. Hãy đảm bảo rằng bạn luôn cập nhật thông tin về các quy định thuế mới nhất và có kế hoạch tài chính rõ ràng để đảm bảo việc nộp thuế đúng hạn. Việc này không chỉ giúp bạn tránh được các rắc rối pháp lý mà còn góp phần xây dựng nền tảng tài chính vững chắc cho tương lai. Hy vọng qua bài viết này, doanh nghiệp sẽ có những kiến thức, những kinh nghiệm riêng để bảo vệ tốt cho doanh nghiệp mình.
Vậy làm thế nào để doanh nghiệp tránh nguy cơ chậm nộp thuế giá trị gia tăng? Câu trả lời nằm ở việc cần thường xuyên rà soát hồ sơ thuế GTGT để đảm bảo hệ thống sổ sách kế toán và hồ sơ thuế của bạn luôn được duy trì chuẩn chỉnh, chính xác và đúng hạn. Dịch vụ soát xét sổ sách kế toán – kiện toàn hồ sơ thanh kiểm tra thuế tại Taca chính là giải pháp tốt nhất để giúp doanh nghiệp đạt được điều này. Đồng hành là đội ngũ chuyên gia với kinh nghiệm thực chiến nhiều năm trong ngành, chúng tôi tự tin cung cấp bộ hồ sơ chứng từ sổ sách kế toán thuế hoàn chỉnh tối đa nhất đảm bảo đúng luật kế toán và luật thuế hiện hành, để chuẩn bị sẵn sàng cho quyết toán thuế và cho các mục tiêu tài chính của công ty; Đưa ra danh mục các rủi ro tiềm ẩn không xử lý được để DN chuẩn bị phương án khi quyết toán; Dự tính số thuế bị phạt/ truy thu thêm nếu có và chịu trách nhiệm làm việc với cơ quan thuế trong thời gian quyết toán.
=> Đọc thêm: THUÊ DỊCH VỤ KẾ TOÁN DOANH NGHIỆP CẦN LƯU Ý NHỨNG GÌ?
Bạn đọc tham khảo thêm các dịch vụ chất lượng khác tại Taca:
- Dịch vụ tư vấn thuế – Sử dụng chiến lược thuế như các tập đoàn hàng đầu đang làm
- Dịch vụ tư vấn kế toán
- Dịch vụ quyết toán thuế trọn gói- Bảo vệ tối đa lợi ích hợp pháp của doanh nghiệp
- Dịch vụ setup hệ thống kế toán
- Dịch vụ soát xét số liệu kế toán nội bộ
- Dịch vụ kế toán thuế trọn gói – Chiến lược quản trị tối ưu chi phí thuế
- Dịch vụ hoàn thuế XNK – GTGT: Tối đa số tiền thuế hoàn về một cách nhanh chóng
Taca Business Consulting,
Bài viết liên quan








Liên hệ chúng tôi
Trụ sở chính
Tầng 2, tòa A, Chelsea Residences, số 48 Trần Kim Xuyến, Phường Yên Hoà, TP Hà Nội.
Hotline: 0982 518 586
Support@taca.edu.vn
Chi nhánh
Tầng 18, Tòa nhà Vincom Center Đồng Khởi, 72 Lê Thánh Tôn, Phường Bến Nghé, Quận 1, HCM
Hotline: 0985 611 911