


Hàng khuyến mãi có được khấu trừ thuế GTGT đầu vào không?
- Taca
- Kiến thức luật thuế
- Cập nhật: 11 Tháng 10, 2025
Chương trình khuyến mại là công cụ xúc tiến thương mại phổ biến, đặc biệt trong các ngành tiêu dùng nhanh, bán lẻ hay sản xuất hàng tiêu dùng. Tuy nhiên, đằng sau những chiến dịch “mua 1 tặng 1” hay “tặng quà tri ân khách hàng” lại là hàng loạt thách thức về kế toán và thuế mà doanh nghiệp phải đối mặt: liệu hàng khuyến mại có được khấu trừ thuế GTGT đầu vào không, có phải xuất hóa đơn hay kê khai thuế không, và giá tính thuế được xác định như thế nào?
Trên thực tế, việc khấu trừ thuế GTGT đối với hàng khuyến mại, hàng mẫu hay các chương trình quảng cáo tưởng chừng đơn giản nhưng lại tiềm ẩn nhiều rủi ro. Doanh nghiệp có thể gặp các vấn đề như thiếu hồ sơ chứng từ hợp lệ, nhầm lẫn giữa hàng khuyến mại và hàng biếu tặng, thanh toán bằng tiền mặt vượt hạn mức, hay kiểm soát chứng từ kế toán chưa chặt chẽ.
Nếu không giải quyết đúng các vấn đề này, doanh nghiệp không chỉ mất quyền khấu trừ thuế mà còn có nguy cơ bị truy thu thuế hoặc xử phạt hành chính. Trong bài viết này, chúng tôi sẽ giải đáp những câu hỏi phổ biến về khấu trừ thuế GTGT đối với hàng khuyến mại và đề xuất các giải pháp thực tiễn, giúp doanh nghiệp vừa tuân thủ pháp luật vừa tối ưu hóa quyền lợi thuế.
Hàng khuyến mãi có được khấu trừ thuế GTGT đầu vào không? Những quy định quan trọng
Theo Khoản 7 Điều 23 Nghị định 181/2025/NĐ-CP, hàng hóa mua ngoài hoặc tự sản xuất dùng cho hoạt động cho, biếu, tặng, khuyến mãi, quảng cáo đều được khấu trừ thuế GTGT đầu vào nếu phục vụ cho sản xuất – kinh doanh hàng hóa, dịch vụ chịu thuế.
Điều kiện khấu trừ thuế GTGT với hàng khuyến mãi
Tuy nhiên, để được khấu trừ, doanh nghiệp phải đáp ứng đầy đủ điều kiện theo Điều 14 Luật Thuế GTGT 2024, bao gồm:
- Có hóa đơn giá trị gia tăng mua hàng hóa, dịch vụ hoặc chứng từ nộp thuế giá trị gia tăng ở khâu nhập khẩu hoặc chứng từ nộp thuế giá trị gia tăng thay cho phía nước ngoài quy định tại khoản 3 và khoản 4 Điều 4 Luật Thuế giá trị gia tăng 2024. Bộ trưởng Bộ Tài chính quy định chứng từ nộp thuế giá trị gia tăng thay cho phía nước ngoài;
- Có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào, trừ một số trường hợp đặc thù theo quy định của Chính phủ;
- Đối với hàng hóa, dịch vụ xuất khẩu, ngoài các điều kiện trên còn phải có: hợp đồng ký kết với bên nước ngoài về việc bán, gia công hàng hóa, cung cấp dịch vụ; hóa đơn bán hàng hóa, cung cấp dịch vụ; chứng từ thanh toán không dùng tiền mặt; tờ khai hải quan đối với hàng hóa xuất khẩu; phiếu đóng gói, vận đơn, chứng từ bảo hiểm hàng hóa (nếu có).
Nếu doanh nghiệp không đáp ứng một trong các điều kiện này, khoản thuế đầu vào sẽ không được khấu trừ và phải tính vào chi phí.
Hàng khuyến mãi có phải xuất hóa đơn và kê khai thuế không?
Theo Điều 4 Nghị định số 254/2026/NĐ-CP, khi doanh nghiệp xuất hàng hóa khuyến mãi (kể cả hàng mẫu, hàng tặng, quảng cáo( vẫn phải lập hóa đơn và ghi rõ “hàng khuyến mại không thu tiền”.
- Nếu chương trình khuyến mãi đã đăng ký hợp lệ với Sở Công thương, giá tính thuế bằng 0, không phải nộp thuế GTGT.
- Nếu chưa đăng ký hoặc không thuộc diện miễn thông báo, doanh nghiệp vẫn phải kê khai, tính và nộp thuế như hàng biếu tặng.
Ví dụ:
Doanh nghiệp B tổ chức chương trình “mua 1 tặng 1” cho sản phẩm nước giặt và đã đăng ký với Sở Công thương. Khi xuất hóa đơn, doanh nghiệp ghi rõ sản phẩm khuyến mãi, giá tính thuế = 0, thuế GTGT đầu vào của hàng hóa phục vụ chương trình vẫn được khấu trừ bình thường.
Ngược lại, nếu chương trình chưa được đăng ký hợp pháp, doanh nghiệp phải kê khai và nộp thuế như hoạt động biếu tặng, đồng thời không được khấu trừ đầu vào.
Lưu ý trường hợp hàng khuyến mãi không được khấu trừ thuế GTGT
Trường hợp doanh nghiệp sử dụng quỹ phúc lợi để mua hàng hóa tặng nhân viên, đối tác không nhằm mục đích kinh doanh, thì không phải xuất hóa đơn, đồng thời không được khấu trừ thuế GTGT đầu vào và không được tính chi phí hợp lý khi xác định thuế TNDN.
Giá tính thuế GTGT đối với hàng khuyến mãi
Căn cứ Thông tư 69/2025/TT-BTC, giá tính thuế GTGT với hàng khuyến mãi hợp pháp được xác định bằng 0.
Trường hợp vi phạm quy định của Luật Thương mại, giá tính thuế được xác định theo giá bán của hàng hóa cùng loại hoặc tương đương, và doanh nghiệp phải kê khai thuế đầu ra như hàng bán thông thường.
Điều này đồng nghĩa, nếu doanh nghiệp không thực hiện đúng thủ tục đăng ký hoặc lưu hồ sơ khuyến mãi đầy đủ (văn bản đăng ký, quyết định phê duyệt chương trình, danh sách khách hàng nhận quà…), thì rủi ro bị loại chi phí và thuế đầu vào khi thanh kiểm tra là rất lớn.
4 rủi ro dễ mắc phải khi khấu trừ thuế GTGT hàng khuyến mại
Việc khấu trừ thuế GTGT đối với hàng khuyến mại, hàng mẫu hay các chương trình quảng cáo tưởng chừng đơn giản nhưng thực tế lại tiềm ẩn nhiều rủi ro. Doanh nghiệp dễ gặp phải các nút thắt như: thiếu hồ sơ hợp lệ, nhầm lẫn giữa hàng khuyến mại và hàng biếu tặng, thanh toán bằng tiền mặt vượt hạn mức, hay kiểm soát chứng từ kế toán chưa chặt chẽ. Những sai sót này không chỉ làm mất quyền khấu trừ thuế mà còn có thể dẫn đến bị truy thu hoặc xử phạt hành chính.
1- Thiếu hồ sơ hợp lệ
Thiếu quyết định triển khai chương trình, danh sách khách hàng, hóa đơn mua hàng, thông báo với Sở Công thương (nếu thuộc diện phải thông báo) có thể dẫn đến việc không được chấp nhận khấu trừ thuế.
>>> Doanh nghiệp cần lưu trữ đầy đủ và có hệ thống các hồ sơ, chứng từ liên quan đến chương trình khuyến mại để đảm bảo tính hợp lệ khi quyết toán thuế.
2- Không phân biệt rõ hàng khuyến mại và hàng biếu tặng
Nếu không phân biệt rõ ràng, doanh nghiệp có thể kê khai sai, dẫn đến việc bị truy thu thuế và phạt vi phạm hành chính.
>>> Cần xác định rõ mục đích sử dụng hàng hóa (khuyến mại hay biếu tặng) và thực hiện đúng theo quy định của pháp luật về thương mại.
3- Thanh toán bằng tiền mặt không hợp lệ
Theo quy định tại Điều 26 Nghị định 181/2025/NĐ-CP (được sửa đổi, bổ sung bởi Nghị định 144/2026/NĐ-CP), cơ sở kinh doanh phải có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào từ 5 triệu đồng trở lên đã bao gồm thuế GTGT. Việc thanh toán bằng tiền mặt có thể khiến doanh nghiệp mất quyền khấu trừ thuế
>>> Doanh nghiệp cần thực hiện thanh toán qua ngân hàng hoặc các phương thức thanh toán không dùng tiền mặt để đảm bảo quyền khấu trừ thuế.
4- Không kiểm soát chặt chẽ chứng từ kế toán
Việc không kiểm soát chặt chẽ chứng từ kế toán có thể dẫn đến việc không bảo vệ được tính hợp lệ của chi phí quảng cáo – khuyến mãi khi quyết toán thuế.
>>> Cần thiết lập quy trình kiểm soát nội bộ chặt chẽ, bao gồm việc kiểm tra, lưu trữ và đối chiếu chứng từ kế toán liên quan đến chương trình khuyến mại.
Xem thêm:
- Tối ưu thuế từ quy định khấu trừ thuế GTGT mới nhất
- Xử lý các trường hợp không được khấu trừ thuế GTGT
Hướng dẫn xuất hóa đơn GTGT hàng khuyến mãi
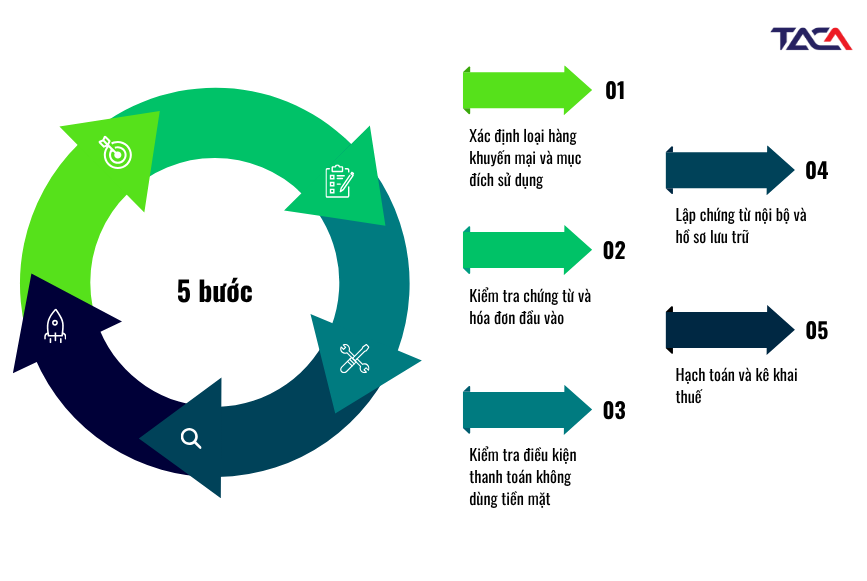
BƯỚC 1. Xác định loại hàng khuyến mại và mục đích sử dụng
Trước tiên, doanh nghiệp cần xác định rõ hàng hóa, dịch vụ dùng để khuyến mại, biếu tặng hoặc tiêu dùng nội bộ có phục vụ trực tiếp cho hoạt động sản xuất, kinh doanh chịu thuế GTGT hay không, đồng thời phải đưa vào kế hoạch marketing hoặc kinh doanh cụ thể.
Bên cạnh đó, chương trình khuyến mại bắt buộc phải được đăng ký hoặc thông báo với Sở Công Thương theo đúng quy định của Luật Thương mại. Trường hợp chương trình không thực hiện đúng thủ tục đăng ký, hàng khuyến mại sẽ bị tính là “hàng biếu tặng”, dẫn đến việc doanh nghiệp phải kê khai thuế GTGT đầu ra chứ không được áp dụng giá tính thuế bằng 0.
BƯỚC 2. Kiểm tra chứng từ và hóa đơn đầu vào
Doanh nghiệp bạn phải rà soát và đảm bảo có hóa đơn GTGT hợp lệ từ nhà cung cấp với nội dung ghi rõ hàng hóa, dịch vụ phục vụ cho chương trình khuyến mại. Đồng thời, toàn bộ thông tin trên hóa đơn như tên công ty, mã số thuế và địa chỉ của doanh nghiệp phải được ghi chính xác tuyệt đối.
BƯỚC 3. Kiểm tra điều kiện thanh toán không dùng tiền mặt
Đối với các giao dịch mua hàng có tổng giá trị từ 5 triệu đồng trở lên (bao gồm cả VAT), doanh nghiệp phải thực hiện thanh toán không dùng tiền mặt như chuyển khoản ngân hàng, thẻ doanh nghiệp, QR code hoặc ví điện tử có định danh. Quy định này áp dụng cho cả trường hợp mua nhiều lần trong cùng một ngày từ cùng một nhà cung cấp có tổng giá trị đạt từ 5 triệu đồng. Cần lưu ý rằng việc nộp tiền mặt trực tiếp vào tài khoản người bán không được chấp nhận là thanh toán không dùng tiền mặt theo Nghị định 181/2025 (được sửa đổi, bổ sung bởi Nghị định 144/2026/NĐ-CP).
Khuyến nghị: Nên thiết lập quy trình thanh toán điện tử nội bộ và đối chiếu chứng từ hàng tháng để tránh sai sót trước kỳ quyết toán. Từ 01/7/2025, hóa đơn mua hàng từ 5 triệu đồng trở lên (gồm VAT) phải có chứng từ thanh toán không dùng tiền mặt (chuyển khoản, thẻ doanh nghiệp, QR, ví điện tử có định danh…).
BƯỚC 4. Lập chứng từ nội bộ và hồ sơ lưu trữ
Doanh nghiệp cần thu thập và hoàn thiện đầy đủ bộ hồ sơ lưu trữ bao gồm: quyết định phê duyệt chương trình khuyến mại (hoặc hợp đồng dịch vụ marketing), hóa đơn GTGT đầu vào kèm chứng từ thanh toán hợp lệ, danh sách hàng hóa/quà tặng có xác nhận của khách hàng hoặc phiếu xuất kho, và báo cáo kết quả chương trình kèm hình ảnh, chi phí thực tế.
Chính các chứng từ này sẽ là bằng chứng then chốt khi cơ quan thuế kiểm tra, giúp doanh nghiệp chứng minh chi phí khuyến mại phục vụ cho hoạt động kinh doanh, từ đó được khấu trừ thuế GTGT đầu vào và tính vào chi phí được trừ khi xác định thuế TNDN.
BƯỚC 5. Hạch toán và kê khai thuế đúng quy định
Cuối cùng, doanh nghiệp tiến hành hạch toán giá trị hàng khuyến mại vào tài khoản chi phí bán hàng hoặc chi phí marketing. Nếu chương trình thực hiện đúng quy định của Luật Thương mại, doanh nghiệp không phải kê khai thuế GTGT đầu ra do giá tính thuế bằng 0.
Ngược lại, nếu hàng khuyến mại không đăng ký hoặc không chứng minh được mục đích kinh doanh, doanh nghiệp bắt buộc phải kê khai và nộp thuế GTGT đầu ra tương tự như hàng biếu tặng. Việc kê khai thuế GTGT theo phương pháp khấu trừ vẫn tuân thủ theo nguyên tắc: Thuế GTGT phải nộp bằng Thuế GTGT đầu ra trừ đi Thuế GTGT đầu vào được khấu trừ.
>>> Khuyến nghị chuyên sâu: Doanh nghiệp nên chủ động thiết lập quy trình kiểm soát chi phí khuyến mại từ đầu bao gồm: quy trình phê duyệt, phương thức thanh toán, tiêu chí hợp lệ của hóa đơn, và cơ chế lưu trữ chứng từ điện tử.
Việc chuẩn hóa quy trình này không chỉ giúp đảm bảo quyền khấu trừ thuế GTGT đầu vào, mà còn giúp doanh nghiệp tránh bị loại chi phí khi tính thuế TNDN và tăng tính minh bạch khi kiểm toán hoặc thanh tra thuế. Hiểu rõ những khó khăn này, TACA cung cấp dịch vụ tư vấn thuế chuyên sâu, giúp doanh nghiệp:
- Xây dựng quy trình khấu trừ thuế GTGT minh bạch và đúng luật, từ lập kế hoạch khuyến mại đến hạch toán chi phí và lập hóa đơn.
- Đảm bảo hồ sơ, chứng từ đầy đủ và hợp pháp, giảm tối đa rủi ro khi kiểm tra thuế.
- Hướng dẫn phân loại hàng hóa rõ ràng giữa khuyến mại và biếu tặng, xác định giá tính thuế đúng quy định.
- Tối ưu thanh toán và hạch toán chi phí để bảo vệ quyền lợi khấu trừ thuế GTGT.
- Cập nhật kịp thời thay đổi pháp luật và chính sách thuế, giúp doanh nghiệp luôn chủ động trong quản trị thuế.
Với đội ngũ chuyên gia giàu kinh nghiệm và am hiểu pháp luật thuế hiện hành, TACA giúp doanh nghiệp vừa tuân thủ quy định, vừa tối ưu hóa lợi ích thuế, để tập trung phát triển kinh doanh mà không lo rủi ro từ thuế GTGT.
=> Đọc thêm: THUÊ DỊCH VỤ KẾ TOÁN DOANH NGHIỆP CẦN LƯU Ý NHỨNG GÌ?
Tham khảo thêm các dịch vụ liên quan tại TACA
- Dịch vụ tư vấn kế toán
- Dịch vụ quyết toán thuế trọn gói- Bảo vệ tối đa lợi ích hợp pháp của doanh nghiệp
- Dịch vụ setup hệ thống kế toán
- Dịch vụ soát xét số liệu kế toán nội bộ
- Dịch vụ kế toán thuế trọn gói – Chiến lược quản trị tối ưu chi phí thuế
- Dịch vụ soát xét sổ sách kế toán – Kiện toàn hồ sơ thanh kiểm tra thuế
Xem thêm các bài viết khác cùng chủ đề:
- Hóa đơn Tiktok có được khấu trừ thuế không? (GTGT, TNDN, thuế nhà thầu)
- Hóa đơn Google có được khấu trừ thuế gtgt không?
- Chi phí quảng cáo Facebook có được khấu trừ thuế không?
ĐỌC THÊM: Trường hợp Khấu trừ thuế GTGT Hàng khuyến mại xuất khẩu
Trong hoạt động kinh doanh, các doanh nghiệp thường triển khai chương trình khuyến mại hoặc cung cấp hàng mẫu để giới thiệu sản phẩm, tạo cơ hội trải nghiệm cho khách hàng. Tuy nhiên, khi hàng hóa được tặng hoặc xuất khẩu ra nước ngoài, nhiều doanh nghiệp băn khoăn: “Có phải xuất hóa đơn không?”, “Thuế GTGT tính thế nào?” hay “Có được khấu trừ thuế đầu vào không?”.
1. Điều kiện khấu trừ thuế GTGT đối với hàng hóa, dịch vụ xuất khẩu
Theo quy định tại Điều 14 Luật Thuế GTGT 2024 và Nghị định 181/2025/NĐ-CP (được sửa đổi, bổ sung bởi Nghị định 144/2026/NĐ-CP), để được khấu trừ thuế GTGT đầu vào đối với hàng hóa, dịch vụ xuất khẩu, doanh nghiệp cần đáp ứng các điều kiện sau:
- Có hóa đơn giá trị gia tăng hợp pháp hoặc chứng từ nộp thuế GTGT ở khâu nhập khẩu hoặc chứng từ nộp thuế thay cho phía nước ngoài.
- Có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa và dịch vụ mua vào, trừ một số trường hợp đặc thù theo quy định của Chính phủ.
- Có hợp đồng ký kết với bên nước ngoài về việc bán, gia công hàng hóa, cung cấp dịch vụ.
- Có hóa đơn bán hàng hóa, cung cấp dịch vụ.
- Có chứng từ thanh toán không dùng tiền mặt.
- Có tờ khai hải quan đối với hàng hóa xuất khẩu.
- Có phiếu đóng gói, vận đơn, chứng từ bảo hiểm hàng hóa (nếu có).
Lưu ý: Chính phủ quy định về điều kiện khấu trừ đối với trường hợp xuất khẩu hàng hóa qua sàn thương mại điện tử ở nước ngoài và một số trường hợp đặc thù khác.
2. Hàng khuyến mại có được khấu trừ thuế GTGT không?
Theo quy định tại Điều 14 Luật Thuế GTGT 2024, thuế GTGT đầu vào của hàng hóa (kể cả hàng hóa mua ngoài hoặc hàng hóa do doanh nghiệp tự sản xuất) mà doanh nghiệp sử dụng để cho, biếu, tặng, khuyến mại, quảng cáo dưới các hình thức, phục vụ cho sản xuất kinh doanh hàng hóa, dịch vụ chịu thuế GTGT thì được khấu trừ thuế GTGT đầu vào.
Tuy nhiên, nếu hàng hóa khuyến mại không đáp ứng đủ các điều kiện theo quy định của pháp luật về thương mại, thì không được khấu trừ thuế GTGT đầu vào.
3. Hàng mẫu xuất khẩu và thuế GTGT 0%
Theo quy định tại Thông tư 69/2025/TT-BTC quy định hướng dẫn Luật Thuế giá trị gia tăng và hướng dẫn thực hiện Nghị định 181/2025/NĐ-CP hướng dẫn Luật Thuế giá trị gia tăng 2024., thuế suất 0% áp dụng đối với hàng hóa xuất khẩu nếu doanh nghiệp đáp ứng các điều kiện sau:
- Có hợp đồng bán, gia công hàng hóa xuất khẩu; hợp đồng ủy thác xuất khẩu.
- Có chứng từ thanh toán tiền hàng hóa xuất khẩu qua ngân hàng và các chứng từ khác theo quy định của pháp luật.
- Có tờ khai hải quan theo quy định.
Nếu doanh nghiệp không có đủ các thủ tục, hồ sơ cần thiết, thì không phải tính thuế GTGT đầu ra nhưng không được khấu trừ thuế GTGT đầu vào.
>>> Khuyến nghị thực tế cho doanh nghiệp
- Lưu trữ đầy đủ hồ sơ: Chương trình khuyến mại đã ký, đóng dấu, kèm hóa đơn và chứng từ liên quan.
- Đối chiếu các chương trình khuyến mại với các quy định pháp luật để xác định đúng giá tính thuế.
- Đảm bảo hồ sơ xuất khẩu hàng mẫu đầy đủ nếu muốn áp dụng thuế GTGT 0%.
4. Một số hình thức hàng khuyến mại
Căn cứ theo Điều 92, Luật Thương mại năm 2005 và hướng dẫn tại Nghị định 81/2018/NĐ-CP (sửa đổi, bổ sung bởi Nghị định số 239/2026/NĐ-CP), có 9 hình thức khuyến mại như sau:
- Sử dụng hàng hóa, dịch vụ, sản phẩm mẫu cho khách hàng dùng thử để không phải trả tiền.
- Tặng hàng hóa, cung ứng dịch vụ miễn phí cho khách hàng.
- Bán hàng hóa, cung cấp dịch vụ với mức giá thấp hơn giá bán, giá cung ứng dịch vụ trước đó, sẽ áp dụng trong một khoảng thời gian nhất định đã đăng ký hoặc thông báo. Nếu hàng hóa, dịch vụ này thuộc diện Nhà nước quản lý thì giá hàng hóa, dịch vụ sẽ thực hiện theo quy định của Chính phủ.
- Bán hàng hóa, cung ứng dịch vụ đi kèm với phiếu mua hàng, phiếu sử dụng dịch vụ để khách hàng được hưởng một số lợi ích nhất định.
- Bán hàng hóa, cung ứng dịch vụ có kèm theo phiếu dự thi cho khách hàng để lựa chọn ra người trao thưởng theo thể lệ và giải thưởng đã công bố.
- Bán hàng hóa, cung ứng dịch vụ kèm theo việc tham dự các chương trình mang tính may mắn mà việc tham gia các chương trình này gắn với hoạt động mua hàng hóa, dịch vụ, việc trúng thưởng dựa trên sự may mắn của người tham gia theo thể lệ.
- Tổ chức các chương trình khách hàng, tặng thưởng dựa trên giá trị đơn hàng, thể hiện dưới hình thức thẻ khách hàng, phiếu ghi nhận sự mua hàng hóa, dịch vụ hoặc một số hình thức khác.
- Tổ chức cho khách hàng tham gia các chương trình giải trí, các sự kiện khác vì mục đích khuyến mãi.
- Hình thức khuyến mãi khác được cơ quan quản lý nhà nước về thương mại chấp thuận.
Câu hỏi thường gặp
1. Doanh nghiệp mua hàng hóa làm quà biếu tặng nhân viên nhân dịp Tết nguyên đán thì có phải xuất hóa đơn không?
Theo Thông tư 69/2025/TT-BTC: Trường hợp công ty mua hàng hóa làm quà biếu tặng cho nhân viên nhân dịp Tết nguyên đán thì khi phát quà tặng, công ty phải lập hóa đơn tính thuế GTGT như bán hàng hóa cho khách hàng.
2. Mức giảm giá tối đa đối với hàng hóa, dịch vụ được khuyến mại là bao nhiêu?
Căn cứ theo Điều 7 Nghị định 81/2018/NĐ-CP (sửa đổi, bổ sung bởi Nghị định số 239/2026/NĐ-CP) mức giảm giá tối đa đối với hàng hóa, dịch vụ được khuyến mại không được vượt quá 50% giá hàng hóa, dịch vụ đó ngay trước thời gian khuyến mại. Trường hợp tổ chức các chương trình khuyến mại tập trung như giờ, ngày, tuần, tháng, mùa khuyến mại … tại Khoản 5 Điều 6 thì áp dụng mức giảm tối đa đối với hàng hóa, dịch vụ được khuyến mại là 100%. Không áp dụng mức giảm tối đa cho các hàng hóa, dịch vụ thực hiện chính sách bình ổn giá, thực phẩm tươi sống hoặc hàng hóa, dịch vụ trong trường hợp doanh nghiệp giải thể, phá sản, thay đổi địa điểm, ngành nghề.
Taca Business Consulting,
Bài viết liên quan








Liên hệ chúng tôi
Trụ sở chính
Tầng 2, tòa A, Chelsea Residences, số 48 Trần Kim Xuyến, Phường Yên Hoà, TP Hà Nội.
Hotline: 0982 518 586
Support@taca.edu.vn
Chi nhánh
Tầng 18, Tòa nhà Vincom Center Đồng Khởi, 72 Lê Thánh Tôn, Phường Bến Nghé, Quận 1, HCM
Hotline: 0985 611 911