


Chỉ số NPV – Đánh giá mức độ khả thi của dự án đầu tư
- Taca
- Kiến thức tài chính
- Cập nhật: 10 Tháng 2, 2025
Chỉ số NPV (Net Present Value – Giá trị hiện tại ròng) không chỉ đơn thuần là một công cụ phân tích tài chính mà còn là một “la bàn tài chính”, giúp doanh nghiệp định hướng dòng vốn, tối ưu hóa chiến lược đầu tư và quản trị vốn, từ đó hỗ trợ đưa ra quyết định sáng suốt trong việc đánh giá mức độ khả thi của các dự án. Với khả năng phản ánh giá trị thực của dòng tiền theo thời gian, chỉ số này trở thành kim chỉ nam không thể thiếu trong hoạt động quản lý tài chính hiện đại.
Chỉ số NPV cho thấy điều gì về tình hình doanh nghiệp?
Chỉ số NPV tính đến giá trị thời gian của tiền và có thể sử dụng để so sánh tỷ lệ hoàn vốn của các dự án khác nhau hoặc so sánh tỷ lệ hoàn vốn dự kiến với tỷ lệ ngưỡng tối thiểu để phê duyệt một khoản đầu tư.
Giá trị thời gian của tiền được thể hiện trong công thức tính NPV theo tỷ lệ chiết khấu, có thể dùng tỷ lệ ngưỡng dựa trên chi phí vốn của công ty. Dù tỷ lệ chiết khấu có bằng bao nhiêu, nhưng nếu NPV âm thì tỷ lệ hoàn vốn kỳ vọng cũng rất nhỏ và dự án sẽ không tạo ra giá trị, nghĩa là bạn không có lời, thậm chí là lỗ.
Trong trường hợp, đánh giá cổ phiếu, chứng khoán doanh nghiệp thì việc tính toán NPV được xem là một phần trong phân tích dòng tiền chiết khấu (DCF). Đó là phương pháp được tỷ phú Warren Buffett sử dụng để so sánh NPV của dòng tiền chiết khấu trong tương lai của một công ty với giá trị hiện tại của nó.
Lãi suất chiết khấu trong công thức tính NPV được xem là trung tâm của công thức, cho chúng ta biết được rằng, miễn là lãi suất dương thì một đồng của hôm nay có giá trị hơn một đồng trong tương lai, do lạm phát làm xói mòn giá trị của đồng tiền theo thời gian. Trong khi đó, bạn có thể đầu tư vào một tài sản an toàn như trái phiếu Chính phủ, các khoản đầu tư rủi ro hơn sẽ mang lại tỷ lệ hoàn vốn cao hơn. Tuy nhiên, tỷ lệ chiết khấu chỉ đơn giản là tỷ lệ hoàn vốn cơ bản mà một dự án bắt buộc phải vượt qua thì mới sản sinh giá trị.
Khi lãi suất tăng, tỷ lệ chiết khấu được sử dụng trong tính toán NPV cũng tăng. Tỷ lệ chiết khấu cao hơn này làm giảm giá trị hiện tại của dòng tiền trong tương lai, dẫn đến NPV thấp hơn. Do đó, các dự án hoặc khoản đầu tư trở nên kém hấp dẫn hơn vì khả năng sinh lời tiềm năng của chúng dường như giảm đi khi được đánh giá so với tỷ lệ hoàn vốn yêu cầu cao hơn.
NPV dương so với NPV âm
Chỉ số NPV dương cho biết thu nhập dự kiến do một dự án hoặc khoản đầu tư tạo ra—được chiết khấu theo giá trị hiện tại—vượt quá chi phí dự kiến, cũng tính theo đô la ngày nay. Người ta cho rằng một khoản đầu tư có chỉ số NPV dương sẽ có lãi.
Một khoản đầu tư có chỉ số NPV âm sẽ dẫn đến lỗ ròng. Khái niệm này là cơ sở cho quy tắc giá trị hiện tại ròng, quy tắc này nói rằng chỉ nên xem xét các khoản đầu tư có chỉ số NPV dương.
>> Xem thêm:
- Đánh giá hiệu quả tài chính dự án đầu tư doanh nghiệp: ưu tiên các lợi ích kinh tế khi đưa ra quyết định
- Thẩm định dự án đầu tư: đúng dự án, sử dụng nguồn lực tối ưu
Ứng dụng thực tế của chỉ số NPV trong doanh nghiệp
NPV được sử dụng chủ yếu trong tài chính doanh nghiệp, ví dụ các chủ ngân hàng dùng để so sánh NPV để xác định vụ sáp nhập hoặc dự án đáng để đầu tư, đáng để mua lại, kế toán sử dụng NPV để xử lý ngân sách, phân loại các dự án đầu tư khả thi. Tính NPV hỗ trợ các chủ doanh nghiệp đưa ra quyết định lập ngân sách và có cái nhìn rõ ràng hơn về giá trị doanh nghiệp của họ trong tương lai.
Chỉ số NPV đánh giá giá trị thời gian của tiền: Dòng tiền không giữ nguyên giá trị qua thời gian, bởi yếu tố lạm phát và chi phí cơ hội luôn tác động lên nó. NPV giải quyết vấn đề này bằng cách quy đổi dòng tiền tương lai về hiện tại thông qua tỷ lệ chiết khấu, từ đó cung cấp một bức tranh chính xác về giá trị thực của một khoản đầu tư. Nhờ đó, doanh nghiệp có thể dễ dàng so sánh các dự án với thời hạn và mô hình dòng tiền khác nhau, tối ưu hóa quyết định tài chính và đảm bảo nguồn vốn được sử dụng hiệu quả nhất.
Bên cạnh đó, chỉ số NPV còn là một công cụ sắc bén trong việc tính toán lợi nhuận ròng. Không chỉ đơn thuần đo lường tổng doanh thu hay lợi nhuận kỳ vọng, NPV giúp doanh nghiệp hiểu rõ giá trị thực sự của một dự án bằng cách khấu trừ toàn bộ chi phí ban đầu và chi phí vận hành khỏi dòng tiền thu về. Nhờ vậy, doanh nghiệp có thể loại bỏ những dự án tiềm ẩn rủi ro cao, tập trung vào những cơ hội có tiềm năng sinh lời vững chắc.
Chỉ số NPV còn hỗ trợ mạnh mẽ trong quá trình đưa ra quyết định đầu tư. Khi một dự án có NPV dương, điều đó đồng nghĩa với việc dự án có khả năng sinh lời và đáng để đầu tư. Ngược lại, nếu NPV âm, dự án tiềm ẩn nguy cơ thua lỗ, doanh nghiệp cần cân nhắc kỹ lưỡng trước khi rót vốn. Có thể nói, NPV chính là “tấm khiên bảo vệ” giúp nhà đầu tư tránh những quyết định cảm tính, thay vào đó, họ có thể dựa vào dữ liệu tài chính để lựa chọn phương án tối ưu.
Chỉ số NPV giúp so sánh các dự án khác nhau: Trong bối cảnh doanh nghiệp phải cân nhắc giữa nhiều dự án đầu tư, NPV đóng vai trò như một “cán cân tài chính” giúp so sánh và lựa chọn dự án có tiềm năng sinh lợi cao nhất. Bằng cách tính toán NPV của từng phương án, doanh nghiệp có thể xác định đâu là cơ hội vàng, đâu là rủi ro cần tránh, từ đó nâng cao hiệu suất sử dụng vốn và tăng trưởng bền vững.
Chỉ số giúp NPV định giá cổ phiếu: NPV cũng có thể được sử dụng trong định giá cổ phiếu bằng cách tính toán giá trị hiện tại của dòng tiền tiềm năng từ cổ phiếu. Nếu NPV dương, cổ phiếu đó được đánh giá là hấp dẫn và đáng đầu tư. Ngược lại, nếu NPV âm, đó có thể là dấu hiệu cảnh báo về khả năng sinh lời kém của doanh nghiệp. Nhờ đó, các nhà đầu tư có thể đưa ra quyết định mua – bán một cách chính xác, tránh được những rủi ro không đáng có.
>>Xem thêm:
- Các chỉ số định giá cổ phiếu doanh nghiệp (Stock Valuation Ratios)
- Ứng dụng chỉ số EPS trong định giá doanh nghiệp
Hạn chế của chỉ số NPV
Độ chính xác phụ thuộc vào chất lượng đầu vào, đòi hỏi rất nhiều giả định và ước tính, có thể không đáng tin cậy hoặc chính xác. NPV cũng rất nhạy cảm với sự thay đổi của những giả định này; Dự án khi thực hiện có thể phát sinh một số chi phí không được dự báo trước vì vậy sẽ ảnh hưởng đến mức lợi nhuận đưa ra ban đầu. Đồng thời, tỷ lệ chiết khấu dự đoán cũng không hoàn toàn chính xác, có thể gây ảnh hưởng đến tỷ suất sinh lời.
Bỏ qua quy mô dự án đầu tư: NPV chỉ xem xét mức khả thi qua lợi nhuận của dự án. Tuy nhiên lại bỏ qua quy mô của dự án về tổng mức đầu tư ban đầu. Ví dụ, dự án X có mức lợi nhuận là 1 tỷ so với dự án Y là 800 triệu. Tuy nhiên, dự án X có số vốn ban đầu là 10 tỷ, dự án Y chỉ là 5 tỷ. Cho thấy dự án X có tỷ suất lợi nhuận cao hơn Y.
Bỏ qua chi phí ẩn như chi phí cơ hội, chi phí tổ chức trong suốt vòng đời của dự án/khoản đầu tư: Việc lựa chọn một dự án có lợi nhuận tốt vào một thời điểm nhất định không hoàn toàn là lựa chọn sáng suốt. Lý do là bởi vào một thời điểm khác, có thể xuất hiện các dự án mang lại mức lãi tốt hơn.
Không xem xét đến các yếu tố định tính, về bản chất hoàn toàn là định lượng, không nắm bắt được các khía cạnh chiến lược hoặc chất lượng của khoản đầu tư như tác động của nó đối với danh tiếng, thương hiệu, sự trung thành của khách hàng…;
NPV cũng bỏ qua cả tính linh hoạt và tùy chọn của các dự án đầu tư chẳng hạn như khả năng thu hẹp, mở rộng hay trì hoãn thậm chí là từ bỏ dự án để đáp ứng với sự thay đổi của hoàn cảnh.
Những lưu ý khi sử dụng chỉ số NPV
Chỉ số NPV là một phương pháp lập ngân sách vốn hữu ích và được sử dụng rộng rãi, nhưng quan trọng là phải sử dụng một cách hiệu quả.
Đầu tiên, cần sử dụng các giả định và ước tính thực tế và nhất quán cho dòng tiền và tỷ lệ chiết khấu, cập nhật chúng thường xuyên. Hãy tiến hành phân tích độ nhạy để kiểm tra xem NPV thay đổi như thế nào với các kịch bản và biến số khác nhau, đồng thời xác định các yếu tố thúc đẩy và rủi ro chính của dự án/khoản đầu tư.
Khi tiến hành so sánh NPV, không nhất thiết NPV cao hơn thì khoản đầu tư đó tốt hơn. Chẳng hạn như quy mô dự án lớn hơn, chi tiêu lớn hơn thì khả năng NPV cũng sẽ cao hơn. Vì vậy, điều quan trọng là phải đánh giá lợi tức từ khoản đầu tư theo tỷ lệ phần trăm để có được bức tranh chính xác về khoản đầu tư nào thì mang lại lợi tức tốt hơn. Ngoài ra, cần thiết cân nhắc về năng lực làm việc của tổ chức điều hành dự án, biết đâu họ thiếu năng lực và không phù hợp với mục tiêu chiến lược của bạn.
Phương pháp NPV sẽ không phù hợp với dự án không có lợi ích về tiền hoặc không thể đo lường bằng tiền, chẳng hạn như các dự án chính phủ tài trợ, dự án tổ chức từ thiện, dự án vì mục đích xã hội, chính trị, quân sự… Nếu dự án có sự kết hợp giữa lợi ích về tiền mặt và phi tiền mặt, phê duyệt dự án với NPV âm vẫn được nhưng với điều kiện là các lợi ích phi tài chính đủ xứng đáng với đồng tiền để bù đắp phần chênh lệch.
Tóm lại, NPV sẽ giúp chúng ta tính được giá trị hiện tại của dòng tiền dự kiến trong tương lai. Phương pháp này khá hữu ích khi so sánh các phương án đầu tư có tính chất tương tự. Tuy nhiên, phương pháp nào cũng sẽ không hoàn hảo, cần nhìn vào mặt hạn chế của NPV để có những quyết định đúng đắn trong việc đầu tư.
Hiều về chỉ số NPV
Chỉ số NPV là gì?
NPV – Giá trị hiện tại ròng là từ viết tắt của Net Present Value, là phần chênh lệch giữa giá trị hiện tại của dòng tiền vào với giá trị hiện tại của dòng tiền ra trong một khoảng thời gian nào đó.
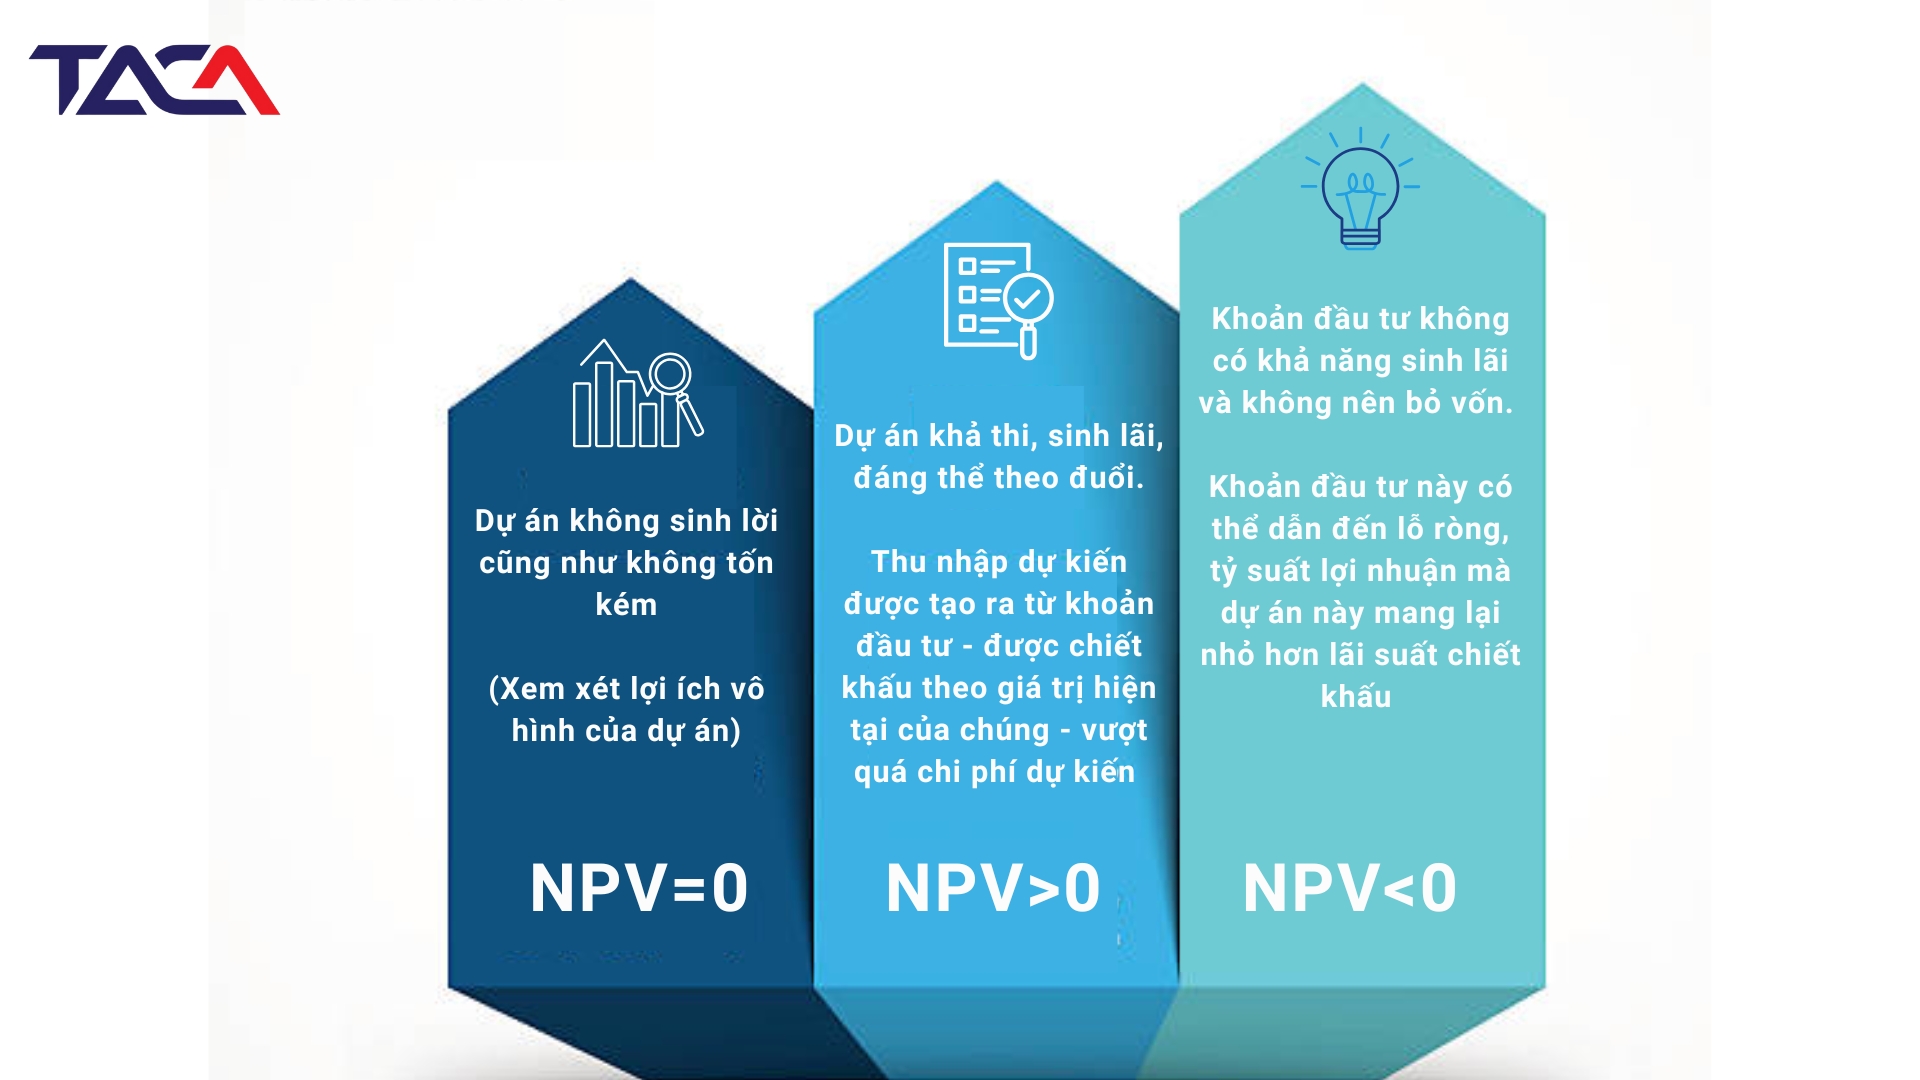
NPV được sử dụng để trích lập ngân sách vốn và lên kế hoạch đầu tư, nhằm phân tích khả năng sinh lời của một dự án hay khoản đầu tư dự kiến trong tương lai. NPV là kết quả của phép tính tìm giá trị hiện tại của dòng thanh toán trong tương lai, sử dụng tỷ lệ chiết khấu thích hợp. Cho nên, những dự án có NPV dương thì đáng để thực hiện, còn những dự án cho ra NPV âm thì không nên đầu tư.
Cách tính chỉ số NPV nhanh chóng
Nếu có một dòng tiền từ dự án sẽ được thanh toán sau 01 năm thì cách tính NPV của dự án sẽ là:
| NPV = Dòng tiền/ (1+t)^i – Đầu tư ban đầu |
Trong đó:
i là tỷ suất lợi tức yêu cầu hoặc lãi suất chiết khấu
t là số khoảng thời gian∑
Nếu phân tích một dự án dài hạn với nhiều dòng tiền thì ta có công thức tính NPV của dự án như sau:
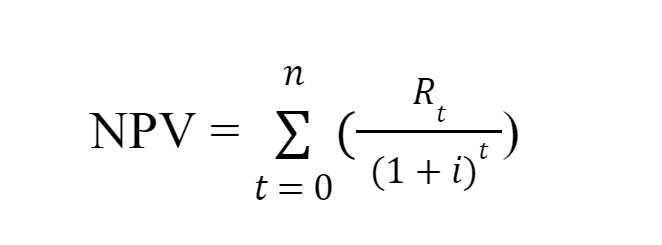
Trong đó:
Rt là Dòng tiền ròng ra – vào trong thời kỳ t
i là lãi suất chiết khấu hoặc tỷ lệ hoàn vốn có thể nhận được từ đầu tư thay thế
t là số khoảng thời gian
Một cách dễ nhớ nhất là:
NPV = Giá trị hiện tại của các dòng tiền dự kiến – Giá trị hiện tại của tiền đầu tư
Giá trị hiện tại ròng NPV cho ra ba kết quả như sau:
>>Xem thêm: Net Present Value (NPV): What It Means and Steps to Calculate It
Tham khảo các dịch vụ khác của Taca tại đây:
- Dịch vụ báo cáo tài chính chuẩn mực VAS và IFRS
- Dịch vụ tìm nhà đầu tư và gọi vốn
- Dịch vụ cấu trúc bộ máy quản trị tài chính doanh nghiệp
- Dịch vụ xây dựng chiến lược nguồn vốn doanh nghiệp
- Dịch vụ Xây dựng mô hình tài chính đánh giá dự án kinh doanh
- Dịch vụ Tư vấn M&A mua bán sáp nhập doanh nghiệp
Câu hỏi thường gặp
Chỉ số NPV cao hơn hay thấp hơn thì tốt hơn?
Giá trị cao hơn thường được coi là tốt hơn. NPV dương cho biết thu nhập dự kiến từ khoản đầu tư vượt quá chi phí dự kiến, thể hiện một dự án có lợi nhuận. NPV thấp hơn hoặc âm cho thấy chi phí dự kiến lớn hơn thu nhập, báo hiệu tổn thất tài chính tiềm ẩn. Do đó, khi đánh giá các cơ hội đầu tư, NPV cao hơn là một chỉ báo thuận lợi, phù hợp để tối đa hóa lợi nhuận và tạo ra giá trị dài hạn.
Sự khác biệt giữa chỉ số NPV và Tỷ lệ hoàn vốn nội bộ (IRR) là gì?
NPV và tỷ lệ hoàn vốn nội bộ (IRR) là những khái niệm có liên quan chặt chẽ, trong đó IRR của một khoản đầu tư là tỷ lệ chiết khấu khiến khoản đầu tư đó có NPV bằng 0. Một cách khác để suy nghĩ về sự khác biệt là cả hai đều cố gắng trả lời hai câu hỏi riêng biệt nhưng có liên quan về một khoản đầu tư. Đối với NPV, câu hỏi là “Tổng số tiền tôi sẽ kiếm được là bao nhiêu nếu tôi tiến hành khoản đầu tư này, sau khi xem xét giá trị thời gian của tiền?” Đối với IRR, câu hỏi là “Nếu tôi tiến hành khoản đầu tư này, tỷ lệ hoàn vốn hàng năm tương đương mà tôi sẽ nhận được là bao nhiêu?”
Tại sao dòng tiền tương lai được chiết khấu?
NPV sử dụng dòng tiền chiết khấu để tính giá trị thời gian của tiền. Miễn là lãi suất dương, một đô la ngày hôm nay có giá trị hơn một đô la ngày mai vì một đô la ngày hôm nay có thể kiếm được thêm một ngày lãi suất. Ngay cả khi lợi nhuận trong tương lai có thể được dự đoán một cách chắc chắn, chúng phải được chiết khấu vì thời gian phải trôi qua trước khi chúng được thực hiện—thời gian mà một khoản tiền tương đương có thể kiếm được lãi suất.
Chỉ số NPV hay ROI quan trọng hơn?
Cả chỉ số NPV và ROI (lợi tức đầu tư) đều quan trọng, nhưng chúng phục vụ các mục đích khác nhau. Chỉ số NPV cung cấp một số tiền đô la cho biết lợi nhuận dự kiến của một khoản đầu tư, xét đến giá trị thời gian của tiền. Ngược lại, ROI thể hiện hiệu quả của khoản đầu tư dưới dạng phần trăm, cho thấy lợi nhuận so với chi phí đầu tư. Chỉ số NPV thường được ưu tiên cho ngân sách vốn vì nó cung cấp thước đo trực tiếp về giá trị gia tăng, trong khi ROI hữu ích để so sánh hiệu quả của nhiều khoản đầu tư.
Tại sao bạn nên chọn dự án có chỉ số NPV cao hơn?
Nên chọn một dự án có NPV cao hơn vì nó cho thấy lợi nhuận và giá trị tạo ra lớn hơn. NPV cao hơn có nghĩa là dòng tiền dự kiến, được chiết khấu theo giá trị hiện tại của chúng, vượt xa khoản đầu tư ban đầu và các chi phí liên quan. Điều này cho thấy rằng dự án có khả năng tạo ra nhiều của cải hơn, cải thiện sức khỏe tài chính tổng thể và triển vọng tăng trưởng của doanh nghiệp. Cuối cùng, NPV cao hơn sẽ phù hợp để tối đa hóa giá trị cổ đông.
Taca Business Consulting,
Bài viết liên quan




Liên hệ chúng tôi
Trụ sở chính
Tầng 2, tòa A, Chelsea Residences, số 48 Trần Kim Xuyến, Phường Yên Hoà, TP Hà Nội.
Hotline: 0982 518 586
Support@taca.edu.vn
Chi nhánh
Tầng 18, Tòa nhà Vincom Center Đồng Khởi, 72 Lê Thánh Tôn, Phường Bến Nghé, Quận 1, HCM
Hotline: 0985 611 911