


Chỉ số định giá doanh nghiệp: quyết định đầu tư này là xứng đáng?
- Taca
- Kiến thức tài chính
- Cập nhật: 3 Tháng 9, 2024
Trong lĩnh vực đầu tư, việc hiểu được giá trị thực sự của một công ty thông qua thẩm định giá doanh nghiệp là tối quan trọng để đưa ra quyết định đầu tư sáng suốt. Các chỉ số định giá doanh nghiệp đóng vai trò kết nối giữa giá cổ phiếu trên thị trường chứng khoán với các khoản mục trong yếu trong kết quả hoạt động kinh doanh của doanh nghiệp như doanh thu, lợi nhuận, dòng tiền. Đầy là cầu nối giữa một bên là ký vọng, là “kết quả chấm điểm của doanh nghiệp” của các nhà đầu tư với “điểm số” là giá cổ phiếu và một bên là những gì doanh nghiệp làm được, là phần “bài làm” ứng với các kết quả kinh doanh của công ty.
Các chỉ số định giá doanh nghiệp đánh giá giá trị của một công ty bằng cách xem xét hiệu suất tài chính, vị thế thị trường và tiềm năng tăng trưởng của công ty. Trong bài phân tích này chúng ta sẽ cùng khám phá những chỉ số định giá doanh nghiệp chính, thảo luận về chỉ số tốt nhất để định giá một công ty, xác định ma trận định giá và xác định những gì cấu thành nên các chỉ số định giá doanh nghiệp tốt.
Tổng hợp các chỉ số định giá doanh nghiệp
Khi nói tới một công ty tư tốt tới vĩ đại (from good to great), hay được xây dựng để trường tồn (build to last successful) thì chỉ tiêu đánh giá cố lõi vẫn là giá cổ phiếu, cụ thể là các mức sinh lời hàng năm của giá cổ phiếu (sự thay đổi giá hằng năm) cao gấp bao nhiêu lần so với mức sinh lời năm của chỉ số chứng khoán(ví dụ VNIndex). Do đó việc đánh giá sơ bộ các chỉ tiêu định giá doanh nghiệp và so sánh nó với bình quân ngành cũng giúp tăng sự cảm nhận của người phân tích vị thế, uy tín, sự hấp dẫn của công ty đó trong cộng đồng nhà đầu tư.
Một doanh nghiệp đang được định giá là 10 đô la, mặc dù tôi đang có sẵn 10 đô la ở đây và hoàn toàn có đủ khả năng để mua lại doanh nghiệp của bạn. Nhưng tại sao tôi lại phải mua doanh nghiệp này? Có thể các khoản nợ của doanh nghiệp lên tới 100.000 đô la, và nếu tôi xuống tiền thì tôi sẽ phải gánh chịu khoản nợ khổng lồ này. Mặc dù khoản nợ của doanh nghiệp khá cao nhưng các chỉ số khác vẫn đang phản ảnh doanh nghiệp hoạt động tốt và có thể mang lại nhiều giá trị hơn khoản định giá 10 đô là và khoản nợ 100.000 đô la. Đây là lý do chúng ta cần phân tích đánh giá các chỉ số định giá doanh nghiệp để quyết định xem khoản đầu tư vào doanh nghiệp có thực sự sự xứng đáng với giá trị hay không.
| STT | Chỉ tiêu định giá doanh nghiệp | Tử số | Mẫu số | Ý nghĩa |
| 1 | P/E | Giá đóng cửa (Price) | EPS
(Earning Per Share – lợi nhuận sau thuế phân phối trên cổ phiếu thường đang được lưu thông) |
Phản ánh số năm bình quân mà công ty cần tạo ra LNST cho cổ đông để thu hồi vốn bỏ ra, tức giá cổ phiếu. EPS = (LNST -Cổ tức ưu đãi)/SLCP (số lượng cổ phiếu) |
| 2 | P/B | Giá đóng cửa | BVPS (Book Value Per Share -giá trị sổ sách của một cổ phiếu) |
Bội số chênh lệch giữa giá cổ phiếu do thị trường chứng khoán xác định với giá cổ phiếu theo sổ sách kế toán. BVPS = (VCSH – Vốn góp cổ đông ưu đãi)/ SLCP |
| 3 | P/S | Giá đóng cửa | SPS (Sales Per Share – doanh thu thuần trên một cổ phiếu) |
Bội số chênh lệch giữa giá cổ phiếu và doanh thu thuần trên một cổ phiếu. SPS = Doanh thu thuần/ SLCP |
| 4 | P/CF | Giá đóng cửa | CFOPS
(CashFlow from Operations Per Share – dòng tiền kinh doanh trên một cổ phiếu) |
Bội số chênh lệch giữa giá cổ phiếu và dòng tiền kinh doanh trên một cổ phiếu. CFOPS = CFO/SLCP. |
| 5 | EV/sales | Giá trị doanh nghiệp (Enterprise Valuation) | Doanh thu thuần | Bội số chênh lệch giữa giá trị doanh nghiệp và doanh nghiệp thu thuần, tức số năm bình quân coong ty cần tạo doanh thu để có giá trị lũy kế ngang bằng giá trị DN |
| 6 | EV/GP | Giá trị doanh nghiệp | Lợi nhuận gộp (LNG) | Bội số chênh lệch giữa giá trị doanh nghiệp và LNG, tức số năm bình quân công ty cần tạo LNG để có giá trị lũy kế ngang bằng giá trị DN |
| 7 | EV/EBITDA | Giá trị doanh nghiệp | EBITDA | Bội số chênh lệch giữa giá trị doanh nghiệp và EBITDA, tức số năm bình quân công ty cần tạo EBITDA để có giá trị lũy kế ngang bằng giá trị DN |
| 8 | EV/EBIT | Giá trị doanh nghiệp | EBIT | Bội số chênh lệch giữa giá trị doanh nghiệp và EBIT, tức số năm bình quân công ty cần tạo EBIT để có giá trị lũy kế ngang bằng giá trị DN |
(*) SLCP: số lượng cổ phiếu phổ thông đang lưu hành bình quân gia quyền (không phải bình quân đầu năm và cuối năm mà là bình quân gia quyền của thời gian lưu hành tính trên bất kỳ sự thay đổi tăng hoặc giảm cổ phiếu theo các thời điểm phát sinh trong năm)
(*) EV -Enterprise Valuation: giá trị doanh nghiệp
EV = Vốn hóa thị trường + vay nợ ngắn hạn và dài hạn – tiền mặt và đầu tư ngắn hạn
(*) Vốn hóa thị trường = Giá đóng cửa * SLCP
(*) EBIT – Earnings Before Interest and Taxes: lợi nhuận trước lãi vay và thuế
(*) EBITDA – Earnings Before Interest, Taxes, Depreciation and Amoritization: lợi nhuận trước lãi vay, thuế và khấu hao.
Xem thêm: 5 must-have metrics for value investors – 5 chỉ số quan trọng cho nhà đầu tư giá trị
5 chỉ số định giá doanh nghiệp phổ biến nhất hiện nay
1. Tỷ số giá trên thu nhập (P/E)
Tỷ số giá trên thu nhập (P/E): xác định giá trị thị trường của một cổ phiếu so với thu nhập của công ty . Nói tóm lại, tỷ lệ P/E cho thấy thị trường sẵn sàng trả bao nhiêu cho một cổ phiếu ngày hôm nay dựa trên thu nhập trong quá khứ hoặc tương lai của cổ phiếu đó.
Tỷ số này sẽ cung cấp thước đo để so sánh xem một cổ phiếu có được định giá quá cao hay quá thấp . Tỷ lệ P/E cao có thể có nghĩa là giá cổ phiếu đắt so với thu nhập và có thể được định giá quá cao. Ngược lại, tỷ lệ P/E thấp có thể chỉ ra rằng giá cổ phiếu hiện tại rẻ so với thu nhập.
Vì tỷ lệ này xác định số tiền nhà đầu tư phải trả cho mỗi đô la lợi nhuận, nên một cổ phiếu có tỷ lệ P/E thấp hơn so với các công ty trong ngành có chi phí trên mỗi cổ phiếu thấp hơn cho cùng mức hiệu suất tài chính so với cổ phiếu có tỷ lệ P/E cao hơn. Các nhà đầu tư giá trị có thể sử dụng tỷ lệ P/E để tìm ra các cổ phiếu bị định giá thấp.
Tỷ lệ P/E, có một số hạn chế. Thu nhập của một công ty dựa trên thu nhập lịch sử hoặc thu nhập kỳ hạn , dựa trên ý kiến của các nhà phân tích.Do đó, thu nhập có thể khó dự đoán vì thu nhập trong quá khứ không đảm bảo kết quả trong tương lai và kỳ vọng của các nhà phân tích có thể chứng minh là sai. Ngoài ra, tỷ lệ P/E không tính đến tăng trưởng thu nhập, nhưng chúng ta sẽ giải quyết hạn chế đó bằng tỷ lệ PEG.
Khi nào sử dụng P/E:
- Điểm khởi đầu để định giá hầu hết các công ty
- Khi muốn nhanh chóng thực hiện phân tích định giá tương đối của nhiều công ty
Ưu điểm
- Được sử dụng rộng rãi. Thực tế là tỷ lệ P/E được sử dụng rộng rãi có nghĩa là bạn có thể nhanh chóng so sánh và đối chiếu với các cổ phiếu khác. Doanh nghiệp cũng có thể nhanh chóng giao tiếp với các nhà đầu tư khác thông qua các chỉ số chung
- Dễ sử dụng. Cả hai mặt của tỷ lệ đều khá dễ tìm nếu bạn không muốn điều chỉnh số thu nhập. Giá hiện tại luôn là số liệu được dự đoán nhiều nhất.
Nhược điểm
- Dễ bị thao túng. Thu nhập được tính toán bằng kế toán dồn tích và chịu sự điều chỉnh của nhiều công ty. Không có gì gian lận, nhưng các công ty có nhiều quyền quyết định hơn đối với con số này so với thứ gì đó như dòng tiền.
- Nó không kết hợp bảng cân đối kế toán. Tỷ lệ P/E không xem xét đến nợ.
2.Tỷ lệ giá trên sổ sách P/B
Tỷ lệ giá trên sổ sách hoặc tỷ lệ P/B đo lường xem một cổ phiếu có bị định giá quá cao hay quá thấp bằng cách so sánh giá trị ròng ( tài sản – nợ phải trả) của một công ty với vốn hóa thị trường của công ty đó. Về cơ bản, tỷ lệ P/B chia giá cổ phiếu cho giá trị sổ sách trên mỗi cổ phiếu (BVPS). Tỷ lệ P/B là một chỉ báo tốt về số tiền mà các nhà đầu tư sẵn sàng trả cho mỗi đô la giá trị ròng của một công ty.
Lý do tỷ lệ này quan trọng đối với các nhà đầu tư giá trị là vì nó cho thấy sự khác biệt giữa giá trị thị trường của cổ phiếu công ty và giá trị sổ sách của công ty đó. Giá trị thị trường là mức giá mà các nhà đầu tư sẵn sàng trả cho cổ phiếu dựa trên thu nhập dự kiến trong tương lai. Tuy nhiên, giá trị sổ sách được lấy từ giá trị ròng của công ty và là thước đo bảo thủ hơn về giá trị của công ty.
Tỷ lệ AP/B là 0,95, 1 hoặc 1,1 có nghĩa là cổ phiếu cơ sở đang giao dịch ở mức gần giá trị sổ sách. Nói cách khác, tỷ lệ P/B hữu ích hơn khi con số này càng khác 1. Đối với nhà đầu tư tìm kiếm giá trị, một công ty giao dịch ở tỷ lệ P/B là 0,5 là hấp dẫn vì nó ngụ ý rằng giá trị thị trường bằng một nửa giá trị sổ sách của công ty.
Các nhà đầu tư giá trị thường thích tìm kiếm các công ty có giá trị thị trường thấp hơn giá trị sổ sách với hy vọng rằng nhận thức của thị trường sẽ sai. Bằng cách hiểu được sự khác biệt giữa giá trị thị trường và giá trị sổ sách , các nhà đầu tư có thể giúp xác định chính xác các cơ hội đầu tư.
Khi nào sử dụng P/B
- Tốt nhất cho các ngân hàng. Giá trị sổ sách ít biến động hơn thu nhập, điều này có thể gây ra sự biến động lớn trong tỷ lệ.
- Nó cũng có thể được sử dụng trong thời kỳ thu nhập âm. Nếu một công ty có nhiều thời kỳ thu nhập âm, họ có thể vẫn có giá trị sổ sách dương.
Ưu điểm
- Chỉ số ổn định. Với sự ổn định tương đối của chỉ số cơ sở (giá trị sổ sách), tỷ lệ này không dao động nhiều như các chỉ số khác, chẳng hạn như P/E.
Nhược điểm
- Sự khác biệt về kế toán có thể khiến việc so sánh trở nên khó khăn. Việc này trở nên kém hữu ích hơn khi các công ty phân loại các mục trên bảng cân đối kế toán của họ theo cách khác nhau do cách diễn giải khác nhau về các quy tắc kế toán. Bạn cần cẩn thận khi so sánh các công ty có mô hình kinh doanh tương tự vì việc định giá các công ty có ít tài sản hữu hình (công ty công nghệ, nhà cung cấp dịch vụ) so với các công ty có nhiều hàng tồn kho hoặc thiết bị (nhà bán lẻ, người bán thiết bị) là không hợp lý.
3. Tỷ lệ nợ trên vốn chủ sở hữu (D/E)
Tỷ lệ nợ trên vốn chủ sở hữu (D/E) là một số liệu chứng khoán giúp các nhà đầu tư xác định cách một công ty tài trợ cho tài sản của mình. Tỷ lệ này cho thấy tỷ lệ vốn chủ sở hữu trên nợ mà một công ty đang sử dụng để tài trợ cho tài sản của mình.
Tỷ lệ nợ trên vốn chủ sở hữu thấp có nghĩa là công ty sử dụng ít nợ hơn để tài trợ so với vốn chủ sở hữu của cổ đông . Tỷ lệ nợ trên vốn chủ sở hữu cao có nghĩa là công ty có nhiều nguồn tài trợ hơn từ nợ so với vốn chủ sở hữu. Quá nhiều nợ có thể gây rủi ro cho công ty nếu họ không có thu nhập hoặc dòng tiền để đáp ứng các nghĩa vụ nợ của mình.
Giống như các tỷ lệ trước, tỷ lệ nợ trên vốn chủ sở hữu có thể thay đổi tùy theo ngành. Tỷ lệ nợ trên vốn chủ sở hữu cao không nhất thiết có nghĩa là công ty hoạt động kém. Thông thường, nợ được sử dụng để mở rộng hoạt động và tạo ra các luồng thu nhập bổ sung. Một số ngành có nhiều tài sản cố định , chẳng hạn như ngành ô tô và xây dựng, thường có tỷ lệ cao hơn các công ty trong các ngành khác.
4. Dòng tiền tự do
Dòng tiền tự do (FCF) là tiền mặt do một công ty tạo ra thông qua hoạt động của mình, trừ đi chi phí chi tiêu. Nói cách khác, dòng tiền tự do là tiền mặt còn lại sau khi một công ty trả cho các chi phí hoạt động và chi phí vốn (CapEx).
Dòng tiền tự do cho thấy hiệu quả tạo ra tiền mặt của một công ty và là một số liệu quan trọng để xác định liệu một công ty có đủ tiền mặt sau khi tài trợ cho các hoạt động và chi phí vốn để thưởng cho cổ đông thông qua cổ tức và mua lại cổ phiếu hay không .
Dòng tiền tự do có thể là chỉ báo sớm cho các nhà đầu tư giá trị rằng thu nhập có thể tăng trong tương lai vì dòng tiền tự do tăng thường đi trước thu nhập tăng. Nếu một công ty có FCF tăng, điều này có thể là do doanh thu và tăng trưởng doanh số hoặc giảm chi phí. Nói cách khác, dòng tiền tự do tăng có thể mang lại lợi ích cho các nhà đầu tư trong tương lai, đó là lý do tại sao nhiều nhà đầu tư coi trọng dòng tiền tự do như một thước đo giá trị. Khi giá cổ phiếu của một công ty thấp và dòng tiền tự do tăng, khả năng thu nhập và giá trị của cổ phiếu sẽ sớm tăng lên là rất cao.
Giá trên dòng tiền hay P/CF là một giải pháp thay thế tốt cho P/E vì dòng tiền ít bị thao túng hơn thu nhập. Dòng tiền không bao gồm các khoản chi phí không phải tiền mặt như khấu hao hoặc khấu hao (số liệu báo cáo thu nhập), có thể phải tuân theo nhiều quy tắc kế toán khác nhau.
Một công ty có giá cổ phiếu là 20 đô la và dòng tiền trên mỗi cổ phiếu là 5 đô la tương đương với P/CF là 4 đô la (20/5). Nói cách khác, hiện tại các nhà đầu tư phải trả 4 đô la cho mỗi đô la dòng tiền dự kiến trong tương lai.
Khi nào sử dụng P/CF
- Đặc biệt hữu ích cho các cổ phiếu có dòng tiền dương nhưng không có lợi nhuận
Ưu điểm
- Không dễ bị thao túng. Dòng tiền khó bị thao túng hơn so với thu nhập vì nó không dựa trên kế toán dồn tích. Tiền mặt là những gì nó là.
Nhược điểm
- Khó để có được ước tính dòng tiền trong tương lai. Trong khi dự báo thu nhập và doanh thu có thể dễ dàng được lấy miễn phí, ước tính dòng tiền thường khó có được hơn.
- Nhiều cách khác nhau để tính toán các biện pháp dòng tiền. Điều này có thể tạo ra những so sánh không tương đương.
5. Tỷ lệ giá/ thu nhập/ tăng trưởng PEG
Tỷ lệ giá /thu nhập/ tăng trưởng (PEG) là phiên bản sửa đổi của tỷ lệ P/E cũng tính đến tăng trưởng thu nhập. Tỷ lệ P/E không phải lúc nào cũng cho bạn biết tỷ lệ này có phù hợp với tốc độ tăng trưởng dự báo của công ty hay không.
Tỷ lệ PEG đo lường mối quan hệ giữa tỷ lệ giá/thu nhập và tăng trưởng thu nhập . Tỷ lệ PEG cung cấp bức tranh toàn cảnh hơn về việc giá cổ phiếu được định giá quá cao hay quá thấp bằng cách phân tích cả thu nhập hiện tại và tỷ lệ tăng trưởng dự kiến.
Thông thường, một cổ phiếu có PEG nhỏ hơn một được coi là bị định giá thấp vì giá của nó thấp so với mức tăng trưởng thu nhập dự kiến của công ty. Một PEG lớn hơn một có thể được coi là bị định giá cao vì nó có thể chỉ ra rằng giá cổ phiếu quá cao so với mức tăng trưởng thu nhập dự kiến của công ty.
Vì tỷ lệ P/E không bao gồm mức tăng trưởng thu nhập trong tương lai nên tỷ lệ PEG cung cấp bức tranh toàn cảnh hơn về định giá của cổ phiếu . Tỷ lệ PEG là một số liệu quan trọng đối với các nhà đầu tư giá trị vì nó cung cấp góc nhìn hướng tới tương lai.
Xem thêm: 12 chỉ số phân tích tài chính doanh nghiệp
Chỉ số định giá doanh nghiệp nào định giá “đúng”?
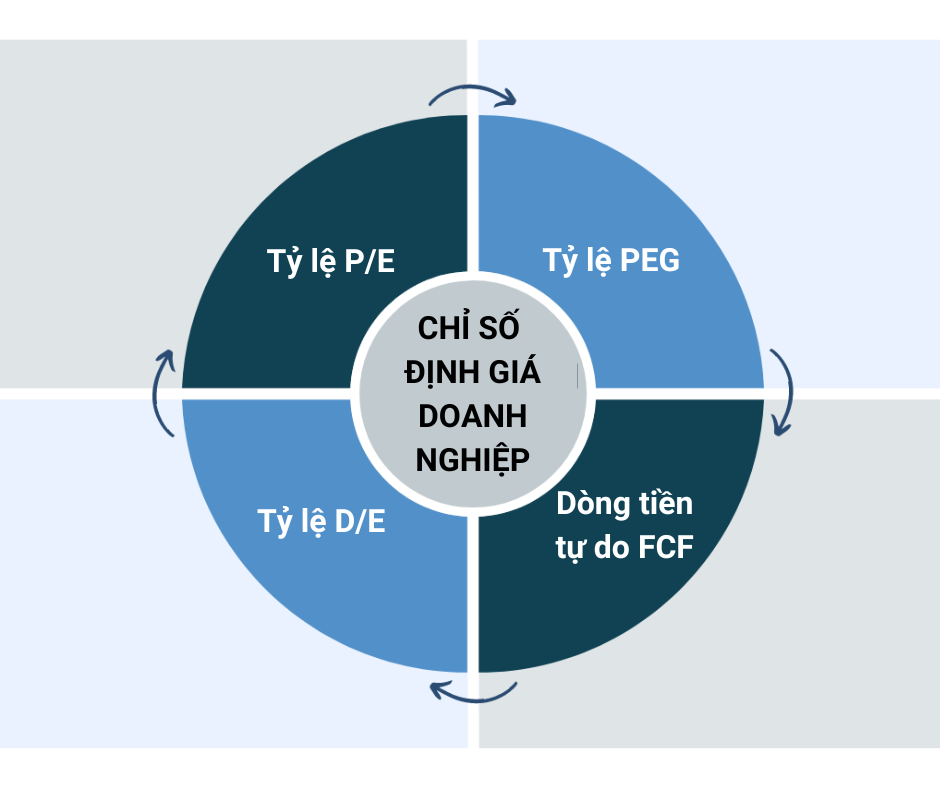
Việc xác định số liệu tốt nhất để định giá một công ty phụ thuộc vào nhiều yếu tố, bao gồm ngành, giai đoạn tăng trưởng và đặc điểm tài chính của công ty đó. Mặc dù mỗi số liệu định giá cung cấp những hiểu biết độc đáo, nhưng số liệu tốt nhất cuối cùng phụ thuộc vào mục tiêu đầu tư cụ thể và sở thích của nhà đầu tư.
Ví dụ, tỷ lệ P/E được sử dụng rộng rãi như một đánh giá nhanh về định giá tương đối của một công ty. Tỷ lệ P/E thấp có thể chỉ ra rằng cổ phiếu bị định giá thấp, trong khi tỷ lệ P/E cao có thể cho thấy cổ phiếu được định giá quá cao. Tuy nhiên, chỉ dựa vào tỷ lệ P/E có thể đơn giản hóa quá trình định giá, vì nó không xem xét các yếu tố như triển vọng tăng trưởng hoặc động lực của ngành.
Mặt khác, các số liệu như EV/EBIT và EV/FCF tính đến cấu trúc tài chính và hiệu suất hoạt động của công ty. Các tỷ lệ này có thể cung cấp đánh giá toàn diện hơn về giá trị của công ty bằng cách kết hợp mức nợ và tiền mặt, cũng như thu nhập và tạo ra dòng tiền.
Ví dụ, Lowe’s và Facebook giao dịch ở mức P/E tương đương là 16x ước tính thu nhập đồng thuận năm 2020. Tuy nhiên, trên cơ sở giá trên doanh số, Lowe’s rẻ hơn khá nhiều ở mức 1,4x so với 2,1x của Facebook. Chúng ta có thể rút ra được điều gì từ điều này? Thị trường đang nói gì? Về cơ bản, thị trường đang nói rằng doanh thu của Facebook có giá trị hơn Lowe’s—rằng công ty này có biên lợi nhuận hoạt động cao hơn. Khi chúng ta kiểm tra các sự kiện, chúng ta có thể thấy biên lợi nhuận hoạt động của Facebook là khoảng 40% trong khi Lowe’s gần với ~10%.
==> Khuyến nghị:
Các chỉ số định giá doanh nghiệp có thể cho chúng ta biết rất nhiều về cổ phiếu, đặc biệt là khi bạn bắt đầu so sánh giữa các công ty, ngành và tỷ lệ. Không nhất thiết phải có một công cụ có thể mở khóa chìa khóa. Tuy nhiên, hãy ghép tất cả các mảnh ghép lại với nhau và bạn có thể khám phá ra một số động lực kinh doanh thú vị.
Khi muốn thực hiện hoạt động định giá doanh nghiệp nói chung, bao gồm đánh giá các chỉ số định giá doanh nghiệp, bạn nên tìm kiếm lời khuyên độc lập, chuyên môn từ một chuyên gia dịch vụ tài chính có kinh nghiệm trong ngành.
Ý nghĩa của các chỉ số định giá doanh nghiệp
Về cơ bản, các hệ số định giá càng cao so với mức bình quân ngành càng thể hiện sự đánh giá cao của nhà đầu tư đối với doanh nghiệp so với các công ty khác cùng ngành (tỷ lệ phần trăm cao hơn bình quân ngành gọi là Premium – tức tăng thặng dư) và ngược lại (gọi là Discount, tức chiết khấu). Một doanh nghiệp có các chỉ số định giá doanh nghiệp cao hơn bình quân ngành có thể đến từ những lý do sau:
- Doanh nghiệp nằm trong top đầu các công ty dẫn dắt trong ngành, có vị thế lớn, thị phần lớn, lịch sử lây đời, ban lãnh đạo là những người làm nghề uy tín và lâu năm trong ngành, ban lãnh đạo có tầm ảnh hưởng tới các thế hệ doanh nghiệp trong ngành đó
- Có kết quả hoạt động kinh doanh và vị thế tài chính vượt trội trong nhiều năm liên so với bình quân ngành thu hút sự quan tâm và đầu tư tài chính của các nhà đầu tư tổ chức cả trong và ngoài nước.
- Có sự chuyên nghiệp về mặt quan hệ đầu tư (Investor Relation -IR), hầu hết các thông tin về doanh nghiệp, bao gồm cả tài chính và “phi tài chính” đều được công bố công khai và minh bạch, thường xuyên giao tiếp tầm nhìn, chia sẻ các chiến lược, kế hoạch, cập nhật liên tục các diễn biến hoạt động của công ty với cộng đồng nhà đầu tư, nhận được thiện cảm và tin tưởng từ cộng đồng này.
- Một số năm bất thường và mang tính tạm thời về điều kiện kinh doanh khó khăn, sự sụt giảm bất ngờ trong doanh thu, lợi nhuận và dòng tiền dẫn tới các hệ số định giá trong ngắn hạn bị tăng lên đột ngột.
Tham khảo các dịch vụ khác của Taca tại đây:
- Dịch vụ tìm nhà đầu tư và gọi vốn
- Dịch vụ cấu trúc bộ máy quản trị tài chính doanh nghiệp
- Dịch vụ xây dựng chiến lược nguồn vốn doanh nghiệp
- Dịch vụ Xây dựng mô hình tài chính đánh giá dự án kinh doanh
- Dịch vụ Tư vấn M&A mua bán sáp nhập doanh nghiệp
Hoặc Vui lòng liên vệ với chúng tôi theo số Hotline CSKH: 0982 518 586.
Chúc quý bạn đọc và quý doanh nghiệp sức khỏe và thành công !
Câu hỏi thường gặp
Chỉ số định giá doanh nghiệp là gì?
Tỷ lệ định giá, hay tỷ lệ giá trị thị trường, là phép đo mức độ phù hợp của cổ phiếu trong một công ty được định giá và loại lợi nhuận mà nhà đầu tư có thể nhận được. Bằng cách tính giá trị thị trường, nhà đầu tư tiềm năng có thể xem cổ phiếu có được định giá quá cao, định giá quá thấp hay ở mức giá hợp lý. Nó cũng giúp xác định mức giá mà nhà đầu tư tiềm năng nên mua.
Chỉ số định giá doanh nghiệp được tính như thế nào?
Mỗi tỷ lệ định giá được tính toán khác nhau, nhưng tất cả đều sử dụng các biện pháp khác nhau về giá trị cổ phiếu của công ty để đưa ra tỷ lệ. Hầu hết các tỷ lệ sử dụng giá cổ phiếu, thu nhập hoặc tài sản để xác định giá trị thị trường hợp lý.
Chỉ số định giá doanh nghiệp cho biết điều gì?
Tỷ lệ định giá cho bạn biết thị trường định giá cổ phiếu của một công ty như thế nào so với thu nhập, tài sản hoặc các biện pháp khác. Điều này có thể giúp bạn xác định xem cổ phiếu có được định giá quá cao, định giá quá thấp hay ở mức giá hợp lý hay không.
Taca Business Consulting,
Bài viết liên quan




Liên hệ chúng tôi
Trụ sở chính
Tầng 2, tòa A, Chelsea Residences, số 48 Trần Kim Xuyến, Phường Yên Hoà, TP Hà Nội.
Hotline: 0982 518 586
Support@taca.edu.vn
Chi nhánh
Tầng 18, Tòa nhà Vincom Center Đồng Khởi, 72 Lê Thánh Tôn, Phường Bến Nghé, Quận 1, HCM
Hotline: 0985 611 911