


Trong bối cảnh kinh doanh online bùng nổ, thuế thương mại điện tử đã trở thành một trong những chủ đề được nhiều doanh nghiệp và hộ kinh doanh quan tâm nhất. Không chỉ là nghĩa vụ pháp lý bắt buộc, loại thuế này còn gắn liền trực tiếp với doanh thu, chi phí và uy tín của doanh nghiệp trên thị trường số. Thuế này được áp dụng cho các hoạt động bán hàng hóa, cung cấp dịch vụ qua môi trường mạng như sàn thương mại điện tử, website, ứng dụng di động hay mạng xã hội.
Điểm đáng chú ý là cơ quan thuế hiện nay có nhiều công cụ để theo dõi, đối chiếu và giám sát doanh thu online, khiến việc kê khai và nộp thuế trở thành một quy trình minh bạch và chặt chẽ hơn trước. Chính vì vậy, việc nắm rõ đối tượng chịu thuế, cách tính thuế và thời hạn nộp thuế thương mại điện tử không chỉ giúp doanh nghiệp tuân thủ pháp luật mà còn tạo nền tảng vững chắc để quản trị tài chính bền vững.
Đối tượng phải nộp thuế thương mại điện tử
Không phải bất kỳ ai bán hàng online cũng phải nộp thuế thương mại điện tử. Pháp luật chỉ quy định rõ nghĩa vụ thuế đối với một số đối tượng nhất định. Cụ thể, những trường hợp phải nộp thuế TMĐT bao gồm:
(1) Doanh nghiệp và tổ chức kinh tế
Doanh nghiệp được hiểu là bất kỳ tổ chức nào hoạt động chủ yếu để tạo ra lợi nhuận từ việc cung cấp hàng hóa hoặc dịch vụ. Những doanh nghiệp kinh doanh trên các sàn thương mại điện tử như Lazada, Shopee, Tiki hay TikTok Shop sẽ phải nộp thuế nếu doanh thu đạt ngưỡng tối thiểu theo quy định pháp luật. Không chỉ doanh nghiệp, mà cả các tổ chức kinh tế khác như hợp tác xã cũng thuộc diện chịu thuế.
(2) Cá nhân kinh doanh
Không ít cá nhân hiện nay bán hàng qua mạng xã hội hoặc website riêng. Khi doanh thu vượt ngưỡng theo quy định, họ cũng phải kê khai và nộp thuế thương mại điện tử đầy đủ. Điều này áp dụng cho cả những người bán nhỏ lẻ nhưng có doanh số cao, nhằm đảm bảo công bằng giữa các hình thức kinh doanh.
(3) Các sàn thương mại điện tử
Bên cạnh người bán, các sàn thương mại điện tử cũng có trách nhiệm liên quan. Với vai trò trung gian, họ không chỉ quản lý thông tin sản phẩm mà còn phải phối hợp thu và nộp thuế thay cho người bán. Đây là cơ chế quan trọng để Nhà nước kiểm soát dòng doanh thu và đảm bảo nghĩa vụ tài chính được thực hiện minh bạch.
Nguyên tắc tính thuế sàn thương mại điện tử
Việc tính thuế thương mại điện tử được xây dựng dựa trên những nguyên tắc rõ ràng nhằm đảm bảo tính công bằng và minh bạch cho cả người kinh doanh và cơ quan quản lý.
Theo quy định hiện hành, hộ kinh doanh và cá nhân kinh doanh có doanh thu trong năm dương lịch từ 100 triệu đồng trở xuống sẽ không phải nộp thuế giá trị gia tăng (GTGT) và thuế thu nhập cá nhân (TNCN).
Đối với nhóm cá nhân hoặc hộ gia đình cùng kinh doanh, nếu tổng doanh thu hàng năm của cả nhóm không vượt quá ngưỡng 100 triệu đồng thì một người đại diện duy nhất sẽ được xác định là không phải nộp thuế GTGT và TNCN cho năm tính thuế đó.
Phương thức kê khai thuế thương mại điện tử
Trước đây, việc kê khai – nộp thuế thương mại điện tử do chính cá nhân hoặc hộ kinh doanh tự thực hiện. Tuy nhiên, theo quy định mới, chủ sở hữu sàn thương mại điện tử sẽ là đơn vị trực tiếp thực hiện việc kê khai và nộp thuế thay cho cá nhân kinh doanh trên sàn.
Trong thời gian chờ áp dụng đầy đủ cơ chế kê khai – nộp thay, chủ sở hữu sàn thương mại điện tử vẫn phải có trách nhiệm cung cấp thông tin liên quan đến hoạt động kinh doanh của cá nhân cho cơ quan thuế khi được yêu cầu. Thông tin này bao gồm: họ tên, mã số định danh, số CMND/CCCD, mã số thuế (MST), địa chỉ, email, số điện thoại, thông tin tài khoản ngân hàng, loại hàng hóa – dịch vụ kinh doanh, doanh thu và các dữ liệu liên quan khác.
Hồ sơ kê khai thuế thương mại điện tử
Đối với các tổ chức (chủ sở hữu sàn giao dịch thương mại điện tử) thực hiện việc kê khai và nộp thuế thay cho cá nhân có hoạt động hợp tác kinh doanh trên sàn, hồ sơ kê khai thuế hàng tháng hoặc hàng quý phải được lập và nộp theo đúng quy định hiện hành. Trách nhiệm của tổ chức là đảm bảo việc kê khai – nộp thay được thực hiện đầy đủ, chính xác và đúng thời hạn theo pháp luật thuế.
>> Đọc thêm: Những quy định về hồ sơ khai thuế bạn cần lưu ý
Cụ thể, hồ sơ kê khai thuế phải được lập theo Phụ lục Bảng kê chi tiết hộ kinh doanh, cá nhân kinh doanh – mẫu số 01-1/BK-CNKD, ban hành kèm theo Thông tư 40/2021/TT-BTC ngày 01/6/2021. Phụ lục này yêu cầu cung cấp các thông tin chi tiết về hoạt động kinh doanh của cá nhân hoặc hộ kinh doanh, giúp cơ quan thuế xác định đúng nghĩa vụ thuế và giám sát quá trình nộp thuế.

Phụ lục Bảng kê chi tiết hộ kinh doanh, cá nhân kinh doanh – mẫu số 01-1/BK-CNKD
Về thời hạn nộp hồ sơ khai thuế thương mại điện tử:
-
Kê khai theo tháng: nộp hồ sơ chậm nhất vào ngày 20 của tháng kế tiếp.
-
Kê khai theo quý: nộp hồ sơ chậm nhất vào ngày cuối cùng của tháng đầu tiên trong quý tiếp theo.
Thực hiện đúng hạn và đúng mẫu hồ sơ không chỉ đảm bảo tuân thủ quy định pháp luật, mà còn giúp doanh nghiệp và cá nhân kinh doanh online giữ được sự minh bạch, uy tín trong hoạt động thương mại điện tử.
Quy trình & hướng dẫn kê khai thuế thương mại điện tử
Khi kinh doanh trên các sàn giao dịch thương mại điện tử, cá nhân và hộ kinh doanh (HKD, CNKD) cần thực hiện việc kê khai và nộp thuế theo đúng quy định pháp luật. Quy trình này được áp dụng linh hoạt dựa trên từng phương pháp kê khai khác nhau, tùy thuộc vào quy mô và tính chất hoạt động kinh doanh của người nộp thuế.

Đối với hộ kinh doanh và cá nhân kinh doanh có quy mô lớn hoặc lựa chọn kê khai theo phương pháp kê khai, nghĩa vụ thuế thương mại điện tử được thực hiện hàng tháng hoặc hàng quý. Họ phải kê khai đầy đủ thuế TNCN và thuế GTGT, đồng thời lập hồ sơ chi tiết bao gồm doanh thu, chi phí và các khoản thuế phát sinh. Hồ sơ này phải được nộp trước ngày 20 của tháng kế tiếp trong trường hợp kê khai theo tháng, hoặc trước ngày cuối cùng của tháng đầu tiên của quý kế tiếp nếu kê khai theo quý, theo hướng dẫn tại Điều 5 Thông tư 40/2021/TT-BTC.
Đối với cá nhân kinh doanh không thường xuyên hoặc không có địa điểm cố định như kinh doanh lưu động, hoạt động không liên tục hay chỉ phát sinh doanh thu vào một số thời điểm nhất định, việc kê khai thuế thương mại điện tử được thực hiện theo từng lần phát sinh. Nghĩa là ngay khi có doanh thu từ hoạt động kinh doanh, họ phải kê khai và nộp thuế kịp thời theo quy định. Phương pháp này phù hợp cho các trường hợp kinh doanh nhỏ lẻ, mang tính chất tạm thời, được quy định cụ thể tại Điều 6 Thông tư 40/2021/TT-BTC.
Ngoài ra, với những hộ kinh doanh và cá nhân kinh doanh không thuộc nhóm quy mô lớn, không lựa chọn kê khai theo phương pháp kê khai và cũng không đủ điều kiện kê khai theo từng lần phát sinh thì sẽ áp dụng phương pháp khoán (hộ khoán). Theo phương pháp này, số thuế thương mại điện tử phải nộp được cơ quan thuế xác định dựa trên mức doanh thu dự kiến hàng năm, đồng thời thông báo kỳ hạn nộp cụ thể cho người nộp thuế. Quy định chi tiết về phương pháp khoán được nêu rõ tại Điều 7 Thông tư 40/2021/TT-BTC.
Chi tiết cách tính thuế thương mại điện tử
Theo quy định tại Điều 10 Thông tư 40/2021/TT-BTC, việc tính thuế GTGT và thuê TNCN đối với hộ kinh doanh, cá nhân kinh doanh trên sàn thương mại điện tử được xác định dựa trên doanh thu tính thuế và tỷ lệ thuế trên doanh thu.
1. Doanh thu tính thuế
Doanh thu tính thuế thương mại điện tử bao gồm toàn bộ khoản tiền mà hộ kinh doanh hoặc cá nhân kinh doanh nhận được từ hoạt động bán hàng, cung cấp dịch vụ. Các khoản này có thể là tiền bán hàng, tiền gia công, hoa hồng, phí dịch vụ, hỗ trợ đạt doanh số, khuyến mại, chiết khấu thương mại, chiết khấu thanh toán, trợ giá, phí thu thêm hay tiền bồi thường vi phạm hợp đồng.
Đáng lưu ý, doanh thu tính thuế không phân biệt đã thu được tiền hay chưa. Nghĩa là, ngay cả khi người bán chưa nhận được thanh toán, doanh thu đó vẫn phải tính vào căn cứ nộp thuế GTGT và TNCN.
2. Mức thuế suất thuế thương mại điện tử
Theo Phụ lục I Thông tư 40/2021/TT-BTC, hộ kinh doanh và cá nhân kinh doanh hoạt động trong lĩnh vực bán buôn, bán lẻ hàng hóa trên sàn thương mại điện tử áp dụng mức thuế suất sau:
-
Thuế GTGT: 1% trên doanh thu.
-
Thuế TNCN: 0,5% trên doanh thu.
=> Tổng tỷ lệ thuế phải nộp: 1,5% trên doanh thu.
Trường hợp cá nhân hoặc hộ kinh doanh hoạt động nhiều ngành nghề, cần phải kê khai doanh thu riêng cho từng ngành để tính thuế theo tỷ lệ phù hợp. Nếu không xác định hoặc kê khai không chính xác, cơ quan thuế sẽ ấn định mức thuế theo quy định.
3. Công thức tính thuế thương mại điện tử phải nộp
-
Thuế GTGT phải nộp = Doanh thu tính thuế GTGT × 1%
-
Thuế TNCN phải nộp = Doanh thu tính thuế TNCN × 0,5%
Chúng ta có thể lấy một ví dụ ở đây. Nếu một cá nhân kinh doanh có doanh thu trong năm là 500 triệu đồng từ bán lẻ hàng hóa, số thuế phải nộp sẽ được tính như sau:
-
Thuế GTGT = 500.000.000 × 1% = 5.000.000 đồng
-
Thuế TNCN = 500.000.000 × 0,5% = 2.500.000 đồng
=> Tổng cộng số thuế thương mại điện tử phải nộp là 7.500.000 đồng.
Ngoài ra, hàng tháng các sàn thương mại điện tử có trách nhiệm báo cáo thông tin của người bán cho cơ quan thuế, bao gồm doanh thu, loại hàng hóa, tài khoản ngân hàng và thông tin định danh cá nhân (họ tên, mã số thuế, địa chỉ, số điện thoại…).
Mức xử phạt đối với trường hợp chậm nộp thuế và khai báo sai thuế thương mại điện tử phải nộp
Theo quy định tại Điều 13 Nghị định 125/2020/NĐ-CP, người nộp thuế thương mại điện tử nếu vi phạm về thời hạn nộp hồ sơ khai thuế sẽ bị xử phạt theo từng mức độ.
| Mức phạt | Hành vi |
| Cảnh cáo | Nộp hồ sơ quá hạn từ 1 đến 5 ngày và có tình tiết giảm nhẹ. |
| Từ 2.000.000 đồng đến 5.000.000 đồng | Nộp hồ sơ quá hạn từ 1 đến 30 ngày (trừ trường hợp được phạt cảnh cáo). |
| Từ 5.000.000 đồng đến 8.000.000 đồng | Nộp hồ sơ quá hạn từ 31 đến 60 ngày. |
| Từ 8.000.000 đồng đến 15.000.000 đồng | Nộp hồ sơ quá hạn từ 61 đến 90 ngày, nộp quá hạn từ 91 ngày trở lên mà không phát sinh số thuế phải nộp, không nộp hồ sơ khai thuế mà không phát sinh số thuế, hoặc không nộp các phụ lục liên quan đến quản lý thuế cho doanh nghiệp có giao dịch liên kết. |
| Từ 15.000.000 đồng đến 25.000.000 đồng | Nộp hồ sơ quá hạn trên 90 ngày có phát sinh số thuế phải nộp. Nếu người nộp thuế đã hoàn thành nghĩa vụ thuế trước khi cơ quan thuế kiểm tra, số tiền phạt sẽ không thấp hơn mức trung bình quy định tại Khoản 4. |
Ngoài vi phạm về thời hạn, hành vi khai báo sai thông tin thuế thương mại điện tử cũng sẽ bị xử lý nghiêm. Tùy vào tính chất và mức độ vi phạm, hậu quả gây ra đối với nghĩa vụ thuế, người khai sai có thể bị xử phạt hành chính, bị truy thu số thuế thiếu và chịu thêm tiền chậm nộp.
Như vậy, để tránh rơi vào tình trạng vừa bị phạt vừa phải nộp bổ sung, hộ kinh doanh và cá nhân kinh doanh cần thực hiện kê khai thuế đúng thời hạn và đảm bảo tính chính xác trong hồ sơ khai thuế theo quy định pháp luật.
>> Tham khảo: Chậm nộp thuế và những điều cần lưu ý cho doanh nghiệp
Hoàn thuế thương mại điện tử
Người bán trên sàn thương mại điện tử được hoàn thuế nếu cuối năm tổng doanh thu dưới ngưỡng chịu thuế (hiện là 100 triệu đồng mỗi năm). Điều kiện là sàn đã hoàn tất kê khai, nộp thuế thay đầy đủ.
Trường hợp cá nhân, hộ kinh doanh tự kê khai và nộp thuế trong năm nhưng tổng doanh thu vẫn dưới ngưỡng chịu thuế, cũng được làm thủ tục hoàn thuế thương mại điện tử theo quy định.
Ví dụ, một cá nhân bán đồ thủ công, mỗi tháng đạt doanh thu 10 triệu đồng, bị khấu trừ 1,5% thuế (tương đương 1,8 triệu đồng trong năm). Nếu cả năm chỉ thu 90 triệu đồng, người này có thể đề nghị hoàn thuế.
Trách nhiệm của chủ sàn thương mại điện tử
Theo Điều 37 Nghị định 52/2013/NĐ-CP, các chủ sàn thương mại điện tử có nhiều nghĩa vụ pháp lý quan trọng nhằm đảm bảo hoạt động minh bạch, đúng quy định.
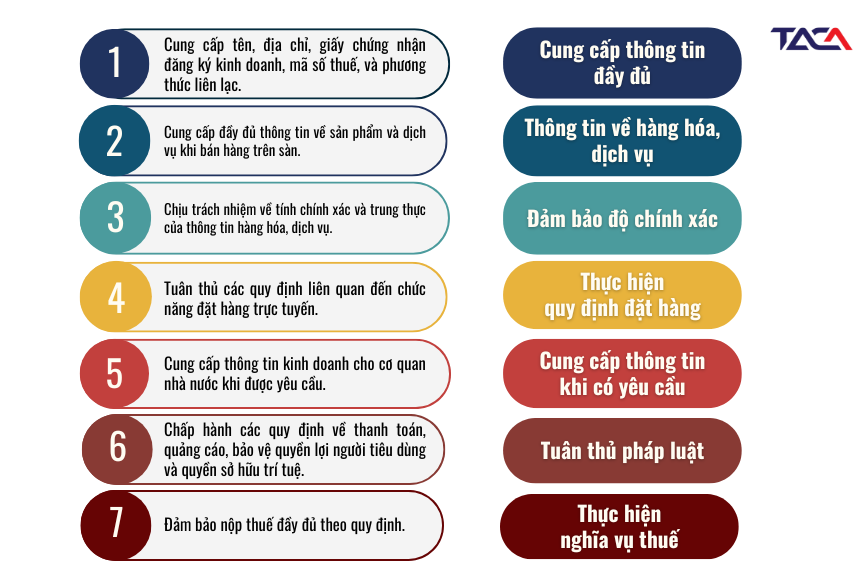
Trước hết, bạn phải cung cấp đầy đủ các thông tin cơ bản về doanh nghiệp hoặc cá nhân sở hữu sàn, bao gồm tên, địa chỉ, giấy chứng nhận đăng ký kinh doanh, mã số thuế và phương thức liên hệ. Đây là cơ sở để tạo sự tin cậy với người mua, người bán và thuận tiện cho việc quản lý của cơ quan chức năng.
Tiếp đến, chủ sàn cần đảm bảo việc cung cấp thông tin về hàng hóa, dịch vụ được rao bán trên sàn. Các thông tin này phải rõ ràng, đầy đủ và chính xác, từ mô tả sản phẩm, giá bán cho tới các điều kiện giao dịch. Điều này đồng thời gắn liền với trách nhiệm của họ trong việc đảm bảo tính trung thực và độ chính xác của các thông tin được công bố, tránh gây nhầm lẫn hoặc lừa dối người tiêu dùng.
Bên cạnh đó, phải thực hiện đúng các quy định liên quan đến chức năng đặt hàng trực tuyến, bảo đảm quy trình giao dịch được vận hành hợp pháp và an toàn. Khi có yêu cầu từ cơ quan quản lý nhà nước, chủ sàn cũng cần nhanh chóng cung cấp các thông tin liên quan đến hoạt động kinh doanh để phục vụ công tác kiểm tra, giám sát.
Ngoài ra, bạn có trách nhiệm tuân thủ đầy đủ các quy định của pháp luật liên quan đến thanh toán, quảng cáo, bảo vệ quyền lợi người tiêu dùng và quyền sở hữu trí tuệ. Đây là những yếu tố quan trọng để xây dựng môi trường kinh doanh công bằng và lành mạnh.
Cuối cùng, một trách nhiệm không thể thiếu là việc thực hiện đầy đủ nghĩa vụ thuế thương mại điện tử. Chủ sàn phải bảo đảm kê khai và nộp thuế thương mại điện tử theo đúng quy định pháp luật, góp phần vào sự minh bạch tài chính và trách nhiệm xã hội của doanh nghiệp.
Điểm mới trong chính sách thuế thương mại điện tử mới năm 2025
Từ ngày 1/4/2025, Luật sửa đổi, bổ sung một số điều của 9 luật (trong đó có Luật Quản lý thuế) chính thức có hiệu lực. Có 4 điểm mới đáng chú ý bao gồm:
Điểm 1. Sàn TMĐT sẽ khấu trừ và nộp thuế thay cho người bán (từ 1/7/2025)
Theo Nghị định 117/2025/NĐ-CP, các sàn như Shopee, Lazada, TikTok Shop, Tiki… phải thực hiện khấu trừ và nộp thuế VAT, PIT thay cho hộ/cá nhân kinh doanh.
-
Thuế GTGT: 1% với hàng hóa, 5% với dịch vụ, 3% với vận tải.
-
Thuế TNCN: 0,5% với hàng hóa, 2% với dịch vụ, 1,5% với vận tải.
-
Nếu không xác định được bản chất giao dịch → áp dụng mức cao nhất (7%).
-
Cá nhân không cư trú tại Việt Nam chịu mức PIT cao hơn (1%, 5%, 2%).
Bảng khấu trừ thuế đối với cá nhân, hộ kinh doanh qua sàn TMĐT
| Loại hình giao dịch | Thuế GTGT | Thuế TNCN | Tổng mức khấu trừ |
| Bán hàng hóa (ví dụ: quần áo, đồ gia dụng…) | 1% | 0,5% | 1,5% |
| Cung cấp dịch vụ (ví dụ: tư vấn, thiết kế, quảng cáo, tiếp thị…) | 5% | 2% | 7% |
| Giao dịch không xác định rõ loại hình | 5% | 2% | 7% |
Thuế được khấu trừ ngay khi giao dịch hoàn tất. Sàn kê khai, nộp theo tháng. Trường hợp hủy đơn hoặc trả hàng, số thuế đã khấu trừ sẽ bù trừ vào kỳ sau. Người bán sẽ không cần kê khai VAT, PIT trực tiếp nếu sàn đã nộp thay, nhưng vẫn phải cung cấp CMND/CCCD, MST và thực hiện các nghĩa vụ khác (nếu có).
Điểm 2. Nâng ngưỡng doanh thu chịu thuế GTGT
Từ ngày 1/1/2026, ngưỡng doanh thu hàng năm phải chịu thuế GTGT sẽ tăng từ 100 triệu đồng lên 200 triệu đồng. Điều này nhằm giảm bớt gánh nặng thuế cho các hộ kinh doanh nhỏ và cá nhân kinh doanh có doanh thu thấp.
Điểm 3. Giảm thuế GTGT từ 10% xuống 8% đến hết tháng 6/2025
Theo Nghị định 180/2024/NĐ-CP và Nghị quyết 174/2024/QH15, mức thuế GTGT phổ thông được giảm từ 10% còn 8% cho một số nhóm hàng hóa, dịch vụ (trong đó có TMĐT). Chính sách này kéo dài đến hết 30/6/2025 để hỗ trợ kinh doanh và kích cầu tiêu dùng.
Điểm 4. Ngừng miễn thuế hàng hóa nhập khẩu giá trị nhỏ qua chuyển phát nhanh
Trước đây, hàng nhập khẩu gửi qua chuyển phát nhanh dưới 1 triệu đồng được miễn thuế nhập khẩu và GTGT (theo Quyết định 78/2010/QĐ-TTg). Tuy nhiên, từ 18/2/2025 (khi Quyết định 01/2025/QĐ-TTg có hiệu lực), chính sách này chính thức bị bãi bỏ. Như vậy, mọi đơn hàng xuyên biên giới, dù giá trị nhỏ, cũng đều phải nộp thuế.
>> Xem thêm các bài viết liên quan:
- Thuế giá trị gia tăng (value added tax)
- Thuế nhà thầu nước ngoài (foreign withholding tax)
- Thuế tiêu thụ đặc biệt (Special consumption tax)
- Thuế thu nhập cá nhân (personal income tax)
- Thuế thu nhập doanh nghiệp (income tax)
- Thuế bảo vệ môi trường (Environmental protection taxes)
Dịch vụ tư vấn thuế tại TACA: Đồng hành cùng doanh nghiệp trong mọi giai đoạn phát triển
Việc hiểu đúng và áp dụng chuẩn xác chính sách thuế thương mại điện tử không chỉ giúp doanh nghiệp tuân thủ pháp luật, mà còn là cách quản trị chi phí hiệu quả, nâng cao uy tín với khách hàng và hạn chế rủi ro truy thu – xử phạt trong tương lai. Thực tế cho thấy, nhiều doanh nghiệp và hộ kinh doanh vì thiếu chiến lược quản trị thuế thương mại điện tử ngay từ đầu đã gặp phải các vấn đề như:
-
Kê khai và nộp thuế không đúng kỳ, dẫn đến bị phạt chậm nộp.
-
Không xác định đúng loại thuế phải nộp (GTGT, TNCN, TNDN…), khiến bị truy thu số tiền lớn.
-
Thiếu hợp đồng, chứng từ giao dịch online chuẩn hóa, dẫn đến khó chứng minh doanh thu – chi phí hợp lệ khi bị thanh kiểm tra.
Đây chính là lúc Dịch vụ tư vấn thuế tại TACA phát huy vai trò: đồng hành cùng doanh nghiệp trong việc xây dựng chiến lược quản trị thuế thương mại điện tử, đảm bảo vừa tối ưu chi phí, vừa an toàn trước thanh kiểm tra.
-
Chuẩn hóa hồ sơ, chứng từ và báo cáo doanh thu online, giúp doanh nghiệp khai – nộp thuế đúng, đủ, kịp thời, tránh rủi ro bị phạt, truy thu.
-
Tối ưu lộ trình quản trị chi phí thuế, hạn chế nộp thừa, đồng thời đảm bảo tận dụng các chính sách khấu trừ, ưu đãi hợp pháp.
-
Định hướng chiến lược thuế gắn với kế hoạch kinh doanh số, biến thuế thương mại điện tử từ một khoản nghĩa vụ pháp lý thành công cụ quản trị dòng tiền và tài chính hiệu quả.
=> Đọc thêm: THUÊ DỊCH VỤ KẾ TOÁN DOANH NGHIỆP CẦN LƯU Ý NHỨNG GÌ?
Tham khảo thêm các dịch vụ liên quan tại TACA
- Dịch vụ tư vấn kế toán
- Dịch vụ tư vấn tái cấu trúc doanh nghiệp
- Dịch vụ tư vấn thuế – sử dụng chiến lược thuế như các tập đoàn hàng đầu đang làm
- Dịch vụ setup hệ thống kế toán
- Dịch vụ soát xét số liệu kế toán nội bộ
Taca Business Consulting,
Bài viết liên quan








Liên hệ chúng tôi
Trụ sở chính
Tầng 2, tòa A, Chelsea Residences, số 48 Trần Kim Xuyến, Phường Yên Hoà, TP Hà Nội.
Hotline: 0982 518 586
Support@taca.edu.vn
Chi nhánh
Tầng 18, Tòa nhà Vincom Center Đồng Khởi, 72 Lê Thánh Tôn, Phường Bến Nghé, Quận 1, HCM
Hotline: 0985 611 911