


Lợi nhuận bình quân – doanh nghiệp đang “đổ vốn sai chỗ”?
- Taca
- Kiến thức tài chính
- Cập nhật: 19 Tháng 6, 2025
Không phải sản phẩm nào bán chạy cũng sinh lời, không phải khách hàng nào cũng “mang tiền về”
Doanh thu tăng, lợi nhuận tổng có vẻ vẫn tốt – nhưng bạn vẫn băn khoăn:
- Tại sao đầu tư thêm mà hiệu suất không cải thiện?
- Vì sao một sản phẩm bán rất chạy nhưng lợi nhuận lại không như kỳ vọng?
- Chi nhánh nào thực sự sinh lời – và chi nhánh nào đang hoạt động kém hiệu quả?
Thực tế, nhiều doanh nghiệp vẫn ra quyết định dựa trên những con số tổng hợp – mà bỏ quên một chỉ số có tính định hướng chiến lược mạnh mẽ: Lợi nhuận bình quân. Giống như lái xe mà chỉ nhìn tốc độ trung bình, không để ý mức tiêu hao nhiên liệu trên từng chặng đường – doanh nghiệp rất dễ “tiến nhanh mà thiếu hiệu quả”.
Trong bài viết này, bạn sẽ cùng chúng tôi phân tích:
- Vì sao lợi nhuận bình quân là chỉ số thiết yếu để đánh giá hiệu suất thực tế của từng sản phẩm, nhóm khách hàng, hoặc khu vực kinh doanh?
- Ngộ nhận phổ biến khiến chỉ số này bị hiểu sai – dẫn đến những quyết định đầu tư và mở rộng thiếu chính xác?
- Doanh nghiệp có thể ứng dụng lợi nhuận bình quân như thế nào để: tối ưu danh mục sản phẩm, phân bổ nguồn lực hiệu quả, lập ngân sách sát thực tiễn và quản trị dòng tiền thông minh?
Nếu những con số trên báo cáo vẫn chưa giúp bạn ra quyết định tự tin, hãy cùng TACA đi sâu vào bài viết dưới đây, khám phá một góc nhìn mới – sâu hơn và thực chiến hơn – cho các quyết định tài chính sắp tới.
4 ngộ nhận tai hại về lợi nhuận bình quân khiến bạn ra quyết định sai
Trong hơn một thập kỷ làm việc cùng các doanh nghiệp Việt Nam, TACA đã gặp không ít tình huống trớ trêu: báo cáo lợi nhuận tổng vẫn tăng, doanh thu ổn định qua các quý, thậm chí một vài sản phẩm đạt mức tiêu thụ vượt kế hoạch – nhưng khi bước vào các cuộc họp chiến lược, ban lãnh đạo lại rơi vào thế bối rối: không biết nên giữ hay loại bỏ dòng sản phẩm nào, không rõ chi nhánh nào đang thực sự tạo ra giá trị, và càng đổ vốn mở rộng – hiệu quả tài chính càng kém đi.
Thực trạng này không phải do doanh nghiệp không kiểm soát được tài chính. Ngược lại, nhiều chủ doanh nghiệp đã rất nỗ lực xây dựng hệ thống kế toán – báo cáo. Vấn đề nằm ở chỗ: doanh nghiệp thiếu hoặc đang hiểu sai về chỉ số lợi nhuận bình quân, một công cụ cực kỳ quan trọng để đo lường hiệu suất thật của từng phần tử trong toàn bộ cấu trúc kinh doanh.
Giống như một đội bóng có tổng số bàn thắng cao nhưng lại không biết cầu thủ nào đang gánh đội, và ai đang “chạy cho đủ người” – doanh nghiệp cũng dễ rơi vào vòng xoáy đầu tư dàn trải, marketing thiếu trọng tâm, chiến lược tài chính rời rạc… chỉ vì không nhìn ra đâu là phần sinh lời thật sự.
>>Xem thêm:
- Phân tích lợi nhuận theo thời gian thực để đưa ra quyết định kinh doanh đúng lúc, đúng chỗ
- 5 Đòn Bẩy Tài Chính Giúp Tối Ưu Lợi Nhuận Bán Hàng Bền Vững Cho Doanh Nghiệp
Dùng lợi nhuận tuyệt đối thay vì lợi nhuận bình quân để ra quyết định
Rất nhiều doanh nghiệp ra quyết định giữ lại sản phẩm hoặc tiếp tục đẩy mạnh kênh bán nào đó chỉ vì thấy tổng lợi nhuận cao. Nhưng nếu nhìn sâu hơn, lợi nhuận bình quân trên mỗi đơn vị sản phẩm lại rất thấp – thậm chí còn thấp hơn cả mức rủi ro tài chính doanh nghiệp đang chịu đựng.
Ví dụ, một sản phẩm A có doanh thu tốt, tổng lợi nhuận dương, nhưng nếu chia bình quân theo số lượng bán ra hoặc theo chi phí vốn đầu tư thì hiệu suất thực sự không đáng kể. Đó là lúc doanh nghiệp đang vô tình “làm đẹp báo cáo – làm xấu dòng tiền”.
Không phân tích lợi nhuận bình quân theo từng biến số
TACA từng tiếp cận một hệ thống bán lẻ có hàng trăm mã sản phẩm, nhiều nhóm khách hàng và phân phối qua nhiều tỉnh thành. Khi hỏi: “Nhóm sản phẩm nào đang lỗ?”, họ trả lời: “Chúng tôi chỉ biết tổng thể đang có lời.”
Chỉ khi chia nhỏ lợi nhuận bình quân theo từng nhóm sản phẩm, phân khúc khách hàng, vùng địa lý, họ mới phát hiện ra có những phân khúc đang “ngốn chi phí” mà tưởng là đang tạo lợi nhuận. Doanh nghiệp bị đánh lừa bởi kết quả gộp chung – điều cực kỳ nguy hiểm trong bối cảnh thị trường cạnh tranh khốc liệt.
Dùng dữ liệu sai hoặc chưa cập nhật đầy đủ
Một vấn đề khác là nhiều doanh nghiệp vẫn phân tích lợi nhuận bình quân dựa trên số liệu kế toán chưa điều chỉnh – chưa loại bỏ chi phí bất thường, chưa bóc tách các khoản khấu hao hoặc chi phí một lần.
Chỉ cần một khoản chi phí lớn trong quý trước chưa được phân bổ đúng – chỉ số lợi nhuận bình quân ngay lập tức “méo mó” và đưa ra tín hiệu sai lệch cho ban điều hành. Việc này rất dễ khiến doanh nghiệp đầu tư sai thời điểm hoặc cắt giảm ở nơi không nên cắt.
Phân tích lợi nhuận rời rạc, không gắn kết với vận hành và chiến lược
Ngay cả khi doanh nghiệp có phân tích lợi nhuận bình quân, nếu chỉ xem đó là một báo cáo độc lập – không tích hợp vào hệ thống KPI, kế hoạch ngân sách, hoặc chiến lược sản xuất – thì hiệu quả vẫn bị giới hạn.
Chúng tôi từng làm việc với một doanh nghiệp sản xuất quy mô lớn, nơi mà lợi nhuận bình quân của từng đơn hàng thay đổi rõ rệt theo biến động giá nguyên vật liệu. Tuy nhiên, báo cáo tài chính vẫn không tích hợp cảnh báo sớm cho ban điều hành khi giá đầu vào tăng mạnh. Khi phát hiện thì biên lợi nhuận đã âm trong suốt 2 quý – và điều đó gây tổn thất hàng chục tỷ đồng.
Từ những sai lầm tưởng như nhỏ trong cách tiếp cận lợi nhuận bình quân, doanh nghiệp có thể mất đi cơ hội tái cấu trúc sản phẩm, định giá lại hợp lý, hoặc đầu tư đúng chỗ. Chúng tôi hiểu, mỗi đồng vốn đầu tư của bạn đều phải tạo ra hiệu suất sinh lời xứng đáng – nhưng nếu không nhìn đúng vào chỉ số này, thì rất khó để ra quyết định tự tin trong môi trường cạnh tranh biến động như hiện nay.
>> Khuyến nghị dành cho doanh nghiệp Việt Nam: Nếu doanh nghiệp bạn đang gặp khó khăn trong việc xác định đâu là kênh sinh lời thực sự, dòng sản phẩm nào cần cắt – sản phẩm nào nên đẩy mạnh, thì đây là lúc nên bắt đầu áp dụng phân tích lợi nhuận bình quân vào hệ thống quản trị tài chính.
Tại TACA, chúng tôi đồng hành cùng hàng trăm chủ doanh nghiệp Việt trong việc xây dựng hệ thống đo lường tài chính nội tại – từ thiết kế báo cáo, lựa chọn biến số, đến huấn luyện nội bộ đọc hiểu và hành động từ dữ liệu. Một chỉ số – nếu dùng đúng – có thể trở thành “đòn bẩy” chiến lược.
>>Xem thêm:
- Dịch vụ tư vấn triển khai phần mềm báo cáo quản trị
- Dịch vụ tư vấn triển khai phần mềm phân tích kinh doanh B-Canvas
Vai trò chiến lược của lợi nhuận bình quân trong tối ưu hiệu quả tài chính doanh nghiệp
Nếu coi mỗi quyết định tài chính của doanh nghiệp là một nước cờ, thì lợi nhuận bình quân chính là bàn cờ chiến lược, nơi nhà quản trị nhìn rõ từng “quân cờ” đang sinh lời ra sao, vận hành hiệu quả thế nào, và nên được dồn lực hay rút bớt đầu tư. Không chỉ đơn thuần là phép chia giữa tổng lợi nhuận và số lượng đầu ra, chỉ số này phản ánh sâu sắc khả năng tạo ra giá trị kinh tế thật sự của từng đơn vị sản phẩm, khách hàng, chi nhánh, thậm chí từng nhân viên – những thành tố cấu thành dòng tiền bền vững cho doanh nghiệp.
Trong môi trường kinh doanh ngày càng cạnh tranh khốc liệt, với chi phí đầu vào biến động, hành vi khách hàng thay đổi liên tục, lợi nhuận tổng thể không còn là chỉ số đủ tin cậy. Thay vào đó, các doanh nghiệp cần một “ống kính vi mô” để nhìn sâu vào từng hoạt động tạo ra tiền – và đó chính là vai trò chiến lược của chỉ số average profit per unit. Đây không chỉ là thước đo hiệu suất – mà là nền tảng để doanh nghiệp ra những quyết định quản trị mang tính sống còn.
Là cơ sở để tái cấu trúc danh mục sản phẩm/ dịch vụ một cách thực chất
Nhiều doanh nghiệp sở hữu danh mục sản phẩm đa dạng nhưng không biết chính xác đâu là dòng sản phẩm mang lại biên lợi nhuận tốt nhất. Khi áp dụng phân tích lợi nhuận bình quân theo từng SKU hoặc nhóm dịch vụ, doanh nghiệp có thể nhanh chóng phát hiện những sản phẩm đang “gánh team” và những sản phẩm đang bào mòn nguồn lực. Theo một báo cáo của McKinsey, các công ty loại bỏ 20–30% danh mục sản phẩm có lợi nhuận thấp đã cải thiện được biên lợi nhuận lên tới 5–10% chỉ sau 12 tháng.

Chỉ 35% SKU mang lại giá trị lợi nhuận thực sự – phần còn lại góp phần không đáng kể hoặc thậm chí làm giảm biên lợi nhuận. (PwC)
>>Xem thêm: Giải mã Lợi nhuận thuần “bốc hơi” dù Lãi gộp “đẹp”
Là thước đo hiệu quả thực sự của từng kênh phân phối, chi nhánh, nhân sự
Không ít doanh nghiệp đầu tư dàn trải vào các kênh bán hàng, văn phòng đại diện, đội ngũ kinh doanh nhưng lại thiếu công cụ đo lường hiệu quả theo đơn vị tài chính. Phân tích lợi nhuận bình quân theo từng điểm bán, vùng địa lý, hoặc thậm chí theo từng nhân viên sale giúp doanh nghiệp biết chính xác kênh nào cần tăng đầu tư, kênh nào nên điều chỉnh hoặc dừng hoạt động. Đây là một bước “cắt lớp” vận hành vô cùng cần thiết trong thời kỳ hậu tăng trưởng.
Là nền tảng để lập ngân sách theo hiệu suất – chứ không chỉ dựa vào kế hoạch
Thông thường, doanh nghiệp lập ngân sách dựa vào mục tiêu doanh thu hoặc kế hoạch tăng trưởng. Nhưng ngân sách hiệu quả phải dựa trên khả năng tạo ra lợi nhuận thực tế. Khi đã có chỉ số lợi nhuận bình quân cho từng dòng sản phẩm hoặc phòng ban, doanh nghiệp có thể phân bổ nguồn lực chính xác hơn, tránh tình trạng “đầu tư theo cảm tính”. Theo nghiên cứu của PwC, các doanh nghiệp áp dụng mô hình ngân sách dựa trên hiệu suất đã cắt giảm được trung bình 18% chi phí hoạt động mỗi năm.
Lợi nhuận bình quân không chỉ là một con số tài chính – nó là kim chỉ nam giúp doanh nghiệp thoát khỏi cái bẫy tăng trưởng thiếu lời, định hình lại cấu trúc vận hành và nâng cao chất lượng các quyết định chiến lược. Với kinh nghiệm tư vấn cho hàng trăm doanh nghiệp vừa và lớn tại Việt Nam, TACA nhận thấy: những doanh nghiệp biết dùng chỉ số này đúng lúc, đúng cách – luôn là những đơn vị có khả năng dẫn dắt ngành, giữ vững lợi thế ngay cả khi thị trường nhiều biến động.
>>Xem thêm: Dự báo lợi nhuận chính xác giúp doanh nghiệp tối ưu chi phí và nguồn lực
Phân tích lợi nhuận bình quân dưới 7 góc độ– Đâu là mảnh ghép doanh nghiệp bạn đang thiếu?
Lợi nhuận bình quân theo thời gian -“Máy đo sức khỏe” giúp doanh nghiệp vận hành chính xác
Nếu chỉ theo dõi lợi nhuận tổng theo từng kỳ, doanh nghiệp sẽ khó nắm bắt được mức độ ổn định và xu hướng vận hành tài chính. Ngược lại, lợi nhuận bình quân theo thời gian (monthly/quarterly/annual average profit) cung cấp cái nhìn sâu hơn về hiệu suất thực tế, giúp phát hiện sớm các biến động ngầm và điều chỉnh kịp thời trước khi vấn đề trở nên nghiêm trọng. Không chỉ là phép tính đơn thuần, việc phân tích theo thời gian mở ra những giá trị chiến lược nền tảng:
- Đánh giá xu hướng dài hạn, cảnh báo sớm nguy cơ: Nghiên cứu từ Forecastio chỉ ra rằng doanh nghiệp dùng mô hình time series để dự báo tài chính có độ chính xác cao hơn 15–30% so với dự báo cảm tính . Khi chỉ số lợi nhuận bình quân quý/tuần giảm dần, bạn không còn chờ đến cuối năm mới thấy vấn đề – bạn có thể điều chỉnh ngay, tránh việc “thả trôi vốn” vào các hạng mục vận hành đang mất vốn.
- Ứng dụng mạnh mẽ trong lập ngân sách & rolling forecast: Theo NetSuite, rolling forecast là phương pháp lập kế hoạch liên tục – nhóm loại kỳ đã kết thúc và thêm kỳ mới vào dự báo – giúp doanh nghiệp thích ứng kịp thời với thị trường . Khi tích hợp lợi nhuận bình quân vào rolling forecast, bạn đảm bảo ngân sách dựa trên hiệu quả thật từng giai đoạn, không phải các giả định cũ kỹ.
- Dự đoán rõ biến động theo mùa, ngành nghề: Time series analysis xác định được pattern như mùa vụ, chu kỳ, hay biến động bất thường. Ví dụ, công ty bán lẻ thường thấy lợi nhuận bình quân cao vào mùa cuối năm, nhưng doanh nghiệp du lịch nên chú ý lợi nhuận bình quân thấp vào mùa thấp điểm. Theo phData, việc sử dụng time series giúp doanh nghiệp “nhìn rõ đường đi của dữ liệu, từ đó đưa ra quyết định vận hành chính xác” .
Hãy xem xét một ví dụ minh họa, năm 2014, Coca-Cola công bố kết quả kinh doanh quý III với tổng doanh thu tăng nhẹ, nhưng khi phân tích sâu lợi nhuận bình quân theo từng quý, họ nhận ra biên lợi nhuận đang giảm dần do chi phí đầu vào gia tăng và hiệu quả phân phối tại các thị trường mới nổi sụt giảm. Nhờ phát hiện sớm qua chỉ số bình quân, Coca-Cola đã kịp thời tái cấu trúc lại chuỗi cung ứng và chiến lược giá tại các khu vực này – giúp cải thiện lợi nhuận ròng trong các quý tiếp theo và duy trì tăng trưởng bền vững.
>> Xem thêm: Báo cáo lợi nhuận hàng tháng – Phân tích chỉ số lợi nhuận & Nâng cao vị thế cạnh tranh
Lợi nhuận bình quân theo sản phẩm – Bóc tách hiệu quả từng dòng hàng
Phân tích “lợi nhuận bình quân theo sản phẩm” không chỉ là hiểu xem sản phẩm nào bán chạy, mà còn phải xác định rõ sản phẩm nào đang thực sự sinh lời. Dù một mặt hàng có thể đột phá về doanh thu, nhưng nếu chi phí sản xuất, vận hành, marketing… cao hơn lợi nhuận thu về, thì việc tiếp tục đầu tư vào nó giống như “rót tiền vào thùng không đáy”.
Theo CostPerform, đây là mức lợi nhuận còn lại sau khi trừ mọi chi phí liên quan đến sản phẩm, là tiêu chí cốt lõi giúp doanh nghiệp đưa ra quyết định chiến lược về danh mục sản phẩm. Một nghiên cứu từ eComEngine chỉ ra rằng phần lớn doanh nghiệp áp dụng quy tắc 80/20 thấy rằng 20% sản phẩm “top đầu” đóng góp đến 80% lợi nhuận, trong khi 20% cuối cùng có thể đang “ăn mòn” lợi nhuận và nên được loại bỏ nhanh chóng.
Một case điển hình là Apple: iPhone chiếm đến 45% doanh số tại Mỹ, nhưng còn quan trọng hơn là 41% operating margin, biến iPhone trở thành đầu tàu giúp Apple duy trì lợi nhuận cân đối dù các dòng sản phẩm khác không hoạt động tốt. Mô hình này cho thấy, một dòng sản phẩm chủ lực với lợi nhuận bình quân cao có thể giúp toàn doanh nghiệp vượt qua giai đoạn thách thức.
Để triển khai góc nhìn này, doanh nghiệp cần thực hiện phân tích chi phí đầy đủ cho từng sản phẩm – bao gồm chi phí cố định, chi phí sản xuất, logistics, marketing… Khi đã có chỉ số lợi nhuận bình quân theo sản phẩm, doanh nghiệp sẽ dễ dàng:
- Loại bỏ các dòng sản phẩm gây lỗ, dù doanh thu cao.
- Tái đầu tư thông minh vào các sản phẩm biên cao.
- Cân nhắc phát triển thêm các phiên bản mở rộng hoặc mới từ dòng sản phẩm sinh lời tốt.
>>Xem thêm: Báo cáo lợi nhuận theo sản phẩm – Tối đa hoá giá trị của sản phẩm
Lợi nhuận bình quân theo khách hàng – Xác định nhóm “mang tiền về” và nhóm “gây lỗ”
Nhiều doanh nghiệp vẫn tin rằng khách hàng “quan trọng nhất” là người chi tiêu nhiều nhất, nhưng thực tế thì chưa chắc. Lợi nhuận bình quân theo khách hàng giúp bạn phân biệt nhóm khách hàng tăng doanh thu và nhóm khách hàng tạo ra lợi nhuận – hai điều không luôn song hành.
PwC từng chỉ ra rằng bằng cách phân đoạn khách hàng đúng, tập trung vào nhóm có lợi nhuận cao nhất, nhiều doanh nghiệp tăng biên lợi nhuận lên 2–3 điểm phần trăm . Thực tế, một số doanh nghiệp tiếp cận VIP nhưng chi phí phục vụ cao khiến lợi nhuận thấp – nhưng nếu hiểu rõ, họ sẽ điều chỉnh cách chăm sóc, điều chỉnh chính sách hoặc định giá lại dịch vụ – giúp đưa lợi nhuận bình quân khách hàng lên cao hơn.
Case study điển hình đến từ Amazon Business: khi phân tích lợi nhuận bình quân theo từng khách hàng doanh nghiệp, Amazon nhận ra nhóm mua hàng doanh số lớn nhưng trả chậm, chi phí xử lý cao. Họ tập trung cải thiện phương thức thanh toán, cải thiện dòng tiền và tăng lợi nhuận bình quân thêm khoảng 6% .
Áp dụng góc nhìn này cần chia nhỏ khách hàng theo mức doanh số, tần suất, chi phí phục vụ, và đánh giá lợi nhuận sau khi trừ chi phí. Từ đó, các chiến lược CRM được thiết kế đúng trọng tâm: phân bổ nguồn lực chăm sóc hợp lý, cá nhân hóa chiến dịch upsell/cross-sell và tối ưu chi phí tiếp nhận.
>>Xem thêm: Báo cáo lợi nhuận theo khách hàng – Nhận diện khách hàng theo từng phân khúc
Lợi nhuận bình quân theo kênh phân phối – Dòng vốn nào thực sự sinh lời?
Không đơn thuần là doanh thu kênh nào lớn, kênh đó đã hiệu quả. Việc xem xét lợi nhuận bình quân theo kênh phân phối—online, đại lý, sỉ/lẻ—sẽ giúp doanh nghiệp xác định được kênh nào đang “bùng nổ bề ngoài nhưng âm thầm hao vốn.” Theo một khảo sát của McKinsey, gần 45% doanh nghiệp phải điều chỉnh chiến lược lại hình thức phân phối vì kênh bán chạy nhất lại mang biên lợi nhuận thấp nhất.
Một thương hiệu F&B tại Việt Nam bán rất tốt qua kênh đại lý với chiết khấu lên tới 30%. Sau khi phân tích, họ nhận ra biên lợi nhuận bình quân kênh này thấp hơn 50% so với kênh online nội bộ. Việc tái cơ cấu chính sách chiết khấu và tập trung tăng tỷ lệ bán qua website giúp biên lợi nhuận bình quân tăng thêm 4 điểm phần trăm chỉ trong 2 quý.
Việc triển khai góc nhìn này giúp bạn:
- Dễ dàng phân biệt “đầu tư có lời thật” hay “ảnh hưởng dòng tiền âm”
- Thiết lập chính sách chiết khấu minh bạch, cân đối
- Tái phân bổ nguồn lực và marketing phù hợp với từng kênh
Lợi nhuận bình quân theo nhân sự hoặc bộ phận – Đánh giá hiệu quả từng “con số lao động”
Chi phí nhân sự là một trong các chi phí lớn nhất của doanh nghiệp, nhưng nếu không phân tích lợi nhuận bình quân theo đầu người hoặc bộ phận, bạn sẽ khó xác định được năng suất thực sự và chi phí thực tế cho mỗi nhân sự.
Theo McKinsey, chỉ cần nâng năng suất lao động mỗi người 10% có thể cải thiện biên lợi nhuận thêm 5%. Một case điển hình là Costco—bằng việc cải thiện môi trường làm việc và đào tạo bài bản, họ duy trì tỉ lệ turnover thấp, từ đó tiết kiệm chi phí đào tạo và nâng cao năng suất, giúp lợi nhuận bình quân trên mỗi nhân viên tăng mạnh .
Tại Việt Nam, một startup SaaS khi đo “EBITDA per employee” thấy rõ bộ phận support đang âm lỗ. Sau khi thiết kế lại quy trình hỗ trợ, áp dụng KPI phản hồi khách hàng nhanh, họ cải thiện năng suất của đội support thêm 25%, đồng nghĩa với lợi nhuận bình quân mỗi nhân viên tăng 3 triệu/tháng.
Ứng dụng góc nhìn này giúp doanh nghiệp:
- Tái cấu trúc nhân sự, phân bổ nhân lực hợp lý
- Đưa ra chiến lược phát triển năng lực theo từng bộ phận
- Giảm tỷ lệ turnover, tăng khả năng phản ứng thị trường
Lợi nhuận bình quân theo khu vực/ chi nhánh – Ra quyết định vùng nào nên giữ, mở hay thu hẹp
Doanh nghiệp đa cơ sở thường dựa vào doanh thu mà quên mất yếu tố chi phí vận hành. Phân tích lợi nhuận bình quân theo khu vực hoặc chi nhánh giúp xác định rõ cơ sở nào đang thực sự sinh lời, chứ không chỉ có doanh thu đẹp.
Theo nghiên cứu của Investopedia, chỉ số “Revenue per employee” ở ngân hàng Punjab National Bank tăng 5 lần trong 9 năm nhờ cải thiện năng suất theo khu vực; đồng thời lợi nhuận bình quân trên mỗi chi nhánh cũng tăng rõ rệt . Một minh chứng ở Việt Nam là hệ thống spa – khi bóc tách chi phí nhân công, thuê mặt bằng, vật tư theo khu vực, họ quyết định nhắm lại 2 chi nhánh thua lỗ dù doanh thu cao vì lợi nhuận bình quân thấp, và tập trung phát triển các chi nhánh trung lợi nhuận để mở thêm điểm mới.
Áp dụng góc nhìn này cho phép doanh nghiệp:
- Đưa ra quyết định định hướng mở rộng hoặc thu hẹp hiệu quả
- Tái xác định chiến lược đầu tư vật chất từng vùng
- Tối ưu hóa mức độ hỗ trợ của quản lý trung tâm giữa các chi nhánh
>>Xem thêm: Báo cáo lợi nhuận theo khu vực – Chìa khóa tối ưu hóa hiệu quả kinh doanh đa địa điểm
Tối ưu lợi nhuận bình quân: Hành động chiến lược – Không chỉ cắt giảm chi phí
Nếu doanh nghiệp bạn chỉ dồn tâm lực vào việc cắt giảm chi phí để tăng lợi nhuận, rất có thể bạn đang mắc “chiến lược ngắn hạn” – dễ gây ảnh hưởng tiêu cực đến giá trị cốt lõi sau này. Để bứt phá hiệu suất tài chính, cần xem lại tổ hợp chi phí – sản phẩm – khách hàng – vận hành dưới góc nhìn lợi nhuận bình quân. Sau đây là 5 chiến lược cho phép bạn tái cấu trúc lại giá trị tài chính – không bằng cách cắt bớt chi mà bằng cách tái định giá và quản trị có chiều sâu.
Tách rạch ròi chi phí biến đổi – chi phí cố định để kiểm soát hiệu quả từng đơn vị
Nhiều doanh nghiệp Việt vẫn chưa phân biệt rõ chi phí nào biến đổi nội tại theo sản lượng, chi phí nào là cố định hàng tháng. Khi tách chi phí theo đúng bản chất, bạn thấy rõ lợi nhuận bình quân theo đơn vị có thể là nền tảng để điều chỉnh giá, đàm phán nguyên liệu, hoặc tối ưu quy trình sản xuất. Theo báo cáo của Harvard Business Review, doanh nghiệp hiểu rõ chi phí biến đổi có thể tối ưu biên lợi nhuận thêm 2–3% mà không phải tăng giá. Bằng cách này, bạn không cần cắt hay giảm nhân sự, nhưng vẫn gia tăng hiệu quả trên mỗi đơn vị vận hành.
>>Xem thêm: Tối ưu chi phí toàn diện để duy trì lợi nhuận và đảm bảo tăng trưởng bền vững
Phân tích danh mục sản phẩm – Loại bỏ hoặc tái định vị dòng “ẩn chi phí”
Không chỉ xác định sản phẩm nào mang lại lợi nhuận cao, bạn cần tìm ra danh mục “ẩn chi phí” – những sản phẩm bán chạy nhưng không sinh lời hoặc thậm chí âm do chi phí quản lý/phát triển vượt trội. Apple là ví dụ điển hình: mặc dù MacBook không dẫn đầu về doanh thu, nhưng lợi nhuận bình quân mỗi máy là động lực khiến họ tiếp tục đầu tư vào thiết bị cao cấp, trong khi sản phẩm dân dụng bị giảm giá để thu hút khách hàng và tăng doanh số. Tại Việt Nam, chúng tôi từng hỗ trợ một doanh nghiệp FMCG tái cấu trúc bộ sản phẩm, phần lớn nhờ loại bỏ dòng hàng chi phí cao nhưng biên lợi nhuận thấp, điều này giúp họ đạt lợi nhuận bình quân danh mục tăng 10% trong 6 tháng.
Phân tích báo cáo lợi nhuận theo khách hàng/ kênh/ khu vực – Phân quyền trong kinh doanh
Sự khác biệt giữa một kênh bán lẻ offline và online, hoặc giữa khách hàng B2B và B2C, thường rất lớn. Phân tích theo từng chiều – khách hàng, sản phẩm, địa lý – sẽ giúp doanh nghiệp xác định chính xác “nguồn vốn hiệu quả”. Amazon Business, sau khi phân tích lợi nhuận bình quân theo khách hàng, đã điều chỉnh chính sách thanh toán và tăng yêu cầu về khả năng thanh toán, giúp lợi nhuận tăng 6%. Doanh nghiệp Việt nếu áp dụng tương tự sẽ biết chính xác chiến lược khách hàng nào cần nhân thêm lực, chi nhánh nào nên thu hẹp; từ đó tối ưu nhân sự và chi phí vận hành phù hợp.
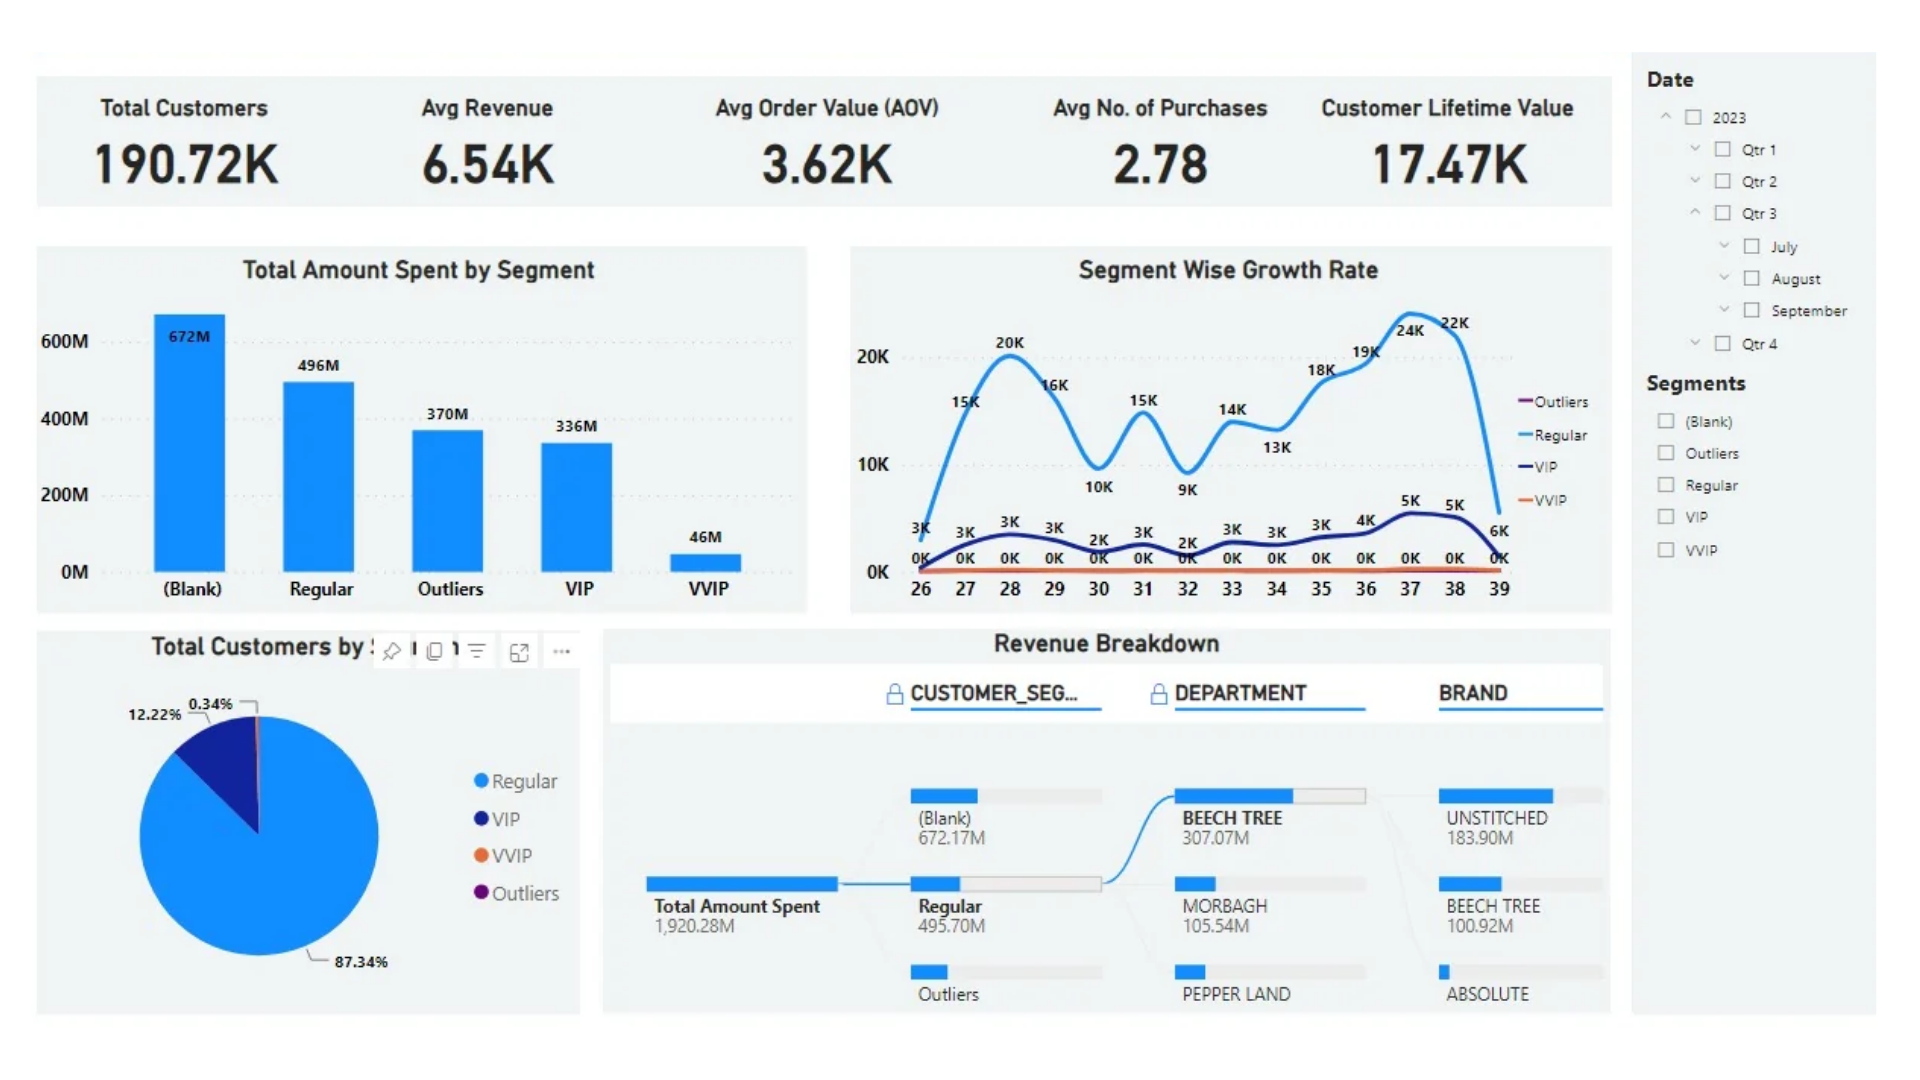
Báo cáo lợi nhuận theo khách hàng
Sử dụng dashboard tài chính định kỳ – Nhìn rõ biến động từng khoản mục
Công nghệ tài chính hiện đại cho phép bạn theo dõi lợi nhuận bình quân qua hệ thống dashboard trực quan. Thay vì dùng Excel thủ công, các đơn vị đi đầu đã tích hợp dữ liệu sản phẩm, khách, kênh, thời gian vào một bảng điện tử động. Theo Gartner, 65% doanh nghiệp dùng giải pháp dashboard nâng cao đã cải thiện tốc độ phản ứng tới 50%. TACA phát triển phần mềm phân tích kinh doanh B‑canvas giúp doanh nghiệp Việt tự chủ trong việc vào hệ thống định kỳ để theo dõi và cảnh báo khi lợi nhuận bình quân giảm thấp – giúp điều chỉnh kịp thời trước khi vấn đề lan rộng.
Hành động theo dữ liệu – Tối ưu lợi nhuận bình quân cùng hệ thống báo cáo quản trị chuyên sâu
Dữ liệu là nền tảng, nhưng để biến dữ liệu thành quyết định tài chính chính xác và có giá trị, doanh nghiệp cần nhiều hơn những con số. Các chỉ số như lợi nhuận bình quân theo sản phẩm, theo khách hàng, theo kênh hay theo thời gian… chỉ thực sự phát huy sức mạnh khi được đặt trong một hệ thống phân tích có chiều sâu – nơi doanh nghiệp có thể tách biệt chi phí cố định và biến đổi, mô phỏng kịch bản tài chính, và đưa ra hành động cụ thể dựa trên góc nhìn đa chiều.
Tại TACA, chúng tôi không chỉ dừng lại ở việc tư vấn. Với giải pháp triển khai hệ thống quản trị trên phần mềm phân tích kinh doanh B-Canvas, doanh nghiệp sẽ sở hữu một hệ thống quản trị tài chính thông minh – tích hợp báo cáo doanh thu, chi phí, biên lợi nhuận và hiệu quả vận hành theo từng sản phẩm, kênh, khu vực, hay bộ phận. Hệ thống báo cáo giúp doanh nghiệp:
-
Xây dựng hệ thống báo cáo theo thời gian thực, trực quan qua dashboard, biểu đồ xu hướng và phân tích theo chu kỳ hoạt động.
-
Tự động hóa việc đo lường lợi nhuận bình quân ở cấp độ SKU, nhóm khách hàng hay nhân sự, từ đó phát hiện sớm các điểm “rò rỉ lợi nhuận”.
-
Phân tích sâu biến động lợi nhuận, phục vụ cho việc lập ngân sách linh hoạt (rolling forecast) và đánh giá hiệu quả vận hành nội tại.
-
Thiết lập KPI và mô hình chi phí theo đặc thù doanh nghiệp, thay vì dựa trên mẫu kế toán truyền thống.
-
Xuất – lưu trữ – so sánh báo cáo dễ dàng, phục vụ cho việc ra quyết định nhanh và chính xác trong môi trường kinh doanh luôn biến động.
Theo một khảo sát của Harvard Business Review, các doanh nghiệp sử dụng hệ thống báo cáo quản trị chuyên sâu có khả năng cải thiện biên lợi nhuận lên đến 8–12% trong vòng 1 năm, nhờ việc loại bỏ những quyết định dựa trên cảm tính và tăng khả năng phản ứng nhanh với dữ liệu.
Đặc biệt, đội ngũ chuyên gia của TACA sẽ đồng hành triển khai tại chỗ: từ phân tích cấu trúc chi phí đến xây dựng logic quản trị tài chính phù hợp với chiến lược kinh doanh dài hạn. Bạn sẽ không còn phải ra quyết định trong “màn sương dữ liệu”, mà có trong tay một bức tranh toàn cảnh tài chính – vận hành – chiến lược, giúp doanh nghiệp tăng trưởng thực sự có lời.
Liên hệ ngay để được tư vấn và triển khai giải pháp báo cáo quản trị giúp tối ưu hóa hiệu quả lợi nhuận bình quân và hỗ trợ doanh nghiệp đạt được mục tiêu tăng trưởng bền vững!
Tham khảo các dịch vụ khác của Taca tại đây:
- Dịch vụ Tư vấn tài chính doanh nghiệp
- Dịch vụ phân tích và xử lý dữ liệu TACA
- Dịch vụ tìm nhà đầu tư và gọi vốn
- Dịch vụ cấu trúc bộ máy quản trị tài chính doanh nghiệp
- Dịch vụ xây dựng chiến lược nguồn vốn doanh nghiệp
- Dịch vụ Xây dựng mô hình tài chính đánh giá dự án kinh doanh
- Dịch vụ Tư vấn M&A mua bán sáp nhập doanh nghiệp
Lợi nhuận bình quân là gì? Khái niệm và cách tính
Dù là một chỉ số phổ biến trong phân tích tài chính, lợi nhuận bình quân (average profit) vẫn thường bị hiểu nhầm hoặc đánh đồng với các chỉ số khác như lợi nhuận ròng (net profit), biên lợi nhuận (profit margin) hay tỷ suất hoàn vốn (ROI). Việc hiểu đúng và phân biệt rõ sẽ giúp doanh nghiệp áp dụng chính xác trong các báo cáo quản trị và chiến lược vận hành.
Lợi nhuận bình quân là gì?
Lợi nhuận bình quân là chỉ số đo lường mức lợi nhuận tạo ra trung bình trên một đơn vị đo lường cụ thể — có thể là đơn vị sản phẩm, khách hàng, thời gian, nhân sự hoặc chi nhánh,… tùy mục đích phân tích.
Chỉ số này không đơn thuần thể hiện lợi nhuận “bao nhiêu”, mà cho biết lợi nhuận phân bổ ra “trên mỗi” đơn vị hiệu suất, giúp nhà quản trị xác định mảng nào đang sinh lời hiệu quả và mảng nào đang âm thầm “làm suy yếu” tài chính doanh nghiệp.
Công thức tính lợi nhuận bình quân
Công thức tổng quát: Lợi nhuận bình quân = Tổng lợi nhuận / Số đơn vị phân tích
- Nếu phân tích theo thời gian: Lợi nhuận bình quân tháng = Tổng lợi nhuận năm / 12
- Nếu phân tích theo sản phẩm: Lợi nhuận bình quân mỗi sản phẩm = Tổng lợi nhuận từ sản phẩm đó / Số đơn vị sản phẩm bán ra
- Nếu phân tích theo khách hàng: Lợi nhuận bình quân mỗi khách hàng = Tổng lợi nhuận / Số lượng khách hàng phục vụ
Chỉ số này càng có ý nghĩa khi được theo dõi theo thời gian và đối chiếu giữa các nhóm (ví dụ: khách hàng A mang lại lợi nhuận bình quân cao gấp 2 lần khách hàng B).
Phân biệt lợi nhuận bình quân với các chỉ số tài chính khác
| Chỉ số | Ý nghĩa | Khác biệt so với lợi nhuận bình quân |
| Lợi nhuận ròng (Net Profit) | Tổng lợi nhuận còn lại sau khi trừ toàn bộ chi phí | Không phản ánh chi tiết hiệu suất từng đơn vị vận hành |
| Biên lợi nhuận (Profit Margin) | Tỷ lệ lợi nhuận trên doanh thu | Là tỷ lệ phần trăm, không phải giá trị tuyệt đối trung bình |
| Tỷ suất hoàn vốn (ROI) | Tỷ lệ lợi nhuận so với số vốn đầu tư | Đo hiệu quả sử dụng vốn, không phải hiệu quả hoạt động trung bình |
Lợi nhuận bình quân có vai trò bổ sung – không thay thế – cho các chỉ số trên, giúp chủ doanh nghiệp phân tích chiều sâu, đưa ra quyết định chính xác thay vì dựa vào tổng số liệu dễ gây hiểu nhầm.
Câu hỏi thường gặp về lợi nhuận bình quân
Khi nào doanh nghiệp nên sử dụng chỉ số lợi nhuận bình quân?
Khi cần phân tích hiệu quả tài chính theo từng dòng sản phẩm, từng nhóm khách hàng, chi nhánh hoặc giai đoạn thời gian. Đây là chỉ số nền tảng trong lập ngân sách và đánh giá hiệu suất hoạt động.
Lợi nhuận bình quân có áp dụng được cho doanh nghiệp nhỏ không?
Có. Dù quy mô nhỏ, nhưng nếu bạn bán nhiều sản phẩm, phục vụ nhiều nhóm khách hàng hoặc có các kênh bán khác nhau, thì việc theo dõi lợi nhuận bình quân sẽ giúp kiểm soát tốt hơn từng đồng chi phí và hiệu suất từng hoạt động.
Có công cụ nào giúp theo dõi chỉ số này tự động không?
Hiện nay các dashboard tài chính như Power BI, Google Data Studio hoặc phần mềm B‑canvas do TACA phát triển đều có thể tùy chỉnh để hiển thị lợi nhuận bình quân theo nhiều chiều – giúp bạn không cần tính thủ công, mà vẫn ra quyết định kịp thời.
Vì sao doanh nghiệp báo cáo lãi vẫn có thể đang thua lỗ trong thực tế?
Vì chỉ nhìn tổng lợi nhuận (net profit) không phản ánh hiệu quả từng mảng. Một sản phẩm có tổng lời lớn vẫn có thể đang “đốt vốn” nếu lợi nhuận bình quân trên mỗi đơn vị thấp hoặc âm.
Làm thế nào để xác định ngưỡng lợi nhuận bình quân hợp lý?
Không có ngưỡng chung, mà tùy thuộc vào ngành nghề, biên lợi nhuận mong đợi và chi phí cố định của doanh nghiệp. TACA thường xây dựng mô hình phân tích riêng cho từng khách để xác định “ngưỡng cảnh báo” giúp ra quyết định chính xác.
Taca Business Consulting,
Bài viết liên quan




Liên hệ chúng tôi
Trụ sở chính
Tầng 2, tòa A, Chelsea Residences, số 48 Trần Kim Xuyến, Phường Yên Hoà, TP Hà Nội.
Hotline: 0982 518 586
Support@taca.edu.vn
Chi nhánh
Tầng 18, Tòa nhà Vincom Center Đồng Khởi, 72 Lê Thánh Tôn, Phường Bến Nghé, Quận 1, HCM
Hotline: 0985 611 911