


Chỉ số thanh toán tiền mặt (Cash Ratio): Tín hiệu định hướng chiến lược tài chính trong môi trường biến động
- Taca
- Kiến thức kinh doanh
- Cập nhật: 9 Tháng 5, 2025
Chỉ số thanh toán tiền mặt không chỉ phản ánh khả năng thanh toán tức thời, mà còn là chỉ báo quan trọng về mức độ chủ động và sức khỏe dòng tiền của doanh nghiệp. Trong thực tế, nhiều doanh nghiệp có lợi nhuận dương, báo cáo tài chính đẹp, nhưng vẫn rơi vào khủng hoảng chỉ vì thiếu khả năng chi trả đúng hạn.
Việc theo dõi và khai thác đúng giá trị của chỉ số này giúp doanh nghiệp nhận diện rủi ro thanh khoản từ sớm, điều phối nguồn lực kịp thời và đưa ra quyết định tài chính chính xác hơn. Không phải lúc nào tỷ lệ cao cũng là tốt, và cũng không phải cứ thấp là đáng lo – điều quan trọng nằm ở cách doanh nghiệp hiểu, kiểm soát và phản ứng với chỉ số này trong từng giai đoạn vận hành.
Ứng dụng chỉ số thanh toán tiền mặt trong chiến lược tài chính doanh nghiệp
Chỉ số thanh toán tiền mặt không chỉ là một phép đo tài chính tĩnh – mà là một công cụ ra quyết định chiến lược được nhiều doanh nghiệp sử dụng thường xuyên để duy trì tính chủ động trong quản trị dòng tiền. Dưới đây là những cách ứng dụng thực tế và phổ biến nhất:
Làm chủ rủi ro từ chi phí phát sinh bất ngờ
Tại nhiều doanh nghiệp có quản trị tài chính bài bản, chỉ số thanh toán tiền mặt là một phần trong quy trình kiểm tra nội bộ định kỳ. Khi chỉ số này cho thấy công ty có đủ khả năng đáp ứng phần lớn nghĩa vụ ngắn hạn bằng tiền mặt hiện có, ban lãnh đạo hoàn toàn yên tâm trước các biến động bất ngờ từ thị trường – từ gián đoạn chuỗi cung ứng đến chi phí phát sinh đột xuất.
Ra quyết định mở rộng khi đủ năng lực tài chính
Một chỉ số thanh toán tiền mặt lành mạnh không chỉ giúp doanh nghiệp đứng vững, mà còn là tín hiệu cho thấy họ đã sẵn sàng cho các bước tăng trưởng mới. Thay vì hành động cảm tính, các công ty sử dụng chỉ số này như một “đèn xanh tài chính” – để biết khi nào có thể triển khai đầu tư hoặc mở rộng quy mô mà không tạo áp lực lên dòng tiền hiện tại.
So sánh với mặt bằng ngành để đánh giá vị thế thanh khoản
So với các chỉ số truyền thống, chỉ số thanh toán tiền mặt cung cấp một bức tranh trực diện hơn về mức độ sẵn sàng tài chính. Nhiều doanh nghiệp sử dụng chỉ số này để đối chiếu với trung bình ngành – từ đó đánh giá xem họ đang giữ mức thanh khoản cao hơn, tương đương hay thấp hơn so với đối thủ. Đây là cơ sở quan trọng để định vị tư thế tài chính và điều chỉnh chiến lược vận hành cho phù hợp.
Đàm phán tài chính tốt hơn nhờ vị thế tiền mặt
Khi chỉ số này ở mức tích cực, doanh nghiệp có thể sử dụng vị thế tiền mặt mạnh để đàm phán tốt hơn với ngân hàng hoặc nhà cung cấp tài chính. Việc chứng minh được khả năng thanh toán ngay lập tức không chỉ giúp giảm chi phí vay, mà còn mở rộng khả năng tiếp cận vốn với điều kiện thuận lợi hơn – từ đó hỗ trợ trực tiếp cho dòng tiền hoạt động.
Kết nối chỉ số thanh toán tiền mặt với kế hoạch dài hạn
Các doanh nghiệp tiên tiến không chỉ dừng lại ở việc theo dõi từng chỉ số đơn lẻ. Họ tích hợp chỉ số thanh toán tiền mặt vào hệ thống phân tích tài chính tổng thể, kết nối với kế hoạch ngân sách, chiến lược bán hàng và dòng tiền tương lai. Điều này cho phép doanh nghiệp điều chỉnh các quyết định vận hành, đầu tư hoặc phân bổ nguồn lực dựa trên bức tranh tài chính toàn diện và cập nhật.
Xem thêm:
- Lập kế hoạch dòng tiền: Bí quyết giúp doanh nghiệp vận hành tài chính hiệu quả
- Kế hoạch dòng tiền trong kinh doanh (Tiết lộ các mẹo và ví dụ thực tế)
Chỉ số thanh toán tiền mặt nói gì về năng lực duy trì ổn định tài chính của doanh nghiệp?
Khi doanh nghiệp bắt đầu theo dõi chỉ số thanh toán tiền mặt, một trong những câu hỏi phổ biến là: “Chỉ số bao nhiêu là tốt?” Tuy nhiên, trong thực tế vận hành, không có một con số chuẩn chung cho mọi mô hình kinh doanh. Điều quan trọng hơn là: chỉ số đó có phản ánh đúng năng lực thanh khoản, cơ chế điều phối vốn và mức độ chủ động tài chính của doanh nghiệp hay không.
Ý nghĩa của từng mức chỉ số thanh toán tiền mặt
Tỷ lệ bằng 1 – Trạng thái cân bằng lý tưởng
Khi chỉ số thanh toán tiền mặt đạt mức 1, doanh nghiệp có đủ tiền mặt để thanh toán toàn bộ nợ ngắn hạn đến hạn mà không cần dựa vào nguồn thu tương lai. Đây được xem là trạng thái “tối ưu”: không dư thừa vốn, nhưng vẫn đủ linh hoạt để ứng phó với rủi ro ngắn hạn. Đặc biệt phù hợp với doanh nghiệp có dòng tiền ổn định.
Tỷ lệ nhỏ hơn 1 – Vùng cần theo dõi sát sao
Khi chỉ số này giảm xuống dưới 1, dòng tiền hiện có không đủ để chi trả toàn bộ nghĩa vụ nếu chúng đồng thời đến hạn. Trong khoảng từ 0,5 đến 1, doanh nghiệp vẫn có thể kiểm soát nếu có khả năng dự báo dòng tiền tốt và quan hệ tín dụng ổn định. Tuy nhiên, dưới 0,5 là vùng cảnh báo – cần xem xét lại cấu trúc vốn lưu động, tiến độ thu chi, và kế hoạch thanh toán để tránh mất kiểm soát ngắn hạn.
Tỷ lệ lớn hơn 1 – Dấu hiệu an toàn, nhưng cần thận trọng
Mặc dù phản ánh mức thanh khoản mạnh, việc duy trì tỷ lệ chỉ số thanh toán tiền mặt quá cao trong thời gian dài có thể cho thấy doanh nghiệp đang giữ quá nhiều tiền mặt mà không đầu tư hoặc tạo ra giá trị. Trong môi trường lãi suất biến động và chi phí vốn cao, điều này làm giảm hiệu quả sử dụng tài sản và ảnh hưởng trực tiếp đến lợi nhuận – nhất là khi doanh nghiệp vẫn đang vay nợ.
Những “giới hạn” cần lưu ý khi phân tích chỉ số thanh toán tiền mặt
Không phản ánh đầy đủ bức tranh tài chính
Chỉ số thanh toán tiền mặt không bao gồm khoản phải thu hay hàng tồn kho – những tài sản ngắn hạn quan trọng trong nhiều ngành. Với doanh nghiệp có vòng quay hàng nhanh, bỏ qua các yếu tố này có thể khiến chỉ số trở nên quá khắt khe.
Không thống nhất trong cách định nghĩa “tiền mặt”
Tùy vào từng doanh nghiệp, khái niệm “tiền mặt & tương đương tiền” có thể khác nhau – có nơi tính cả chứng khoán ngắn hạn, nơi chỉ tính tiền gửi không kỳ hạn. Điều này khiến việc so sánh giữa các doanh nghiệp trở nên thiếu nhất quán nếu không kiểm tra kỹ chú thích báo cáo tài chính.
Chỉ là “một lát cắt” không thể hiện chuyển động dòng tiền
Chỉ số thanh toán tiền mặt này chỉ đo tại một thời điểm, không cho biết xu hướng – ví dụ: dòng tiền đang cải thiện hay xấu đi, các khoản chi lớn có đang cận kề hay không. Một tỷ lệ đẹp vào cuối kỳ không đảm bảo doanh nghiệp không rơi vào khủng hoảng thanh khoản trong tháng kế tiếp.
Không thể thay thế hệ thống quản trị tài chính chủ động
Chỉ số thanh toán tiền mặt chỉ cho biết doanh nghiệp “có tiền mặt hôm nay” – nhưng không trả lời được “có đủ tiền trong những tuần/tháng tới hay không”. Duy nhất khi được tích hợp vào hệ thống báo cáo vận hành, gắn với lịch thu – chi, kế hoạch tín dụng và các kịch bản dòng tiền, chỉ số này mới thực sự phát huy giá trị như một công cụ cảnh báo sớm.
Chỉ số thanh toán tiền mặt tốt là bao nhiêu?
Mỗi mô hình kinh doanh có đặc thù dòng tiền và chu kỳ tài chính riêng. Các doanh nghiệp thương mại có thể vận hành ổn định với chỉ số dưới 1 nhờ vòng quay vốn nhanh. Ngược lại, doanh nghiệp sản xuất hoặc đầu tư vốn dài hạn nên cân nhắc giữ tỷ lệ cao hơn để duy trì độ linh hoạt trong chi trả.
Nhiều ngân hàng và tổ chức tài chính thường đánh giá mức từ 0,5 đến 1 là ngưỡng tín nhiệm tối thiểu để đảm bảo khả năng thanh toán. Nhưng vượt qua ngưỡng này không đồng nghĩa với việc doanh nghiệp đang “khỏe mạnh” – nếu không có chiến lược sử dụng nguồn tiền hợp lý, tỷ lệ cao vẫn có thể là dấu hiệu của sự trì trệ trong đầu tư hoặc vận hành quá thận trọng.
Chỉ số thanh toán tiền mặt (Cash Ratio) giữa các ngành
Chỉ số thanh toán tiền mặt (Cash Ratio) không có một “mức chuẩn” áp dụng cho mọi doanh nghiệp. Giá trị này chỉ thực sự có ý nghĩa khi được đặt trong ngữ cảnh ngành, mô hình vận hành và chiến lược sử dụng vốn cụ thể. Dưới đây là cái nhìn tổng quan về cách các ngành lớn trên thị trường đang duy trì chỉ số thanh khoản phù hợp với thực tế kinh doanh của họ.
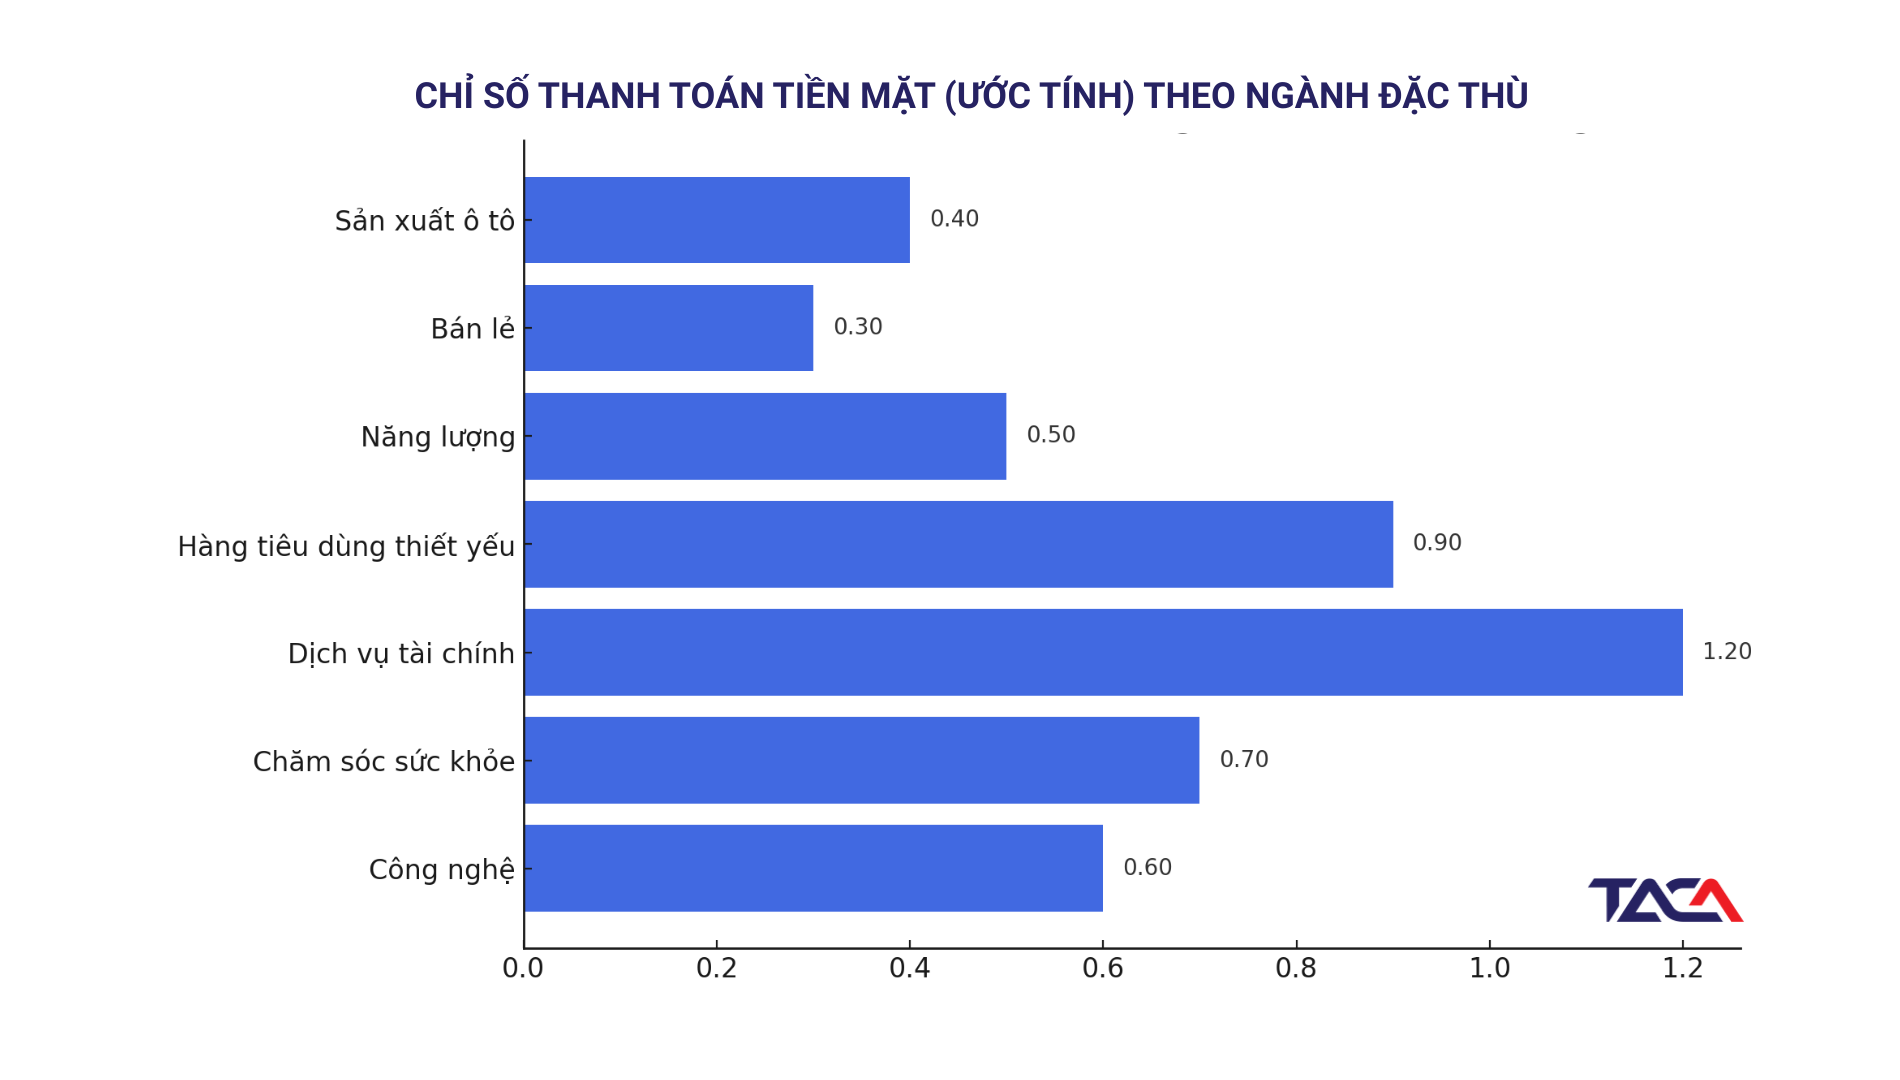
Ngành công nghệ – Tập trung đầu tư, giữ thanh khoản vừa phải
Các doanh nghiệp công nghệ như Apple, Alphabet hay Microsoft thường phân bổ nguồn lực mạnh cho nghiên cứu và phát triển sản phẩm mới, thay vì giữ quá nhiều tiền mặt trong két. Apple kết thúc năm 2020 với chỉ số thanh toán tiền mặt ở mức 0,90 – cao hơn mức trung bình ngành là 0,75, nhưng vẫn thấp hơn các đối thủ như Microsoft (1,18) và Alphabet (1,12). Đây là chiến lược điển hình của ngành công nghệ: tối ưu vốn cho tốc độ và sáng tạo thay vì tích lũy để phòng thủ.
Ngành chăm sóc sức khỏe – Cân bằng giữa đầu tư và thanh khoản
Pfizer, Johnson & Johnson và các công ty dược phẩm lớn khác thường duy trì chỉ số thanh toán tiền mặt ở mức trung bình. Dù chi phí R&D (nghiên cứu và phát triển) cao, đặc thù ngành này là khả năng dự báo tài chính ổn định, cho phép họ giữ mức tiền mặt hợp lý, vừa đủ để đảm bảo hoạt động mà vẫn đầu tư liên tục vào đổi mới.
Ngành dịch vụ tài chính – Bắt buộc duy trì tỷ lệ cao
Với các ngân hàng và tổ chức tài chính như JPMorgan Chase hay Wells Fargo, mức thanh khoản cao là yêu cầu bắt buộc chứ không phải lựa chọn. Đặc thù hoạt động liên quan đến rủi ro hệ thống và nghĩa vụ pháp lý khiến chỉ số thanh toán tiền mặt của ngành này luôn cao – thường trên mức 1,2. Đây là vùng “an toàn có tính bắt buộc” để duy trì niềm tin thị trường.
Ngành hàng tiêu dùng thiết yếu – Ổn định là chiến lược
Doanh nghiệp như Procter & Gamble hoặc Unilever có lợi thế từ nhu cầu tiêu dùng ổn định. Điều này giúp họ lên kế hoạch dòng tiền dễ dàng hơn và chỉ cần giữ mức chỉ số thanh toán tiền mặt lành mạnh, không quá cao, không quá thấp – vừa đủ để duy trì khả năng phản ứng và đầu tư liên tục.
Ngành năng lượng – Phản xạ theo biến động giá dầu
ExxonMobil, Chevron và nhiều doanh nghiệp năng lượng lớn thường có chỉ số thanh khoản biến động theo thị trường hàng hóa, đặc biệt là giá dầu. Trong thời kỳ giá dầu lên xuống mạnh, họ buộc phải tích lũy thêm tiền mặt để đảm bảo an toàn tài chính cho các dự án đầu tư dài hạn và rủi ro vận hành lớn.
Ngành bán lẻ – Dòng tiền nhanh, Cash Ratio thấp vẫn an toàn
Ngành bán lẻ như Walmart hay Amazon hoạt động với biên lợi nhuận mỏng và chu kỳ dòng tiền ngắn, vì vậy họ thường giữ chỉ số thanh toán tiền mặt ở mức thấp nhưng kiểm soát tốt. Cuối năm 2020, Walmart có chỉ số 0,14 – thấp hơn mức trung bình ngành là 0,28, nhưng vẫn vượt Target (0,09) và Costco (0,10). Trong ngành này, “thanh khoản thấp nhưng chủ động” mới là chiến lược hiệu quả.
Xem thêm:
- Triển vọng ngành bán lẻ: 6 xu hướng ảnh hưởng đến chiến lược bán hàng và lời khuyên cho các doanh nghiệp
- Chiến lược bán lẻ mũi nhọn nào đang định vị doanh nghiệp của bạn
- Kế hoạch kinh doanh ngành bán lẻ: nền tảng tạo nên sự khách biệt cho doanh nghiệp
Ngành ô tô – Đầu tư nặng, đòi hỏi kiểm soát dòng tiền sát sao
Các hãng xe như Tesla hay Ford đối mặt với áp lực vốn đầu tư rất lớn và chi phí nghiên cứu cao. Họ thường chấp nhận mức chỉ số thanh toán tiền mặt thấp hơn trung bình thị trường, nhưng bù lại bằng năng lực kiểm soát dòng tiền, tốc độ xoay vòng vốn và chiến lược tài chính dài hạn. Trong giai đoạn tiêu thụ sụt giảm, đây là yếu tố sống còn để tránh rơi vào khủng hoảng thanh khoản.
4 mẹo giúp doanh nghiệp kiểm soát chỉ số thanh toán tiền mặt bền vững
1- Tích hợp chỉ số vào dashboard nội bộ
Chỉ số thanh toán tiền mặt không nên nằm rải rác trong báo cáo tài chính mà cần trở thành một phần của dashboard tài chính được cập nhật thường kỳ. Khi chỉ số này được theo dõi hàng tháng hoặc hàng tuần, nó sẽ không còn là con số tham khảo mà trở thành tín hiệu cảnh báo sớm.
Nếu chỉ số giảm xuống dưới ngưỡng an toàn nội bộ – chẳng hạn 0,8 hay 0,5 tùy từng doanh nghiệp, doanh nghiệp cần lập tức tổ chức một cuộc họp tài chính. Không phải để phản ứng vội vã, mà để kịp điều chỉnh trước khi bản thân doanh nghiệp rơi vào trạng thái bị động thanh khoản.
Xem thêm:
- Báo cáo dòng tiền – Làm sao để quản trị “dòng màu” của doanh nghiệp hiệu quả?
- Báo cáo dòng tiền nội bộ – Giải pháp quản lý thanh khoản chủ động
2- Tăng dòng tiền thực tế từ hoạt động kinh doanh
Mỗi kế hoạch kinh doanh đều cần dòng tiền để triển khai. Vì thế, trước khi duyệt ngân sách cho một chiến dịch mới, cần hỏi: “Chúng ta có đủ tiền mặt để làm việc này mà không đẩy hệ thống tài chính vào rủi ro?”
Chỉ số thanh toán tiền mặt đóng vai trò như một bộ lọc đầu tiên. Nó không ngăn cản tăng trưởng, nhưng giúp đảm bảo rằng tăng trưởng không vượt quá khả năng chi trả tức thời. Trong nhiều trường hợp, một kế hoạch tốt về mặt doanh thu vẫn có thể phá vỡ dòng tiền nếu không kiểm soát được áp lực chi trả đi kèm.
Xem thêm:
- Xây dựng ngân sách bán hàng: Kiểm soát tài chính và chủ động vận hành doanh nghiệp
- Kế hoạch bán hàng – Công cụ tối ưu hóa doanh số và lợi nhuận
3- Giám sát như một chỉ số hiệu suất – không phải thủ tục
Chỉ số này không nên chỉ dùng để “trình bày” với ngân hàng hay nhà đầu tư. Nếu muốn doanh nghiệp luôn ở thế chủ động, hãy theo dõi chỉ số thanh toán tiền mặt như một KPI thực thụ – đặt cạnh biên lợi nhuận, vòng quay vốn, hay tỷ lệ nợ.
Khi được đưa vào dashboard cùng các chỉ số vận hành quan trọng khác, chỉ số này sẽ cho thấy cách dòng tiền vận hành song hành với chiến lược kinh doanh. Đó là điều kiện cần để nâng tầm quản trị tài chính trong mọi giai đoạn thị trường.
Xem thêm: Các chỉ số đo lường hiệu quả trong kinh doanh : KPI không phải tất cả
4- Theo dõi cảnh báo thường xuyên
Một trong những sai lầm lớn nhất là chậm phản ứng khi chỉ số bắt đầu suy giảm. Việc điều chỉnh muộn có thể khiến doanh nghiệp mất kiểm soát dòng tiền trong thời gian rất ngắn – đặc biệt khi các nghĩa vụ thanh toán đồng loạt đến hạn.
Ngay khi chỉ số phát tín hiệu xấu, cần đánh giá lại kế hoạch chi tiêu, ưu tiên các khoản chi thiết yếu, và hoãn những hạng mục chưa cấp bách. Song song đó là đẩy nhanh thu hồi công nợ, thương lượng điều khoản thanh toán với nhà cung cấp, hoặc nếu cần, tái cấu trúc vốn lưu động để giảm áp lực thanh khoản trong ngắn hạn.
Các loại tài sản “tương đương tiền” trong chỉ số thanh toán tiền mặt
Khi phân tích chỉ số thanh toán tiền mặt (cash ratio), điều quan trọng không chỉ là nhìn vào số tiền mặt hiện có, mà còn cần xác định rõ đâu là những tài sản có thể chuyển đổi ngay lập tức thành tiền mà không làm gián đoạn hoạt động doanh nghiệp. Đây chính là nhóm “tài sản tương đương tiền” – đóng vai trò hỗ trợ doanh nghiệp duy trì tính thanh khoản cao nhất trong ngắn hạn.
Dưới đây là các loại tài sản thường được coi là tương đương tiền khi tính chỉ số thanh toán tiền mặt:
Giấy nợ thương mại ngắn hạn (Commercial Papers)
Đây là loại chứng khoán nợ ngắn hạn không có tài sản đảm bảo, thường do các tổ chức tài chính hoặc công ty lớn phát hành để huy động vốn lưu động. Điểm đặc biệt là kỳ hạn của giấy nợ thương mại ngắn hạn không vượt quá 270 ngày, nên về bản chất, đây là tài sản sắp đến hạn đáo và dễ quy đổi thành tiền trong vòng chưa đầy một năm.
Do mang tính rủi ro thấp và có thời hạn rõ ràng, giấy nợ thương mại ngắn hạn thường được xếp vào nhóm tài sản tương đương tiền, giúp nâng cao khả năng thanh khoản mà vẫn tạo ra lợi tức cho doanh nghiệp nắm giữ.
Chứng khoán ngắn hạn có thể chuyển nhượng (Marketable Securities)
Đây là những tài sản tài chính có tính thanh khoản cao mà doanh nghiệp có thể dễ dàng bán hoặc chuyển đổi thành tiền mặt trên thị trường – thường trong vòng dưới một năm.
Các chứng khoán phổ biến trong nhóm này bao gồm cổ phiếu niêm yết, trái phiếu chính phủ, trái phiếu doanh nghiệp ngắn hạn và các quỹ hoán đổi danh mục (ETFs). Khác với tài sản dài hạn, chúng có tính linh hoạt cao và thường được sử dụng như công cụ tạo dòng tiền ngắn hạn mà vẫn duy trì khả năng đầu tư.
Quỹ thị trường tiền tệ (Money Market Funds)
Đây là hình thức đầu tư ngắn hạn vào các tài sản có độ rủi ro thấp, thanh khoản cao – như tín phiếu kho bạc, giấy nợ ngân hàng hoặc các công cụ thị trường mở.
Money market fund cho phép doanh nghiệp sử dụng phần tiền mặt dư thừa một cách hiệu quả hơn là để nằm yên trong tài khoản ngân hàng, nhưng vẫn có thể rút ra nhanh chóng khi cần sử dụng. Mặc dù lãi suất từ quỹ này không cao, nhưng nó là lựa chọn tối ưu để cân bằng giữa an toàn và sinh lời nhẹ.
Quỹ trái phiếu chính phủ ngắn hạn (Short-term Government Bond Funds)
Đây là các quỹ đầu tư vào trái phiếu chính phủ có thời hạn ngắn – thường dưới 5 năm, và một phần đáng kể có thể đáo hạn trong vòng 12 tháng. Do đặc điểm phát hành bởi nhà nước, chúng mang lại mức độ tin cậy cao và có tính thanh khoản tốt. Các doanh nghiệp thường chọn loại tài sản này khi muốn duy trì tỷ lệ tiền mặt an toàn nhưng vẫn tìm kiếm lợi tức tốt hơn lãi suất tiết kiệm truyền thống.
Tín phiếu kho bạc – Treasury Bills (T-bills)
Tín phiếu kho bạc là công cụ tài chính do Bộ Tài chính Mỹ phát hành, hoạt động như một hình thức doanh nghiệp “cho vay” ngắn hạn cho chính phủ liên bang. Mỗi tín phiếu có thời hạn tối đa 52 tuần, và khi đáo hạn, doanh nghiệp sẽ nhận lại số tiền lớn hơn khoản đầu tư ban đầu – tương đương với phần lãi sinh ra.
Vì được bảo lãnh bởi chính phủ và có kỳ hạn rõ ràng, T-bills luôn được xếp vào nhóm tài sản tương đương tiền – đặc biệt hữu ích trong việc bảo toàn vốn và kiểm soát thanh khoản trong thời gian ngắn.
Case Study: XYZ Corporation – Câu chuyện điều phối thanh khoản theo chiến lược kinh doanh
XYZ Corporation là một doanh nghiệp trong lĩnh vực sản xuất công nghiệp với chu kỳ vốn tương đối dài và nhu cầu thanh khoản biến động theo mùa. Hành trình điều chỉnh chỉ số thanh toán tiền mặt của họ là minh chứng rõ ràng cho cách một doanh nghiệp có thể dùng chỉ số này như một công cụ điều hướng chiến lược chứ không chỉ là phép đo tài chính.
1. Giai đoạn tăng trưởng ban đầu (2018)
Ở giai đoạn này, XYZ mới bắt đầu mở rộng quy mô sản xuất. Dù chưa có áp lực thanh toán lớn, công ty vẫn chủ động tích lũy quỹ tiền mặt để sẵn sàng cho các khoản đầu tư thiết bị, nhà xưởng và nhân sự. Chỉ số thanh toán tiền mặt đạt mức 0,8 – cao hơn mức trung bình ngành 0,5. Điều này cho thấy họ có biên độ an toàn đủ để đối phó với những biến động ngắn hạn mà không cần vay mượn.
2. Khủng hoảng kinh tế (2020)
Covid-19 và chuỗi cung ứng đứt gãy đã khiến doanh thu của XYZ giảm đột ngột. Tình trạng thanh toán từ phía khách hàng bị trì hoãn, trong khi công ty vẫn phải duy trì chi phí vận hành cố định. Hệ quả là chỉ số thanh toán tiền mặt giảm còn 0,6. Tuy nhiên, nhờ quỹ dự phòng tích lũy từ trước, công ty vẫn duy trì hoạt động mà không phải vay nóng hay bán tháo tài sản – đây là minh chứng rõ cho hiệu quả của tư duy “phòng thủ chủ động”.
3. Chuyển đổi chiến lược (2022)
Khi thị trường bắt đầu hồi phục, XYZ không chọn việc giữ tiền mặt để phòng thủ tiếp mà bắt đầu tái đầu tư vào hạ tầng công nghệ, tự động hóa dây chuyền và nâng cao năng lực sản xuất. Điều này làm tỷ lệ thanh toán tiền mặt giảm xuống 0,4 – nhưng là sự giảm có chủ đích, được cân đối kỹ lưỡng dựa trên kế hoạch dòng tiền dài hạn và khả năng tiếp cận vốn. Đây là ví dụ cho cách sử dụng chỉ số không mang tính “cứng nhắc”, mà linh hoạt theo chiến lược.
4. Phục hồi và ổn định (2023)
Các khoản đầu tư bắt đầu phát huy hiệu quả. Doanh số tăng trưởng trở lại, vòng quay tiền mặt nhanh hơn, và chỉ số thanh toán tiền mặt ổn định quanh mức 0,5. Doanh nghiệp giữ đủ tiền để vận hành an toàn, nhưng không để vốn “nằm yên”. Đây là giai đoạn phản ánh đúng triết lý “tối ưu, không dư thừa”.
5. Chính sách cổ tức mới (2024)
Sau khi đạt ngưỡng ổn định, ban lãnh đạo quyết định tăng cổ tức cho cổ đông. Điều này làm lượng tiền mặt giảm nhẹ, nhưng vẫn trong vùng kiểm soát. Việc dám chia lợi nhuận phản ánh niềm tin vào dòng tiền tương lai và cho thấy chỉ số thanh toán tiền mặt không cần lúc nào cũng ở mức cao mới là khỏe – mà quan trọng là mức đó có bền vững trong chiến lược dài hạn hay không.
>> Khuyến nghị: Làm thế nào để cải thiện chỉ số thanh toán tiền mặt một cách bền vững?
Chỉ số thanh toán tiền mặt thấp thường là tín hiệu cảnh báo về sức khỏe tài chính ngắn hạn. Nó không chỉ gây áp lực vận hành mà còn ảnh hưởng đến niềm tin từ ngân hàng, nhà đầu tư và các bên liên quan.
Để cải thiện chỉ số này một cách thực chất, doanh nghiệp cần xem xét lại toàn bộ cách thức quản trị dòng tiền, cơ cấu nợ ngắn hạn và hiệu quả sử dụng nguồn lực hiện có.
Tăng cường khả năng tạo tiền mặt từ hoạt động kinh doanh
Giải pháp cốt lõi nằm ở việc tăng dòng tiền thực vào. Điều này không chỉ đến từ doanh thu, mà còn từ việc cải thiện biên lợi nhuận, tối ưu chi phí hoặc giảm phụ thuộc vào những khoản thu không chắc chắn. Ngoài ra, một số doanh nghiệp lựa chọn giải phóng nguồn vốn bằng cách bán tài sản không còn tạo giá trị, hoặc tái cấu trúc phần vốn chủ sở hữu để huy động thêm tiền mặt phục vụ vận hành.
Kiểm soát các khoản phải thanh toán ngắn hạn
Một cách trực tiếp để cải thiện chỉ số là giảm nợ phải trả ngắn hạn – tức là làm nhỏ mẫu số trong công thức tính. Tuy nhiên, việc này cần được thực hiện một cách chiến lược. Có thể thương lượng lại điều khoản thanh toán với nhà cung cấp, giãn tiến độ trả nợ hợp lý mà không phá vỡ cam kết hay uy tín. Tránh hành động gấp gáp, dễ gây đổ vỡ chuỗi cung ứng hoặc làm xấu đi quan hệ tài chính với đối tác.
Quản lý tồn kho và công nợ hiệu quả hơn
Một phần lớn tiền mặt doanh nghiệp bị “giữ lại” trong hàng tồn kho và các khoản phải thu. Khi hai yếu tố này được vận hành hiệu quả hơn, dòng tiền sẽ thông suốt và cải thiện tỷ lệ thanh toán tự nhiên.
Điều này có thể thực hiện thông qua giảm lượng hàng tồn không cần thiết, tăng tốc vòng quay kho, hoặc thúc đẩy thu nợ nhanh hơn từ khách hàng. Việc thương lượng điều khoản thanh toán sớm (early payment) hoặc ưu đãi giảm giá cho thanh toán trước hạn cũng có thể giúp thu dòng tiền sớm hơn.
Xem thêm: Cách quản lý hàng tồn kho – thách thức và giải pháp để kiểm soát “đống tiền trong kho” hiệu quả
Tối ưu hóa việc sử dụng tiền mặt dư thừa
Không ít doanh nghiệp giữ một lượng lớn tiền mặt nhưng để “nằm im”. Để dòng tiền thực sự phát huy hiệu quả, cần cân nhắc phân bổ một phần vào các tài sản ngắn hạn có tính thanh khoản cao và sinh lời hợp lý – như chứng chỉ tiền gửi, quỹ thị trường tiền tệ, hoặc các công cụ đầu tư ngắn hạn. Tuy nhiên, nguyên tắc là: chỉ đầu tư phần dư thừa sau khi đã đảm bảo đủ đệm thanh khoản cho vận hành.
Chủ động kiểm soát dòng tiền và vốn lưu động
Cuối cùng, mọi cải thiện bền vững đều bắt đầu từ việc theo dõi sát dòng tiền. Không chỉ nhìn vào quá khứ, doanh nghiệp cần có cơ chế dự báo dòng tiền tương lai – theo tuần, tháng – để luôn giữ được thế chủ động.
Xem thêm: Quản lý vốn lưu động – Chìa khóa cho dòng tiền vững mạnh
Kết luận: Chỉ số thanh toán tiền mặt không chỉ là con số – đó là tín hiệu cảnh báo sớm về sự sống còn của dòng tiền doanh nghiệp. Bỏ qua hoặc theo dõi sai cách, bạn có thể gặp khủng hoảng thanh khoản dù lợi nhuận vẫn dương.
TACA giúp doanh nghiệp thiết lập hệ thống đó. Chúng tôi không chỉ tư vấn cách theo dõi chỉ số thanh toán tiền mặt, mà còn tích hợp nó vào dashboard quản trị – để mỗi biến động tài chính đều được cảnh báo sớm, và mỗi quyết định đều được đưa ra với sự chủ động.
Câu hỏi thường gặp
1.Chỉ số thanh toán tiền mặt là gì?
Chỉ số thanh toán tiền mặt là chỉ số đo lường khả năng doanh nghiệp thanh toán ngay nợ ngắn hạn chỉ bằng tiền mặt và tài sản tương đương tiền. Đây là thước đo thanh khoản nghiêm ngặt nhất vì không tính hàng tồn kho hay khoản phải thu.
Chỉ số này phản ánh mức độ sẵn sàng tài chính trong tình huống khẩn cấp. Tuy nhiên, nếu quá cao, nó có thể cho thấy doanh nghiệp sử dụng vốn chưa hiệu quả, để tiền mặt dư thừa mà không tạo ra giá trị – đặc biệt trong môi trường lạm phát hoặc chi phí vốn tăng.
2.Chỉ số thanh toán tiền mặt thấp phản ánh điều gì?
Chỉ số thanh toán tiền mặt dưới 0,5 thường được xem là thấp và tiềm ẩn rủi ro thanh khoản. Điều này cho thấy doanh nghiệp không có đủ tiền mặt và tài sản tương đương tiền để chi trả ngay các khoản nợ ngắn hạn, nếu tất cả đồng loạt đến hạn.
Khi chỉ số này ở mức thấp kéo dài, doanh nghiệp có thể gặp khó khăn trong việc mở rộng hoạt động, hạn chế khả năng đầu tư vào nghiên cứu – phát triển, sáp nhập, mua lại hoặc khai thác cơ hội thị trường. Đồng thời, đây cũng là dấu hiệu khiến ngân hàng thận trọng hơn trong việc cấp tín dụng, và có thể làm giảm niềm tin từ phía nhà đầu tư.
Mối liên hệ giữa chỉ số thanh toán tiền mặt và khả năng thanh khoản
Chỉ số thanh toán tiền mặt đo lường mức độ sẵn sàng của doanh nghiệp trong việc thanh toán các nghĩa vụ tài chính ngắn hạn, hoàn toàn bằng tiền mặt sẵn có – không cần dựa vào khoản thu, tài sản khác hay hỗ trợ bên ngoài. Khi chỉ số đạt từ 1 trở lên, điều đó cho thấy doanh nghiệp đang ở trạng thái thanh khoản an toàn và có khả năng chi trả ngay lập tức mọi khoản nợ ngắn hạn bằng nguồn lực hiện có.
3. Cách bước so sánh chỉ số thanh toán tiền mặt với ngành và đối thủ
Một chỉ số “cao” hay “thấp” sẽ không nói được điều gì cụ thể nếu thiếu hệ quy chiếu. Để đánh giá đúng hiệu quả sử dụng tiền mặt, doanh nghiệp cần đặt mình trong tương quan với nhóm ngang hàng và mặt bằng ngành.
Bước 1: Xác định đúng ngành và đối thủ để tham chiếu.
Sử dụng mã phân loại ngành (như NAICS hoặc SIC) hoặc nền tảng như Bloomberg, Yahoo Finance để tra cứu thông tin về nhóm ngành và các doanh nghiệp cùng lĩnh vực. Mỗi ngành có một cách “chấp nhận rủi ro thanh khoản” khác nhau, việc đặt sai nhóm sẽ làm lệch kết quả phân tích.
Bước 2: Thu thập chỉ số trung bình ngành và tính toán thủ công nếu cần.
Trong trường hợp không có sẵn, có thể tính thủ công từ báo cáo tài chính bằng công thức:
| Tỷ lệ tiền mặt = Tiền mặt & tương đương tiền / Nợ ngắn hạn |
Trong đó:
- Tiền mặt bao gồm tiền mặt tại quỹ, tiền gửi ngân hàng không kỳ hạn, séc và các khoản có thể sử dụng ngay.
- Tài sản tương đương tiền là các khoản có thể chuyển đổi thành tiền mặt nhanh chóng với rủi ro rất thấp, như tín phiếu kho bạc, chứng chỉ tiền gửi ngắn hạn hoặc quỹ thị trường tiền tệ.
- Nợ ngắn hạn là tổng các nghĩa vụ tài chính phải thanh toán trong vòng 12 tháng, bao gồm các khoản phải trả, vay ngắn hạn và chi phí phải trả.
Tính toán và so sánh trong cùng một thời kỳ báo cáo sẽ giúp đảm bảo tính chính xác và loại bỏ sai số thời điểm.
Bước 3: Đặt chỉ số doanh nghiệp vào khung so sánh để rút ra đánh giá.
Nếu cao hơn trung bình ngành – doanh nghiệp có thể đang giữ thanh khoản tốt, nhưng cũng cần xem xét hiệu quả sử dụng vốn. Ngược lại, nếu thấp hơn, điều đó không hẳn là xấu – miễn là có kế hoạch kiểm soát dòng tiền chủ động và chiến lược tăng trưởng rõ ràng.
4.Chỉ số thanh toán tiền mặt (Cash Ratio) khác gì so với chỉ số thanh toán nhanh (Quick Ratio) và chỉ số hiện tại (Current Ratio) ?
Chỉ số thanh toán tiền mặt là thước đo thanh khoản ngắn hạn ở mức khắt khe nhất, vì nó chỉ xét đến tiền mặt và các tài sản tương đương tiền – tức là những tài sản có thể sử dụng ngay lập tức để chi trả nợ đến hạn. Không như các chỉ số khác, chỉ số này không tính tới hàng tồn kho hay các khoản phải thu – vốn cần thời gian để chuyển hóa thành dòng tiền.
Trong khi đó, chỉ số thanh toán nhanh (Quick Ratio) mở rộng hơn bằng cách bao gồm cả các khoản phải thu, giả định rằng doanh nghiệp có thể thu được công nợ đúng hạn. Chỉ số này phù hợp với những mô hình có chu kỳ thu tiền nhanh và khách hàng đáng tin cậy, nhưng vẫn tiềm ẩn rủi ro nếu tốc độ thu nợ chậm hơn dự kiến.
Chỉ số hiện tại (Current Ratio) thậm chí còn bao gồm cả hàng tồn kho và chi phí trả trước, phản ánh toàn bộ tài sản lưu động có thể dùng để thanh toán nợ ngắn hạn. Tuy nhiên, hàng tồn kho không phải lúc nào cũng có tính thanh khoản cao, và việc đưa yếu tố này vào tính toán có thể khiến bức tranh thanh khoản trở nên lạc quan quá mức.
Chính vì vậy, chỉ số thanh toán tiền mặt (Cash Ratio) mang lại góc nhìn rõ ràng, tức thời và thực tế nhất về khả năng chi trả ngay lập tức của doanh nghiệp. Đây là chỉ số đặc biệt quan trọng trong bối cảnh biến động tài chính, khi mà tốc độ phản ứng với rủi ro có thể quyết định doanh nghiệp giữ được dòng tiền – hay mất kiểm soát vận hành.
Xem thêm:
Tỷ số thanh toán nhanh (Quick Ratio) – Phép thử Axit
Tỷ lệ thanh toán hiện hành (Current Ratio) – đo lường khả năng thanh toán ngắn hạn của doanh nghiệp
Taca Business Consulting,
Bài viết liên quan



Liên hệ chúng tôi
Trụ sở chính
Tầng 2, tòa A, Chelsea Residences, số 48 Trần Kim Xuyến, Phường Yên Hoà, TP Hà Nội.
Hotline: 0982 518 586
Support@taca.edu.vn
Chi nhánh
Tầng 18, Tòa nhà Vincom Center Đồng Khởi, 72 Lê Thánh Tôn, Phường Bến Nghé, Quận 1, HCM
Hotline: 0985 611 911