


6 bước xử lý tài liệu kế toán trong trường hợp bị mất bị hủy hoại nhanh, chuẩn
- Taca
- Kiến thức luật thuế
- Cập nhật: 16 Tháng 8, 2026
Mất mát hay hư hỏng hóa đơn, chứng từ kế toán là một trong những “cơn ác mộng” đáng sợ nhất đối với bất kỳ bộ phận kế toán và doanh nghiệp nào, bởi nó kéo theo nguy cơ bị phạt hành chính vô cùng nặng nề cùng hàng loạt rủi ro pháp lý phát sinh. Tuy nhiên, thay vì hoảng loạn hay loay hoay tìm cách che giấu, việc nắm rõ quy trình xử lý tài liệu kế toán trong trường hợp bị mất bị hủy hoại đúng chuẩn pháp luật chính là “chiếc phao cứu sinh” duy nhất giúp doanh nghiệp chủ động bảo vệ quyền lợi, tối thiểu hóa thiệt hại và tự tin giải trình trước cơ quan thuế. Mời bạn đọc tiếp để hiểu rõ hơn.
Bẫy rủi ro khiến tài liệu kế toán bị mất, bị hủy hoại
Trong hoạt động vận hành thực tế, không ít doanh nghiệp rơi vào cảnh “đứng hình” khi toàn bộ chứng từ, hóa đơn quan trọng đột ngột thất lạc hoặc hư hỏng nặng nề. Việc tài liệu kế toán bị mất hoặc không thể sử dụng được không chỉ làm gián đoạn dòng công việc, mà còn vô hiệu hóa hoàn toàn giá trị pháp lý của hồ sơ khi làm việc với cơ quan chức năng. Xét về bản chất, tình trạng mất mát chứng từ thường phát sinh từ 3 nhóm nguyên nhân:
1- Sơ suất trong quản trị nội bộ
Quy trình quản lý hồ sơ thiếu tính chuẩn hóa, cộng hưởng với sự chủ quan hoặc thiếu trách nhiệm của cán bộ kế toán và nhân viên lưu trữ, chính là tác nhân hàng đầu dẫn đến rủi ro. Những thói quen như phân loại thủ công thiếu khoa học, bàn giao chứng từ không lập biên bản, bảo quản kém khiến tài liệu bị ẩm mốc, hư hỏng, hay cất giữ rải rác đều dễ dàng khiến những chứng từ gốc quan trọng “mất tích” đúng vào các thời điểm nhạy cảm như kỳ quyết toán thuế hay thanh tra đột xuất.
>> Bài viết liên quan:
- Công đoạn chuẩn bị quyết toán thuế – Quản trị rủi ro thay vì vá lỗi sổ sách tạm thời
- Bao lâu thì doanh nghiệp bị kiểm tra thuế và cần chuẩn bị gì?
2- Tác động từ thiên tai và sự cố
Các biến cố tự nhiên và tai nạn kỹ thuật luôn chứa đựng tính bất ngờ và sức tàn phá dữ dội. Một vụ hỏa hoạn, sự cố chập cháy điện, ngập lụt mùa mưa bão hay vỡ đường ống nước tại văn phòng hoàn toàn có thể tiêu hủy sạch sẽ toàn bộ kho lưu trữ vật lý chỉ trong vài phút. Nếu doanh nghiệp hoàn toàn phụ thuộc vào bản giấy mà không thiết lập hệ thống sao lưu dữ liệu điện tử song song, việc khôi phục lại toàn bộ dữ liệu kế toán đã mất gần như là điều không thể.
3- Hành vi xâm nhập và phá hoại trái phép
Bên cạnh đó, doanh nghiệp còn phải đối mặt với nguy cơ đe dọa từ các hành vi cố ý. Kẻ gian đột nhập lấy trộm chứng từ giấy nhằm chiếm đoạt thông tin thương mại, nhân sự bất mãn cố tình tiêu hủy tài liệu trước khi nghỉ việc, hoặc các cuộc tấn công mạng can thiệp trái phép vào hệ thống lưu trữ nội bộ để xóa, làm sai lệch dữ liệu số… đều là những kịch bản nguy hiểm, trực tiếp đẩy doanh nghiệp vào thế yếu khi cần đối soát pháp lý.
Tài liệu kế toán chính là “sinh mệnh pháp lý” của mỗi doanh nghiệp. Do đó, việc chủ động xây dựng màng chắn an ninh đa lớp chính là chiến lược để triệt tiêu rủi ro thất thoát và chủ động bảo vệ quyền lợi hợp pháp trước mọi biến cố.
Doanh nghiệp bảo quản tài liệu kế toán không an toàn, để hư hỏng, mất mát thì bị xử phạt thế nào?
Sự lơ là trong công tác bảo quản chứng từ còn khiến doanh nghiệp đối mặt trực tiếp với các chế tài xử phạt hành chính. Căn cứ quy định tại Điều 15 Nghị định 41/2018/NĐ-CP, hành vi bảo quản tài liệu kế toán không an toàn, để hư hỏng hoặc mất mát tài liệu trong thời hạn lưu giữ bắt buộc thuộc nhóm vi phạm hành chính có khung phạt tiền từ 5.000.000 đồng đến 10.000.000 đồng đối với cá nhân.
Tương tự theo Điều 6 Nghị định 41/2018/NĐ-CP (đã được sửa đổi, bổ sung bởi Nghị định 102/2021/NĐ-CP), mức phạt tiền áp dụng cho tổ chức/doanh nghiệp có cùng hành vi vi phạm sẽ gấp 02 lần mức phạt áp dụng cho cá nhân. Do đó, khung phạt tiền thực tế đối với doanh nghiệp để xảy ra tình trạng hư hỏng, mất mát tài liệu kế toán sẽ nằm trong khoảng từ 10.000.000 đồng đến 20.000.000 đồng.
Số tiền xử phạt kể trên mới chỉ là bề nổi của vấn đề. Việc mất mát chứng từ gốc có thể khiến doanh nghiệp mất căn cứ giải trình chi phí hợp lý khi quyết toán thuế TNDN và khấu trừ thuế GTGT, dẫn đến nguy cơ bị ấn định thuế, truy thu và phạt chậm nộp với con số lớn hơn gấp nhiều lần. Vì vậy, tuân thủ đúng quy chuẩn lưu trữ ngay từ đầu chính là cách bảo vệ chi phí và dòng tiền bền vững nhất cho doanh nghiệp.
Thời hiệu xử phạt đối với hành vi làm mất, hỏng tài liệu kế toán
Căn cứ khoản 1 Điều 3 Nghị định 41/2018/NĐ-CP (được sửa đổi bởi Nghị định 102/2021/NĐ-CP), thời hiệu xử phạt vi phạm hành chính đối với hành vi bảo quản tài liệu kế toán không an toàn, để hư hỏng hoặc mất mát là 2 năm; thời hạn này tính từ mốc chấm dứt hành vi vi phạm (đối với vi phạm đã kết thúc) hoặc tính từ thời điểm cơ quan thẩm quyền phát hiện (đối với vi phạm đang tiếp diễn).
Cần lưu ý rằng thời hiệu 2 năm này chỉ áp dụng riêng cho lỗi quản lý hồ sơ, còn các rủi ro kéo theo về truy thu thuế và tiền chậm nộp do thiếu chứng từ giải trình vẫn có thể bị xử lý với thời hạn truy cứu lên đến 10 năm khi quyết toán.
>> Xem ngay: Doanh nghiệp 10 năm chưa quyết toán thuế: Hướng xử lý
Quy trình 5 bước xử lý tài liệu kế toán trong trường hợp bị mất bị hủy hoại
Ngay khi phát hiện sự cố mất mát hay tổn thất tài liệu kế toán, doanh nghiệp cần thực hiện ngay quy trình xử lý chuẩn pháp lý gồm 5 bước sau để bảo vệ tối đa quyền lợi và khoanh vùng rủi ro:
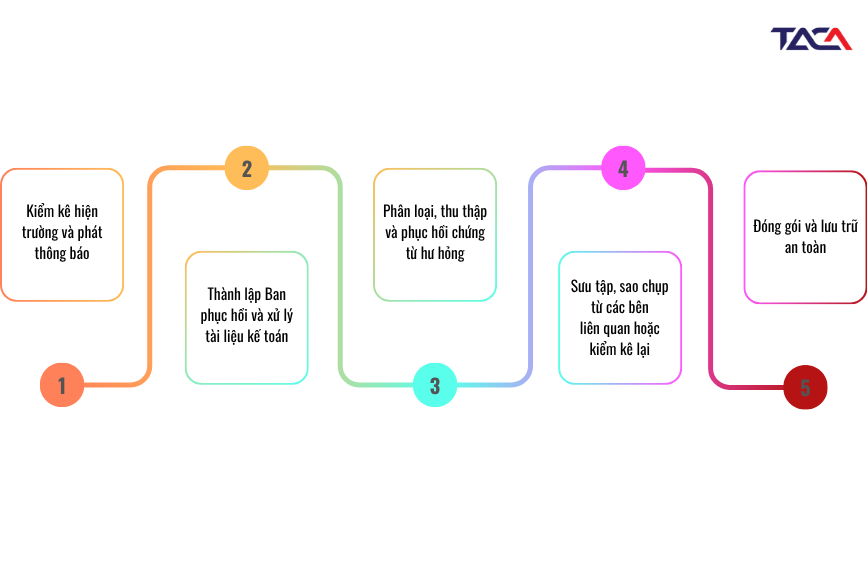
Bước 1: Kiểm kê hiện trường và phát thông báo (Trong vòng 15 ngày)
Ngay khi phát hiện sự cố, doanh nghiệp phải lập tức kiểm tra, xác định chính xác số lượng, hiện trạng và lập biên bản ghi nhận nguyên nhân tài liệu bị mất hoặc hủy hoại. Đối với các trường hợp bất khả kháng như thiên tai, bão lụt, trong thời hạn tối đa 15 ngày kể từ ngày phát hiện, bạn cần gửi thông báo bằng văn bản đến Cơ quan Thuế, Cơ quan Tài chính, Kho bạc Nhà nước và Cơ quan quản lý cấp trên. Nội dung thông báo cần nêu rõ mức độ thiệt hại cùng các biện pháp khắc phục đang được triển khai để cơ quan chức năng nắm bắt và phối hợp xử lý.
Bước 2: Thành lập Ban phục hồi và xử lý tài liệu kế toán
Song song với việc gửi thông báo, doanh nghiệp cần ban hành quyết định thành lập Ban phục hồi và xử lý tài liệu kế toán. Thành phần ban bắt buộc gồm Giám đốc/Thủ trưởng đơn vị làm Trưởng ban, Kế toán trưởng làm Phó ban, cùng các thành viên là đại diện bộ phận kiểm soát, kho, kinh doanh, toàn bộ nhân sự kế toán và đại diện cơ quan quản lý (nếu có). Trong trường hợp phạm vi hư hỏng nhỏ, quy mô Ban phục hồi có thể tinh gọn lại nhưng vẫn phải đảm bảo sự tham gia của các nhân sự chịu trách nhiệm chính về hồ sơ, tài liệu.
Bước 3: Phân loại, thu thập và phục hồi chứng từ hư hỏng
Ban phục hồi tiến hành phân loại toàn bộ tài liệu bị ảnh hưởng thành 3 nhóm rõ ràng: tài liệu còn sử dụng được, tài liệu bị hư hỏng hoàn toàn và tài liệu bị mất. Đối với chứng từ bị hư hỏng, doanh nghiệp ưu tiên xử lý vật lý (sấy khô, làm sạch) hoặc trích xuất lại từ dữ liệu điện tử, bản sao lưu dự phòng.
Quá trình xử lý phải tuân thủ nghiêm ngặt thứ tự ưu tiên: tập trung phục hồi toàn bộ tài liệu kế toán phát sinh trong năm hiện tại trước, sau đó mới tiếp tục xử lý các tài liệu của các năm trước liền kề.
Bước 4: Sưu tập, sao chụp từ các bên liên quan hoặc kiểm kê lại
Đối với chứng từ bị mất hoàn toàn, doanh nghiệp phải làm việc với các đơn vị mua, bán hàng hóa hoặc đối tác giao dịch để xin sao chụp lại. Bản sao chụp chỉ có giá trị pháp lý khi có chữ ký và dấu xác nhận của người đại diện pháp luật bên cung cấp (các đơn vị này có trách nhiệm hỗ trợ xác nhận trong vòng 10 ngày kể từ khi nhận đề nghị).
Nếu đối tác đã giải thể hoặc phá sản, doanh nghiệp phải lập “Biên bản xác định các tài liệu kế toán không thể sao chụp được”. Trường hợp tài liệu liên quan đến tài sản không thể khôi phục hay xin lại bản sao, Ban phục hồi phải tiến hành kiểm kê thực tế tài sản, đối chiếu công nợ và lập tờ khai xác nhận (có chữ ký của ít nhất 2 thành viên) để làm cơ sở khôi phục sổ sách kế toán.
Bước 5: Hoàn thiện hồ sơ, lập báo cáo và lưu trữ an toàn
Sau khi hoàn tất việc khôi phục, sao chụp hoặc kiểm kê, Ban phục hồi căn cứ vào báo cáo tài chính hiện có và dữ liệu xác nhận từ các bên để chốt số dư từng tài khoản và lập lại báo cáo tài chính trình cấp trên. Toàn bộ tài liệu phục hồi, biên bản làm việc và văn bản xác nhận phải được Người đại diện theo pháp luật của doanh nghiệp ký duyệt để đảm bảo tính pháp lý.
Cuối cùng, số hồ sơ này phải được đưa vào lưu trữ, bảo quản nghiêm ngặt theo đúng thời hạn Luật Kế toán quy định nhằm phòng ngừa các rủi ro phát sinh trong các kỳ thanh tra, quyết toán sau này.
>> Đọc ngay: Thời gian lưu trữ chứng từ kế toán trong bao lâu?
Giải pháp chủ động phòng ngừa rủi ro mất mát và hủy hoại tài liệu kế toán
Thay vì rơi vào thế thụ động khắc phục hậu quả khi sự cố đã rồi, việc chủ động thiết lập “màng chắn” bảo vệ hồ sơ ngay từ đầu chính là chiến lược thông minh nhất giúp doanh nghiệp bảo vệ tài chính và duy trì tính ổn định trong vận hành. Để triệt tiêu tối đa nguy cơ, doanh nghiệp cần đồng bộ triển khai 4 bước sau:
(1) Chuẩn hóa quy trình quản lý và lưu trữ tài liệu kế toán
Doanh nghiệp cần ban hành quy chế lưu trữ nội bộ với các quy định rõ ràng về quy trình lập, phân loại, bảo quản và giám sát chứng từ. Quy trình này phải cụ thể, dễ vận hành và liên tục được cập nhật theo biến động thực tế của doanh nghiệp. Đi kèm với đó là chế tài xử lý nghiêm khắc đối với các hành vi vi phạm quy chuẩn lưu trữ nhằm nâng cao tính tuân thủ trong toàn bộ hệ thống.
(2) Đào tạo và nâng cao trách nhiệm của nhân sự phụ trách
Yếu tố con người đóng vai trò then chốt trong việc duy trì tính an toàn của hồ sơ. Doanh nghiệp cần định kỳ tổ chức tập huấn, nâng cao nghiệp vụ chuyên môn và cập nhật quy định pháp lý cho đội ngũ kế toán, nhân viên lưu trữ. Việc nắm chắc quy trình chuẩn không chỉ giúp nhân sự thao tác chính xác, sắp xếp khoa học mà còn triệt tiêu tối đa các sai sót chủ quan dẫn đến thất lạc hay hư hỏng chứng từ.
(3) Đầu tư hạ tầng an ninh và kiểm soát môi trường lưu trữ
Để phòng ngừa triệt tiêu các sự cố bất ngờ như hỏa hoạn, thiên tai hay mất trộm, doanh nghiệp phải quy hoạch khu vực lưu trữ riêng biệt, cách ly hoàn toàn với các nguồn nguy hiểm (ẩm ướt, nhiệt độ cao, nguy cơ cháy nổ). Đồng thời, việc trang bị hệ thống giám sát tự động như camera, báo động, phòng cháy chữa cháy chuyên dụng kết hợp với cơ chế kiểm soát chặt chẽ quyền ra vào kho tài liệu sẽ tạo nên màng chắn bảo vệ tối đa cho hệ thống chứng từ.
(4) Chuyển đổi số và thiết lập cơ chế sao lưu dữ liệu dự phòng
Bên cạnh việc bảo quản hồ sơ giấy, doanh nghiệp cần đẩy mạnh số hóa chứng từ và ứng dụng phần mềm quản lý kế toán hiện đại. Việc duy trì song song hệ thống lưu trữ điện tử trên nền tảng đám mây (Cloud) hoặc máy chủ nội bộ có phân quyền bảo mật khắt khe sẽ đảm bảo dữ liệu luôn có bản sao dự phòng an toàn, giúp doanh nghiệp dễ dàng truy xuất và khôi phục nhanh chóng nếu chẳng may kho tài liệu vật lý gặp sự cố.
Kiện toàn sổ sách chuyên nghiệp: “Tấm lá chắn” bảo vệ doanh nghiệp khi gặp sự cố mất, hỏng chứng từ
Đối mặt với tình trạng tài liệu kế toán bị mất, bị hủy hoại hay sai lệch chứng từ, việc doanh nghiệp tự mình loay hoay xoay sở nội bộ thường ngốn rất nhiều thời gian, nguồn lực mà vẫn khó tránh khỏi nguy cơ bị truy thu thuế hay phạt hành chính nặng nề do thiếu quy trình pháp lý chuẩn. Đặc biệt khi kỳ thanh kiểm tra đến gần, nếu không có giải pháp xử lý tài liệu kế toán trong trường hợp bị mất bị hủy hoại kịp thời và đúng quy định, toàn bộ chi phí hợp lý của doanh nghiệp rất dễ bị cơ quan thuế loại bỏ.
Lúc này, sự đồng hành của một đơn vị tư vấn thực chiến chuyên sâu chính là giải pháp then chốt giúp doanh nghiệp nhanh chóng phục hồi hồ sơ, tháo gỡ các “mắt xích” rủi ro tồn đọng và tự tin giải trình trước cơ quan chức năng. Hiểu được bài toán đó, Dịch vụ soát xét sổ sách kế toán – Kiện toàn hồ sơ chuẩn phục vụ quyết toán thuế tại TACA ra đời như một lá chắn pháp lý vững chắc cho Ban lãnh đạo:
-
Rà soát & Xử lý triệt để sai sót hóa đơn: Đội ngũ chuyên gia thực chiến của TACA sẽ trực tiếp soát xét toàn bộ hóa đơn mua vào – bán ra, đối chiếu tính hợp lệ, hợp pháp; xây dựng phương án xử lý chuẩn chỉnh cho các case khó như hóa đơn bị mất, chứng từ thiếu sót hoặc chênh lệch sổ sách.
-
Bổ sung hồ sơ & Bảo vệ chi phí hợp lý: Rà soát lại hợp đồng, quy định chi phí và tài liệu đi kèm để củng cố “bản chất thực tế của giao dịch”, đảm bảo các khoản chi phí liên quan đến hóa đơn không bị cơ quan thuế loại bỏ.
-
Dự báo rủi ro & Phương án nộp bổ sung: Tổng hợp các khoản chi phí rủi ro không thể khắc phục, tính toán trước số thuế bị truy thu/phạt (nếu có) để doanh nghiệp luôn ở thế chủ động chuẩn bị dòng tiền.
-
Trực tiếp giải trình và bảo vệ số liệu: TACA không chỉ dừng ở khâu dọn dẹp sổ sách mà sẽ đại diện doanh nghiệp trực tiếp làm việc, giải trình và bảo vệ từng con số khi cơ quan thuế xuống thanh kiểm tra.
Cam kết từ TACA: Cung cấp bộ hồ sơ chứng từ sổ sách kế toán hoàn chỉnh tối đa, đảm bảo đúng Luật Kế toán và Luật Thuế hiện hành, giúp doanh nghiệp hoàn toàn yên tâm trước kỳ quyết toán và sẵn sàng cho các mục tiêu tài chính lớn.
Dịch vụ soát xét sổ sách kế toán – hoàn thiện hồ sơ thanh kiểm tra thuế
=> Đọc thêm: THUÊ DỊCH VỤ KẾ TOÁN DOANH NGHIỆP CẦN LƯU Ý NHỮNG GÌ?
Bạn có thể tham khảo thêm các dịch vụ liên quan tại Taca:
- Dịch vụ Setup Quản trị – tài chính – vận hành & phân tích kinh doanh
- Dịch vụ báo cáo thuế
- Dịch vụ chuẩn hóa hệ thống kế toán một sổ theo đúng chuẩn mực kế toán phù hợp và luật thuế hiện hành
- Dịch vụ xây dựng chuẩn hóa hệ thống kế toán quản trị
- Dịch vụ quyết toán thuế – Bảo vệ tối đa lợi ích hợp pháp của doanh nghiệp
- Dịch vụ hoàn thuế – Tối đa số tiền hoàn về một cách nhanh chóng
- Dịch vụ kế toán trọn gói – Quản trị tối ưu tài chính, kế toán, thuế cho doanh nghiệp
- Dịch vụ tư vấn thuế – Sử dụng chiến lược thuế như các tập đoàn hàng đầu đang làm
- Dịch vụ Setup hệ thống kế toán
Taca Business Consulting,
Bài viết liên quan








Liên hệ chúng tôi
Trụ sở chính
Tầng 2, tòa A, Chelsea Residences, số 48 Trần Kim Xuyến, Phường Yên Hoà, TP Hà Nội.
Hotline: 0982 518 586
Support@taca.edu.vn
Chi nhánh
Tầng 18, Tòa nhà Vincom Center Đồng Khởi, 72 Lê Thánh Tôn, Phường Bến Nghé, Quận 1, HCM
Hotline: 0985 611 911