


Phí bảo vệ môi trường đối với nước thải công nghiệp
- Taca
- Kiến thức luật thuế
- Cập nhật: 28 Tháng 12, 2025
Phí bảo vệ môi trường đối với nước thải công nghiệp đang trở thành một chỉ tiêu tuân thủ quan trọng trong quản trị rủi ro pháp lý của doanh nghiệp sản xuất. Không ít chủ doanh nghiệp vẫn xem đây là chi phí “phụ”, trong khi thực tế việc kê khai thiếu, nộp chậm hoặc áp dụng sai quy định có thể dẫn đến hậu quả nghiêm trọng: bị truy thu nhiều năm, xử phạt hành chính và ảnh hưởng trực tiếp đến hồ sơ tuân thủ môi trường khi thanh tra, kiểm tra hoặc mở rộng đầu tư.
Vậy doanh nghiệp nào phải nộp phí, cách xác định mức phí ra sao và làm thế nào để hạn chế rủi ro phát sinh? Những nội dung này sẽ được phân tích cụ thể trong bài viết dưới đây.
Đối tượng chịu phí bảo vệ môi trường đối với nước thải công nghiệp
Theo quy định tại Điều 2 Nghị định 53/2020/NĐ-CP, đối tượng chịu phí bảo vệ môi trường đối với nước thải công nghiệp bao gồm:
(1) Cơ sở sản xuất, chế biến nông – lâm – thủy sản, thực phẩm, rượu, bia, nước giải khát, thuốc lá.
(2) Cơ sở chăn nuôi gia súc, gia cầm quy mô trang trại; cơ sở giết mổ gia súc, gia cầm.
(3) Cơ sở nuôi trồng thủy sản thuộc diện phải lập báo cáo đánh giá tác động môi trường hoặc kế hoạch bảo vệ môi trường.
(4) Cơ sở sản xuất thủ công nghiệp tại các làng nghề.
(5) Cơ sở thuộc da, tái chế da, dệt, nhuộm, may mặc.
(6) Cơ sở khai thác, chế biến khoáng sản.
(7) Cơ sở sản xuất giấy, bột giấy, nhựa, cao su; sản xuất linh kiện, thiết bị điện, điện tử.
(8) Cơ sở cơ khí, luyện kim, gia công kim loại, chế tạo máy móc và phụ tùng.
(9) Cơ sở sơ chế phế liệu, phá dỡ tàu cũ, vệ sinh – súc rửa tàu, xử lý chất thải.
(10) Cơ sở sản xuất hóa chất cơ bản, phân bón, dược phẩm, thuốc bảo vệ thực vật, vật liệu xây dựng, văn phòng phẩm, đồ gia dụng.
(11) Nhà máy cấp nước sạch, nhà máy điện.
(12) Hệ thống xử lý nước thải tập trung tại khu đô thị.
(13) Hệ thống xử lý nước thải tập trung tại khu công nghiệp, cụm công nghiệp, khu chế xuất, khu kinh tế, cảng cá, khu công nghệ cao và các khu chức năng khác.
(14) Các cơ sở sản xuất, chế biến khác có phát sinh nước thải từ hoạt động sản xuất, chế biến.
>> Xem thêm: Thuế bảo vệ môi trường (Environmental protection taxes)
Trường hợp được miễn thu phí bảo vệ môi trường đối với nước thải
Cũng theo quy định tại Nghị định số 53/2020/NĐ-CP, phí bảo vệ môi trường đối với nước thải được miễn thu trong các trường hợp sau:
(1) Nước xả ra từ các nhà máy thủy điện.
(2) Nước biển dùng vào sản xuất muối sau đó xả ra môi trường.
(3) Nước thải sinh hoạt của:
-
Tổ chức, hộ gia đình, cá nhân tại các xã;
-
Tổ chức, hộ gia đình, cá nhân tại các phường, thị trấn chưa có hệ thống cấp nước sạch;
-
Hộ gia đình, cá nhân không kinh doanh tại các phường, thị trấn đã có hệ thống cấp nước sạch nhưng tự khai thác nước sử dụng.
(4) Nước làm mát (theo quy định pháp luật về bảo vệ môi trường) không trực tiếp tiếp xúc với các chất gây ô nhiễm và có đường thoát riêng.
(5) Nước thải từ nước mưa tự nhiên chảy tràn.
(6) Nước thải từ các phương tiện đánh bắt thủy sản của ngư dân.
(7) Nước thải của các hệ thống xử lý nước thải tập trung khu đô thị theo quy định pháp luật về thoát nước và xử lý nước thải, đã được xử lý đạt tiêu chuẩn, quy chuẩn kỹ thuật môi trường trước khi xả vào nguồn tiếp nhận.
Lưu ý cho doanh nghiệp: Việc thuộc diện miễn thu phí không đồng nghĩa với việc được miễn nghĩa vụ chứng minh. Doanh nghiệp vẫn cần hồ sơ kỹ thuật, quy trình vận hành và tài liệu chứng minh nước thải thuộc đúng trường hợp được miễn, đặc biệt đối với nước làm mát và hệ thống xử lý nước thải tập trung.
Cách tính mức phí bảo vệ môi trường đối với nước thải công nghiệp phải nộp
Việc xác định phí bảo vệ môi trường đối với nước thải công nghiệp được chia thành 2 trường hợp, căn cứ vào lưu lượng nước thải trung bình trong năm của cơ sở.
Trường hợp 1: Lưu lượng nước thải dưới 20 m³/ngày (24 giờ)
Cơ sở có tổng lượng nước thải trung bình trong năm dưới 20 m³/ngày áp dụng mức phí cố định, không tính phí biến đổi, cụ thể như sau:
| Lưu lượng nước thải bình quân (m3/ ngày) | Mức phí (đồng/ năm) |
| Từ 10 đến dưới 20 | 4.000.000 |
| Từ 5 đến dưới 10 | 3.000.000 |
| Dưới 5 | 2.500.000 |
>> Trường hợp này không cần đo hàm lượng ô nhiễm, chỉ xác định lưu lượng nước thải.
Trường hợp 2: Lưu lượng nước thải từ 20 m³/ngày trở lên
Cơ sở có tổng lượng nước thải trung bình trong năm từ 20 m³/ngày trở lên phải nộp phí theo công thức: F = f + C
Trong đó:
-
F: Tổng số phí phải nộp
-
f: Phí cố định = 4.000.000 đồng/năm (Phí cố định tính theo quý: f / 4)
-
C: Phí biến đổi, xác định theo mức độ ô nhiễm của nước thải
Cách tính phí biến đổi (C)
Phí biến đổi được tính riêng cho từng thông số ô nhiễm và cộng lại, dựa trên công thức:
| Số phí phải nộp (đồng) | = | Tổng lượng nước thải thải vào nguồn tiếp nhận (m3) | x | Hàm lượng thông số ô nhiễm có trong nước thải (mg/l) | x | 0.001 | x | Mức thu phí của thông số ô nhiễm (đồng/ kg) |
Mức thu phí theo từng thông số ô nhiễm:
| Thông số ô nhiễm tính phí | Mức phí (đồng/ kg) |
| Nhu cầu oxy hóa học (COD) | 2.000 |
| Chất rắn lơ lửng (TSS) | 2.400 |
| Thủy ngân (Hg) | 20.000.000 |
| Chì (Pb) | 1.000.000 |
| Arsenic (As) | 2.000.000 |
| Cadimium (Cd) | 2.000.000 |
Trường hợp có nhiều điểm xả nước thải, phí biến đổi của cơ sở là tổng phí biến đổi tại tất cả các điểm xả.
Xác định tổng lượng nước thải làm căn cứ tính phí
Tổng lượng nước thải được xác định theo một trong ba nguồn dữ liệu sau:
(1) Số liệu từ đồng hồ hoặc thiết bị đo lưu lượng;
(2) Tính bằng 80% lượng nước sử dụng;
(3) Số liệu trong báo cáo giám sát môi trường định kỳ.
Nguyên tắc ưu tiên dữ liệu:
-
Nếu có nguồn (1) thì bắt buộc sử dụng nguồn (1);
-
Nếu chỉ có (2) và (3) thì sử dụng nguồn (2).
Thời gian và căn cứ quan trắc nước thải
-
Cơ sở quan trắc 03 tháng/lần: sử dụng kết quả quan trắc của từng quý để tính phí.
-
Cơ sở quan trắc 06 tháng/lần: quý không quan trắc sẽ tạm tính theo số liệu của quý liền trước.
-
Trường hợp quan trắc liên tục: Lưu lượng và hàm lượng ô nhiễm được tính theo giá trị trung bình ngày (24 giờ) của các kết quả đo.
Một số lưu ý quan trọng cho doanh nghiệp
-
Thông số ô nhiễm phải đo, kê khai và tính phí được xác định theo quy chuẩn kỹ thuật quốc gia về môi trường đối với nước thải hiện hành.
-
Số liệu đo đạc thực tế hoặc kết quả thanh tra, kiểm tra của cơ quan môi trường có giá trị pháp lý cao nhất.
-
Sai sót trong việc xác định lưu lượng hoặc thông số ô nhiễm có thể dẫn đến truy thu nhiều kỳ, kèm tiền phạt và lãi chậm nộp.
Thời gian nộp phí bảo vệ môi trường đối với nước thải công nghiệp
Thời hạn kê khai và nộp phí bảo vệ môi trường đối với nước thải công nghiệp được xác định cũng căn cứ vào lưu lượng nước thải trung bình trong năm của cơ sở.
- Đối với cơ sở có lưu lượng nước thải từ 20 m³/ngày trở lên: thời hạn kê khai và nộp phí chậm nhất là ngày 20 của tháng đầu tiên của quý tiếp theo.
- Đối với cơ sở có lưu lượng nước thải dưới 20 m³/ngày: Thực hiện kê khai một lần với tổ chức thu phí ngay khi bắt đầu hoạt động với thời hạn kê khai chậm nhất là ngày 20 của tháng liền kề sau tháng bắt đầu hoạt động.
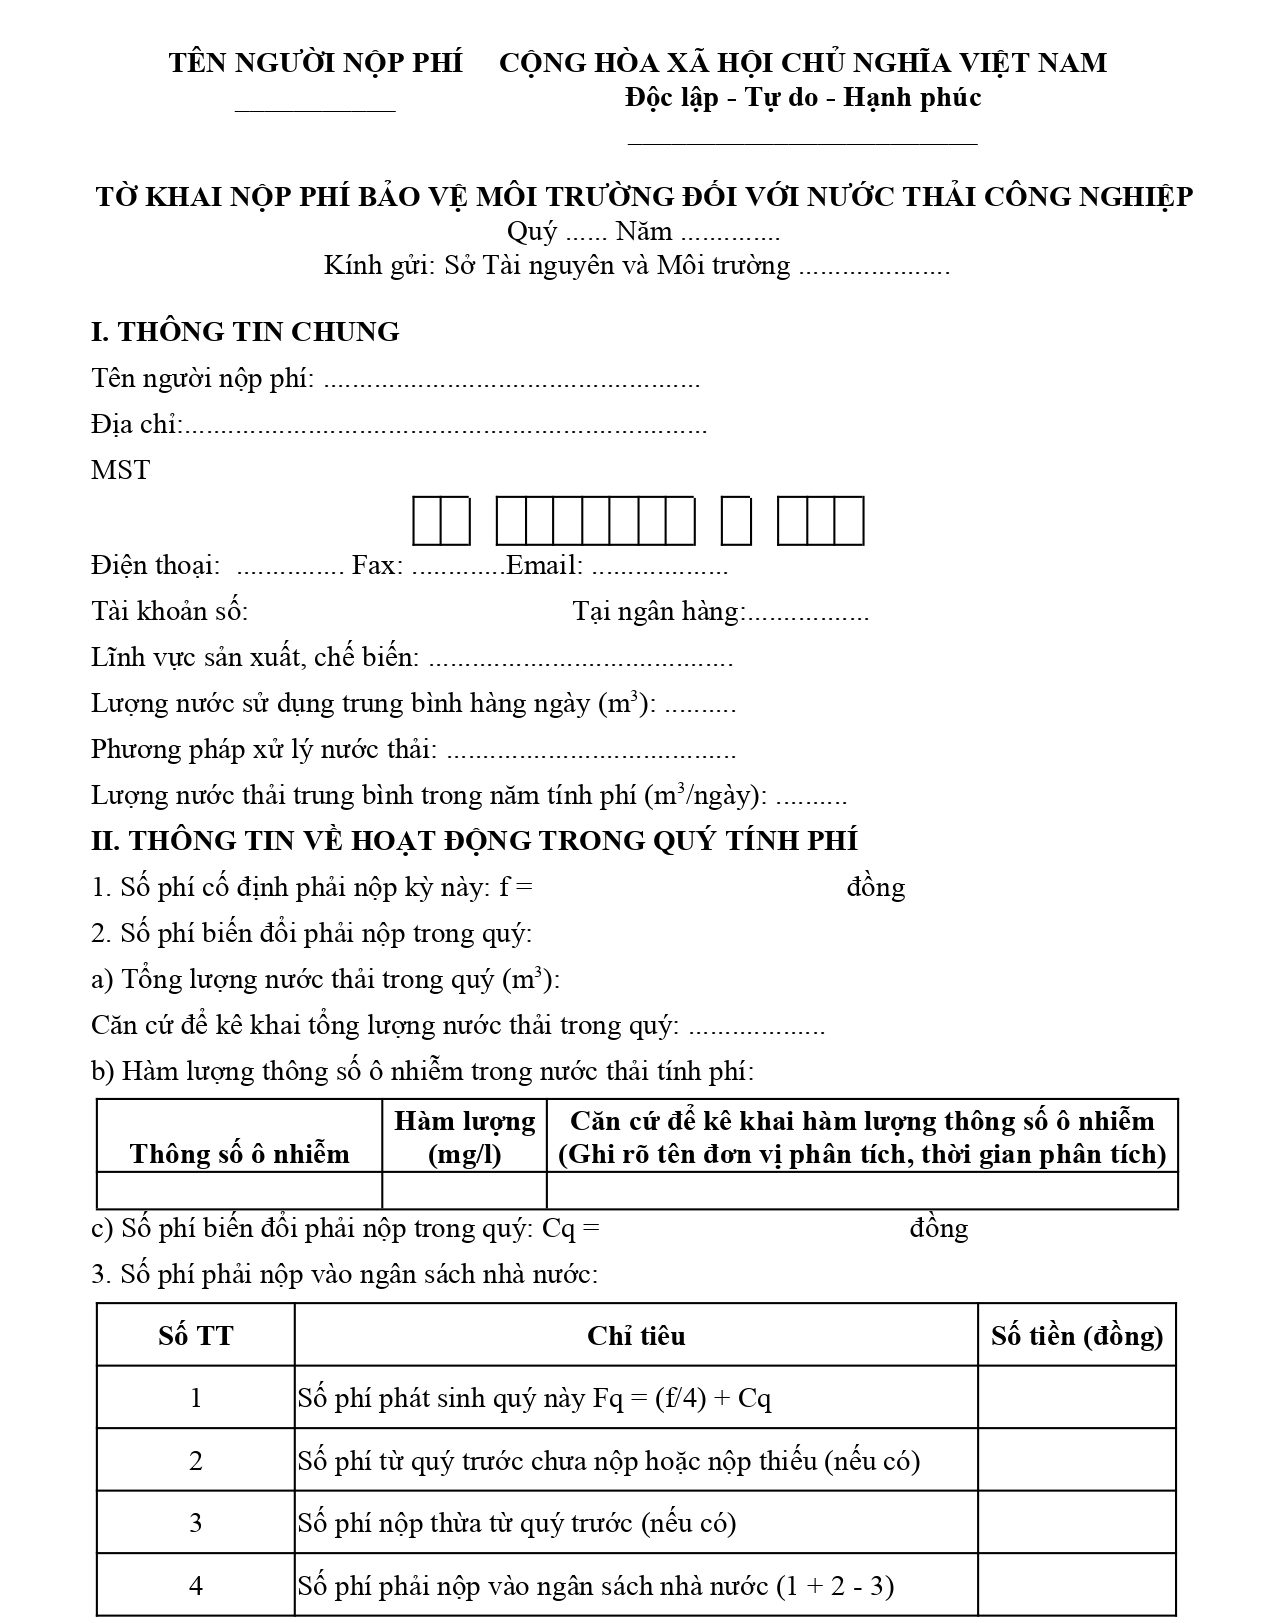
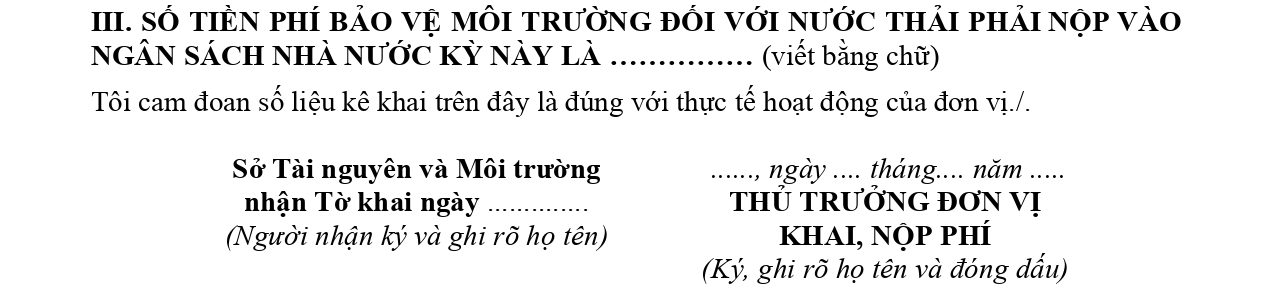
Mẫu tờ khai nộp phí bảo vệ môi trường đối với nước thải công nghiệp
Việc hiểu đúng và áp dụng chuẩn xác chính sách phí bảo vệ môi trường đối với nước thải công nghiệp không chỉ giúp doanh nghiệp đáp ứng đầy đủ yêu cầu pháp luật, mà còn là giải pháp quản trị chi phí và rủi ro hiệu quả trong dài hạn. Khi được tổ chức và kiểm soát đúng cách, khoản phí này có thể được dự toán hợp lý, hạn chế phát sinh ngoài kế hoạch và góp phần nâng cao uy tín tuân thủ của doanh nghiệp trong quá trình thanh tra, kiểm tra.
Thực tế cho thấy, nhiều doanh nghiệp vì thiếu chiến lược quản trị thuế BVMT ngay từ đầu đã gặp phải các vấn đề như:
-
Kê khai sai thời điểm nộp thuế, dẫn đến bị phạt chậm nộp.
-
Không phân loại đúng hàng hóa chịu thuế, dẫn đến bị truy thu hàng trăm triệu đến hàng tỷ đồng.
-
Thiếu chứng từ chuẩn hóa, khiến việc hoàn thuế BVMT khi tái xuất trở nên phức tạp hoặc bị từ chối.
Đây chính là lúc Dịch vụ tư vấn thuế tại TACA phát huy vai trò: đồng hành cùng doanh nghiệp trong việc xây dựng chiến lược quản trị chi phí thuế hợp pháp, đảm bảo tối ưu hóa nghĩa vụ thuế mà vẫn đứng vững trước thanh kiểm tra thuế sau nhiều năm.
-
Chuẩn hóa hồ sơ, chứng từ và báo cáo thuế giúp doanh nghiệp khai – nộp đúng, đủ, kịp thời, tránh rủi ro bị phạt, truy thu.
-
Tối ưu lộ trình quản trị chi phí thuế, hạn chế việc nộp thừa, đồng thời đảm bảo tận dụng triệt để các chính sách miễn giảm hoặc hoàn thuế hợp pháp.
-
Định hướng chiến lược thuế gắn với hoạt động kinh doanh, giúp doanh nghiệp biến thuế bảo vệ môi trường từ một khoản chi bắt buộc thành công cụ quản trị tài chính hiệu quả.
=> Đọc thêm: THUÊ DỊCH VỤ KẾ TOÁN DOANH NGHIỆP CẦN LƯU Ý NHỨNG GÌ?
Tham khảo thêm các dịch vụ liên quan tại TACA
- Dịch vụ tư vấn kế toán
- Dịch vụ setup hệ thống kế toán
- Dịch vụ soát xét số liệu kế toán nội bộ
- Dịch vụ soát xét sổ sách kế toán – Kiện toàn hồ sơ thanh kiểm tra thuế
- Dịch vụ quyết toán thuế
- Dịch vụ kế toán thuế trọn gói
Taca Business Consulting,
Bài viết liên quan








Liên hệ chúng tôi
Trụ sở chính
Tầng 2, tòa A, Chelsea Residences, số 48 Trần Kim Xuyến, Phường Yên Hoà, TP Hà Nội.
Hotline: 0982 518 586
Support@taca.edu.vn
Chi nhánh
Tầng 18, Tòa nhà Vincom Center Đồng Khởi, 72 Lê Thánh Tôn, Phường Bến Nghé, Quận 1, HCM
Hotline: 0985 611 911