


Phân tích báo cáo tài chính theo chiều dọc (Vertical Analysis) – Phân tích báo cáo tài chính quy mô chung (Common-size Analysis)
- Taca
- Kiến thức kế kiểm
- Cập nhật: 4 Tháng 10, 2024
Phân tích báo cáo tài chính theo chiều dọc (Vertical Analysis) hay còn gọi là phân tích báo cáo tài chính theo quy mô chung (Common Size Analysis) là một phương pháp phân tích báo cáo tài chính trong đó mỗi mục dòng được liệt kê dưới dạng phần trăm của một con số cơ sở trong báo cáo. Do đó, các mục dòng trên báo cáo thu nhập có thể được nêu dưới dạng phần trăm của doanh thu gộp , trong khi các mục dòng trên bảng cân đối kế toán có thể được nêu dưới dạng phần trăm của tổng tài sản hoặc tổng nợ phải trả, và phân tích theo chiều dọc của báo cáo lưu chuyển tiền tệ cho thấy mỗi dòng tiền vào hoặc ra dưới dạng phần trăm của tổng dòng tiền vào.
Phân tích báo cáo tài chính theo chiều dọc thể hiện điều gì?
Phân tích theo chiều dọc giúp dễ dàng hơn nhiều khi so sánh báo cáo tài chính của một công ty với công ty khác và giữa các ngành. Vì có thể thấy tỷ lệ tương đối của số dư tài khoản.
Nó cũng giúp dễ dàng so sánh các giai đoạn trước để phân tích chuỗi thời gian, trong đó các số liệu hàng quý và hàng năm được so sánh trong nhiều năm, để có thể thấy được liệu các số liệu hiệu suất đang được cải thiện hay xấu đi.
Ví dụ, bằng cách hiển thị các mục chi phí khác nhau trong báo cáo thu nhập dưới dạng phần trăm doanh số, người ta có thể thấy cách chúng đóng góp vào biên lợi nhuận và liệu lợi nhuận có cải thiện theo thời gian hay không. Do đó, việc so sánh lợi nhuận của một công ty với các công ty cùng ngành trở nên dễ dàng hơn.
Báo cáo tài chính bao gồm phân tích theo chiều dọc hiển thị rõ ràng tỷ lệ phần trăm mục dòng trong một cột riêng. Các loại báo cáo tài chính này, bao gồm phân tích theo chiều dọc chi tiết, còn được gọi là báo cáo tài chính chung và được nhiều công ty sử dụng để cung cấp thông tin chi tiết hơn về vị thế tài chính của công ty.
Báo cáo tài chính chung thường kết hợp các báo cáo tài chính so sánh có các cột so sánh từng mục với cùng kỳ báo cáo trước đó.
Phân tích theo chiều dọc được sử dụng để có được bức tranh về việc liệu số liệu hiệu suất đang được cải thiện hay đang xấu đi.
Khi nào nên sử dụng phân tích báo cáo tài chính theo chiều dọc
Một trong những ưu điểm của phân tích theo chiều dọc là nó cho phép so sánh các báo cáo tài chính từ kỳ kế toán này sang kỳ kế toán khác cũng như so sánh giữa các công ty khác nhau. Một trong những nhược điểm của nó là nó không tính đến các con số tuyệt đối; vì vậy, nếu bạn đang so sánh hai công ty, việc xem xét phần trăm sẽ cho kết quả khác so với các con số tuyệt đối.
Lợi ích quan trọng nhất của phân tích quy mô chung là nó có thể giúp doanh nghiệp xác định những thay đổi lớn hoặc đột ngột trong tài chính của một công ty. Sự tăng hoặc giảm nhanh chóng sẽ dễ dàng quan sát được, chẳng hạn như sự sụt giảm nhanh chóng trong lợi nhuận được báo cáo trong một quý hoặc một năm.
Phân tích quy mô chung cũng có thể cung cấp thông tin chi tiết về chiến lược của công ty. Một công ty có thể sẵn sàng hy sinh biên lợi nhuận để lấy thị phần , điều này có xu hướng làm cho doanh số chung lớn hơn với cái giá phải trả là biên lợi nhuận gộp, biên lợi nhuận hoạt động hoặc biên lợi nhuận ròng. Công ty theo đuổi biên lợi nhuận thấp hơn lý tưởng nhất là sẽ tăng trưởng nhanh hơn.
Báo cáo tài chính theo chiều dọc so với báo cáo thông thường
Lợi ích chính của phân tích theo quy mô chung là nó cho phép phân tích theo chiều dọc theo từng mục trong một khoảng thời gian duy nhất, chẳng hạn như theo quý hoặc theo năm. Nó cũng cho phép bạn xem góc nhìn theo chiều ngang trong một khoảng thời gian như ba năm đã được phân tích trong ví dụ của chúng tôi.
Chỉ cần xem báo cáo tài chính thô sẽ khiến việc này trở nên khó khăn hơn, nhưng việc xem xét báo cáo tài chính theo chiều dọc cho phép nhà đầu tư nắm bắt được những thay đổi đáng kể tại một công ty. Phân tích theo quy mô chung giúp đưa phân tích vào bối cảnh trên cơ sở phần trăm. Nó giống như phân tích tỷ lệ của báo cáo lãi lỗ.
Cách phân tích báo cáo tài chính theo phương pháp chiều dọc (Vertical analysis – Common-size analysis)
Báo cáo tài chính chung hiển thị các mục dòng dưới dạng phần trăm của một con số chung hoặc được chọn. Việc tạo báo cáo tài chính chung giúp phân tích công ty theo thời gian và so sánh công ty với các công ty cùng ngành dễ dàng hơn. Sử dụng báo cáo tài chính chung giúp phát hiện các xu hướng mà báo cáo tài chính thô có thể không phát hiện ra.
Cả ba báo cáo tài chính chính đều có thể được đưa vào định dạng chung. Báo cáo tài chính theo số tiền đô la có thể dễ dàng được chuyển đổi thành báo cáo chung bằng bảng tính.
Phân tích bảng cân đối kế toán
Con số chung cho phân tích bảng cân đối kế toán chung là tổng tài sản. Dựa trên phương trình kế toán , con số này cũng bằng tổng nợ phải trả và vốn chủ sở hữu , khiến cho cả hai thuật ngữ này có thể hoán đổi cho nhau trong phân tích. Cũng có thể sử dụng tổng nợ phải trả để chỉ ra nghĩa vụ của công ty nằm ở đâu và liệu công ty có đang thận trọng hay mạo hiểm trong việc quản lý nợ của mình.
Chiến lược quy mô chung theo quan điểm bảng cân đối kế toán cung cấp cái nhìn sâu sắc về cấu trúc vốn của công ty và cách so sánh với các đối thủ cạnh tranh. Bạn cũng có thể tìm cách xác định cấu trúc vốn tối ưu cho một ngành nhất định và so sánh với công ty đang được phân tích. Sau đó, bạn có thể kết luận mức nợ có quá cao không, liệu tiền mặt dư thừa có được giữ lại trên bảng cân đối kế toán hay không hoặc liệu hàng tồn kho có tăng quá cao không.
Goodwill (Lợi thế thương mại)trên bảng cân đối kế toán cũng giúp chỉ ra mức độ mà một công ty dựa vào các vụ mua lại để tăng trưởng
Bảng cân đối kế toán chung này là một ví dụ điển hình. Bạn có thể thấy rằng nợ dài hạn trung bình chiếm khoảng 34% tổng tài sản trong giai đoạn hai năm, điều này là hợp lý. Tiền mặt dao động từ 5% đến 8,5% tổng tài sản và nợ ngắn hạn chiếm khoảng 5% tổng tài sản trong hai năm.
Điều quan trọng là phải cộng nợ ngắn hạn và dài hạn lại với nhau và so sánh số tiền này với tổng tiền mặt trong phần tài sản lưu động. Điều này cho bạn biết có bao nhiêu tiền mặt dự phòng hoặc liệu một công ty có phụ thuộc vào thị trường để tái cấp vốn nợ khi đến hạn hay không.

Xem thêm:
- Bảng cân đối kế toán trong kinh doanh (Balance Sheet)
- Phân tích bảng cân đối kế toán (Balance Sheet Analysis)
Phân tích Báo cáo thu nhập
Con số chung cho báo cáo thu nhập là tổng doanh số hàng đầu. Đây là cùng một phân tích được sử dụng để tính biên lợi nhuận của công ty. Biên lợi nhuận ròng chỉ đơn giản là thu nhập ròng chia cho doanh số, đây cũng là một phân tích quy mô chung.
Tương tự như vậy đối với việc tính toán biên lợi nhuận gộp và biên lợi nhuận hoạt động . Phương pháp quy mô chung hấp dẫn đối với các công ty nghiên cứu chuyên sâu vì họ có xu hướng tập trung vào nghiên cứu và phát triển (R&D) và tỷ lệ phần trăm của nó trên tổng doanh số.
Báo cáo thu nhập chung này cho thấy chi phí R&D trung bình gần 1,5% doanh thu.
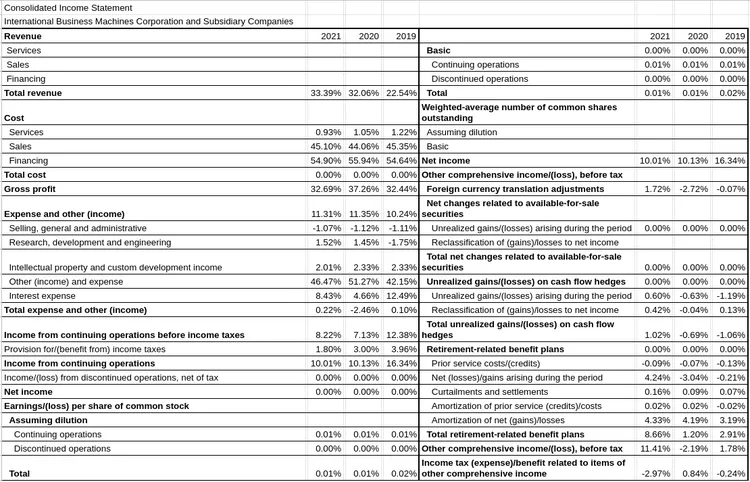
Xem thêm: Phân tích báo cáo kết quả kinh doanh (income statement analysis)
Phân tích báo cáo dòng tiền
Nhiều mục trong báo cáo lưu chuyển tiền tệ có thể được nêu dưới dạng phần trăm của tổng doanh số, tương tự như phân tích báo cáo thu nhập. Điều này có thể cung cấp thông tin chi tiết về một số mục lưu chuyển tiền tệ, bao gồm chi tiêu vốn (CapEx) dưới dạng phần trăm doanh thu.
Hoạt động mua lại cổ phiếu cũng có thể được coi là một phần trăm của tổng doanh thu hàng đầu. Phát hành nợ là một con số quan trọng khác theo tỷ lệ với số lượng doanh số hàng năm mà nó giúp tạo ra. Các mục này được tính theo phần trăm doanh số để chúng giúp chỉ ra mức độ công ty sử dụng chúng để tạo ra doanh thu chung.
Báo cáo lưu chuyển tiền tệ theo tổng doanh số cho thấy công ty đã tạo ra mức dòng tiền hoạt động ấn tượng , trung bình là 26,9% doanh số trong ba năm.
Hoạt động mua lại cổ phiếu tính theo tỷ lệ phần trăm tổng doanh số trong mỗi ba năm đều rất ít hoặc không tồn tại.
Hàng đầu tiên là thu nhập ròng tính theo phần trăm tổng doanh số. Nó khớp chính xác với phân tích quy mô chung từ góc độ báo cáo thu nhập. Điều này thể hiện biên lợi nhuận ròng .

Xem thêm:
- Báo cáo dòng tiền: làm sao để quản trị “dòng máu” của doanh nghiệp hiệu quả
- Phân tích báo cáo lưu chuyển tiền tệ (Cash flow statement analysis)
Ví dụ về phân tích báo cáo tài chính theo chiều dọc
Ví dụ, giả sử XYZ Corporation có tổng doanh thu là 5 triệu đô la, giá vốn hàng bán là 1 triệu đô la, chi phí chung và hành chính là 2 triệu đô la và mức thuế suất 25%. Báo cáo thu nhập của công ty sẽ trông như thế này nếu sử dụng phân tích theo chiều dọc:
| Việc bán hàng | 5.000.000 đô la | 100% |
| Giá vốn hàng bán | 1.000.000 đô la | 20% |
| Lợi nhuận gộp | 4.000.000 đô la | 80% |
| Chi phí chung và hành chính | 2.000.000 đô la | 40% |
| Thu nhập hoạt động | 2.000.000 đô la | 40% |
| Thuế (%25) | 500.000 đô la | 10% |
| Thu nhập ròng | 1.500.000 đô la | 30% |
>> Xem thêm: Vertical Analysis – Phân tích theo chiều dọc: định nghĩa, cách thức hoạt động & ví dụ
So sánh phương pháp phân tích báo cáo tài chính theo chiều dọc và chiều ngang
Một dạng phân tích báo cáo tài chính khác được sử dụng trong phân tích tỷ lệ là phân tích theo chiều ngang. Đây là nơi các tỷ lệ hoặc mục dòng trong báo cáo tài chính của công ty được so sánh trong một khoảng thời gian nhất định bằng cách chọn giá trị mục nhập của một năm làm cơ sở, trong khi mỗi năm khác biểu thị sự khác biệt về phần trăm theo các thay đổi đối với cơ sở đó.
Ví dụ, số tiền mặt được báo cáo trên bảng cân đối kế toán vào ngày 31 tháng 12 năm 2024, 2023, 2022, 2021 và 2020 sẽ được thể hiện dưới dạng phần trăm của số tiền ngày 31 tháng 12 năm 2020. Thay vì số tiền đô la, bạn có thể thấy 141, 135, 126, 118 và 100.
Điều này cho thấy lượng tiền mặt vào cuối năm 2024 bằng 141% so với lượng tiền mặt vào cuối năm 2020. Bằng cách thực hiện phân tích tương tự cho từng mục trên bảng cân đối kế toán và báo cáo thu nhập, người ta có thể thấy từng mục đã thay đổi như thế nào so với các mục khác.
Phân tích theo chiều ngang, còn được gọi là phân tích xu hướng, so sánh dữ liệu lịch sử trên báo cáo tài chính qua các kỳ kế toán khác nhau. Có một kỳ cơ sở và các con số từ các kỳ sau được tính theo tỷ lệ phần trăm của kỳ cơ sở. Phân tích theo chiều dọc xem xét các con số trong báo cáo tài chính trong cùng kỳ và tính toán từng mục theo tỷ lệ phần trăm của con số cơ sở trong phần đó.
Phân tích theo chiều ngang chỉ ra xu hướng dài hạn và làm nổi bật các lĩnh vực mạnh và những lĩnh vực cần cải thiện. Phân tích theo chiều dọc chỉ ra tầm quan trọng tương đối của từng mục trong một khoảng thời gian nhất định.
Xem thêm: Phân tích báo cáo tài chính theo chiều ngang (Horizontal Analysis)
Điểm mấu chốt khi phân tích báo cáo tài chính để đầu tư
Nhiều người mắc sai lầm là đọc BCTC cứ cắm đầu đọc từ A-Z. Riêng khoản này thì không nên máy móc làm theo lời Warren Buffett, thời ổng khởi nghiệp chưa có khái niệm ‘Tài chính 4.0’ như bây giờ. Để đọc BCTC nhanh và chuẩn, hãy áp dụng quy luật của các cụ là “gãi đúng chỗ ngứa”, ở tây người ta gọi mỹ miều là quy luật 80:20 để phân tích đầu tư.
Vậy làm sao biết chỗ nào là “chỗ ngứa” của một cổ phiếu để gãi cho chuẩn?
Thứ nhất, nhận định xem cổ phiếu đó vì nó thuộc dạng cổ phiếu nào: Tăng trưởng dài hạn, giá trị hay lướt sóng? Với cổ phiếu tăng trưởng dài hạn thì Dupont phải xử lý đầu tiên, trong quá trình xử lý Dupont bạn hữu xạ tự nhiên hương xử lý cân đối kế toán và báo cáo thu nhập. Cổ phiếu nào Dupont đẹp trong thời gian dài thì bạn yên tâm là cân đối kế toán và dòng tiền sẽ ổn. Với cổ phiếu giá trị, hãy tạm bỏ qua Dupont và doanh thu lợi nhuận. Chỉ tập trung vào 2 thứ, tài sản – nguồn vốn (phương pháp Net net) và dòng tiền (phương pháp chiết khấu). Còn đối với cổ phiếu lướt sóng thì đọc cái gì? Có lẽ, đơn giản chỉ cần đọc lệnh.
Thứ hai, công ty kinh doanh theo mô hình gì? Holdings, Sản xuất, dịch vụ hay thương mại. Hãy nhớ là tồn kho và phải thu lớn là xấu hay tốt thì còn tùy mô hình. Dòng tiền âm là tốt hay xấu thì còn tùy vào mô hình. Và thậm chí tỷ trọng lợi nhuận tài chính nhiều là tốt hay xấu cũng còn tùy mô hình kinh doanh. Nhiều người ghét PNJ và MWG vì tồn kho ngập mặt và dòng tiền yếu, nhưng phải hiểu rằng khi nào tồn kho của các doanh nghiệp này ngừng tăng và dòng tiền kinh doanh trở lên mạnh mẽ sẽ là tin buồn với cổ đông của 2 ông này. Hay như tình huống của VEA và REE, nếu các bạn cứ quá định kiến với những công ty không có nhiều lợi nhuận đến từ sản xuất thì các bạn đã hiểu sai và bỏ lỡ mất 2 cơ hội rất hấp dẫn đấy.
Xem thêm: Chọn đúng mô hình kinh doanh để tăng trưởng bền vững trong môi trường đầy cạnh tranh
Cuối cùng, nếu các bạn không biết cổ phiếu mình đang xem là dạng cổ phiếu nào, cơ hội ở đâu, mô hình kinh doanh là gì thì hãy tìm công ty to mà đầu tư. Bí quyết ở đây là chỉ tập trung 3 doanh nghiệp khủng nhất, đừng tham. Các bạn để nhiều tài sản ở đâu, tương lai tài chính các bạn ở đó, công ty cũng thế, họ để nhiều tài sản ở đâu, gần như đó sẽ là thứ quyết định sống còn của công ty trong tương lai.
Để nhận biết được cảnh báo đỏ trong của doanh nghiệp, phải biết Phân tích báo cáo tài chính. Dù bạn là chủ doanh nghiệp lớn mạnh hay một nhân viên kế toán, để có thể vượt qua “nỗi ám ảnh” phân tích báo cáo tài chính, không cách nào tốt hơn việc trau đổi kiến thức và kỹ năng chuyên môn cho bản thân.
Tham khảo các dịch vụ tư vấn lập báo cáo tài chính doanh nghiệp Taca:
Câu hỏi thường gặp
Báo cáo tài chính theo quy mô chung (Common-size analysis) là gì?
Mặc dù hầu hết các công ty không báo cáo báo cáo của họ theo định dạng chung, nhưng việc làm như vậy sẽ có lợi cho các nhà phân tích khi so sánh hai hoặc nhiều công ty có quy mô khác nhau hoặc các lĩnh vực khác nhau của nền kinh tế. Định dạng báo cáo tài chính theo cách này giúp giảm sự thiên vị có thể xảy ra và cho phép phân tích một công ty trong nhiều giai đoạn khác nhau. Phân tích này cho thấy, ví dụ, giá vốn hàng bán chiếm bao nhiêu phần trăm doanh số và giá trị đó đã thay đổi như thế nào theo thời gian. Báo cáo tài chính theo định dạng chung thường bao gồm báo cáo thu nhập, bảng cân đối kế toán và báo cáo lưu chuyển tiền tệ.
Báo cáo tài chính theo quy mô chung sẽ giảm tất cả các số liệu xuống một số liệu có thể so sánh được, chẳng hạn như phần trăm doanh số hoặc tài sản. Mỗi báo cáo tài chính sử dụng một quy ước hơi khác nhau trong việc chuẩn hóa số liệu.
Báo cáo tài chính theo quy mô chung giúp xác định động lực thúc đẩy lợi nhuận của công ty và so sánh công ty với các doanh nghiệp tương tự dễ dàng hơn.
Tham khảo các dịch vụ liên quan khác tại Taca:
- Các dịch vụ kế toán trọn gói – Taca Consulting
- Dịch vụ soát xét sổ sách kế toán – kiện toàn hồ sơ thanh kiểm tra thuế
- Dịch vụ quyết toán thuế – Bảo vệ tối đa lợi ích hợp pháp của doanh nghiệp
- Dịch vụ setup hệ thống kế toán
Taca Business Consulting,
Bài viết liên quan








Liên hệ chúng tôi
Trụ sở chính
Tầng 2, tòa A, Chelsea Residences, số 48 Trần Kim Xuyến, Phường Yên Hoà, TP Hà Nội.
Hotline: 0982 518 586
Support@taca.edu.vn
Chi nhánh
Tầng 18, Tòa nhà Vincom Center Đồng Khởi, 72 Lê Thánh Tôn, Phường Bến Nghé, Quận 1, HCM
Hotline: 0985 611 911