


Lợi nhuận bất thường nói gì về tình hình doanh nghiệp
- Taca
- Kiến thức tài chính
- Cập nhật: 4 Tháng 7, 2025
Lợi nhuận bất thường – nghe qua tưởng là “lộc trời cho”, nhưng không ít doanh nghiệp từng “trượt chân” vì những con số tưởng chừng rực rỡ ấy. Doanh thu và lợi nhuận tăng vọt chỉ trong một kỳ, mang lại cảm giác kinh doanh đang đi đúng hướng, tuy nhiên, sau đó không ít doanh nghiệp phải đối mặt với những quyết định sai lầm: mở rộng quá nhanh, tăng chi phí đầu tư, hoặc vay thêm vốn khi dòng tiền chưa sẵn sàng.
Thực tế cho thấy: lợi nhuận tăng mạnh chưa chắc là tín hiệu tích cực nếu không đến từ hoạt động cốt lõi và không có tính lặp lại. Đây có thể là dấu hiệu của một sự sai lệch tạm thời trong vận hành, hoặc thậm chí là hậu quả của những điều chỉnh kế toán không phản ánh đúng bản chất tài chính doanh nghiệp.
Bài viết này sẽ cùng bạn “giải mã” lợi nhuận bất thường:
- Dấu hiệu nào cho thấy lợi nhuận tăng trưởng không đến từ hoạt động cốt lõi?
- Những khoản mục nào trong báo cáo tài chính cần được cảnh giác?
- Làm sao để không rơi vào cái bẫy tài chính từ các con số tưởng như đáng mừng?
- Và đâu là cách tiếp cận tài chính thông minh hơn khi doanh nghiệp bất ngờ “lãi lớn”?
Lợi nhuận bất thường – nếu nhận diện đúng và phân tích kỹ, không chỉ giúp doanh nghiệp tránh rủi ro, mà còn mở ra cơ hội tối ưu vận hành, xây dựng chiến lược bền vững hơn. Hãy cùng bóc tách câu chuyện tài chính tưởng dễ mà khó này – từ góc nhìn thực tế của doanh nghiệp, dưới lăng kính quản trị tài chính chuyên sâu.
Dấu hiệu “lợi nhuận bất thường” – Nhận biết sớm để không đưa ra quyết định sai lầm
Lợi nhuận tăng vọt có thể là tin vui – nhưng không phải lúc nào cũng vậy. Trong thực tế điều hành doanh nghiệp, có những thời điểm mà con số lãi “rực rỡ” lại là tín hiệu cảnh báo chứ không phải thành tựu. Khả năng nhận biết lợi nhuận bất thường từ sớm sẽ giúp nhà điều hành tránh được cái bẫy tài chính: mở rộng nóng, chi vượt kế hoạch, hoặc ra quyết định dựa trên nền tảng không bền vững.
Dưới đây là những dấu hiệu phổ biến – xuất hiện trên cả báo cáo tài chính lẫn dữ liệu vận hành nội bộ – có thể giúp chủ doanh nghiệp bóc tách và đánh giá đúng bản chất lợi nhuận.
Trên báo cáo tài chính: Những con số không “ăn khớp” với thực tế
Biên lợi nhuận tăng bất thường, nhưng doanh thu hoặc chi phí không đổi đáng kể
Biên lợi nhuận là chỉ số phản ánh hiệu quả hoạt động cốt lõi. Khi chỉ số này tăng mạnh nhưng doanh thu hoặc chi phí gần như không thay đổi rõ ràng, đó là lúc cần cảnh giác.
Một ví dụ điển hình là Enron – tập đoàn năng lượng từng đứng trong top Fortune 500. Trước khi sụp đổ, Enron công bố lợi nhuận vượt kỳ vọng trong nhiều quý liên tiếp, nhờ các giao dịch tài chính phức tạp và kỹ thuật ghi nhận lợi nhuận trước thời hạn. Trong khi đó, dòng tiền từ hoạt động kinh doanh gần như không theo kịp lợi nhuận được ghi nhận.
Theo nghiên cứu của Harvard Business Review (2020), hơn 68% các vụ sụp đổ tài chính liên quan đến báo cáo lợi nhuận sai lệch đều bắt đầu từ sự bất cân đối giữa lợi nhuận và dòng tiền thực tế.
EPS tăng mạnh nhưng dòng tiền tự do (Free Cash Flow) yếu
EPS là chỉ số được giới đầu tư theo dõi sát sao. Tuy nhiên, nếu EPS tăng nhưng Free Cash Flow suy giảm, đây có thể là hệ quả của lợi nhuận bất thường, không xuất phát từ dòng tiền thực. Một số doanh nghiệp có thể ghi nhận doanh thu trước (aggressive revenue recognition) hoặc trì hoãn chi phí, khiến lợi nhuận trên giấy tờ đẹp hơn thực tế.
Dòng tiền là “xương sống” vận hành. Lợi nhuận không đi cùng dòng tiền là dấu hiệu tiềm ẩn rủi ro thanh khoản – và có thể che giấu vấn đề tài chính dài hạn.
Báo cáo có khoản thu nhập “khác”, “bất thường”, “thu nhập tài chính” tăng vọt
Khi các khoản thu nhập không đến từ hoạt động chính chiếm tỷ trọng lớn trong lợi nhuận – như lãi bán tài sản, thu nhập đầu tư tài chính, thu nhập bất thường – đây là dấu hiệu cần đặc biệt chú ý. Một case thực tế là một doanh nghiệp trong lĩnh vực bất động sản từng công bố mức tăng lợi nhuận quý hơn 200%. Tuy nhiên, phần lớn khoản lãi đó đến từ việc bán một khu đất cũ – không phải từ hoạt động phát triển dự án như chiến lược cốt lõi. Quý sau đó, khi không còn khoản thu bất thường, doanh nghiệp rơi vào tình trạng thiếu hụt dòng tiền nghiêm trọng.
>>Xem thêm: Mẫu báo cáo chi phí hàng tháng – Theo dõi biến động bất thường trong khoản chi
Trong dữ liệu vận hành: Những dấu hiệu “mềm” nhưng hé lộ nhiều cảnh báo
Hợp đồng bất thường về giá bán hoặc điều kiện thanh toán. Một hợp đồng giá cao đột ngột, hoặc khách hàng đồng ý thanh toán trước 100% mà không có lý do rõ ràng – đều là những tín hiệu không nên bỏ qua. Đây có thể là giao dịch giúp doanh nghiệp “làm đẹp” doanh thu kỳ hiện tại nhưng không phản ánh bền vững dài hạn.
Doanh số tăng đột biến từ một khách hàng duy nhất. Sự phụ thuộc lớn vào một nguồn doanh thu duy nhất là rủi ro có thật. Nếu lợi nhuận quý tăng chủ yếu nhờ một khách hàng lớn – điều này cần được bóc tách kỹ. Khi khách hàng này rút lui, doanh thu có thể “rơi tự do”.
Dữ liệu từ McKinsey chỉ ra rằng: hơn 45% doanh nghiệp gặp rủi ro dòng tiền xuất phát từ sự phụ thuộc vào một nhóm khách hàng nhỏ.
Chi phí R&D, marketing, nhân sự bị cắt mạnh trong ngắn hạn. Một số doanh nghiệp giảm chi phí nhanh chóng để cải thiện lợi nhuận trong ngắn hạn – nhưng cái giá phải trả là mất năng lực cạnh tranh trong dài hạn. Đơn cử, một startup công nghệ trong giai đoạn gọi vốn từng quyết định cắt 70% ngân sách R&D và marketing để đạt mục tiêu lợi nhuận theo yêu cầu của nhà đầu tư. Sau khi đạt được vòng gọi vốn, sản phẩm rơi vào tình trạng thiếu cải tiến, đánh mất khách hàng, và sa sút nghiêm trọng chỉ sau hai quý.
Lợi nhuận “đẹp số” không đồng nghĩa với sức khỏe tài chính bền vững. Lợi nhuận bất thường có thể đến nhanh, nhưng nếu không được nhận diện và xử lý đúng cách, sẽ kéo theo hệ lụy lớn cho chiến lược tài chính và vận hành doanh nghiệp. Doanh nghiệp cần xây dựng khả năng phân tích sâu báo cáo tài chính, đặt nghi vấn với những biến động bất hợp lý, và luôn nhìn lợi nhuận dưới nhiều lăng kính – không chỉ từ con số kế toán, mà cả dòng tiền, vận hành và chiến lược dài hạn.
>>Xem thêm: Báo cáo lợi nhuận – Tối đa hoá lợi nhuận và giá trị gia tăng của doanh nghiệp
Những nguyên nhân phổ biến tạo ra lợi nhuận bất thường
Một chỉ tiêu lợi nhuận đẹp không phải lúc nào cũng phản ánh năng lực vận hành vượt trội hay đột phá chiến lược. Đôi khi, đằng sau bức tranh lợi nhuận là những yếu tố nhất thời, kế toán “mềm dẻo” hoặc quyết định tài chính phục vụ mục tiêu ngắn hạn. Hiểu rõ nguyên nhân thực sự tạo ra lợi nhuận bất thường là bước đầu tiên để tránh đưa ra các quyết định thiếu nền tảng – như mở rộng đầu tư, chia cổ tức sớm, hay vay nợ lớn. Dưới đây là ba nhóm nguyên nhân phổ biến và đáng lưu ý nhất hiện nay.
Từ yếu tố bên ngoài: Lợi nhuận đến nhanh nhưng ít bền
Bán tài sản, nhượng quyền hoặc chuyển nhượng dự án
Đây là nguồn lợi nhuận thường chỉ xuất hiện một lần (one-time gain). Khi doanh nghiệp bán một phần tài sản, hoặc chuyển nhượng quyền sử dụng đất/ dự án, khoản thu nhập đó có thể đẩy lợi nhuận tăng mạnh – nhưng không lặp lại trong các kỳ sau.
Ví dụ điển hình là SoftBank. Trong năm 2020, tập đoàn này ghi nhận mức lợi nhuận khổng lồ từ việc bán cổ phần tại Alibaba và các tài sản khác để bù đắp cho các khoản lỗ từ Vision Fund. Tuy lợi nhuận trong năm đẹp, nhưng thực tế là hoạt động đầu tư chính của họ vẫn trong tình trạng thua lỗ.
Nếu doanh nghiệp không tách biệt lợi nhuận bất thường từ hoạt động phi cốt lõi, dễ dẫn đến việc đánh giá sai hiệu quả kinh doanh thật sự.
Tăng giá đột ngột nhờ biến động thị trường (nhưng ngoài tầm kiểm soát)
Một số doanh nghiệp “hưởng lợi ngắn hạn” từ sự biến động giá thị trường – như giá nguyên vật liệu tăng, tỷ giá hối đoái thuận lợi, hay thay đổi chính sách nhà nước. Tuy nhiên, nếu doanh nghiệp không có năng lực kiểm soát chuỗi cung ứng hoặc tạo ra giá trị gia tăng bền vững, lợi nhuận kiểu này thường chỉ mang tính thời điểm. Điển hình là các doanh nghiệp xuất khẩu trong đại dịch Covid-19 – khi chi phí vận tải tăng cao, nhu cầu tăng vọt. Tuy nhiên, sau khi chuỗi cung ứng bình thường trở lại, biên lợi nhuận co lại rõ rệt.
Theo số liệu của PwC (2021), có tới 61% doanh nghiệp từng ghi nhận tăng trưởng EPS mạnh trong năm 2020 đã sụt giảm lợi nhuận chỉ sau một năm vì không kịp thích nghi với điều kiện thị trường thay đổi.
Từ chiến lược tài chính & kế toán: “Làm đẹp sổ sách” trong khuôn khổ
Ghi nhận doanh thu dồn kỳ (aggressive accounting)
Đây là kỹ thuật kế toán ghi nhận doanh thu sớm hơn so với thời điểm thực tế dịch vụ được hoàn tất hoặc sản phẩm được giao. Điều này có thể khiến báo cáo lợi nhuận quý tăng vọt – nhưng làm mất cân bằng giữa doanh thu và dòng tiền. Enron và WorldCom là những ví dụ điển hình nhất của trường hợp này. Cả hai từng “thổi phồng” doanh thu bằng cách ghi nhận hợp đồng dài hạn ngay tại thời điểm ký kết, dẫn đến lợi nhuận ảo trong nhiều quý liên tiếp trước khi bị phát hiện.
Thay đổi chính sách trích lập dự phòng hoặc ghi nhận chi phí
Một cách “hợp lệ” nhưng cần cẩn trọng là thay đổi chính sách kế toán để trì hoãn chi phí – ví dụ, giãn ghi nhận chi phí bảo hành, dự phòng nợ xấu, khấu hao… Điều này có thể giúp cải thiện lợi nhuận trong ngắn hạn, nhưng làm giảm tính trung thực của báo cáo. Thực tế, một doanh nghiệp trong lĩnh vực sản xuất từng ghi nhận tăng trưởng lợi nhuận 40% trong năm 2022. Sau kiểm toán, báo cáo cho thấy doanh nghiệp đã thay đổi phương pháp trích lập khấu hao từ 5 năm thành 10 năm cho toàn bộ máy móc – kéo dài vòng đời tài sản để giảm chi phí ngắn hạn.
Chuyển một phần chi phí thành tài sản (capitalization)
Khi doanh nghiệp ghi nhận chi phí như đầu tư R&D, marketing hoặc phát triển phần mềm là tài sản (capitalized), chi phí này sẽ được phân bổ dần qua nhiều năm. Điều này giúp lợi nhuận hiện tại tăng lên, nhưng nếu không hợp lý, có thể dẫn đến lợi nhuận không phản ánh đúng chi phí thực tế. Case thực tế là WeWork – startup từng được định giá hàng chục tỷ USD. Doanh nghiệp này từng ghi nhận nhiều khoản đầu tư dài hạn (build-out, phần mềm) như tài sản, dẫn đến việc báo cáo lợi nhuận khả quan hơn trong các năm đầu dù dòng tiền hoạt động âm liên tục.
>>Xem thêm: Phân tích lợi nhuận theo thời gian thực để đưa ra quyết định kinh doanh đúng lúc, đúng chỗ
Từ hành vi điều hành: Khi mục tiêu tài chính lấn át mục tiêu bền vững
Cắt giảm chi phí quá mức để “làm đẹp sổ sách”
Việc cắt giảm ngân sách R&D, tuyển dụng, marketing hay chi phí bảo trì có thể giúp lợi nhuận tăng trong quý hiện tại. Tuy nhiên, những quyết định ngắn hạn này thường làm tổn hại khả năng cạnh tranh về dài hạn. Một ví dụ là Kodak. Trước thời điểm khủng hoảng ngành phim ảnh, hãng này đã cắt giảm mạnh đầu tư vào công nghệ số nhằm bảo toàn lợi nhuận ngắn hạn. Kết quả là họ đánh mất thị trường vào tay các đối thủ tiên phong như Canon và Sony.
Giao dịch nội bộ hoặc điều chỉnh kế toán để phục vụ mục tiêu gọi vốn
Không ít doanh nghiệp thực hiện các giao dịch nội bộ giữa các công ty con – hoặc “điều chỉnh sổ sách” – để tạo ra lợi nhuận đúng vào thời điểm gọi vốn, IPO hoặc đàm phán với đối tác chiến lược. Theo báo cáo của CFA Institute, hơn 30% các vụ IPO thất bại trong vòng 2 năm đầu sau niêm yết có yếu tố liên quan đến báo cáo lợi nhuận bị điều chỉnh theo mục tiêu gọi vốn, thay vì phản ánh trung thực tình hình tài chính.
>>Khuyến nghị cho nhà điều hành: Đừng để những con số đẹp che lấp rủi ro dài hạn: Lợi nhuận bất thường – nếu không được bóc tách và phân tích kỹ – có thể dẫn dắt doanh nghiệp vào những quyết định tài chính sai lệch: đầu tư quá tay, tăng nợ vay, chia cổ tức cao, hoặc đặt kỳ vọng quá mức vào hiệu quả kinh doanh. Đây không phải là vấn đề chỉ gặp ở các công ty lớn. Ngay cả các doanh nghiệp vừa và nhỏ cũng có thể rơi vào “bẫy con số” khi thiếu công cụ kiểm soát tài chính và tư duy phân tích báo cáo từ góc nhìn chiến lược.
Doanh nghiệp cần một hệ thống kế toán minh bạch, cơ chế kiểm tra độc lập và khả năng đánh giá tài chính vượt khỏi bề mặt báo cáo. Chỉ khi đó, lợi nhuận mới thực sự là thành quả – chứ không phải cái bẫy ngọt ngào.
>>Xem thêm: Quản lý lợi nhuận: Doanh nghiệp đang “kiếm tiền giỏi” hay “giữ tiền kém”?
Tác động của lợi nhuận bất thường đến quyết định tài chính nội bộ
Lợi nhuận là một chỉ số quan trọng – nhưng không phải lúc nào nó cũng phản ánh đúng thực trạng tài chính. Khi doanh nghiệp ghi nhận lợi nhuận bất thường, nếu không được bóc tách và nhìn nhận đúng bản chất, các quyết định tài chính nội bộ rất dễ đi chệch hướng.
Thực tế cho thấy: lợi nhuận bất thường có thể tạo ra “ảo giác giàu có” – một sự phấn khích tạm thời khiến ban lãnh đạo đưa ra các quyết định vượt khỏi năng lực thật sự. Và những quyết định này, nếu không được kiểm soát, có thể để lại hậu quả kéo dài nhiều năm sau đó.
Mở rộng sản xuất hoặc đầu tư vượt giới hạn an toàn
Một trong những tác động dễ thấy nhất là doanh nghiệp đẩy mạnh mở rộng – từ thuê thêm mặt bằng, đầu tư dây chuyền sản xuất mới, tuyển thêm nhân sự, hoặc mở rộng sang thị trường mới. Những kế hoạch này thường dựa trên kỳ vọng rằng lợi nhuận tăng sẽ tiếp tục duy trì trong tương lai gần. Tuy nhiên, nếu phần lợi nhuận đó đến từ yếu tố nhất thời như thanh lý tài sản, giao dịch bất thường hoặc chính sách kế toán “mềm”, thì việc mở rộng sẽ nhanh chóng trở thành gánh nặng dòng tiền.
Một doanh nghiệp trong lĩnh vực sản xuất thực phẩm từng ghi nhận lợi nhuận cao đột biến nhờ bán quyền sử dụng đất. Ngay quý sau, họ mở thêm hai nhà máy mới. Nhưng vì thiếu dòng tiền vận hành từ hoạt động kinh doanh cốt lõi, công ty nhanh chóng rơi vào tình trạng mất cân đối tài chính chỉ sau một năm.
Chi tiêu đầu tư và tăng vay nợ sai thời điểm
Khi lợi nhuận tăng, nhiều doanh nghiệp đánh giá rằng mình đang có khả năng “chịu đựng tài chính” tốt hơn – từ đó dễ chấp nhận các phương án vay nợ mới để đầu tư thêm. Tuy nhiên, nếu dòng tiền thực tế chưa vững, hoặc chi phí tài chính chưa được phân tích kỹ lưỡng, việc tăng vay nợ dựa trên lợi nhuận bất thường dễ đẩy doanh nghiệp vào thế bị động – đặc biệt khi lãi suất thị trường tăng hoặc doanh thu quay về mức bình thường.
Theo khảo sát từ Deloitte (2023), có tới 36% các doanh nghiệp vừa và nhỏ ở châu Á đã phải tái cơ cấu nợ trong vòng hai năm sau khi thực hiện các khoản đầu tư lớn dựa trên dự báo lợi nhuận ngắn hạn thiếu kiểm chứng.
Làm sai lệch chỉ số hiệu suất, dẫn đến đánh giá sai chiến lược
Khi lợi nhuận tăng bất thường, các chỉ số hiệu suất tài chính như ROA, ROE, EBITDA… cũng được “đánh bóng” theo. Điều này không chỉ ảnh hưởng đến việc đánh giá hiệu quả bộ máy quản lý, mà còn có thể dẫn đến việc điều chỉnh chiến lược sai hướng – như thưởng KPI quá sớm, đặt chỉ tiêu tăng trưởng quá cao, hoặc định giá cổ phần không đúng khi gọi vốn.
Ví dụ, một công ty công nghệ từng niêm yết tại châu Âu đã thưởng cổ phiếu lớn cho đội ngũ lãnh đạo sau một năm tăng trưởng EBITDA vượt kế hoạch. Tuy nhiên, phần lớn lợi nhuận đó đến từ một hợp đồng tư vấn one-off (không lặp lại). Kết quả: kỳ vọng tăng cao nhưng thực tế không theo kịp, khiến giá cổ phiếu lao dốc và niềm tin nội bộ sụt giảm nghiêm trọng.
>> Đừng để lợi nhuận ngắn hạn làm lệch hướng chiến lược dài hạn: Lợi nhuận bất thường, nếu không được nhận diện đúng, sẽ ảnh hưởng không chỉ đến chiến lược vốn, dòng tiền mà còn đến nhân sự – từ kế hoạch thưởng, giữ chân nhân tài, đến niềm tin từ cổ đông và đội ngũ nội bộ. Giống như việc nhìn vào số dư tài khoản mà không kiểm tra nguồn gốc dòng tiền, dựa vào lợi nhuận nhất thời để đưa ra quyết định tài chính là cách nhanh nhất khiến doanh nghiệp tự đưa mình vào thế rủi ro. Do đó, các nhà điều hành cần hình thành tư duy “kiểm định lợi nhuận” – luôn đặt câu hỏi: lợi nhuận đến từ đâu, có bền vững không, và có được củng cố bởi dòng tiền thực và năng lực vận hành hay không?
Làm gì khi doanh nghiệp xuất hiện lợi nhuận bất thường?
Trong hành trình vận hành và phát triển doanh nghiệp, việc xuất hiện lợi nhuận bất thường (extraordinary or non-recurring profit) là điều không hiếm gặp. Nó có thể đến từ một thương vụ tài chính đặc biệt, sự biến động có lợi của thị trường, hay thay đổi chính sách kế toán nội bộ. Tuy nhiên, điều quan trọng không nằm ở con số tăng vọt trên báo cáo tài chính, mà ở cách doanh nghiệp phản ứng với nó – tỉnh táo hay chủ quan, chiến lược hay cảm tính.
Dưới đây là các bước cốt lõi mà nhà điều hành nên thực hiện khi phát hiện lợi nhuận tăng đột biến, để đảm bảo rằng những quyết định tài chính sau đó không bị dẫn dắt sai lệch bởi các tín hiệu ngắn hạn.
Truy nguyên nhân: Khoản mục nào gây biến động? Có lặp lại được không?
Ngay khi lợi nhuận tăng bất thường, bước đầu tiên cần làm là truy ngược nguồn gốc. Tách kỹ từng khoản mục trong báo cáo kết quả hoạt động kinh doanh (income statement), đặc biệt là:
- Các khoản “thu nhập khác” (other income), “thu nhập bất thường” (extraordinary items), “thu nhập tài chính” (financial income),
- Các thay đổi trong hạch toán chi phí – ví dụ: chi phí khấu hao, dự phòng, hoàn nhập…
Đặt câu hỏi: khoản mục này đến từ hoạt động gì? Có tái diễn ở các kỳ sau không? Có đi kèm với dòng tiền thực hay chỉ là ghi nhận kế toán? Thực tế, nhiều doanh nghiệp nhỏ ghi nhận khoản “lợi nhuận bất thường” khi bán một tài sản cố định cũ, nhưng lại không phân biệt rõ giữa thu nhập tái diễn (recurring) và không tái diễn (non-recurring), dẫn đến kỳ vọng sai trong chiến lược tài chính.
Tách riêng lợi nhuận bất thường khỏi phần hoạt động chính
Việc tiếp theo là tái cấu trúc báo cáo tài chính nội bộ, tách biệt lợi nhuận từ hoạt động cốt lõi (core operating profit) với các khoản mục bất thường. Cách làm này giúp ban lãnh đạo có góc nhìn thực chất hơn khi đánh giá hiệu suất kinh doanh.
Một doanh nghiệp sản xuất từng áp dụng mô hình này bằng cách trình bày hai chỉ tiêu: EBIT chính thức và “adjusted EBIT” – đã loại bỏ các khoản thu nhập tài chính đột biến. Nhờ vậy, họ tránh được sai lầm khi quyết định mở rộng nhà xưởng dựa trên lợi nhuận không bền vững. Việc sử dụng adjusted metrics (chỉ số điều chỉnh) ngày càng được các tập đoàn lớn và các quỹ đầu tư áp dụng để đánh giá doanh nghiệp khách quan hơn, đặc biệt là khi xem xét khả năng huy động vốn.
Phân tích đa chiều: Không chỉ dựa vào báo cáo kết quả kinh doanh
Một con số lợi nhuận không thể tự thân phản ánh sức khỏe doanh nghiệp. Cần mở rộng phân tích theo ba hướng chính:
- Dòng tiền (Cash Flow): Lợi nhuận có đi kèm với dòng tiền thực hay không? Nếu EPS tăng nhưng Free Cash Flow (FCF) lại âm hoặc yếu, rất có thể đó là dấu hiệu của accounting profit (lợi nhuận kế toán) hơn là economic profit (lợi nhuận kinh tế thực chất).
- Hoạt động (Operations): Có sự cải thiện nào trong hiệu suất vận hành – ví dụ: chu kỳ tồn kho, số ngày phải thu, năng suất nhân viên? Hay tất cả chỉ là lợi nhuận “trên giấy”?
- Bảng cân đối kế toán (Balance Sheet): Lợi nhuận có đi cùng với sự cải thiện về cơ cấu vốn? Hay ngược lại, là kết quả của việc bán tài sản hoặc tăng vay nợ?
Khi các dữ liệu này đồng thuận, doanh nghiệp có thể tự tin hơn với sự tăng trưởng lợi nhuận. Ngược lại, nếu có sự lệch pha, đó là dấu hiệu để cảnh giác.
So sánh với KPI ngành và KPI lịch sử nội bộ
Không nên đánh giá lợi nhuận tăng bất thường trong môi trường “chân không”. Cần đặt con số này vào bối cảnh:
- So sánh với các chỉ tiêu ngành (industry benchmarks): lợi nhuận tăng là do doanh nghiệp thực sự vượt trội, hay toàn ngành đều đang hưởng lợi từ yếu tố bên ngoài như giá hàng hóa tăng?
- So sánh với hiệu suất nội bộ các năm trước: tốc độ tăng trưởng có hợp lý? Nếu doanh thu chỉ tăng 10% nhưng lợi nhuận tăng 80%, có thể đã có sự thay đổi lớn trong chính sách kế toán hoặc cấu trúc chi phí cần kiểm tra lại.
Các nền tảng phân tích tài chính như Bloomberg, Capital IQ hay các báo cáo ngành của McKinsey, EY có thể là nguồn tham khảo hữu ích để thiết lập chuẩn so sánh khách quan cho từng ngành.
Chiến lược tài chính thận trọng: Tránh “say men” lợi nhuận
Khi chưa xác định rõ bản chất của lợi nhuận bất thường, điều quan trọng nhất là không vội ra quyết định tài chính lớn. Một số nguyên tắc tài chính thận trọng nên áp dụng:
- Giữ lại khoản dự phòng (financial buffer): Đưa phần lợi nhuận chưa rõ nguồn gốc vào quỹ dự phòng để đối phó với biến động bất ngờ, thay vì đầu tư ngay.
- Hạn chế mở rộng nóng (over-expansion): Trì hoãn các kế hoạch mở rộng nếu chưa có dòng tiền ổn định hỗ trợ.
- Tạm hoãn chia cổ tức hoặc chi thưởng lớn: Nếu chưa kiểm định rõ lợi nhuận có thực sự bền vững hay không, hãy ưu tiên sự ổn định dài hạn hơn là các chính sách “gây ấn tượng” ngắn hạn.
Gợi ý giải pháp chuyên sâu: Tăng cường kiểm soát & minh bạch
Cuối cùng, để xử lý bài bản và chủ động hơn, các doanh nghiệp nên:
- Thuê đơn vị kiểm toán/ đối tác tài chính thứ ba review báo cáo: Họ có khả năng phát hiện ra các điểm bất thường hoặc không phù hợp với thông lệ ngành mà đội ngũ nội bộ có thể bỏ qua do “quen mắt”.
- Thiết lập hệ thống kiểm toán nội bộ (internal audit) và kiểm soát chi phí theo trung tâm trách nhiệm (responsibility center accounting): Giúp doanh nghiệp giám sát hiệu suất từng bộ phận và phát hiện bất thường tại từng điểm chạm vận hành.
- Đào tạo đội ngũ kế toán và tài chính về phân tích dòng tiền và điều chỉnh lợi nhuận, giúp nâng cao chất lượng phân tích nội bộ.
Tóm lại, lợi nhuận bất thường không phải là điều cần tránh tuyệt đối, nhưng chắc chắn không phải là thứ nên dựa vào để đưa ra các quyết định tài chính quan trọng. Doanh nghiệp càng có hệ thống phân tích và đánh giá lợi nhuận rõ ràng, thì càng ít rơi vào những cái bẫy tài chính ngọt ngào nhưng rủi ro.
Tối ưu chiến lược tài chính nhờ hiểu đúng bản chất lợi nhuận bất thường
Đối với các nhà điều hành, việc nhìn nhận rõ bản chất của lợi nhuận bất thường không chỉ là kỹ năng phòng tránh rủi ro mà còn là công cụ để nâng cao chất lượng chiến lược tài chính và vận hành. Nếu biết cách phân tích và sử dụng thông tin từ những khoản lợi nhuận này, doanh nghiệp hoàn toàn có thể biến “nguy cơ” thành “cơ hội” cải tiến toàn diện.
Sử dụng lợi nhuận bất thường như chỉ báo rủi ro – cơ hội
Thay vì chỉ nhìn vào kết quả tăng trưởng lợi nhuận, các doanh nghiệp có kinh nghiệm thường coi lợi nhuận bất thường như một tín hiệu cảnh báo: điều gì đang diễn ra trong mô hình vận hành khiến chỉ số tài chính lệch pha? Liệu doanh nghiệp đang tận dụng tốt một cơ hội thị trường nhất thời, hay đang lệch khỏi hoạt động cốt lõi?
Ví dụ điển hình là General Electric (GE) – một thời gian dài ghi nhận lợi nhuận từ các hoạt động tài chính thay vì công nghiệp lõi. Khi thị trường tài chính biến động, lợi nhuận GE sụt giảm mạnh và kéo theo nhiều hệ lụy cho chiến lược dài hạn. Bài học ở đây là: lợi nhuận bất thường có thể là “điểm sáng”, nhưng nếu không được hiểu và xử lý đúng, nó có thể dẫn đến sai lệch trong định hướng doanh nghiệp.
Xây dựng bộ chỉ số tài chính điều hành: Phân biệt rõ các loại lợi nhuận
Để không bị đánh lừa bởi những khoản “lợi nhuận bất thường”, doanh nghiệp cần chủ động xây dựng bộ KPI tài chính điều hành có khả năng bóc tách nguồn gốc lợi nhuận. Ví dụ, ngoài chỉ tiêu EPS (Earnings per Share), hãy phân tích thêm:
- Adjusted Operating Profit: Lợi nhuận sau khi loại bỏ các khoản một lần (one-off items),
- EBITDA theo phân khúc: Giúp đánh giá hiệu quả từng đơn vị kinh doanh,
- Cash Conversion Ratio: Đo lường mức độ chuyển hóa lợi nhuận thành dòng tiền thực.
Theo khảo sát từ PwC (2023), 68% CFO tại khu vực châu Á – Thái Bình Dương cho biết họ đang chuyển dần trọng tâm từ chỉ tiêu “profit margin” sang chỉ tiêu “quality of earnings” – tức chất lượng lợi nhuận, không chỉ số lượng.
Cải tiến hệ thống kế toán quản trị: Phân tích lợi nhuận theo sản phẩm, kênh, khách hàng
Một hệ thống kế toán quản trị (management accounting system) hiện đại sẽ cho phép doanh nghiệp phân tích lợi nhuận theo chiều sâu: theo dòng sản phẩm, từng kênh bán hàng, từng nhóm khách hàng hoặc khu vực thị trường.
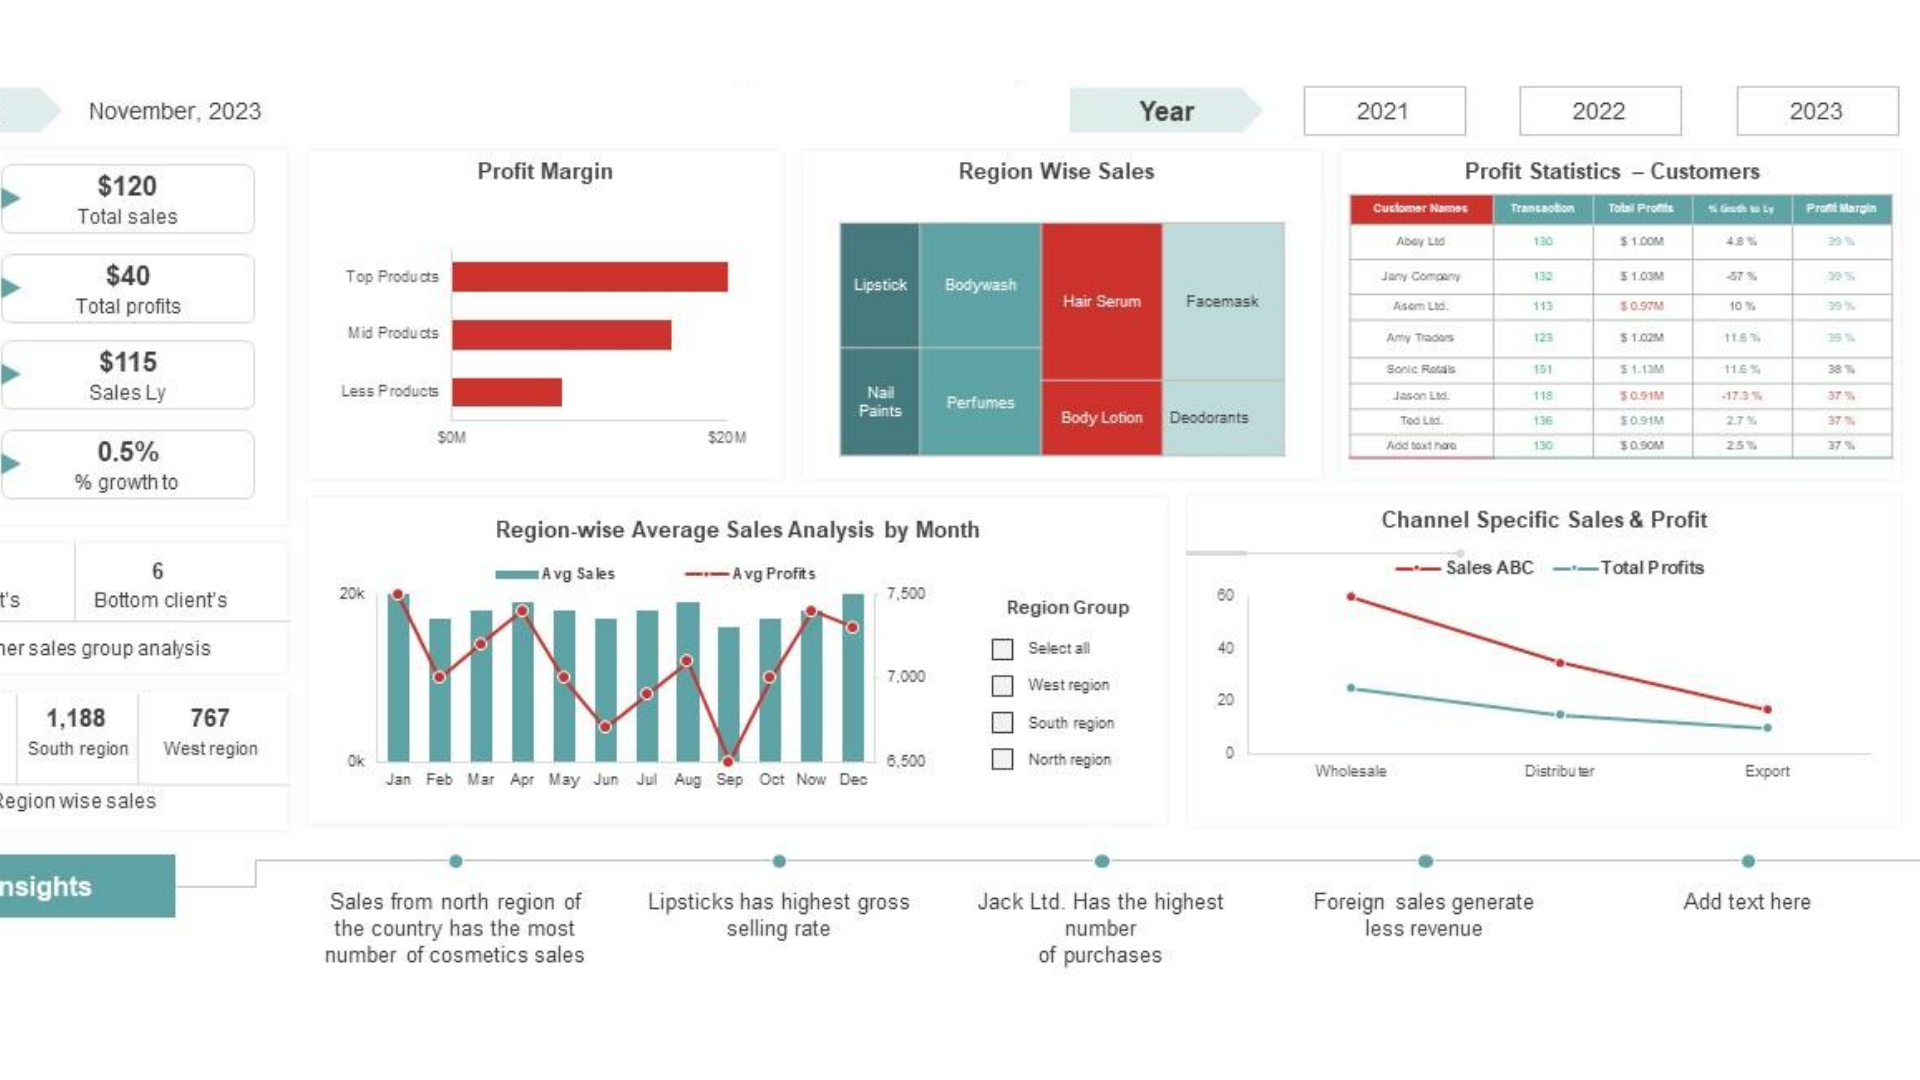
Thiết kế báo cáo quản trị dưới dạng dashboard trực quan hóa dữ liệu giúp dễ dàng ra quyết định
Ví dụ: Một doanh nghiệp FMCG có thể nhận thấy lợi nhuận đột biến đến từ việc tăng bán sỉ một mặt hàng ít biên lợi nhuận, nhưng mang lại doanh thu cao trong ngắn hạn. Nếu không có phân tích chi tiết, ban lãnh đạo có thể đánh giá sai hiệu quả chiến lược sản phẩm.
Cải tiến hệ thống kế toán quản trị không chỉ giúp phát hiện sớm các khoản lợi nhuận bất thường, mà còn là nền tảng để xây dựng hệ thống đo lường hiệu suất dài hạn – nơi doanh thu, chi phí và lợi nhuận đều được “soi chiếu” đến từng mắt xích trong chuỗi giá trị.
Đào tạo đội ngũ tài chính nội bộ về khả năng nhận diện “lợi nhuận ảo”
Cuối cùng, yếu tố con người vẫn luôn là trọng tâm. Một đội ngũ tài chính được đào tạo bài bản về kỹ năng đọc hiểu, phân tích báo cáo và nhận diện “lợi nhuận ảo” sẽ là lá chắn đầu tiên của doanh nghiệp trước các sai lệch chiến lược.
Chương trình đào tạo nội bộ nên bao gồm:
- Phân tích báo cáo tài chính đa chiều (3-statement model),
- Kỹ năng phát hiện và bóc tách khoản mục bất thường,
- Kiểm soát nội bộ và kiểm toán nội bộ.
Khi đội ngũ tài chính đủ năng lực, lợi nhuận bất thường không còn là cái bẫy che mắt, mà trở thành “gương soi” phản chiếu những gì doanh nghiệp cần điều chỉnh để tối ưu vận hành và dòng tiền.
Lợi nhuận bất thường là gì? Góc nhìn đa chiều dành cho người ra quyết định
Trước khi doanh nghiệp có thể phản ứng đúng, họ cần hiểu đúng: lợi nhuận bất thường là gì, và tại sao việc phân biệt nó với các loại lợi nhuận khác lại quan trọng đến vậy trong công tác quản trị và ra quyết định tài chính.
Định nghĩa thực tiễn trong bối cảnh điều hành doanh nghiệp
Khác với định nghĩa trong sách vở – nơi lợi nhuận bất thường (extraordinary income) thường được gắn với các sự kiện hiếm gặp như thiên tai hay thanh lý tài sản – trong thực tế điều hành doanh nghiệp, khái niệm này được hiểu linh hoạt hơn.
Lợi nhuận bất thường là bất kỳ khoản lợi nhuận không đến từ hoạt động kinh doanh cốt lõi (core business), có tính không lặp lại (non-recurring), hoặc đến từ thay đổi chính sách kế toán – mà không đi kèm với hiệu suất vận hành thực tế.
Nó có thể là:
- Thu nhập từ bán đất, bán tài sản cố định,
- Khoản hoàn nhập dự phòng lớn bất ngờ,
- Lợi nhuận đến từ thay đổi tỷ giá hối đoái,
- Hoặc đơn giản là một thương vụ tài chính ngắn hạn nhưng lãi lớn.
So sánh: Lợi nhuận thông thường vs. lợi nhuận bất thường
| Tiêu chí | Lợi nhuận thông thường | Lợi nhuận bất thường |
| Nguồn gốc | Hoạt động kinh doanh chính | Tài chính, hoạt động một lần |
| Tính lặp lại | Có thể tái diễn định kỳ | Không lặp lại hoặc tần suất rất thấp |
| Dòng tiền đi kèm | Gắn liền dòng tiền vận hành | Có thể không có dòng tiền thực |
| Giá trị chiến lược | Dùng để ra quyết định dài hạn | Chỉ nên tham khảo ngắn hạn |
Việc hiểu rõ khác biệt này giúp nhà điều hành không lẫn lộn giữa tiềm năng tăng trưởng thật và lợi nhuận “thổi phồng” ngắn hạn.
Phân biệt với các khái niệm liên quan
- Lợi nhuận kế toán (Accounting profit): Là con số được ghi nhận theo chuẩn mực kế toán, nhưng có thể bị ảnh hưởng bởi thời điểm ghi nhận doanh thu, chi phí hoặc các điều chỉnh kế toán.
- Lợi nhuận kinh tế (Economic profit): Đã trừ đi toàn bộ chi phí cơ hội, phản ánh đúng hiệu quả sử dụng vốn.
- Lợi nhuận nhất thời (One-off profit): Gần với khái niệm lợi nhuận bất thường, nhưng có thể vẫn đến từ hoạt động cốt lõi (ví dụ: đơn hàng lớn bất ngờ, hợp đồng one-time từ đối tác chiến lược).
Lưu ý quan trọng: Không phải khoản lợi nhuận bất thường nào cũng tiêu cực. Nhưng chủ doanh nghiệp cần nhận biết loại lợi nhuận nào có thể tái diễn, loại nào không nên dùng để dựa vào đó đưa ra các quyết định chiến lược dài hạn như mở rộng quy mô, tuyển dụng ồ ạt hay chia cổ tức cao.
Quản Trị Lợi Nhuận Bất Thường Với Hệ Thống Báo Cáo Quản Trị Tùy Biến
Lợi nhuận bất thường là một chỉ báo quan trọng trong vận hành doanh nghiệp – nó có thể là tín hiệu cho cơ hội lớn, hoặc ngược lại, là lời cảnh báo tiềm ẩn những sai lệch trong cấu trúc tài chính. Tuy nhiên, nhiều doanh nghiệp hiện nay chỉ dừng lại ở việc ghi nhận con số lợi nhuận, mà chưa đi sâu phân tích bản chất phía sau. Đó chính là lý do hệ thống báo cáo quản trị chuyên sâu trở thành công cụ không thể thiếu để tách bạch lợi nhuận thực – ảo và đưa ra quyết định chính xác.
Với hệ thống báo cáo B-Canvas của TACA, doanh nghiệp có thể:
-
Tách riêng lợi nhuận đến từ hoạt động kinh doanh cốt lõi và lợi nhuận bất thường (non-recurring profit) đến từ các khoản thu nhập khác, doanh thu tài chính hay giao dịch một lần.
-
Phân tích theo dòng sản phẩm, nhóm khách hàng, kênh bán, giúp xác định đâu là nguồn lợi nhuận có tính lặp lại – đâu là khoản lợi nhuận nhất thời cần kiểm soát.
-
Cảnh báo sớm các khoản mục có rủi ro làm nhiễu kết quả kinh doanh, ví dụ như ghi nhận doanh thu dồn kỳ, chi phí bị đẩy qua các kỳ sau, hoặc chi phí bị vốn hóa sai lệch.
-
Kết nối dữ liệu tài chính – vận hành – dòng tiền thành một hệ thống báo cáo động, theo thời gian thực, giúp CEO và CFO không chỉ nhìn thấy con số, mà còn hiểu rõ bản chất phía sau.
Nếu bạn đang gặp phải tình trạng lợi nhuận biến động bất thường qua các quý, hoặc cần một hệ thống giúp đánh giá chất lượng lợi nhuận để phục vụ ra quyết định đầu tư, mở rộng hoặc gọi vốn, B-Canvas chính là công cụ bạn cần.
TACA cung cấp hệ thống báo cáo quản trị tùy chỉnh theo đặc thù doanh nghiệp, dễ triển khai, trực quan và thân thiện với người dùng. Giải pháp không chỉ giúp bạn quản trị rủi ro từ các khoản lợi nhuận bất thường mà còn nâng cao năng lực phân tích, điều hành và chiến lược tài chính dài hạn.
Liên hệ ngay để được chuyên gia TACA tư vấn triển khai hệ thống báo cáo quản trị giúp bạn làm chủ lợi nhuận – và kiểm soát vững chắc các quyết định tài chính.
Tham khảo các dịch vụ khác của Taca tại đây:
- Dịch vụ báo cáo tài chính chuẩn mực VAS và IFRS
- Dịch vụ tìm nhà đầu tư và gọi vốn
- Dịch vụ cấu trúc bộ máy quản trị tài chính doanh nghiệp
- Dịch vụ xây dựng chiến lược nguồn vốn doanh nghiệp
- Dịch vụ Xây dựng mô hình tài chính đánh giá dự án kinh doanh
- Dịch vụ Tư vấn M&A mua bán sáp nhập doanh nghiệp
Câu hỏi thường gặp về lợi nhuận bất thường
Lợi nhuận tăng đột biến trong quý vừa rồi có phải là tín hiệu tích cực không?
Không hẳn. Nếu lợi nhuận tăng đến từ các hoạt động không lặp lại như thanh lý tài sản, hoàn nhập dự phòng hoặc doanh thu tài chính bất thường, doanh nghiệp cần phân tích kỹ để tránh hiểu nhầm là tăng trưởng thật. Việc ra quyết định đầu tư hay mở rộng dựa trên khoản lợi nhuận này có thể tiềm ẩn rủi ro.
Làm sao phân biệt lợi nhuận bất thường và lợi nhuận từ hoạt động kinh doanh chính?
Doanh nghiệp có thể phân biệt thông qua báo cáo kết quả kinh doanh chi tiết, trong đó cần tách rõ: lợi nhuận đến từ doanh thu cốt lõi (core business) và lợi nhuận đến từ các hoạt động tài chính, thu nhập khác. Áp dụng kế toán quản trị và theo dõi theo dòng sản phẩm, khách hàng, kênh sẽ giúp minh bạch hơn.
Lợi nhuận bất thường có ảnh hưởng đến việc đánh giá hiệu quả hoạt động hay không?
Có. Nếu không loại trừ lợi nhuận bất thường khi tính toán chỉ số như ROE, ROA hay EBITDA, doanh nghiệp có thể rơi vào “bức tranh tài chính ảo” – dẫn đến đánh giá sai hiệu suất và ra quyết định sai lầm.
Doanh nghiệp nhỏ có cần quan tâm đến lợi nhuận bất thường không?
Rất cần. Dù quy mô nhỏ, nhưng bất kỳ khoản lợi nhuận đột biến nào cũng có thể gây nhiễu tín hiệu tài chính. Việc phân biệt rõ đâu là dòng tiền bền vững sẽ giúp doanh nghiệp quản trị rủi ro tốt hơn và không bị cuốn theo cảm xúc trong điều hành.
Có công cụ nào giúp phát hiện sớm lợi nhuận bất thường không?
Doanh nghiệp nên áp dụng kết hợp các công cụ quản trị tài chính như: phân tích theo dòng tiền (cash flow analysis), so sánh chỉ số theo ngành, sử dụng dashboard KPI nội bộ, và có thể mời bên thứ ba độc lập (chuyên gia tài chính, kiểm toán nội bộ) để bóc tách và cảnh báo sớm các khoản lợi nhuận không bền vững.
Taca Business Consulting,
Bài viết liên quan
27 Tháng 9, 2026

26 Tháng 9, 2026
13 Tháng 9, 2026



Liên hệ chúng tôi
Trụ sở chính
Tầng 2, tòa A, Chelsea Residences, số 48 Trần Kim Xuyến, Phường Yên Hoà, TP Hà Nội.
Hotline: 0982 518 586
Support@taca.edu.vn
Chi nhánh
Tầng 18, Tòa nhà Vincom Center Đồng Khởi, 72 Lê Thánh Tôn, Phường Bến Nghé, Quận 1, HCM
Hotline: 0985 611 911