Hồ sơ quốc gia giao dịch liên kết – nghe có vẻ phức tạp, nhưng thực ra đây chính là “tấm khiên” bảo vệ doanh nghiệp khỏi nguy cơ bị truy thu thuế. Nếu làm đúng, doanh nghiệp không chỉ yên tâm trước cơ quan thuế mà còn tối ưu được các lợi ích hợp pháp.
Còn nếu lơ là? Rất có thể sẽ bị điều chỉnh thuế bất ngờ, ảnh hưởng đến dòng tiền và kế hoạch kinh doanh. Vậy cần chuẩn bị những gì để Hồ sơ quốc gia giao dịch liên kết vừa chuẩn chỉnh, vừa có lợi cho doanh nghiệp? Cùng khám phá ngay trong bài viết này nhé.
Đối tượng doanh nghiệp phải lập Hồ sơ quốc gia giao dịch liên kết
Khi doanh nghiệp tham gia vào các giao dịch liên kết, việc xác định giá giao dịch liên kết sao cho minh bạch, tuân thủ đúng quy định là vô cùng quan trọng. Và một trong những tài liệu cần thiết để chứng minh điều đó chính là Hồ sơ quốc gia giao dịch liên kết.
Trước hết, cần hiểu rằng Hồ sơ quốc gia giao dịch liên kết là tập hợp các tài liệu ghi nhận thông tin về giao dịch liên kết của doanh nghiệp, phương pháp xác định giá giao dịch và các chính sách có liên quan. Tất cả những nội dung này được lưu trữ ngay tại trụ sở của doanh nghiệp theo danh mục thông tin quy định trong Phụ lục II Nghị định 132/2020/NĐ-CP. Đây là một phần quan trọng của Hồ sơ xác định giá giao dịch liên kết, giúp doanh nghiệp chứng minh sự tuân thủ quy định về giá chuyển nhượng.
Không phải doanh nghiệp nào có giao dịch liên kết cũng cần lập Hồ sơ quốc gia giao dịch liên kết. Theo quy định tại Điều 19 Nghị định 132/2020/NĐ-CP, có một số trường hợp được miễn lập Hồ sơ giao dịch liên kết. Tuy nhiên, nếu doanh nghiệp không thuộc diện được miễn, thì bắt buộc phải lập, lưu trữ và cung cấp Hồ sơ quốc gia giao dịch liên kết khi có yêu cầu từ cơ quan thuế.
Nội dung của Hồ sơ quốc gia giao dịch liên kết bao gồm những gì?
Khi nhắc đến hồ sơ quốc gia giao dịch liên kết, nhiều chủ doanh nghiệp sẽ cảm thấy đây là một tài liệu mang tính kỹ thuật cao, chỉ dành cho đội ngũ kế toán thuế hoặc chuyên gia tư vấn tài chính. Nhưng thực tế, hiểu rõ nội dung của Hồ sơ quốc gia giao dịch liên kết này không chỉ giúp doanh nghiệp tuân thủ đúng quy định, mà còn hỗ trợ quá trình tối ưu hóa chiến lược tài chính một cách minh bạch và hợp lý.
Theo hướng dẫn của Liên Hợp Quốc (UN) và Tổ chức Hợp tác và Phát triển Kinh tế (OECD), hồ sơ quốc gia giao dịch liên kết, hay còn gọi là Local File, là một tập hợp thông tin chi tiết về giao dịch liên kết, chính sách định giá và các phương pháp xác định giá của doanh nghiệp đối với các giao dịch này.
Vậy hồ sơ quốc gia giao dịch liên kết bao gồm những nội dung gì?
1. Thông tin về người nộp thuế
Phần đầu tiên của hồ sơ quốc gia giao dịch liên kết rõ ràng sẽ giúp cơ quan Thuế nắm được bức tranh tổng thể về doanh nghiệp của bạn, bao gồm:
- Thông tin cơ cấu quản lý và tổ chức, kèm theo sơ đồ tổ chức, danh sách các chức danh quản lý cấp cao trong tập đoàn, cũng như địa chỉ văn phòng của họ. Đây là những thông tin quan trọng giúp xác định doanh nghiệp đang hoạt động trong một mạng lưới rộng lớn ra sao và có sự ảnh hưởng thế nào trong tập đoàn.
- Phần mô tả hoạt động kinh doanh và chiến lược kinh doanh. Ở đây, doanh nghiệp cần làm rõ liệu mình có tham gia vào các hoạt động tái cơ cấu, chuyển nhượng vốn hay chuyển nhượng tài sản của tập đoàn hay không. Nếu có, mức độ ảnh hưởng của doanh nghiệp trong các quyết định này ra sao?
- Thông tin các doanh nghiệp có sản phẩm, dịch vụ tương đồng trên thị trường trong nước và quốc tế. Điều này giúp xác định doanh nghiệp đang cạnh tranh với ai, từ đó đối chiếu mức giá giao dịch liên kết có phù hợp với nguyên tắc giá thị trường hay không.
2. Thông tin các giao dịch liên kết
Đây là phần quan trọng nhất của hồ sơ quốc gia giao dịch liên kết, vì nó cung cấp cái nhìn chi tiết về các giao dịch giữa doanh nghiệp và các bên liên kết trong cùng tập đoàn.
(1) Trước tiên, doanh nghiệp cần mô tả rõ các giao dịch liên kết trọng yếu, chẳng hạn như:
- Cung cấp dịch vụ sản xuất
- Mua bán hàng hóa
- Cung cấp dịch vụ
- Các khoản vay, bảo lãnh tài chính
- Nhượng quyền thương hiệu, tài sản vô hình (TSVH)
Ngoài ra, phần này cần trình bày bối cảnh giao dịch, chẳng hạn như: Doanh nghiệp ký kết giao dịch này nhằm mục đích gì? Điều kiện hợp đồng ra sao? Các yếu tố nào ảnh hưởng đến giá trị giao dịch?
(2) Tiếp theo, trong hồ sơ quốc gia giao dịch liên kết, doanh nghiệp cần cung cấp giá trị và hóa đơn các khoản thanh toán giữa công ty mẹ và các công ty con, bao gồm những khoản thanh toán và được thanh toán liên quan đến sản phẩm, dịch vụ, bản quyền, lãi vay… từng bị cơ quan thuế nước ngoài điều chỉnh.
(3) Một điểm quan trọng khác là xác định mối quan hệ giữa các bên liên kết. Doanh nghiệp cần liệt kê tất cả các bên liên kết có tham gia giao dịch, kèm theo bản sao hợp đồng giao dịch liên kết, cũng như phân tích chức năng và phân tích so sánh chi tiết cho từng loại giao dịch. Nếu có bất kỳ thay đổi nào so với năm trước, doanh nghiệp cũng phải cập nhật đầy đủ.
>> Toàn bộ kiến thức về quan hệ liên kết tại: Quan hệ liên kết là gì? Cách xác định giao dịch liên kết và rủi ro?
(4) Ngoài ra hồ sơ quốc gia giao dịch liên kết cũng cần có:
-
Trước tiên, hồ sơ cần có phần thuyết minh phương pháp xác định giá phù hợp nhất cho từng dòng giao dịch liên kết kèm giải thích lý do lựa chọn phương pháp đó thay vì các phương pháp khác.
-
Xác định bên liên kết được lựa chọn để làm cơ sở định giá giao dịch liên kết kèm lý do chọn
-
Tóm tắt các giả định trọng yếu khi áp dụng phương pháp xác định giá đề xuất
-
Giải trình chi tiết về lý do sử dụng dữ liệu nhiều năm và ảnh hưởng của nó đến kết quả phân tích (nếu có)
- Danh mục và mô tả các đối tượng so sánh độc lập (đối tượng nội bộ và đối tượng bên ngoài) và thông tin, chỉ số tài chính cần thiết phục vụ phân tích giá chuyển nhượng, bao gồm mô tả về phương pháp tìm kiếm dữ liệu so sánh và nguồn thông tin tìm kiếm
- Danh mục và mô tả các đối tượng so sánh độc lập (gồm các đối tượng trong cùng hệ thống và đối tượng bên ngoài). Việc thu thập thông tin, chỉ số tài chính của các đối tượng so sánh này cũng cần được trình bày rõ ràng, bao gồm mô tả phương pháp tìm kiếm dữ liệu và nguồn thông tin tham khảo.
- Mô tả cụ thể các khoản điều chỉnh so sánh, nêu rõ lý do thực hiện, tài liệu chứng minh và kết quả sau khi điều chỉnh
- Mô tả lý do và diễn giải việc áp dụng phương pháp xác định giá đề xuất đã tuân thủ nguyên tắc giao dịch độc lập như thế nào
- Tóm tắt thông tin về các chỉ số, chỉ tiêu, tiêu chí tài chính định lượng và lý do, diễn giải về việc các chỉ tiêu này được sử dụng trong quá trình áp dụng phương pháp xác định giá đề xuất
- Bản sao các Thỏa thuận APA đơn phương và song phương, đa phương và các thỏa thuận khác về thuế liên quan đến các giao dịch liên kết của người nộp thuế mà Cơ quan thuế Việt Nam không phải là một bên tham gia thỏa thuận, ký kết.
>> Tìm hiểu: 5 phương pháp xác định giá giao dịch liên kết
3. Thông tin tài chính tập đoàn
Phần cuối cùng của hồ sơ quốc gia giao dịch liên kết tập trung vào dữ liệu tài chính của doanh nghiệp.
Doanh nghiệp cần cung cấp báo cáo tài chính của năm kê khai, kèm theo Thông tin và kế hoạch phân bổ và cách thức sử dụng các dữ liệu tài chính khi áp dụng phương pháp xác định giá đề xuất. Doanh nghiệp cần giải thích phương pháp phân bổ chi phí, lợi nhuận, nguồn dữ liệu phân tích so sánh và lý do lựa chọn.
Đặc biệt, nếu có kết quả kinh doanh thua lỗ từ 3 năm trở lên, cần bổ sung giải trình về nguyên nhân, kế hoạch kinh doanh và chiến lược phát triển. Minh bạch tài chính không chỉ giúp doanh nghiệp tuân thủ quy định mà còn tạo lợi thế khi làm việc với cơ quan thuế.
>> Xem ngay: Điều chỉnh giảm lỗ sau quyết toán thuế: Nắm bắt cơ hội tái tạo lợi nhuận cho doanh nghiệp
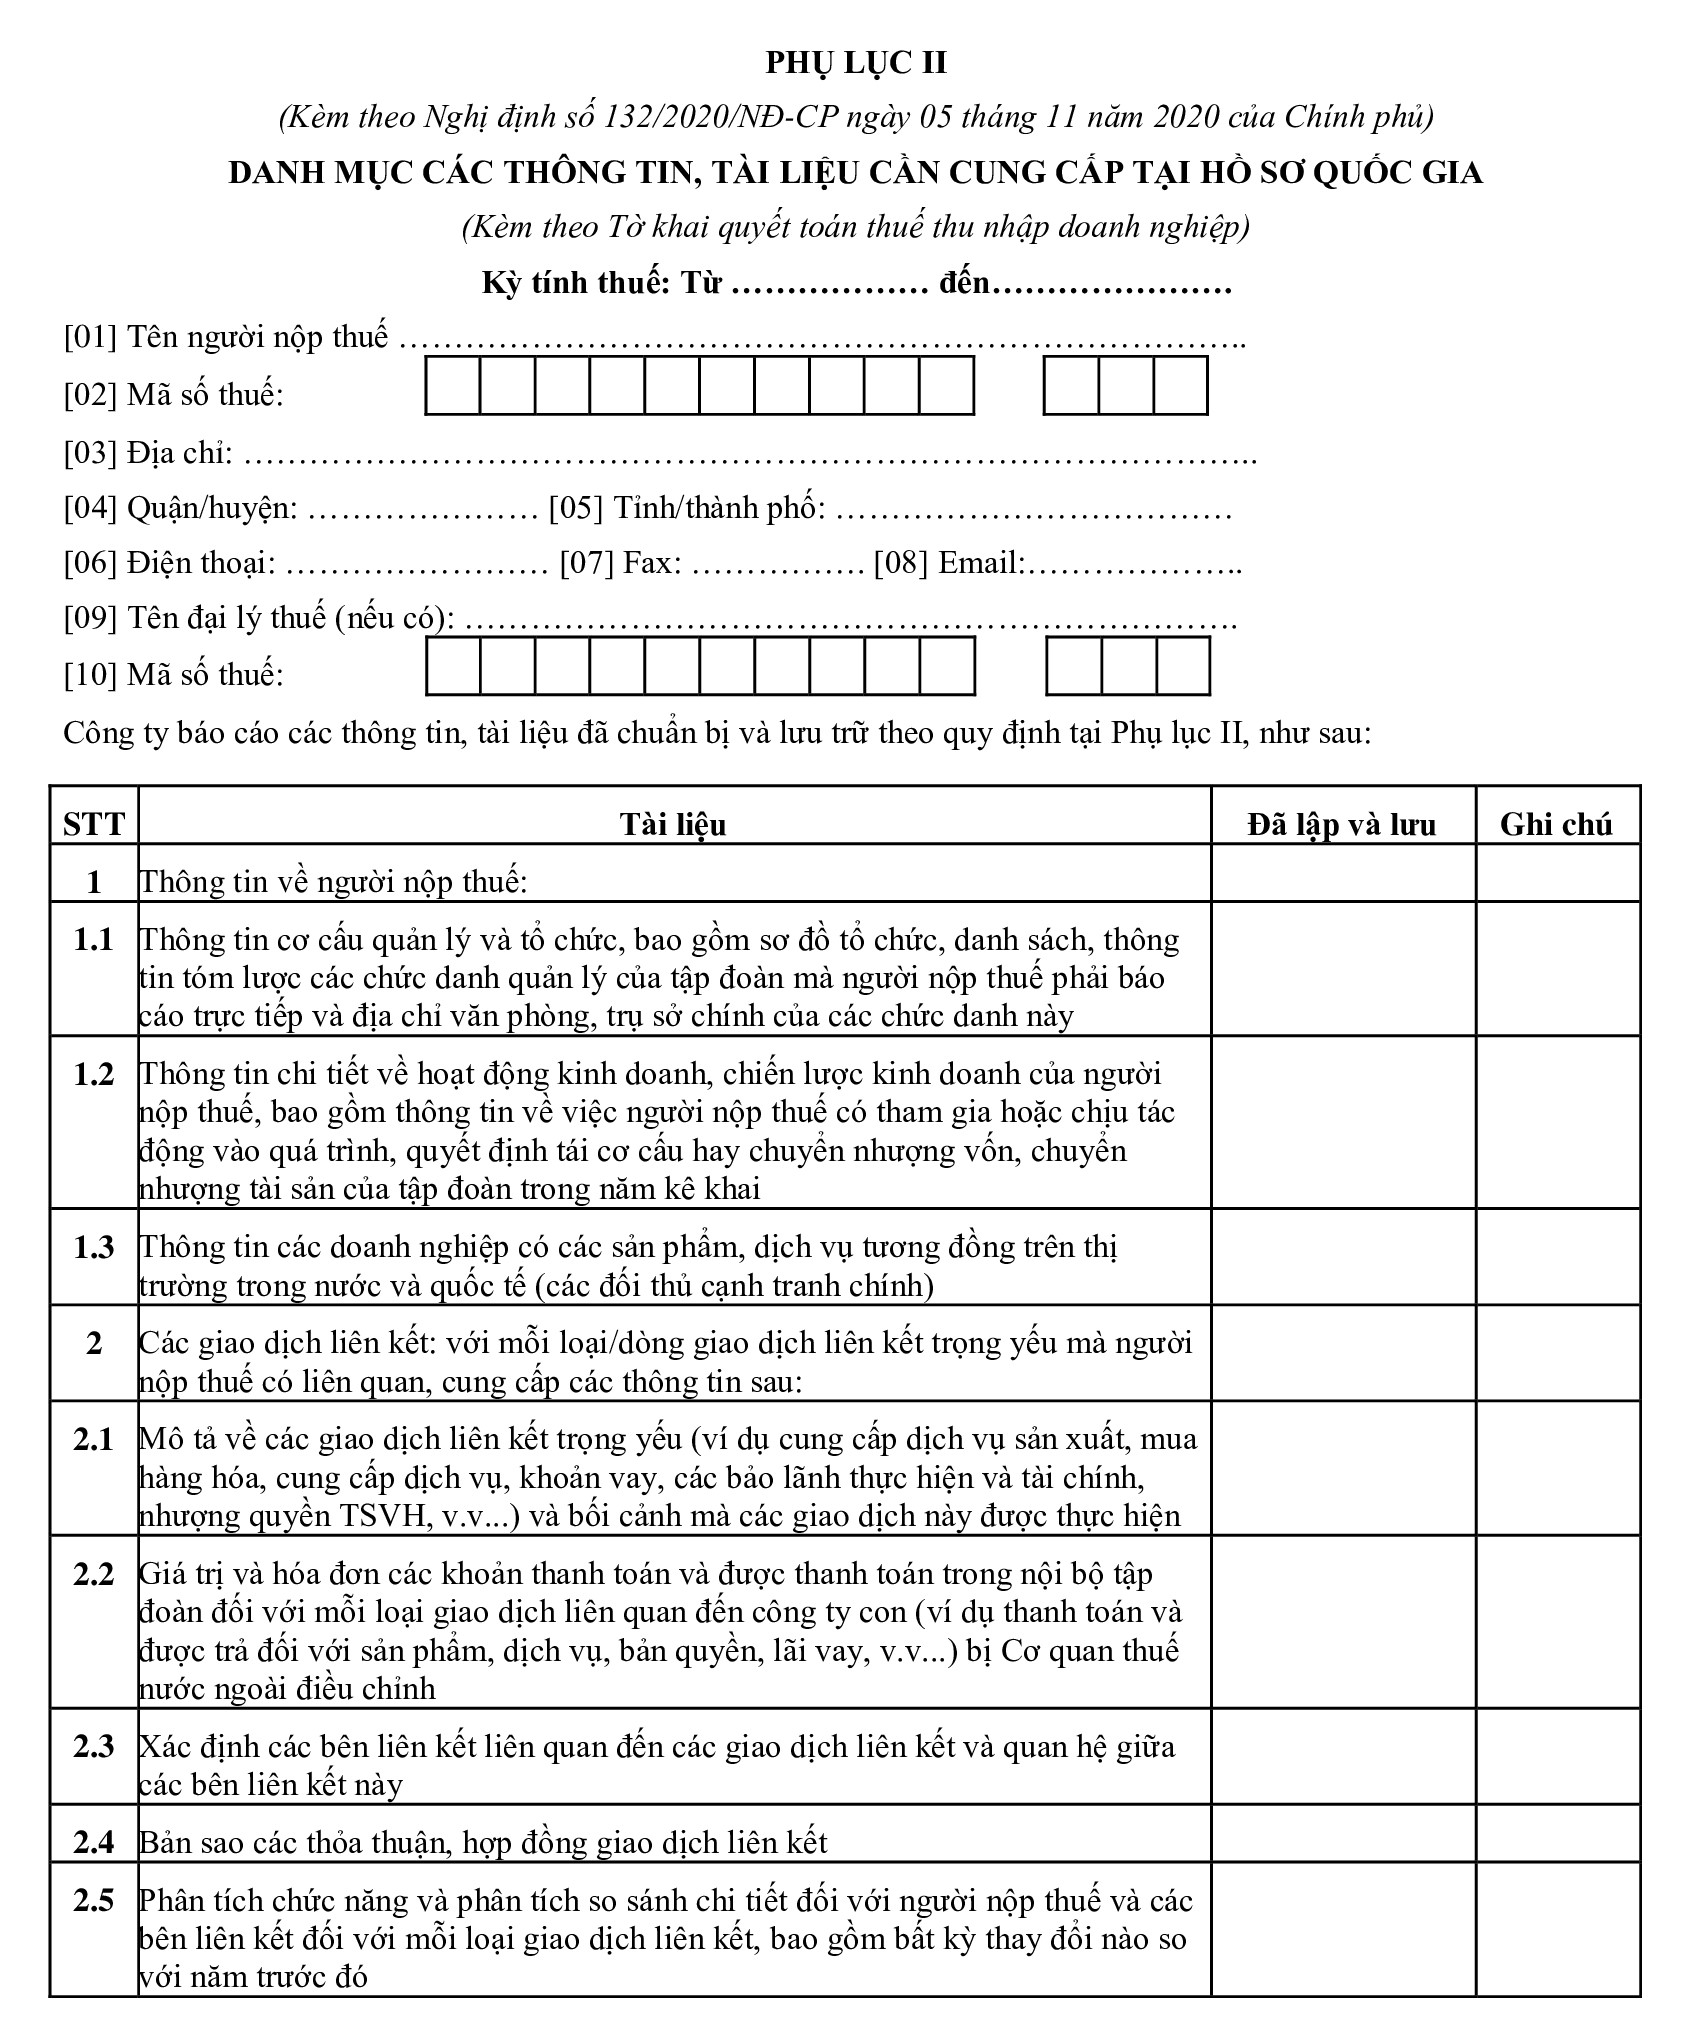
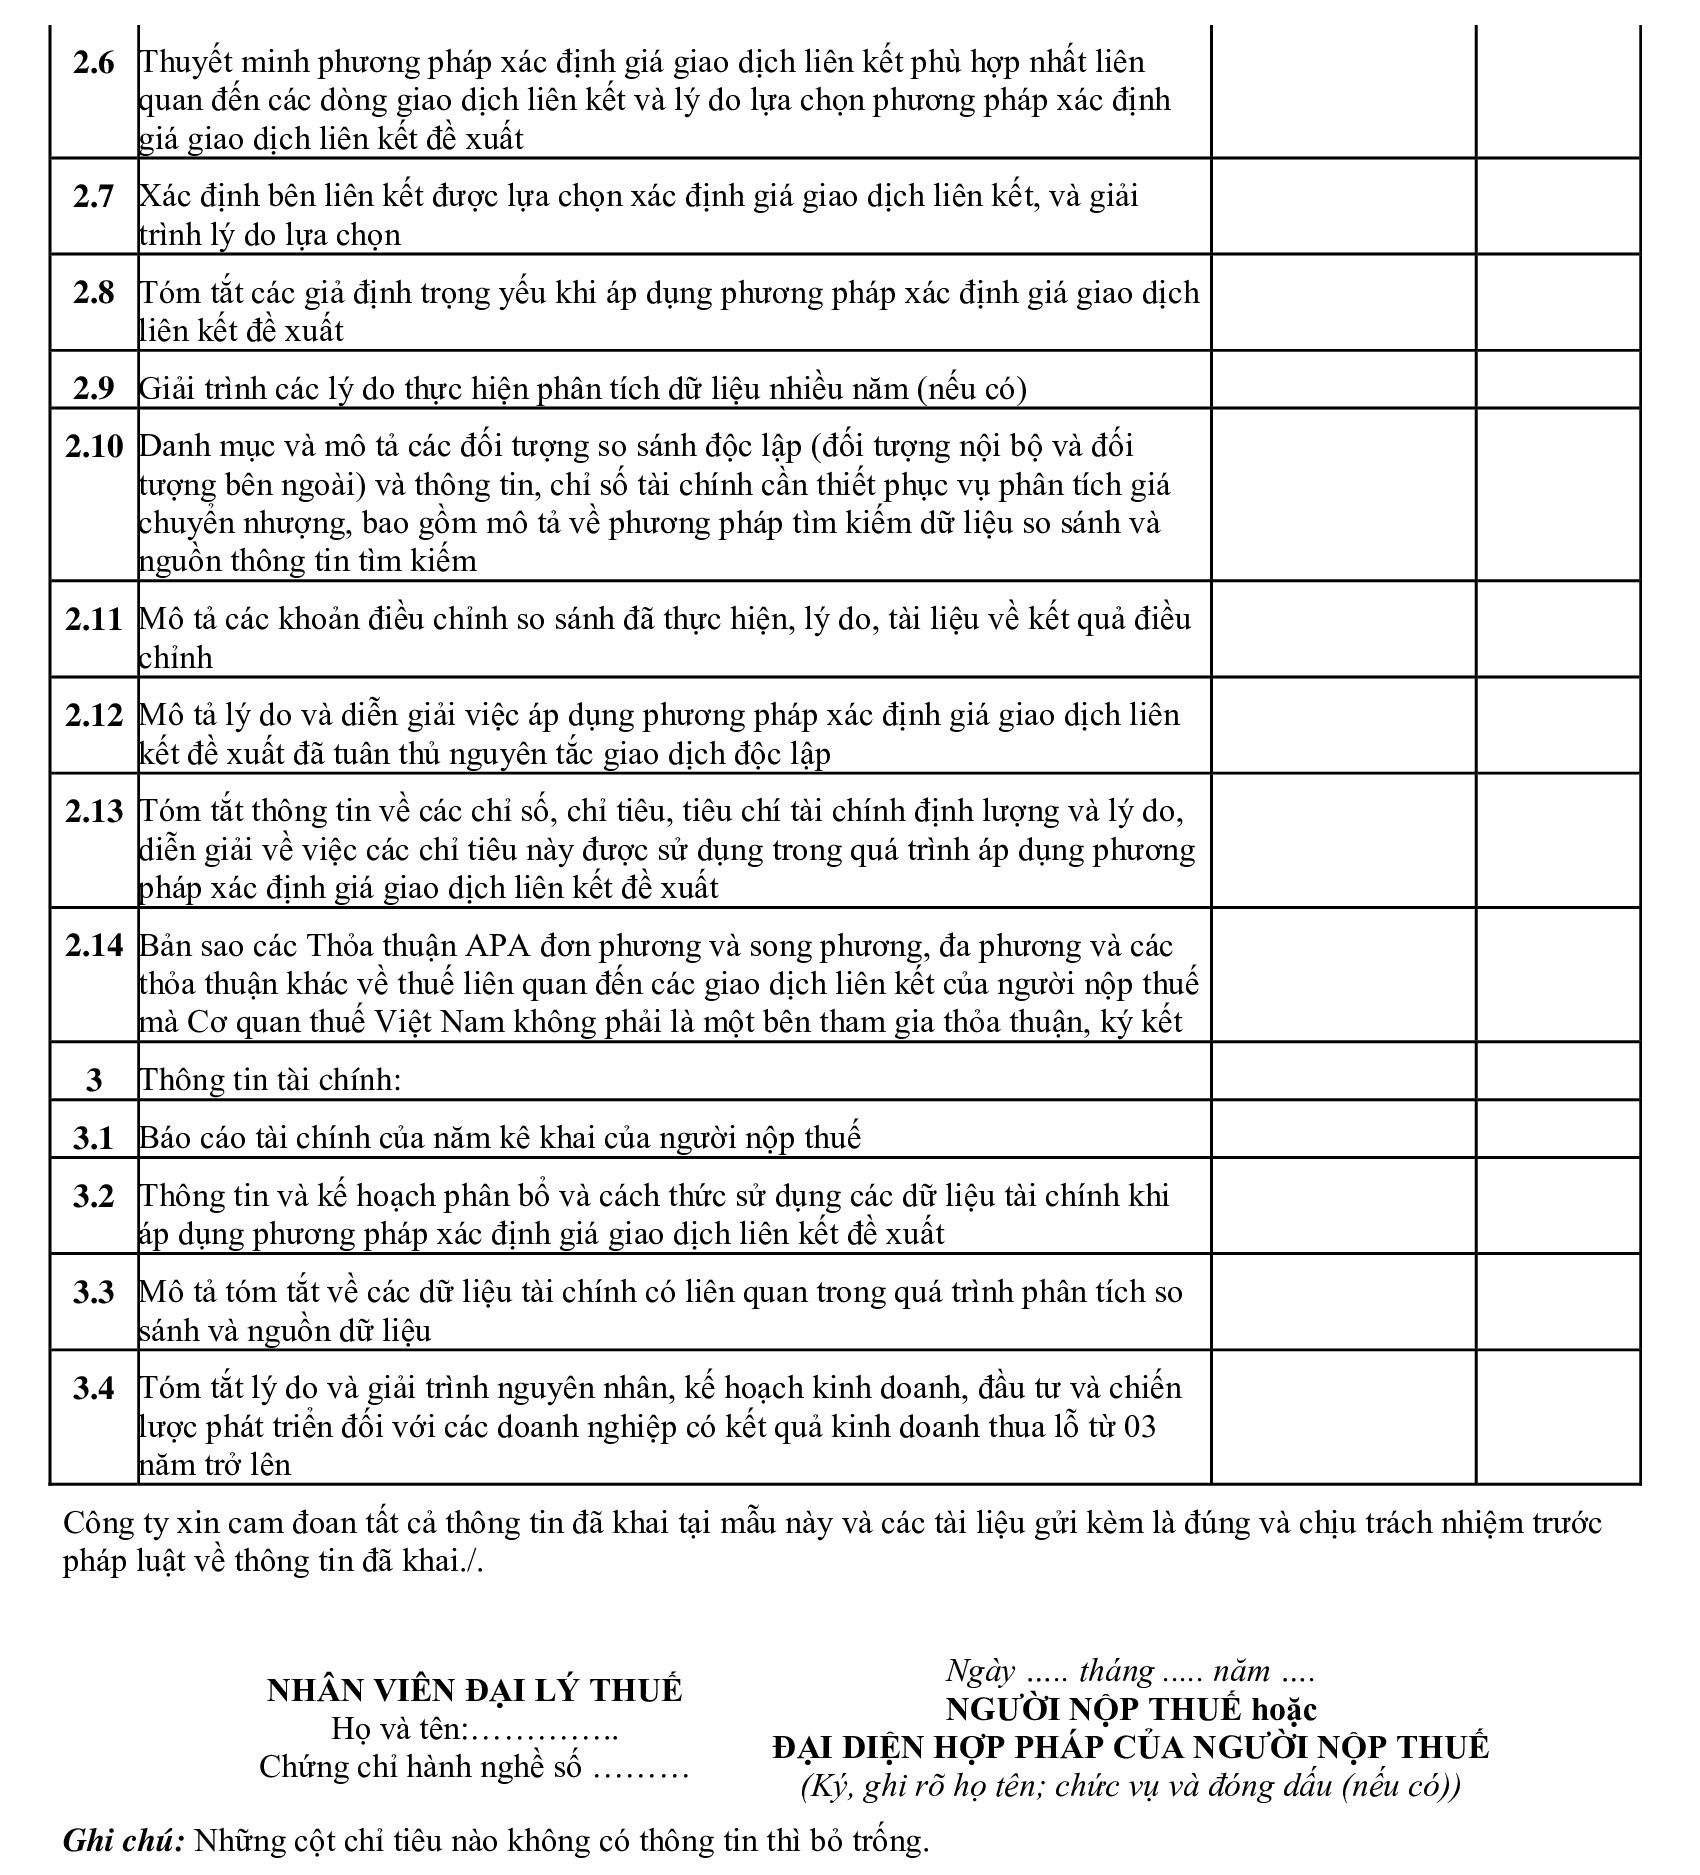
Mẫu Hồ sơ quốc gia giao dịch liên kết (Mẫu 02, Phụ lục 2 của tờ khai giao dịch liên kết)
Theo Nghị định 132/2020/NĐ-CP quy định về quản lý thuế đối với các doanh nghiệp có giao dịch liên kết, mẫu Phụ lục II – Danh mục thông tin và tài liệu cần cung cấp tại hồ sơ quốc gia giao dịch liên kết có dạng như sau:
>> Đọc thêm:
Doanh nghiệp không nộp Hồ sơ quốc gia giao dịch liên kết bị xử phạt hành chính như thế nào?
Để biết liệu một doanh nghiệp sẽ đối mặt với mức phạt nào khi không nộp hồ sơ quốc gia giao dịch liên kết, tham khảo Điều 13 Nghị định 125/2020/NĐ-CP có nội dung như sau:
| Mức phạt |
Hành vi |
| Phạt cảnh cáo |
Nộp hồ sơ khai thuế quá thời hạn từ 1 – 5 ngày và có tình tiết giảm nhẹ |
| 2.000.000 – 5.000.000 đồng |
Nộp hồ sơ khai thuế quá thời hạn từ 1 – 30 ngày, trừ trường hợp quy định tại khoản 1 |
| 5.000.000 – 8.000.000 đồng |
Nộp hồ sơ khai thuế quá thời hạn từ 31 – 60 ngày |
| 8.000.000 – 15.000.000 đồng |
a) Nộp hồ sơ khai thuế quá thời hạn quy định từ 61 – 90 ngày
b) Nộp hồ sơ khai thuế quá thời hạn quy định từ 91 ngày trở lên nhưng không phát sinh số thuế phải nộp
c) Không nộp hồ sơ khai thuế nhưng không phát sinh số thuế phải nộp;
d) Không nộp các phụ lục theo quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết kèm theo hồ sơ quyết toán thuế thu nhập doanh nghiệp.
|
| 15.000.000 – 25.000.000 đồng |
Nộp hồ sơ khai thuế quá thời hạn trên 90 ngày kể từ ngày hết hạn nộp hồ sơ khai thuế, có phát sinh số thuế phải nộp và người nộp thuế đã nộp đủ số tiền thuế, tiền chậm nộp vào ngân sách nhà nước trước thời điểm cơ quan thuế công bố quyết định kiểm tra thuế, thanh tra thuế hoặc trước thời điểm cơ quan thuế lập biên bản về hành vi chậm nộp hồ sơ khai thuế theo quy định tại khoản 11 Điều 143 Luật Quản lý thuế.
Trường hợp số tiền phạt nếu áp dụng theo khoản này lớn hơn số tiền thuế phát sinh trên hồ sơ khai thuế thì số tiền phạt tối đa đối với trường hợp này bằng số tiền thuế phát sinh phải nộp trên hồ sơ khai thuế nhưng không thấp hơn mức trung bình của khung phạt tiền quy định tại khoản 4 Điều này.
|
Như vậy, khi doanh nghiệp không nộp Hồ sơ quốc gia giao dịch liên kết thì chủ thể vi phạm có thể bị phạt tiền từ 8.000.000 đồng đến 15.000.000 đồng theo quy định nêu trên.
Xây dựng hồ sơ quốc gia giao dịch liên kết không phải là gánh nặng, mà là cơ hội để doanh nghiệp chứng minh sự minh bạch và chiến lược kinh doanh vững chắc. Khi dữ liệu tài chính rõ ràng, mọi quyết định về giá giao dịch liên kết đều có căn cứ, giúp doanh nghiệp an tâm phát triển mà không lo vướng mắc với cơ quan thuế. Hi vọng với những kiến thức hữu ích về hồ sơ quốc gia giao dịch liên kết mà Taca mang lại có thể giúp doanh nghiệp không chỉ tuân thủ quy định mà còn nắm thế chủ động trong mọi cuộc kiểm tra – vừa vững vàng trước pháp lý, vừa tự tin trên thương trường.
Nếu bạn vẫn còn băn khoăn về hồ sơ quốc gia giao dịch liên kết, đừng ngần ngại liên hệ TACA với Dịch vụ tư vấn lập tờ khai và hồ sơ giao dịch liên kết (Transfer pricing). Với đội ngũ chuyên gia giàu kinh nghiệm thực chiến trong ngành, am hiểu sâu sắc về chuyển giá và môi trường kinh doanh tại Việt Nam, TACA sẽ giúp doanh nghiệp bạn định hướng chiến lược phù hợp, từ tư vấn luật mới nhất, lập hồ sơ giao dịch liên kết đến hỗ trợ giải trình với cơ quan thuế. Không chỉ dừng lại ở một dịch vụ tư vấn, TACA còn là người đồng hành dài lâu, sẵn sàng hỗ trợ bạn trong suốt quá trình vận hành và kiểm soát giao dịch liên kết, đảm bảo tuân thủ pháp luật và tối ưu lợi ích tài chính cho doanh nghiệp.
>>> Tham khảo thêm các dịch vụ khác tại Taca:
Taca Import & Export Consulting,