


Các trường hợp miễn giảm thuế thu nhập cá nhân cần lưu ý trong kỳ quyết toán
- Taca
- Kiến thức luật thuế
- Cập nhật: 28 Tháng 7, 2025
Trong bối cảnh kinh tế nhiều biến động, việc hiểu rõ các trường hợp miễn giảm thuế thu nhập cá nhân không chỉ giúp người nộp thuế tối ưu hóa thu nhập ròng, giảm nhẹ gánh nặng tài chính mà còn đảm bảo tuân thủ pháp luật, tránh những sai sót có thể dẫn đến xử phạt hành chính.
Dù pháp luật thuế thu nhập cá nhân đã có nhiều cải cách, thực tế cho thấy không ít người lao động vẫn chưa nắm bắt đầy đủ hoặc bỏ lỡ các quyền lợi miễn giảm đáng được hưởng. Điều này không chỉ gây thiệt thòi cho cá nhân mà còn tạo ra những bất cập trong việc thực thi chính sách thuế.
Vậy làm sao để hiểu đúng, áp dụng đủ và tận dụng tối đa các chính sách hỗ trợ thuế hiện hành? Bài viết dưới đây sẽ phân tích chi tiết các trường hợp miễn giảm thuế thu nhập cá nhân theo quy định mới nhất, giúp bạn có được cái nhìn toàn diện hơn trong việc quản lý nghĩa vụ thuế một cách hiệu quả, minh bạch.
Tổng hợp các trường hợp miễn giảm thuế thu nhập cá nhân cần chú ý
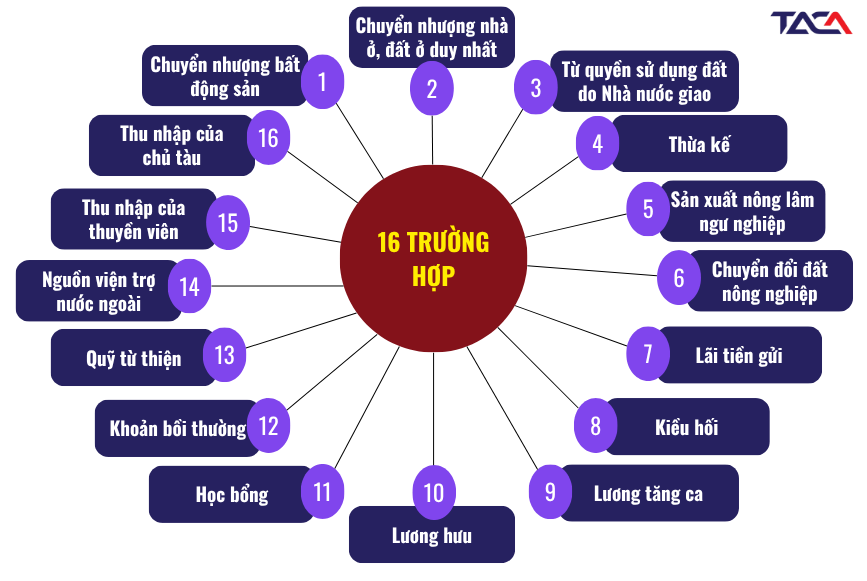
1- Tổng hợp 16 trường hợp miễn thuế thu nhập cá nhân
Việc nắm chắc các quy định về miễn thuế thu nhập cá nhân không chỉ giúp người lao động đảm bảo quyền lợi hợp pháp, mà còn giúp doanh nghiệp giảm thiểu rủi ro trong công tác kê khai, quyết toán, đặc biệt là trong bối cảnh thanh tra thuế ngày càng siết chặt. Dưới đây là tổng hợp 16 trường hợp được miễn thuế TNCN theo hướng dẫn tại Thông tư 111/2013/TT-BTC (sửa đổi bổ sung bởi Thông tư 92/2015/TT-BTC), nhằm hỗ trợ doanh nghiệp và người nộp thuế cùng hiểu đúng, làm đúng.
>> Xem thông tin chung về giảm thuế tại: Giảm thuế & Khắc phục 5 sai lầm phổ biến khiến doanh nghiệp dễ bị xử phạt
Trường hợp 1. Thu nhập từ chuyển nhượng bất động sản
Khi cá nhân thực hiện chuyển nhượng nhà, đất cho những người có quan hệ huyết thống hoặc hôn nhân trực hệ như vợ chồng, cha mẹ, con, ông bà, cháu, anh chị em ruột sẽ không bị tính thuế TNCN từ phần thu nhập phát sinh.
Ví dụ, bạn tặng con trai một căn nhà đứng tên bà, thì đây là giao dịch giữa mẹ và con, nên thu nhập phát sinh từ chuyển nhượng này được miễn thuế.
Trường hợp 2. Thu nhập từ chuyển nhượng nhà ở, đất ở trong trường hợp chỉ có 1 nhà hoặc đất để ở duy nhất
Khi cá nhân chỉ sở hữu duy nhất một nhà hoặc đất để ở tại Việt Nam, và có giấy xác nhận từ chính quyền địa phương, thì việc bán tài sản đó sẽ không phát sinh nghĩa vụ thuế TNCN.
Ví dụ, bạn có một căn nhà duy nhất ở Quảng Bình và bán để chuyển về thành phố sinh sống. Nếu có xác nhận từ UBND phường, ông sẽ được miễn thuế.
Trường hợp 3. Thu nhập từ quyền sử dụng đất do Nhà nước giao
Trường hợp Nhà nước giao đất không thu tiền sử dụng, thường gặp với cán bộ, công chức lâu năm, người có công… thì giá trị quyền sử dụng đất không bị tính thuế.
Ví dụ, bạn được giao đất để xây nhà theo quyết định của UBND huyện. Phần quyền sử dụng đất đó là thu nhập miễn thuế.
Trường hợp 4. Thu nhập từ việc thừa kế
Nếu bất động sản được tặng, cho hoặc thừa kế giữa các thành viên thân thích trong gia đình như ông bà – cháu, cha mẹ – con, vợ chồng… thì thu nhập phát sinh từ việc nhận tài sản đó sẽ không bị đánh thuế.
Ví dụ, cháu nội nhận căn nhà từ ông nội, có công chứng rõ ràng thì thuộc diện được miễn thuế TNCN.
Trường hợp 5. Thu nhập trực tiếp sản xuất nông lâm ngư nghiệp
Các hộ, cá nhân trực tiếp sản xuất không qua thuê khoán mà sản phẩm đầu ra chưa qua chế biến hoặc chỉ sơ chế đơn giản (như rửa sạch, phơi khô…) thì phần thu nhập sẽ được miễn thuế.
Ví dụ, ngư dân đánh bắt cá tươi và bán trực tiếp ngoài chợ hoặc cho nhà máy chế biến nước mắm thì đây là thu nhập miễn thuế.
Trường hợp 6. Thu nhập từ việc chuyển đổi đất nông nghiệp
Việc chuyển đổi mục đích sử dụng đất nông nghiệp trong nội bộ địa phương, phục vụ tái cơ cấu sản xuất hoặc dồn điền đổi thửa sẽ không phát sinh thuế thu nhập cá nhân.
Ví dụ, bạn chuyển đổi đất trồng lúa sang trồng cây ăn quả theo đề án phát triển nông nghiệp của xã thì sẽ không cần nộp thuế cho khoản thu nhập này.
Trường hợp 7. Thu nhập từ lãi tiền gửi tại tổ chức tín dụng hoặc hợp đồng bảo hiểm nhân thọ
Đây là nhóm thu nhập thường gặp đối với cá nhân có tài sản tích lũy. Theo quy định, cá nhân sẽ được miễn thuế TNCN đối với:
-
Lãi suất từ tiền gửi tại các tổ chức tín dụng, ngân hàng trong và ngoài nước (gửi bằng VND, vàng, hoặc ngoại tệ), dưới mọi hình thức: gửi có kỳ hạn, không kỳ hạn, tiết kiệm, chứng chỉ tiền gửi, kỳ phiếu, tín phiếu… miễn là được hoàn trả cả gốc lẫn lãi đúng thỏa thuận.
-
Lãi từ hợp đồng bảo hiểm nhân thọ, nếu cá nhân tham gia các sản phẩm bảo hiểm nhân thọ của doanh nghiệp bảo hiểm hợp pháp.
-
Lãi từ trái phiếu Chính phủ, tức là phần lợi tức cá nhân nhận được khi đầu tư vào các trái phiếu phát hành bởi Bộ Tài chính.
Về mặt hồ sơ, doanh nghiệp hoặc cá nhân cần lưu giữ:
-
Sổ/thẻ tiết kiệm, hợp đồng bảo hiểm, chứng từ lãi trái phiếu… để chứng minh rõ nguồn thu nhập miễn thuế.
Ví dụ: Bạn gửi tiết kiệm hơn 10 tỷ đồng tại một ngân hàng thương mại, mỗi năm sinh lời hơn 2 tỷ đồng. Vì khoản lãi này thuộc nhóm thu nhập từ tiền gửi tại tổ chức tín dụng, nên toàn bộ phần lãi của bạn được miễn thuế TNCN theo quy định.
Trường hợp 8. Thu nhập từ nguồn kiều hối
Nếu cá nhân nhận được tiền từ người thân ở nước ngoài gửi về thông qua các kênh hợp pháp như ngân hàng, tổ chức chuyển tiền quốc tế thì khoản tiền này được miễn thuế TNCN hoàn toàn.
Nguồn kiều hối này có thể đến từ:
-
Người Việt Nam đang định cư ở nước ngoài
-
Người xuất khẩu lao động
-
Người đi học, công tác, làm việc tại nước ngoài
Để đảm bảo quyền lợi khi quyết toán thuế TNCN, nên lưu giữ các chứng từ chuyển tiền, biên lai ngân hàng hoặc chứng từ chi tiền của tổ chức chi hộ, nếu có.
>> Tham khảo: Quyết toán thuế TNCN: Lưu ý khi doanh nghiệp quyết toán cho người lao động
Ví dụ: Bạn ở Hà Nội được con trai đang sinh sống và làm việc tại Mỹ gửi tiền về hằng tháng để phụ giúp chi phí sinh hoạt. Khoản tiền này không phải kê khai và không bị tính thuế TNCN, dù giá trị có thể lớn.
Trường hợp 9. Khoản tiền lương làm việc ban đêm, làm thêm giờ được trả cao hơn so với tiền lương làm việc ban ngày hoặc làm trong giờ theo quy định của luật lao động
Khi người lao động làm việc ngoài giờ hành chính, vào ban đêm hoặc ngày nghỉ, pháp luật quy định phải trả cao hơn mức lương giờ thông thường. Phần chênh lệch tăng thêm này sẽ được miễn thuế TNCN. Doanh nghiệp cần có bảng kê thời gian làm thêm, bảng lương, chứng từ chi trả để làm căn cứ khi cần giải trình với cơ quan thuế.
Cần lưu ý: chỉ phần vượt trội so với mức lương bình thường mới được miễn thuế, còn phần lương cơ bản vẫn tính thuế như thông thường.
Ví dụ:
Anh B có mức lương làm việc ban ngày là 50.000 đồng/giờ. Khi làm thêm vào ngày thường, anh được trả 75.000 đồng/giờ (tương đương 150%).
→ Phần chênh lệch 25.000 đồng/giờ được miễn thuế.
Nếu làm vào ngày lễ, được trả 100.000 đồng/giờ (200%), thì phần 50.000 đồng/giờ vượt chuẩn cũng được miễn thuế TNCN.
Trường hợp 10. Khoản tiền lương hưu theo quy định
Lương hưu là khoản thu nhập mà người lao động được nhận sau khi nghỉ hưu, từ hai nguồn chính: Quỹ bảo hiểm xã hội và Quỹ hưu trí tự nguyện. Theo quy định hiện hành, các khoản tiền lương hưu này được miễn hoàn toàn thuế thu nhập cá nhân, nhằm bảo đảm an sinh và khuyến khích tích lũy hưu trí dài hạn.
Trường hợp 11. Học bổng
Học bổng – dù từ nguồn trong nước hay nước ngoài – nếu được cấp đúng theo quy định và minh bạch nguồn gốc, đều được miễn thuế TNCN. Cụ thể, bao gồm:
-
Học bổng từ ngân sách Nhà nước, chẳng hạn như học bổng do Bộ Giáo dục & Đào tạo, Sở Giáo dục hoặc các trường đại học công lập cấp.
-
Học bổng từ tổ chức trong/ngoài nước, kể cả các khoản sinh hoạt phí đi kèm, nếu nằm trong chương trình khuyến học rõ ràng.
Người nhận học bổng cần lưu giữ chứng từ, quyết định cấp học bổng để làm căn cứ chứng minh khi cần thiết, đặc biệt nếu nhận học bổng trực tiếp từ các tổ chức nước ngoài.
Trường hợp 12. Thu nhập từ các khoản bồi thường theo quy định
Có nhiều loại bồi thường hợp pháp không thuộc diện tính thuế TNCN, bao gồm:
-
Bồi thường từ hợp đồng bảo hiểm (nhân thọ, phi nhân thọ, bảo hiểm sức khỏe)
-
Tiền bồi thường tai nạn lao động
-
Bồi thường, hỗ trợ tái định cư do nhà nước thu hồi đất
-
Các khoản bồi thường của Nhà nước hoặc tổ chức theo quy định pháp luật.
Những khoản thu nhập mang tính hỗ trợ, khắc phục rủi ro này được miễn thuế nhằm đảm bảo công bằng xã hội.
Ví dụ: Bà A tham gia bảo hiểm nhân thọ nhiều năm. Khi bà nhập viện vì bệnh hiểm nghèo, công ty bảo hiểm chi trả 50 triệu đồng theo hợp đồng. Khoản tiền này được miễn thuế thu nhập cá nhân.
Trường hợp 13. Thu nhập từ quỹ từ thiện theo quy định
Các khoản hỗ trợ từ quỹ từ thiện hoạt động hợp pháp tại Việt Nam, tức là được cấp phép bởi cơ quan Nhà nước sẽ không tính vào thu nhập chịu thuế.
Những khoản hỗ trợ này thường dành cho người có hoàn cảnh khó khăn, bệnh tật, tai nạn… và cần có chứng từ chứng minh nguồn chi từ tổ chức từ thiện.
Trường hợp 14. Thu nhập từ nguồn viện trợ nhân đạo nước ngoài
Khi cá nhân nhận viện trợ nhân đạo từ các tổ chức nước ngoài với điều kiện chương trình viện trợ đã được cơ quan có thẩm quyền Việt Nam phê duyệt, thì khoản thu nhập đó sẽ được miễn thuế. Các dự án dạng này thường hướng tới mục tiêu nhân đạo, như y tế, giáo dục, cứu trợ thiên tai…
Ví dụ: Bà A là phụ nữ nghèo ở vùng cao, nhận viện trợ 100 triệu đồng từ Đại sứ quán Anh thông qua một chương trình phát triển cộng đồng được Bộ Ngoại giao Việt Nam phê duyệt. Bà A không phải nộp thuế TNCN cho khoản viện trợ này.
Trường hợp 15. Thu nhập của thuyền viên
Thu nhập từ tiền lương, tiền công của người lao động là thuyền viên Việt Nam làm việc cho hãng tàu nước ngoài, hoặc hãng tàu Việt Nam hoạt động vận tải quốc tế sẽ được miễn thuế thu nhập cá nhân.
Trường hợp 16. Thu nhập của chủ tàu, người sử dụng tàu, người làm việc trên tàu
Đối với chủ tàu, người có quyền sử dụng tàu và người lao động làm việc trực tiếp trên tàu khai thác thủy sản xa bờ, thu nhập từ hoạt động khai thác này được miễn thuế TNCN. Đây là chính sách hỗ trợ đặc thù cho lĩnh vực khai thác thủy sản – vốn tiềm ẩn nhiều rủi ro và có đóng góp lớn vào kinh tế biển đảo.
2- Tổng hợp các trường hợp được giảm thuế thu nhập cá nhân
Về nguyên tắc, các trường hợp được giảm thuế thu nhập cá nhân có thể được phân thành hai nhóm chính: nhóm giảm theo chính sách ưu đãi (theo hoàn cảnh đặc biệt hoặc chính sách của Nhà nước) và nhóm giảm trừ gia cảnh (áp dụng định kỳ cho cá nhân cư trú có thu nhập từ tiền lương, tiền công).
>> Xem ngay: Nắm vững 6 cách giảm thuế thu nhập cá nhân nên áp dụng ngay
Trường hợp 1: Giảm thuế theo chính sách ưu đãi
Đây là nhóm chính sách nhằm hỗ trợ người nộp thuế khi gặp hoàn cảnh khó khăn, phát sinh sự kiện bất khả kháng hoặc thuộc diện được hưởng ưu đãi theo quyết định của Nhà nước trong từng thời kỳ cụ thể.
Một trong những trường hợp điển hình là khi người lao động gặp thiên tai, hỏa hoạn, tai nạn nghiêm trọng, mắc bệnh hiểm nghèo hoặc bị ảnh hưởng bởi dịch bệnh truyền nhiễm.
Lúc này, cá nhân đó có thể được giảm một phần hoặc toàn bộ số thuế thu nhập cá nhân phải nộp, tùy theo mức độ thiệt hại thực tế và sau khi đã khấu trừ các khoản được bồi thường. Cơ sở pháp lý cho quy định này được ghi nhận tại Điều 5 Luật Thuế TNCN 2007 và Điều 46 Luật Quản lý thuế năm 2019.
Tuy nhiên, mức giảm sẽ không vượt quá số thuế mà người đó phải nộp trong năm. Nếu tổng mức thiệt hại vượt quá thuế phải nộp, thì toàn bộ phần thuế TNCN phát sinh trong năm đó sẽ được miễn. Ngược lại, nếu mức thiệt hại thấp hơn, thì phần thuế được giảm sẽ tương ứng với thiệt hại.
Người nộp thuế cần nộp hồ sơ chứng minh thiệt hại, đơn đề nghị giảm thuế và các xác nhận từ cơ quan có thẩm quyền. Trong nhiều trường hợp, doanh nghiệp có thể đứng ra hỗ trợ nhân viên hoàn thiện thủ tục này, đặc biệt khi thiệt hại ảnh hưởng đến toàn bộ tập thể.
Bên cạnh đó, các chính sách giảm thuế mang tính tạm thời cũng rất đáng lưu ý. Đây thường là các chính sách tài khóa linh hoạt, ra đời trong các giai đoạn kinh tế có biến động lớn, như đại dịch COVID-19 hoặc trong chương trình phục hồi sau khủng hoảng. Một ví dụ điển hình là Nghị quyết 43/2022/QH15 về chính sách tài khóa và tiền tệ hỗ trợ chương trình phục hồi kinh tế, trong đó có quy định giảm thuế TNCN từ tiền lương, tiền công cho người lao động.
>> Tham khảo: Chính sách miễn giảm thuế – tối ưu khoản thuế phải nộp
Trường hợp 2: Giảm trừ gia cảnh
Không giống nhóm chính sách ưu đãi chỉ phát sinh trong một số tình huống đặc biệt, giảm trừ gia cảnh là cơ chế được áp dụng định kỳ hàng tháng hoặc theo năm, nhằm giảm bớt thu nhập chịu thuế trước khi tính thuế. Đây là hình thức giảm trừ phổ biến và có tác động trực tiếp đến đại đa số người lao động, đặc biệt là lao động có thu nhập trung bình – thấp.
Theo quy định hiện hành, mức giảm trừ cho bản thân người nộp thuế là 11 triệu đồng/tháng (tương đương 132 triệu đồng/năm). Ngoài ra, người nộp thuế còn được giảm thêm 4,4 triệu đồng/tháng cho mỗi người phụ thuộc đủ điều kiện. Mức giảm này được trừ trực tiếp vào phần thu nhập tính thuế, do đó ảnh hưởng lớn đến nghĩa vụ thuế thực tế của từng cá nhân.
Người phụ thuộc ở đây không chỉ giới hạn ở con cái, mà còn bao gồm cả vợ/chồng, cha mẹ, ông bà, anh chị em ruột hoặc những người mà người nộp thuế đang trực tiếp nuôi dưỡng. Tuy nhiên, để được tính giảm trừ, người phụ thuộc cần đáp ứng một số điều kiện như không có thu nhập hoặc có thu nhập bình quân tháng trong năm không vượt quá mức quy định, và phải được đăng ký với cơ quan thuế theo đúng thủ tục.
Nắm bắt chính sách thuế tạo lợi thế cho doanh nghiệp bạn
Trong thực tế, việc hiểu đúng các trường hợp miễn giảm thuế TNCN mới chỉ là một nửa chặng đường. Để thực sự tận dụng được các chính sách này một cách hợp pháp và hiệu quả, doanh nghiệp cần một hệ thống kế toán vững vàng, một bộ hồ sơ thuế đủ sức “đối thoại” với cơ quan thuế.
Đây chính là lúc dịch vụ kế toán thuế và tư vấn chiến lược quản trị thuế tại TACA phát huy vai trò của mình. TACA sẽ đồng hành cùng bạn trong việc:
- Thiết lập hệ thống sổ sách – chứng từ – báo cáo không chỉ đúng luật, mà còn được chuẩn hóa theo mục tiêu quản trị, giúp bạn chủ động kiểm soát và tối ưu các khoản chi phí được trừ, kể cả với các chính sách miễn giảm thuế thu nhập cá nhân cho người lao động.
- Không dừng lại ở đó, các chuyên gia tại TACA còn giúp bạn “soi” ra những cơ hội hợp pháp trong chiến lược thuế của doanh nghiệp: từ việc khai thác chính sách giảm thuế theo Nghị quyết tạm thời, đến việc xác lập người phụ thuộc để được giảm trừ gia cảnh – tất cả đều được triển khai kịp thời, minh bạch và có cơ sở pháp lý vững chắc.
DỊCH VỤ KẾ TOÁN THUẾ, CHIẾN LƯỢC QUẢN TRỊ TỐI ƯU CHI PHÍ THUẾ
=> Đọc thêm: THUÊ DỊCH VỤ KẾ TOÁN DOANH NGHIỆP CẦN LƯU Ý NHỨNG GÌ?
Tham khảo thêm các dịch vụ liên quan tại TACA
- Dịch vụ tư vấn kế toán
- Dịch vụ tư vấn tái cấu trúc doanh nghiệp
- Dịch vụ tư vấn thuế – sử dụng chiến lược thuế như các tập đoàn hàng đầu đang làm
- Dịch vụ setup hệ thống kế toán
- Dịch vụ soát xét số liệu kế toán nội bộ
Taca Business Consulting,
Bài viết liên quan








Liên hệ chúng tôi
Trụ sở chính
Tầng 2, tòa A, Chelsea Residences, số 48 Trần Kim Xuyến, Phường Yên Hoà, TP Hà Nội.
Hotline: 0982 518 586
Support@taca.edu.vn
Chi nhánh
Tầng 18, Tòa nhà Vincom Center Đồng Khởi, 72 Lê Thánh Tôn, Phường Bến Nghé, Quận 1, HCM
Hotline: 0985 611 911