


Chuyển giá tại Việt Nam: Lợi ích hợp pháp hay “cạm bẫy” thuế doanh nghiệp?
- Taca
- Kiến thức kế kiểm
- Cập nhật: 10 Tháng 2, 2025
Chuyển giá tại Việt Nam: Doanh nghiệp của bạn có đang tối ưu đúng cách hay đang tiềm ẩn rủi ro thuế?
Chuyển giá không còn là câu chuyện xa lạ với doanh nghiệp có giao dịch liên kết. Tuy nhiên, không phải ai cũng nắm rõ cách quản lý chuyển giá tại Việt Nam sao cho vừa tối ưu lợi nhuận, vừa tuân thủ quy định thuế. Một chiến lược chuyển giá hiệu quả có thể giúp doanh nghiệp tận dụng chính sách thuế hợp lý, giảm thiểu chi phí không cần thiết và tránh rủi ro bị truy thu. Ngược lại, nếu không kiểm soát chặt chẽ, doanh nghiệp có thể đối mặt với các cuộc thanh tra bất ngờ, điều chỉnh thuế nặng nề và các khoản phạt không đáng có.
Vậy làm thế nào để doanh nghiệp vận hành hiệu quả trong khuôn khổ pháp luật mà vẫn giữ được lợi thế tài chính? Hãy cùng tìm hiểu chi tiết ở bài viết này.
Thực trạng chuyển giá tại Việt Nam: Góc nhìn thực tế
Khi nói đến chuyển giá tại Việt Nam, có lẽ nhiều doanh nghiệp sẽ ngay lập tức nghĩ đến các cuộc thanh tra thuế phức tạp hay những cáo buộc liên quan đến lách thuế, trốn thuế. Nhưng bản chất của vấn đề này không đơn giản như vậy. Thực tế, chuyển giá không phải lúc nào cũng mang hàm ý tiêu cực mà còn là một phần tất yếu trong hoạt động kinh doanh, đặc biệt là với các tập đoàn đa quốc gia. Điều quan trọng là doanh nghiệp cần hiểu rõ ranh giới giữa chuyển giá hợp pháp và hành vi lợi dụng chuyển giá để trốn thuế.
>> Xem ngay: Cách thức chuyển giá trong doanh nghiệp
Thực trạng chuyển giá tại Việt Nam: Những con số biết nói
Nhiều năm qua, cơ quan thuế Việt Nam đã nỗ lực trong công tác chống chuyển giá tại Việt Nam, nhưng thực tế vẫn còn nhiều thách thức lớn. Theo báo cáo của Phòng Thương mại và Công nghiệp Việt Nam (VCCI), có từ 40-50% doanh nghiệp FDI tại Việt Nam kê khai lỗ mỗi năm. Đáng nói hơn, nhiều doanh nghiệp không chỉ lỗ trong một vài năm mà còn lỗ liên tục trong thời gian dài, thậm chí lỗ lũy kế đến mức âm vốn chủ sở hữu nhưng vẫn tiếp tục mở rộng sản xuất kinh doanh thay vì phải phá sản hay dừng sản xuất.
Trên thực tế, cơ quan thuế đã phát hiện không ít vụ việc liên quan đến chuyển giá, đặc biệt là thông qua các cuộc thanh tra. Tuy nhiên, không phải trường hợp nào cũng dễ dàng làm rõ. Một số doanh nghiệp sử dụng các phương thức chuyển giá tinh vi, kết hợp nhiều giao dịch phức tạp giữa các bên liên kết, khiến việc xác minh, điều tra gặp nhiều khó khăn.
Các hình thức chuyển giá tại Việt Nam
Bản chất của chuyển giá là việc sắp xếp các giao dịch nội bộ sao cho tối ưu hóa lợi nhuận, đôi khi là bằng cách làm giảm nghĩa vụ thuế. Có rất nhiều cách thực hiện, nhưng tựu chung lại, chuyển giá thường xoay quanh hai mục tiêu chính: chuyển lợi nhuận từ nơi có thuế suất cao sang nơi có thuế suất thấp và tối ưu chi phí để giảm thu nhập chịu thuế.
Vậy các doanh nghiệp thường áp dụng những phương thức nào để thực hiện chuyển giá tại Việt Nam?
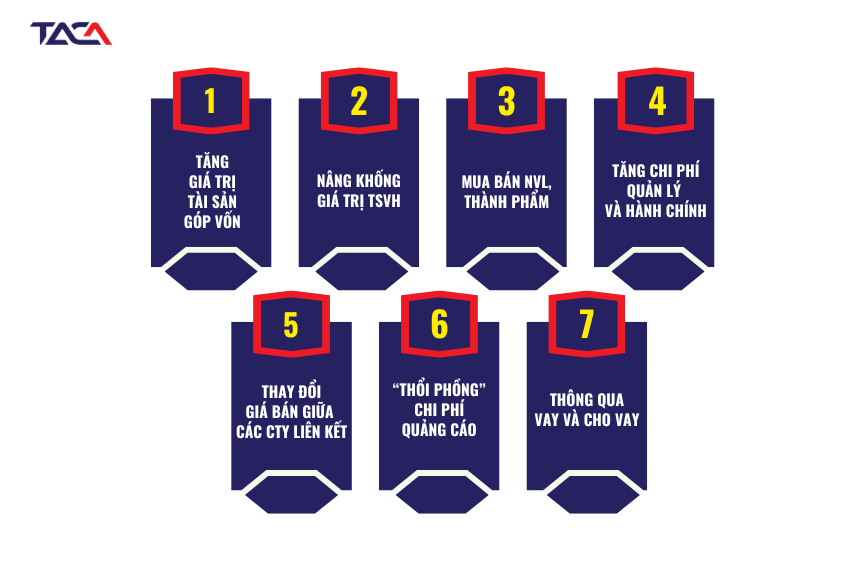
1- Tăng giá trị tài sản góp vốn
Khi đầu tư vào Việt Nam, nhiều nhà đầu tư nước ngoài góp vốn bằng tài sản thay vì tiền mặt. Những tài sản này có thể là máy móc, thiết bị, công nghệ hoặc quyền sử dụng đất. Vấn đề nằm ở chỗ, máy móc, thiết bị mà các công ty nước ngoài mang vào có thể đã lỗi thời, thậm chí đã khấu hao hết giá trị ở nước họ. Tuy nhiên, khi vào thị trường Việt Nam, do doanh nghiệp trong nước gặp khó khăn trong việc thẩm định giá, thiếu dữ liệu tham chiếu, những tài sản này có thể được định giá cao hơn nhiều so với giá trị thực tế.
Khi tài sản góp vốn bị đẩy giá cao, chi phí khấu hao tài sản cố định cũng tăng theo, kéo theo lợi nhuận doanh nghiệp giảm. Vì thuế thu nhập doanh nghiệp được tính dựa trên lợi nhuận, mức thuế phải nộp theo đó cũng giảm xuống đáng kể.
2- Nâng khống giá trị tài sản vô hình
Không chỉ tài sản hữu hình, tài sản vô hình cũng là một “công cụ” phổ biến trong chuyển giá tại Việt Nam. Nhiều doanh nghiệp góp vốn bằng thương hiệu, bằng sáng chế, phần mềm hoặc công thức pha chế nhưng giá trị của những tài sản này thường khó xác định. Đây chính là “công cụ vàng” nếu như giá trị của tài sản vô hình bị thổi phồng, phần vốn góp của nhà đầu tư nước ngoài cũng tăng lên, dẫn đến doanh nghiệp tại Việt Nam ghi nhận chi phí cao hơn, giảm lợi nhuận và giảm số thuế phải nộp.
>> Xem ngay: Thẩm định giá tài sản vô hình: Xu hướng tất yếu của thời đại mới
3- Chuyển giá thông qua mua bán nguyên vật liệu, thành phẩm
Hình thức thông qua việc mua, bán nguyên vật liệu, thành phần này cũng khá đặc trưng. Đã có nhiều doanh nghiệp thành công trong việc làm giảm số thế phải nộp, thậm chí chuyển lãi thành lỗ thông qua cách thức này. Ngoài ra, có khá nhiều các công ty có quan hệ liên kết lựa chọn xây dựng một doanh nghiệp thứ 3, sau đó thực hiện việc mua, bán này thông qua bên thứ ba này. Khi đó, cơ quan nhà nước, đối tác cũng khó có thể xác định được.
4- Gia tăng chi phí quản lý và hành chính
Một số doanh nghiệp áp dụng chiến lược nâng cao chi phí quản lý và chi phí hành chính để giảm lợi nhuận chịu thuế. Điều này có thể thể hiện qua:
- Chi phí thuê quản lý: Các doanh nghiệp FDI có thể thuê chuyên gia nước ngoài với mức lương cao hơn nhiều so với mặt bằng chung tại Việt Nam.
- Phí quản lý trả cho công ty mẹ: Một số doanh nghiệp con tại Việt Nam phải trả một khoản phí cho công ty mẹ ở nước ngoài để được “hỗ trợ quản lý”, nhưng trên thực tế đây có thể chỉ là một cách hợp thức hóa chi phí.
- Chi phí đào tạo nhân viên: Việc cử nhân viên ra nước ngoài học tập, tham quan có thể được kê khai với chi phí rất cao, trong khi giá trị thực sự mang lại có thể không tương xứng.
Tất cả những chi phí này làm giảm lợi nhuận doanh nghiệp tại Việt Nam, từ đó kéo thuế TNDN xuống mức tối thiểu.
5- Thay đổi giá bán giữa các công ty liên kết
Một phương thức phổ biến khác của chuyển giá tại Việt Nam là thay đổi giá bán giữa các công ty trong cùng tập đoàn. Doanh nghiệp có thể bán sản phẩm cho công ty nước ngoài với giá thấp hơn giá thị trường và nhập hàng từ công ty nước ngoài với giá cao hơn, tạo ra sự chênh lệch lợi nhuận theo hướng có lợi cho công ty mẹ. Nghĩa là chi phí tăng lên, doanh thu giảm xuống, làm cho giảm lợi nhuận, thuế TNDN giảm xuống
>> Đọc thêm: Lợi nhuận trước thuế và sau thuế: Có thể tối ưu hóa đồng thời cả hai không?
6- Chi phí quảng cáo được “thổi phồng”
Chi phí quảng cáo cũng là một “chiêu bài” quen thuộc trong chuyển giá tại Việt Nam. Các công ty đa quốc gia có thể chi hàng triệu USD cho quảng cáo thương hiệu toàn cầu, sau đó yêu cầu doanh nghiệp con tại Việt Nam chịu một phần chi phí. Kết quả là, doanh nghiệp Việt Nam ghi nhận chi phí lớn, làm giảm lợi nhuận.
Vấn đề nằm ở chỗ, hiện nay, quy định về kiểm soát chi phí quảng cáo ở Việt Nam còn khá lỏng lẻo. Do đó, nhiều công ty đã lợi dụng kẽ hở này để tạo ra các khoản chi phí không thực sự cần thiết, chi phí ảo,…
7- Vay và cho vay
Một chiến lược phổ biến khác là tận dụng các khoản vay nội bộ để chuyển lợi nhuận từ nơi có thuế suất cao sang nơi có thuế suất thấp. Các doanh nghiệp có quan hệ liên kết có thể thực hiện việc vay – cho vay với mức lãi suất “điều chỉnh” nhằm tối ưu hóa nghĩa vụ thuế.
Rủi ro khi chuyển giá tại Việt Nam “biến chất”
Chuyển giá không phải lúc nào cũng là xấu, thậm chí, nếu được thực hiện đúng quy định, đây còn là một công cụ hợp pháp giúp doanh nghiệp tối ưu hóa nguồn lực. Nhưng khi chuyển giá tại Việt Nam đi chệch hướng, biến chất, cơ quan Thuế đánh giá bạn đang có hành vi trốn thuế hoặc gian lận thuế, doanh nghiệp có thể gặp phải những rủi ro nghiêm trọng hơn cả việc bị truy thu thuế, cụ thể như sau:
Rủi ro 1: Doanh nghiệp có thể bị thanh tra thuế
Trước hết, doanh nghiệp có thể bị cơ quan thuế “sờ gáy” khi phát hiện có dấu hiệu chuyển giá không minh bạch. Theo quy định, doanh nghiệp có giao dịch liên kết phải lập hồ sơ xác định giá giao dịch liên kết, đồng thời cung cấp báo cáo chuyển giá chi tiết. Nếu cơ quan thuế phát hiện dấu hiệu kê khai không trung thực hoặc có sự chênh lệch bất hợp lý trong giá giao dịch nội bộ, họ có quyền kiểm tra, điều chỉnh mức thuế phải nộp. Khi đó, doanh nghiệp không chỉ phải chịu khoản truy thu thuế lớn mà còn có thể bị phạt do kê khai sai hoặc cố tình trốn thuế.
>> Xem ngay: Truy thu thuế: Những quy định mới doanh nghiệp cần phải biết
Đcặ biệt, cơ quan thuế đang ngày càng siết chặt quản lý các giao dịch liên kết, đặc biệt là với những doanh nghiệp có quy mô lớn, hoạt động quốc tế hoặc có nhiều giao dịch nội bộ phức tạp. Một khi bị thanh tra, doanh nghiệp sẽ phải tốn rất nhiều thời gian, công sức để giải trình thuế và đối phó với các yêu cầu từ cơ quan thuế. Chưa kể, nếu kết quả thanh tra cho thấy có vi phạm nghiêm trọng, doanh nghiệp có thể bị áp dụng các biện pháp xử phạt mạnh tay, gây ảnh hưởng không nhỏ đến hoạt động kinh doanh.
Rủi ro 2: Mất uy tín, làm giảm hiệu quả hoạt động kinh doanh
Tuy nhiên, mất tiền còn có thể kiếm lại, nhưng mất uy tín mới là điều khó phục hồi. Một khi bị cơ quan thuế “bêu tên” vì hành vi chuyển giá bất hợp pháp, doanh nghiệp có thể đối mặt với sự quay lưng từ đối tác, khách hàng và thậm chí là cả nhà đầu tư. Các hợp đồng hợp tác có thể bị cắt đứt, doanh nghiệp có thể bị đưa vào danh sách theo dõi rủi ro thuế cao, dẫn đến việc khó tiếp cận các cơ hội mới trong kinh doanh. Thậm chí, ngay cả nội bộ doanh nghiệp cũng có thể bị ảnh hưởng, khi nhân sự cảm thấy môi trường làm việc không còn đáng tin cậy, gây mất tinh thần và giảm hiệu suất làm việc.
Hơn nữa, khi doanh nghiệp tập trung vào việc điều chỉnh giá nội bộ để tối ưu hóa lợi ích ngắn hạn, đôi khi họ lại quên mất điều quan trọng nhất – phát triển bền vững. Một mô hình kinh doanh lành mạnh không chỉ dựa vào việc tối ưu thuế mà còn cần duy trì sự minh bạch và tuân thủ pháp luật. Chuyển giá tại Việt Nam, nếu được thực hiện đúng, có thể là một công cụ tài chính hữu ích. Nhưng nếu biến chất, đây lại là con dao hai lưỡi có thể làm doanh nghiệp rơi vào tình thế nguy hiểm.
Vậy nên, thay vì để chuyển giá tại Việt Nam trở thành một rủi ro, doanh nghiệp cần chủ động nắm rõ quy định, thực hiện giao dịch minh bạch và xây dựng chiến lược tài chính dài hạn. Vì xét cho cùng, một doanh nghiệp vững mạnh không phải là doanh nghiệp lách luật giỏi, mà là doanh nghiệp biết cách vận hành bền vững trong khuôn khổ pháp luật.
Giải pháp cho doanh nghiệp khi chuyển giá tại Việt Nam: Làm sao tối ưu thuế mà vẫn tuân thủ luật?
Trong bối cảnh kinh doanh ngày càng phức tạp, tối ưu hóa thuế là bài toán mà doanh nghiệp nào cũng trăn trở. Nhưng tối ưu làm sao để không vô tình “chạm vạch đỏ” của cơ quan thuế mới là điều quan trọng. Đặc biệt, những doanh nghiệp có hoạt động giao dịch nội bộ, giao dịch với các bên liên kết cần hết sức lưu ý về chuyển giá tại Việt Nam. Vì vậy, thay vì lo lắng, doanh nghiệp nên chủ động xây dựng chiến lược quản trị thuế ngay từ đầu để vừa tiết kiệm được chi phí hợp lý, vừa không phải đối mặt với rủi ro pháp lý.
Thứ nhất, Am hiểu pháp luật
Làm gì thì làm, doanh nghiệp muốn tối ưu thuế trước hết phải hiểu rõ luật thuế đã. Không phải chỉ biết mức thuế suất là đủ, mà cần nắm rõ các quy định về chi phí được trừ, ưu đãi thuế, các chính sách khấu hao tài sản cố định, cũng như các điều kiện để một khoản chi phí được ghi nhận hợp lệ. Đặc biệt, với doanh nghiệp có giao dịch liên kết, cần cập nhật kịp thời các quy định về chuyển giá tại Việt Nam, đảm bảo mọi giao dịch được ghi nhận minh bạch, tránh sai sót đáng tiếc.
Nếu doanh nghiệp nắm vững pháp luật và vận dụng đúng cách, có thể tối ưu chi phí thuế trong khuôn khổ hợp pháp, kiểm soát nghĩa vụ thuế một cách chủ động mà không lo vi phạm.
Thứ hai, Xây dựng hồ sơ giao dịch liên kết minh bạch và tuân thủ chuẩn mực quốc tế
Giao dịch nội bộ giữa các công ty trong cùng tập đoàn, hay giữa các công ty có quan hệ liên kết, luôn là vấn đề nhạy cảm trong quản lý thuế. Doanh nghiệp cần xây dựng hồ sơ giao dịch liên kết rõ ràng, đảm bảo minh bạch và tuân thủ chuẩn mực quốc tế khi thực hiện chuyển giá tại Việt Nam. Điều này không chỉ giúp doanh nghiệp chủ động trước các cuộc thanh tra thuế mà còn tránh các khoản truy thu do sai sót trong quản lý chuyển giá tại Việt Nam.
Thực tế đã có không ít doanh nghiệp gặp rắc rối vì không lập hồ sơ giao dịch liên kết đầy đủ hoặc xác định giá giao dịch chưa hợp lý. Hậu quả là vừa bị ấn định thuế, vừa mất thời gian giải trình kéo dài. Vậy nên, hồ sơ giao dịch liên kết không phải chỉ để đối phó khi bị thanh tra mà cần được chuẩn bị ngay từ đầu với chiến lược bài bản.
Thứ ba, Áp dụng nguyên tắc giá thị trường khi giao dịch nội bộ
Một trong những nguyên tắc quan trọng khi thực hiện chuyển giá tại Việt Nam là phải đảm bảo mức giá giao dịch giữa các bên liên kết tương đương với giá thị trường. Điều này có nghĩa là nếu công ty mẹ bán hàng cho công ty con thì mức giá đó phải tương đương với giá mà công ty mẹ bán cho bên thứ ba độc lập.
Thứ tư, Chủ động kiểm tra nội bộ, đánh giá rủi ro trước khi bị thanh tra thuế
Đừng chờ đến khi thanh tra thuế “gõ cửa” mới vội vàng rà soát lại hồ sơ! Một doanh nghiệp thông minh sẽ luôn chủ động kiểm tra nội bộ định kỳ, phát hiện những rủi ro tiềm ẩn trước khi chúng trở thành vấn đề nghiêm trọng.
Cứ thử đặt mình vào vị trí của cơ quan thuế: Nếu doanh nghiệp có giao dịch nội bộ phức tạp, có dấu hiệu chuyển giá tại Việt Nam không minh bạch, hoặc chi phí không rõ ràng, khả năng bị thanh tra thuế là rất cao. Khi đó, việc chuẩn bị trước bằng cách kiểm tra nội bộ kỹ lưỡng sẽ giúp doanh nghiệp xử lý các vấn đề chưa hợp lý, tránh các khoản truy thu và tiền phạt đáng tiếc.
Thứ năm, Sử dụng dịch vụ tư vấn thuế chuyên nghiệp
Dù doanh nghiệp có một đội ngũ kế toán giỏi đến đâu, vẫn có những góc khuất về thuế mà chỉ những chuyên gia giàu kinh nghiệm mới có thể nhận ra. Việc sử dụng dịch vụ tư vấn thuế chuyên nghiệp không chỉ giúp doanh nghiệp tối ưu chi phí thuế mà còn hạn chế tối đa rủi ro pháp lý, đặc biệt là trong lĩnh vực chuyển giá tại Việt Nam.
Có một số cách có thể giúp giảm thuế trước mắt, nhưng về lâu dài lại là “cái bẫy” rủi ro pháp lý vô cùng nguy hiểm. Trong khi đó, nếu doanh nghiệp biết cách tối ưu thuế hợp pháp, có chiến lược quản trị thuế chặt chẽ và tuân thủ đúng quy định chuyển giá tại Việt Nam, thì vẫn có thể giảm thiểu đáng kể số thuế phải nộp mà không lo bị truy thu hoặc xử phạt.
Trong một môi trường kinh doanh ngày càng minh bạch và chặt chẽ, chuyển giá tại Việt Nam không chỉ đơn thuần là một vấn đề kế toán – thuế, mà còn là thước đo sự tuân thủ và quản trị rủi ro của doanh nghiệp. Một chiến lược chuyển giá đúng đắn không chỉ giúp doanh nghiệp tối ưu hóa nghĩa vụ thuế mà còn xây dựng một nền tảng tài chính vững chắc, đảm bảo sự phát triển bền vững trong dài hạn.
Thay vì tìm cách lách luật hoặc đối phó bị động trước các cuộc thanh tra, doanh nghiệp hãy chủ động nắm vững luật chơi, minh bạch trong từng giao dịch và vận dụng thông minh các quy định pháp luật để biến thuế thành một lợi thế cạnh tranh. Khi thuế không còn là nỗi lo, doanh nghiệp mới có thể thực sự tập trung vào giá trị cốt lõi – phát triển kinh doanh và tạo dựng một thương hiệu uy tín trên thị trường.
Nếu bạn vẫn còn băn khoăn về chuyển giá tại Việt Nam, đừng ngần ngại liên hệ TACA với Dịch vụ tư vấn lập tờ khai và hồ sơ giao dịch liên kết (Transfer pricing). Với đội ngũ chuyên gia giàu kinh nghiệm thực chiến trong ngành, am hiểu sâu sắc về chuyển giá và môi trường kinh doanh tại Việt Nam, TACA sẽ giúp doanh nghiệp bạn định hướng chiến lược phù hợp, từ tư vấn luật mới nhất, lập hồ sơ giao dịch liên kết đến hỗ trợ giải trình với cơ quan thuế. Không chỉ dừng lại ở một dịch vụ tư vấn, TACA còn là người đồng hành dài lâu, sẵn sàng hỗ trợ bạn trong suốt quá trình vận hành và kiểm soát giao dịch liên kết, đảm bảo tuân thủ pháp luật và tối ưu lợi ích tài chính cho doanh nghiệp.
>>> Tham khảo thêm các dịch vụ khác tại Taca:
- Dịch vụ báo cáo tài chính chuẩn mực Việt Nam VAS và IFRS
- Dịch vụ tư vấn lập kế hoạch thuế
- Dịch vụ kế toán Trọn gói – Quản trị tối ưu tài chính, kế toán, thuế cho doanh nghiệp
- Dịch vụ kế toán thuế – Chiến lược quản trị chi phí thuế
- Dịch vụ quyết toán thuế – Bảo vệ tối đa lợi ích hợp pháp cho doanh nghiệp
- Dịch vụ soát xét dọn dẹp sổ sách kế toán – hoàn thiện hồ sơ thanh kiểm tra thuế
Taca Import & Export Consulting,
Bài viết liên quan








Liên hệ chúng tôi
Trụ sở chính
Tầng 2, tòa A, Chelsea Residences, số 48 Trần Kim Xuyến, Phường Yên Hoà, TP Hà Nội.
Hotline: 0982 518 586
Support@taca.edu.vn
Chi nhánh
Tầng 18, Tòa nhà Vincom Center Đồng Khởi, 72 Lê Thánh Tôn, Phường Bến Nghé, Quận 1, HCM
Hotline: 0985 611 911