


Hiệp định RCEP – Doanh nghiệp cần làm gì để có “hệ miễn dịch” tốt?
- Taca
- Kiến thức hải quan
- Cập nhật: 22 Tháng 8, 2023
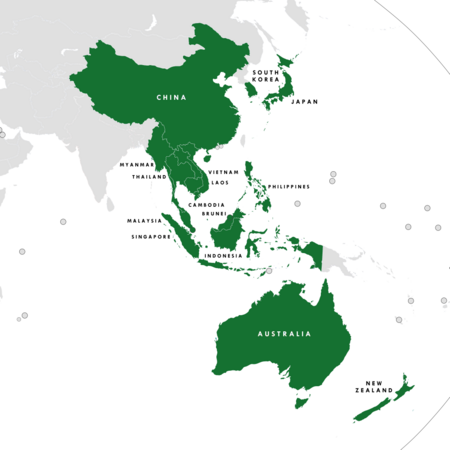
Hiệp định Đối tác Kinh tế Toàn diện Khu vực (Regional Comprehensive Economic Partnership – RCEP) là một hiệp định thương mại tự do bao gồm 10 nước thành viên ASEAN và 5 quốc gia mà ASEAN đã ký hiệp định thương mại tự do (Australia, Trung Quốc, Nhật Bản, Hàn Quốc và New Zealand) hướng tới mục tiêu hình thành Hiệp định thương mại tự do Đông Á (EAFTA) và khởi đầu cho Đối tác kinh tế toàn diện Đông Á (CEPEA). Đây được coi là “khối thương mại lớn nhất trong lịch sử” hứa hẹn sẽ đem đến cho doanh nghiệp Việt Nam nhiều bước tiến đột phá trong việc hưởng các ưu đãi đặc biệt và mở rộng thị trường quốc tế.
Hãy cùng TACA theo dõi bức tranh tổng quát và cách thức khai thác lợi ích tiềm năng từ hiệp định thương mại này đối với doanh nghiệp xuất nhập khẩu, thông qua bài viết dưới đây nhé!
Hiệp định Đối tác Kinh tế Toàn diện Khu vực (RCEP)
Hiệp định Đối tác Kinh tế Toàn diện Khu vực (RCEP)
Cơ hội hiệp định RCEP mang đến cho doanh nghiệp Việt Nam
– Hiệp định đối tác kinh tế toàn diện khu vực (RCEP) được ký giữa ASEAN và năm nước đối tác gồm Trung Quốc, Nhật Bản, Hàn Quốc, New Zealand và Australia là FTA có quy mô lớn nhất, bao trùm 32% GDP toàn cầu. Theo cam kết chung, RCEP sẽ tiến tới loại bỏ ít nhất 92% dòng thuế nhập khẩu giữa các quốc gia ký kết trong vòng 20 năm, thiết lập các quy tắc chung cho thương mại điện tử, thương mại và quyền sở hữu trí tuệ.
Theo lộ trình cam kết, các nước đối tác sẽ xoá bỏ thuế quan cho hàng hoá từ 30-100% số dòng thuế ngay khi RCEP có hiệu lực. Còn tỷ lệ xoá bỏ thuế quan Việt Nam dành cho ASEAN là 90,3%; Australia và New Zealand 89,6%; Nhật Bản và Hàn Quốc 86,7% và Trung Quốc là 85,6%.
>> RCEP cũng được thiết kế nhằm cắt giảm chi phí và thời gian cho các doanh nghiệp khi cho phép họ xuất khẩu hàng hóa sang bất kỳ quốc gia ký kết thỏa thuận nào mà không cần đáp ứng các yêu cầu riêng biệt của từng quốc gia.
>> Giảm bớt các hàng rào phi thuế quan đối với thương mại giữa các quốc gia thành viên, chẳng hạn như thủ tục hải quan và kiểm dịch cũng như các tiêu chuẩn kỹ thuật.
>> Tạo cơ hội để doanh nghiệp phát triển và phục hồi kinh tế sau dịch Covid-19 và được kỳ vọng là “phao cứu sinh” giúp doanh nghiệp đẩy lùi suy thoái kinh tế. Từ đó tạo cơ hội cho doanh nghiệp Việt kết nối với chuỗi cung ứng toàn cầu nhờ vào cam kết mở cửa thị trường hàng hoá, dịch vụ, đầu tư, quy tắc xuất xứ giá trị trong khu vực địa lý RCEP cùng các biện pháp tạo thuận lợi thương mại.
– Tạo điều kiện cho các doanh nghiệp Việt Nam tham gia sâu hơn vào chuỗi cung ứng và làm dịch chuyển xu hướng chuỗi cung ứng vào nước ta khi áp dụng quy tắc xuất xứ thống nhất trong RCEP. Đặc biệt là dòng vốn FDI, cũng được kỳ vọng sẽ tăng lên khi các nhà đầu tư lớn trong khu vực đẩy mạnh chuyên môn hóa để phát triển chuỗi cung ứng. >> Góp phần nâng cao tài nguyên và khả năng thích nghi với khoa học công nghệ mới nhất giúp nhiều doanh nghiệp Việt thu hẹp khoảng cách công nghệ đối với thế giới.
– Doanh nghiệp sẽ được tham gia vào khuôn khổ pháp lý ràng buộc trong khu vực về chính sách thương mại, đầu tư, sở hữu trí tuệ, thương mại điện tử… >> Tạo ra sân chơi công bằng trong khu vực. Nhờ vào việc hài hòa quy tắc xuất xứ nội khối RCEP, hàng hóa xuất khẩu của Việt Nam có thể tăng khả năng đáp ứng điều kiện để hưởng ưu đãi thuế quan, từ đó gia tăng xuất khẩu trong khu vực, đặc biệt là ở các thị trường như Nhật Bản, Hàn Quốc, Australia, New Zealand…
>> Đặc biệt hiệp định này sẽ là đòn bẩy thúc đẩy các doanh nghiệp sở hữu mặt hàng thế mạnh của Việt Nam như nông, thủy sản. Do các nước tham gia vào hiệp định RCEP đều có nhu cầu nhập khẩu các mặt hàng thế mạnh đó và có các tiêu chuẩn nhập khẩu không quá khắt khe, thị hiếu tiêu dùng giữa các quốc gia khá tương đồng giúp cho quá trình mở rộng đối tác toàn cầu diễn ra thuận lợi.
>> Đồng thời, RCEP cũng tạo điều kiện cho doanh nghiệp nhập khẩu hàng hóa, nguyên vật liệu từ các quốc gia trở nên dễ dàng với thủ tục nhanh gọn, ưu đãi thuế quan lớn. Do trong các FTA đã có trước đây, không ít sản phẩm xuất khẩu Việt Nam do sử dụng nguồn nguyên liệu nhập khẩu từ nước nằm ngoài FTA mà không đáp ứng yêu cầu xuất xứ để được hưởng ưu đãi thuế quan.
RCEP giúp tăng cường chuyên môn hóa các ngành Việt Nam đang có lợi thế, từ đó lôi kéo thêm nhiều FDI trong chuỗi cung ứng đến Việt Nam.
>> Nhiều doanh nghiệp tăng cường chuyên môn hóa, từ đó lôi kéo thêm nhiều FDI trong chuỗi cung ứng đến Việt Nam. Đồng thời, hỗ trợ doanh nghiệp tham gia nhiều hơn trong chuỗi giá trị toàn cầu bằng cách tận dụng lợi thế về quy tắc xuất xứ cộng gộp, nâng cao tỷ lệ tận dụng ưu đãi thuế quan trong các FTA.
>> Xét về giá trị đồng vnd: Cán cân vãng lai và nguồn vốn FDI sẽ tiếp tục là những yếu tố quan trọng hỗ trợ cho tiền đồng (VND) trong dài hạn. RCEP sẽ thúc đẩy xuất khẩu của Việt Nam, hỗ trợ cán cân vãng lai và thu hút thêm dòng vốn đầu tư trực tiếp nước ngoài. “Tổng cán cân vãng lai và vốn đầu tư trực tiếp ròng vào Việt Nam đạt mức trung bình hàng năm 19 tỷ USD trong 9 năm qua. Với kết quả này, chúng tôi kỳ vọng VND sẽ tiếp tục tăng giá trong những năm tới. Dự báo, tỷ giá USD/VND sẽ đạt 22.500 vào cuối năm 2023”
– Theo TS Trần Toàn Thắng, Trung tâm Thông tin và Dự báo kinh tế xã hội quốc gia (Bộ Kế hoạch và Ðầu tư):
“Sản xuất của Việt Nam trong các chuỗi cung ứng hiện chủ yếu tập trung vào hạ nguồn với việc gia công, lắp ráp (điện tử, ô-tô, may mặc) hay các sản phẩm hoàn thiện có kỹ thuật thấp hoặc trung bình (ngành dệt). Tuy nhiên, RCEP sẽ tạo cơ hội để Việt Nam cải thiện giá trị gia tăng và tăng năng suất, khắc phục tình trạng gia công hiện nay bằng cách thúc đẩy mở rộng thị trường, nâng cao hiệu quả kinh tế theo quy mô, thu hút đầu tư vào các ngành sản xuất thượng nguồn.”
– Để đi sâu vào lợi ích đến từ RCEP, bạn có thể theo dõi “Ví dụ về chuỗi cung ứng ngành sản xuất oto” dưới đây:
Hầu hết các doanh nghiệp sản xuất oto Việt Nam hiện đang tập trung vào sản xuất các sản phẩm thâm dụng lao động, kỹ thuật thấp như ghế ngồi, kính, săm lốp,… trong khi phải nhập khẩu ròng hầu hết các nhóm linh kiện có hàm lượng công nghệ và giá trị gia tăng cao như hệ thống động cơ, hộp số, ly hợp, hệ thống lái… >> Quy tắc xuất xứ cộng gộp trong RCEP sẽ giúp sản phẩm ô-tô lắp ráp của doanh nghiệp tăng khả năng đáp ứng tiêu chuẩn xuất xứ để hưởng ưu đãi thuế quan khi xuất khẩu sang các nước thành viên do đa số thị trường nhập khẩu linh kiện chính cho sản xuất ô-tô đều là thành viên của RCEP (Trung Quốc, Hàn Quốc, Nhật Bản, Thái Lan).
Thực tế thời gian gần đây, một số tập đoàn ô-tô lớn trong khu vực đã và đang chuyên môn hóa sản xuất một số sản phẩm linh kiện, mô-đun tại Việt Nam để xuất khẩu sang thị trường ASEAN do ưu đãi thuế quan đã về 0% từ năm 2018. Đây là minh chứng rõ nhất chứng minh năng lực thu hút vốn đầu tư chuyên môn hóa từ các tập đoàn sản xuất ô-tô (FDI) từ hiệp định RCEP. Đồng thời hiệp định này còn thúc đẩy doanh nghiệp sản xuất mở rộng thị trường xuất khẩu thông qua các biện pháp cắt giảm thuế quan và quy tắc xuất xứ linh hoạt và khả năng nhập khẩu nguyên phụ liệu đầu vào thấp hơn từ các đối tác trong RCEP.
>>Như vậy, để tận dụng tốt hơn nữa các cơ hội từ RCEP:
+ Các doanh nghiệp sản xuất oto và các linh kiện liên quan cần tăng cường công tác phổ biến thông tin về hiệp định này, nhất là lợi ích và thách thức của các quy định trong RCEP trên góc độ định hình các chuỗi cung ứng, từ đó giúp doanh nghiệp sẵn sàng hơn trong việc hoạch định kế hoạch sản xuất, kinh doanh và tham gia chuỗi cung ứng toàn cầu. Đồng thời, trong quá trình thu hút sự dịch chuyển của chuỗi cung ứng, cần có sự chọn lọc kỹ càng đối với dòng vốn đầu tư FDI, kèm theo các hình thức bảo hộ, hỗ trợ phù hợp với những ngành sản xuất linh kiện, tạo cơ hội để doanh nghiệp phát triển tốt hơn. Bên cạnh đó, doanh nghiệp cần đẩy mạnh xuất khẩu hàng hóa tới các thị trường trong RCEP nhằm nâng cao năng lực xuất khẩu, tăng tích lũy và chuyển dần hoạt động sản xuất lên phân khúc giá trị gia tăng cao hơn trong chuỗi.
Thách thức cho doanh nghiệp Việt Nam khi áp dụng hiệp định RCEP
– Thách thức lớn nhất mà doanh nghiệp Việt Nam phải đối mặt trong RCEP cũng không khác biệt lắm so với các FTA trước đây. Đó là làm thế nào để hiện thực hóa cơ hội, để các doanh nghiệp hiểu được các cơ hội đặc biệt từ RCEP, từ đó tận dụng chúng một cách hiệu quả. Khác biệt trong thách thức với các FTA khác, nếu có, đó là việc cạnh tranh trực diện trong RCEP sẽ phức tạp hơn tại thị trường xuất khẩu và nội địa. Ví dụ ở Nhật Bản, trước RCEP, Trung Quốc chưa có FTA nào, trong khi Việt Nam có tới 3. Như vậy sau RCEP, hàng Trung Quốc sẽ được hưởng ưu đãi ở Nhật Bản, do đó doanh nghiệp Việt Nam sẽ đứng trước sức ép lớn về hàng hóa và sức cạnh tranh gay gắt hơn ở thị trường nước này.
>>Sức ép cạnh tranh hàng hóa: “Nhiều đối tác trong RCEP có cơ cấu sản phẩm tương tự Việt Nam nhưng năng lực cạnh tranh mạnh hơn cả về chất lượng, chủng loại, giá thành, hàm lượng giá trị gia tăng…”. Vì vậy, khi thị trường nội địa mở cửa, và áp dụng nhiều ưu đãi thuế quan sẽ khiến doanh nghiệp Việt chịu sức ép lớn khi cạnh tranh trực tiếp với hàng hóa nhập khẩu. (Đặc biệt là Trung Quốc)
Trung Quốc được xem là một trong những thách thức lớn từ các nước tham gia RCEP. Với lợi thế hàng hoá phong phú, giá rẻ, nền kinh tế tỷ dân này có thể gây ra những tổn thương đến sinh kế của người dân và nhiều doanh nghiệp nội địa tại các nước khác. Đây được xem là một nguyên nhân chính khiến Ấn Độ, tháng 11 năm ngoái, quyết định rút khỏi RCEP.
New Delhi từng nhiều lần bày tỏ lo ngại về RCEP, thoả thuận quy định hạ thấp hàng rào thuế quan, sẽ khiến hàng hoá Trung Quốc ngập tràn thị trường Ấn. Trong khi đó, hàng hoá Ấn Độ lại không đảm bảo được sự tiếp cận tương tự tại Trung Quốc, khiến thâm hụt thương mại gia tăng. Năm 2018, thâm hụt thương mại với Trung Quốc của Ấn Độ ở mức “khổng lồ”, gần 58 tỷ USD trong tổng kim ngạch thương mại hai chiều 95,5 tỷ USD.
>> Đồng thời, RCEP sẽ làm gia tăng sự cạnh tranh từ các nước Đông Nam Á, trong đó, một số nước có thể mạnh về các sản phẩm tương tự như Việt Nam, nhất là trong các ngành thâm dụng lao động.
– Mặt khác, nhiều doanh nghiệp Việt Nam đặc biệt là các doanh nghiệp kinh doanh/ sản xuất mặt hàng kim loại, thép, gỗ, nông – lâm – thủy sản và sợi… trở thành đối tượng bị điều tra, áp dụng biện pháp PVTM và các rào cản kỹ thuật khác. Cho đến nay, Việt Nam đã chịu 93 biện pháp PVTM do các thành viên RCEP điều tra “Đây có thể nói là một rào cản đầy khó khăn với doanh nghiệp (DN) Việt Nam khi tiếp cận thị trường các thành viên RCEP, bởi đa số các DN Việt Nam là DN vừa và nhỏ, hiểu biết về PVTM chưa sâu nên vẫn còn bị động khi trở thành đối tượng bị điều tra”
Hàng hoá Việt vẫn còn phụ thuộc nhiều vào các nguồn nhập khẩu, trong khi khả năng cải thiện vị trí trong chuỗi giá trị, mức độ tham gia cung cấp thương mại dịch vụ toàn cầu còn khiêm tốn.
– Thói quen tiêu dùng của người Việt là “sính ngoại”: Sản phẩm đến từ Hàn Quốc, Nhật Bản, Thái Lan… rất được quan tâm do bao bì bắt mắt, chất lượng tốt, giá cả hợp lý đặc biệt là các mặt hàng đóng gói như bánh kẹo, mỳ gói, sữa, ngũ cốc hay thực phẩm đông lạnh, mỹ phẩm… >> Doanh nghiệp sản xuất nội địa sẽ áp lực hơn để đáp ứng yêu cầu khắt khe, sẵn sàng trải nghiệm sản phẩm mới đòi hỏi sự sáng tạo, thu hút và chất lượng. Hoặc doanh nghiệp sẽ bị đào thải trước nhu cầu tiêu thụ các hàng hoá nhập ngoại đang tăng mạnh ở Việt Nam trong thời gian tới”
Thực tế, theo kết quả phân tích sau gần một năm chính thức thực thi cho thấy, tác động thương mại của RCEP đến Việt Nam không đáng kể do trước đó chúng ta đã có các FTA song phương hoặc đa phương với tất cả thành viên của khối với mức thuế cho các nhóm sản phẩm xuất khẩu chủ lực như linh kiện điện tử, dệt may,… đều rất thấp. Mặt khác có thể thấy doanh nghiệp Việt Nam chưa thực sự tận dụng hết giá trị do RCEP mang lại.
– Sức ép cạnh tranh sẽ thúc đẩy doanh nghiệp Việt Nam phải liên tục vận động – thay đổi – thích ứng và buộc phải chuyển đổi sang sản xuất ứng dụng công nghệ cao. Vì vậy, để phát triển bền vững trong thời đại toàn cầu hóa như hiện nay, mỗi doanh nghiệp Việt cần chủ động để thích ứng, nỗ lực chinh phục, biến thách thức thành cơ hội.
Giải pháp nâng cao “hệ miễn dịch” cho doanh nghiệp xuất nhập khẩu trước hiệp định RCEP
Nhiều hiệp định thương mại được ký kết, doanh nghiệp nội địa “hắt hiu trước gió”, làm sao đủ sức chống chọi được với “cá mập quốc tế”?
Đây là “trăn trở” của rất nhiều doanh nghiệp tham gia vào xuất nhập khẩu đặc biệt là các doanh nghiệp sản xuất – kinh doanh nội địa và xuất khẩu. Tuy nhiên chính những thách thức lại là đòn bẩy giúp doanh nghiệp Việt Nam vững mạnh hơn, thông quan công tác:
– Đảm bảo đáp ứng tốt các quy tắc xuất xứ theo quy định ở chương 3 trong hiệp định RCEP gồm các quy tắc xuất xứ khác nhau trong các FTA ASEAN + 1 và các quy tắc nội dung khu vực. Đặc biệt doanh nghiệp cần lưu ý về sản phẩm của mình có thuộc những sản phẩm yêu cầu ít nhất 40% giá trị được gia tăng trong các đối tác RCEP không, để tận dụng các ưu đãi về thuế quan. Điều này đặc biệt quan trọng đối với sự phát triển của các chuỗi giá trị công nghệ cao như điện tử và ô tô, nơi các bộ phận và linh kiện được sản xuất ở các quốc gia khác nhau trong khu vực.
– Chủ động đón đầu mọi cuộc điều tra PVTM nếu có: Doanh nghiệp nên xác định việc điều tra PVTM là hoạt động bình thường trong thương mại quốc tế, do đó mỗi doanh nghiệp xuất nhập khẩu – doanh nghiệp sản xuất nên chủ động xử lý, ứng phó với các vụ việc điều tra của nước ngoài. Đồng thời, trang bị những kiến thức cơ bản về PVTM để có thể chủ động xử lý trong trường hợp hàng hóa xuất khẩu của doanh nghiệp thông qua việc sử dụng các công cụ PVTM một cách phù hợp với quy định pháp luật và bảo vệ lợi ích chính đáng của doanh nghiệp trước những hành vi cạnh tranh không lành mạnh của hàng nhập khẩu.
Trong hiệp định thương mại RCEP có quy định về lĩnh vực PVTM được nêu tại Chương 7, trong đó có một số vấn đề kỹ thuật phức tạp như quy định cấm áp dụng phương pháp tính toán quy về 0 (zeroing), nghĩa vụ công bố các dữ kiện trọng yếu và xử lý thông tin mật trong điều tra chống bán phá giá, chống trợ cấp và các cam kết cụ thể về biện pháp tự vệ RCEP chuyển tiếp. Và thông tư 07/2022/TT-BCT hướng dẫn thực hiện các biện pháp PVTM trong Hiệp định RCEP. >> Doanh nghiệp cần hiểu rõ các quy định về PVTM trong Hiệp định RCEP và Thông tư số 07/2022/TT-BCT để bảo vệ lợi ích chính đáng của doanh nghiệp trong quá trình tham gia hiệp định.
– Đáp ứng tiêu chuẩn sản phẩm: về an toàn thực phẩm, các yêu cầu về đóng gói và nhãn mác bằng cách thúc đẩy tính minh bạch, áp dụng các tiêu chuẩn quốc tế và công nhận lẫn nhau về các thủ tục đánh giá sự phù hợp của các đối tác RCEP (Chương 5 và Chương 6).
– Đối mặt với sự phức tạp và chi phí tuân thủ của các NTM: do các chính phủ ASEAN và các đối tác thương mại áp đặt. Các chi phí liên quan đến NTM cho thương nhân và nhà sản xuất bao gồm thu thập thông tin về các yêu cầu quy định ở các thị trường khác nhau, điều chỉnh đặc điểm kỹ thuật của hàng hóa và dịch vụ để tuân thủ các yêu cầu quy định khác nhau của các nước nhập khẩu và tuân thủ các quy trình đánh giá sự phù hợp khác nhau giữa các nước nhập khẩu.
– Đẩy mạnh và gia tăng hoạt động thương mại điện tử: để kịp thời nắm bắt thời cơ và cơ hội kích thích thương mại điện tử xuyên biên giới trong chương 12 của hiệp định RCEP. Bên cạnh đó, doanh nghiệp xác định các lĩnh vực cần số hóa và ưu tiên triển khai giải pháp công nghệ trong chuỗi giá trị. Đồng thời, áp dụng nhiều biện pháp an toàn an ninh mạng, bên cạnh các quy định của chính phủ và quan hệ hợp tác giữa nhà nước và tư nhân để chống lại tội phạm mạng.
– Đánh giá tác động dài hạn của Hiệp định RCEP trên con đường phục hồi hoạt động kinh doanh, từ đó đặt ra các kế hoạch cho tương lai. Xem xét các mối quan hệ thương mại hiện tại, xác định khoảng trống, tiềm năng lớn nhất để tạo các mối quan hệ mới và khai thác một số thị trường tiêu dùng phát triển nhanh nhất nhằm mở rộng quy mô và thâu tóm thị phần quốc tế thông qua việc tận dụng/ khai thác ưu đãi thuế quan từ RCEP. Đặc biệt, doanh nghiệp nhất định phải xây dựng chiến lược phát triển ở cấp độ khu vực, dựa trên năng lực ở ba lĩnh vực nền tảng: hiệu suất hoạt động, đổi mới sản phẩm và quy trình, và khả năng tiếp cận thị trường. Bên cạnh đó là ứng dụng kỹ thuật số và mở rộng thị trường trong khu vực, đặc biệt đối với các ngành dịch vụ.
– Lựa chọn và tìm nguồn cung ứng nguyên vật liệu linh hoạt đảm bảo số lượng, chất lượng, giá thành tốt nhằm tối ưu hóa quy trình sản xuất trong phạm vi 15 nước thành viên. Qua đó, năng cao chất lượng sản phẩm đặc biệt là hàm lượng giá trị khu vực thông qua quy tắc cộng gộp.
– Nhận diện và nắm vững các biện pháp phi thuế quan; nghiên cứu, tìm hiểu kỹ và rõ tác động về thuế quan đến từng nhóm hàng hóa, dịch vụ của mình để đưa ra những chiến lược kinh doanh phù hợp và khai thác triệt để các lợi thế cạnh tranh.
– Chủ động tìm hướng hợp tác với các thị trường đối tác của Hiệp định để thu hút mạnh mẽ đầu tư trực tiếp vào Việt Nam nhằm tận dụng hiệu quả nguồn vốn và việc chuyển giao công nghệ từ các tập đoàn lớn để đẩy mạnh gia nhập sâu vào chuỗi cung ứng khu vực và toàn cầu. Các doanh nghiệp có cơ hội tái cấu trúc chuỗi cung ứng toàn cầu của mình và chuyển sang các mô hình mới tích hợp hơn trong khu vực. Được hỗ trợ bởi công nghệ, những chuỗi cung ứng khu vực này sẽ giúp các tổ chức quản lý mạng lưới thu mua, sản xuất và phân phối hiệu quả hơn, từ đó đạt được tính minh bạch và khả năng chống chịu cao hơn.
– Mở rộng và đảm bảo lực lượng lao động sẵn sàng cho doanh nghiệp. Các chương trình tái đào tạo gắn liền với nhu cầu cụ thể của doanh nghiệp và nhân viên có thể tái thiết năng lực đội ngũ lao động. Bên cạnh đó, doanh nghiệp cần đẩy mạnh sản xuất xanh – sạch, gia tăng sử dụng năng lượng tự nhiên và giảm thiểu khí thải carbon.
“Chúng ta cũng cần phải hiểu là mặc dù Hiệp định RCEP về nguyên tắc luật chơi sẽ diễn ra bình đẳng trên cùng một sân chơi, tất cả các bên tham gia đều có mong muốn cùng thắng theo triết lý kinh doanh “win-win”. Nhưng quy luật “mạnh được yếu thua” trong cạnh tranh là không thể tránh khỏi và phần thắng luôn thuộc về sản phẩm, dịch vụ có năng lực cạnh tranh cao hơn.”
– Thay đổi tư duy kinh doanh trong bối cảnh mới, lấy sức ép về cạnh tranh là động lực để đổi mới và phát triển. Hiệp định RCEP và các Hiệp định FTA sẽ mang lại cơ hội cho doanh nghiệp nào chủ động đáp ứng với những thay đổi về môi trường kinh doanh do quá trình hội nhập kinh tế quốc tế mang lại thông qua việc xây dựng và điều chỉnh kế hoạch kinh doanh cho giai đoạn trung và dài hạn nhằm thúc đẩy dòng chảy của hàng hóa vào các thị trường đối tác tiềm năng.
Các quốc gia tham gia hiệp định RCEP
Trước khi lựa chọn thị trường đối tác, hoặc lựa chọn sản phẩm, doanh nghiệp cần tra cứu kỹ xem mặt hàng và thị trưởng hướng tới có thể được áp dụng hiệp định RCEP không? Nếu có hãy mạnh dạn nghiên cứu kỹ lượng và thường xuyên cập nhật các quy định mới nhất về hiệp định này để tận dụng và khai thác tối đa lợi ích giảm/ xóa bỏ thuế mà RCEP mang lại cho doanh nghiệp. Hiện tại có 15 quốc gia tham gia vào hiệp định RCEP bao gồm:
- 3 thành viên của ASEAN+3
 Trung Quốc
 Nhật Bản
 Hàn Quốc
- 10 nước thành viên ASEAN
 Indonesia
 Malaysia
 Philippines
 Singapore
 Thái Lan
 Brunei
 Việt Nam
 Lào
 Myanmar
 Campuchia
- Cộng thêm 2 thành viên của châu Đại Dương để trở thành ASEAN+6 (thiếu Ấn Độ)
 Úc
 New Zealand
Có thể thấy, thành viên của RCEP chiếm gần một phần ba dân số của thế giới và 32% của nền kinh tế toàn cầu. Khối thương mại tự do này sẽ lớn hơn khối thương mại giữa Hoa Kỳ, Mexico và Canada, cũng như lớn hơn cả Liên minh châu Âu. GDP cộng lại của các nước thành viên RCEP vượt qua GDP cộng lại của Đối tác xuyên Thái Bình Dương (TPP) vào năm 2007. Theo quá trình phát triển kinh tế, khối thành viên RCEP sẽ đạt được hơn 100 nghìn tỉ USD trước năm 2050. Vì vậy việc mở rộng quy mô và đối tác quốc tế thuộc hiệp định RCEP là lựa chọn sáng suốt dành cho các doanh nghiệp sản xuất, xuất khẩu tại Việt Nam
Nội dung chi tiết Toàn văn hiệp định RCEP
Dưới đây là nội dung chi tiết Toàn văn Hiệp định RCEP (bản chính thức – Nguồn: ASEAN, Bộ Ngoại giao và Thương mại Australia). Doanh nghiệp có thể dựa vào ngành/ lĩnh vực / sản phẩm và thị trường mục tiêu để tra cứu các quy định chi tiết liên quan đến quy định, đối tượng được phép áp dụng hiệp định RCEP. Theo link kèm theo dưới đây:
Toàn văn Hiệp định (Tiếng Anh)
Tóm lược Hiệp định
Bản của Ban thư ký ASEAN (Tiếng Anh) (Tiếng Việt)
Bản của MOIT (Tiếng Việt) (Slide tóm tắt)
Nội dung Hiệp định:
Lời mở đầu
Chương 1: Các điều khoản ban đầu và định nghĩa chung
Chương 2: Thương mại Hàng hoá
Chương 3: Quy tắc xuất xứ
- Phụ lục 3A: Quy tắc cụ thể mặt hàng
- Phụ lục 3B: Danh mục các thông tin tối thiểu
Chương 4: Các thủ tục Hải quan và Thuận lợi hóa thương mại
- Phụ lục 4A: Thời hạn thực hiện các cam kết
Chương 5: Các biện pháp an toàn thực phẩm và kiểm dịch động thực vật (SPS)
Chương 6: Tiêu chuẩn, Quy chuẩn kỹ thuật và Quy trình đánh giá sự phù hợp
Chương 7: Phòng vệ thương mại
- Phụ lục 7A: Các thực tiễn liên quan đến quá trình điều tra áp dụng thuế chống bán phá giá và trợ cấp
Chương 8: Thương mại Dịch vụ
- Phụ lục 8A: Dịch vụ Tài chính
- Phụ lục 8B: Các dịch vụ Viễn thông
- Phụ lục 8C: Dịch vụ chuyên môn
Chương 9: Di chuyển thể nhân
Chương 10: Đầu tư
- Phụ lục 10A: Tập quán quốc tế
- Phụ lục 10B: Tước quyền sở hữu (Expropriation)
Chương 11: Sở hữu trí tuệ
- Phụ lục 11A: Thời hạn chuyển tiếp cụ thể của các bên
- Phụ lục 11B: Danh sách các yêu cầu Hỗ trợ Kỹ thuật
Chương 12: Thương mại điện tử
Chương 13: Cạnh tranh
- Phụ lục 13A: Áp dụng Điều 13.3 (Các biện pháp thích hợp chống lại các hoạt động phản cạnh tranh) và Điều 13.4 (Hợp tác) đối với Brunei Darussalam
- Phụ lục 13B: Áp dụng Điều 13.3 (Các biện pháp thích hợp chống lại các hoạt động phản cạnh tranh) và Điều 13.4 (Hợp tác) đối với Campuchia
- Phụ lục 13C: Áp dụng Điều 13.3 (Các biện pháp thích hợp chống lại các hoạt động phản cạnh tranh) và Điều 13.4 (Hợp tác) cho CHDCND Lào
- Phụ lục 13D: Áp dụng Điều 13.3 (Các biện pháp thích hợp chống lại các hoạt động phản cạnh tranh) và Điều 13.4 (Hợp tác) đối với Myanmar
Chương 14: Doanh nghiệp nhỏ và vừa
Chương 15: Hợp tác kinh tế và kỹ thuật
Chương 16: Mua sắm chính phủ
- Phụ lục 16A: Các phương tiện giấy hoặc điện tử được các bên sử dụng để công bố thông tin minh bạch
Chương 17: Các điều khoản chung và ngoại lệ
Chương 18: Các điều khoản thể chế
- Phụ lục 18A: Chức năng của các cơ quan trực thuộc Ủy ban hỗn hợp RCEP
Chương 19: Giải quyết tranh chấp
Chương 20: Các điều khoản cuối cùng
PHỤ LỤC:
Phụ lục I: Biểu cam kết thuế quan: Chú giải chung
Australia
- Chú giải chung
- Biểu cam kết thuế quan
Brunei
- Chú giải chung
- Biểu cam kết thuế quan
Campuchia
- Chú giải chung
- Biểu cam kết thuế quan
Trung Quốc
- Chú giải chung
- Biểu cam kết thuế quan
- Biểu cam kết thuế quan cho ASEAN
- Biểu cam kết thuế quan cho Australia
- Biểu cam kết thuế quan cho Hàn Quốc
- Biểu cam kết thuế quan cho Nhật Bản
- Biểu cam kết thuế quan cho New Zealand
- Phụ lục của Trung Quốc liên quan tới Khoản 3 Điều 2.6
Indonesia
- Chú giải chung
- Biểu cam kết thuế quan
- Biểu cam kết thuế quan cho ASEAN
- Biểu cam kết thuế quan cho Australia
- Biểu cam kết thuế quan cho Hàn Quốc
- Biểu cam kết thuế quan cho Nhật Bản
- Biểu cam kết thuế quan cho New Zealand
- Biểu cam kết thuế quan cho Trung Quốc
- Phụ lục của Indonesia liên quan tới Khoản 3 Điều 2.6
Nhật Bản
- Chú giải chung
- Biểu cam kết thuế quan
- Phụ lục của Nhật Bản liên quan tới Khoản 3 Điều 2.6
Hàn Quốc
- Chú giải chung
- Biểu cam kết thuế quan
- Biểu cam kết thuế quan cho ASEAN
- Biểu cam kết thuế quan cho Australia
- Biểu cam kết thuế quan cho Nhật Bản
- Biểu cam kết thuế quan cho New Zealand
- Biểu cam kết thuế quan cho Trung Quốc
- Phụ lục của Hàn Quốc liên quan tới Khoản 3 Điều 2.6
Lào
- Chú giải chung
- Biểu cam kết thuế quan
Malaysia
- Chú giải chung
- Biểu cam kết thuế quan
- Biểu cam kết hạn ngạch thuế quan
- Phụ lục của Malaysia liên quan tới Khoản 3 Điều 2.6
Myanmar
- Chú giải chung
- Biểu cam kết thuế quan
New Zealand
- Chú giải chung
- Biểu cam kết thuế quan
Philippines
- Chú giải chung
- Biểu cam kết thuế quan
- Biểu cam kết thuế quan chung
- Biểu cam kết thuế quan cho Australia và New Zealand
- Biểu cam kết thuế quan cho Hàn Quốc
- Biểu cam kết thuế quan cho Nhật Bản
- Biểu cam kết thuế quan cho Trung Quốc
- Phụ lục của Philippines liên quan tới Khoản 3 Điều 2.6
Singapore
- Biểu cam kết thuế quan
Thái Lan
- Chú giải chung
- Biểu cam kết thuế quan
- Phụ lục của Thái Lan liên quan tới Khoản 3 Điều 2.6
Việt Nam
- Chú giải
- Biểu cam kết thuế quan
- Biểu cam kết thuế quan cho ASEAN
- Biểu cam kết thuế quan cho Australia
- Biểu cam kết thuế quan cho Hàn Quốc
- Biểu cam kết thuế quan cho Nhật Bản
- Biểu cam kết thuế quan cho New Zealand
- Biểu cam kết thuế quan cho Trung Quốc
- Phụ lục của Việt Nam liên quan tới Khoản 3 Điều 2.6
Phụ lục II: Biểu cam kết riêng về Dịch vụ
- Campuchia
- Lào
- Myanmar
- New Zealand
- Philippines
- Thái Lan
- Trung Quốc
- Việt Nam
Phụ lục III: Biểu các Biện pháp Bảo lưu và Biện pháp không tương thích về Dịch vụ và Đầu tư
- Australia
- Brunei
- Campuchia
- Indonesia
- Hàn Quốc
- Nhật Bản
- Lào
- Malaysia
- Myanmar
- New Zealand
- Philippines
- Singapore
- Thái Lan
- Trung Quốc
- Việt Nam
Phụ lục IV: Biểu cam kết riêng về Di chuyển tạm thời của thể nhân
- Australia
- Brunei
- Campuchia
- Indonesia
- Hàn Quốc
- Nhật Bản
- Lào
- Malaysia
- Myanmar
- New Zealand
- Philippines
- Singapore
- Thái Lan
- Trung Quốc
- Việt Nam
Trên đây là toàn bộ bức tranh tổng quan hỗ trợ doanh nghiệp có cái nhìn bao quát về hiệp định đối tác kinh tế toàn diện khu vực (RCEP) và cách thức giúp doanh nghiệp bỏ túi bí kíp khai thác lợi ích tiềm năng của RCEP trong việc xóa bỏ/ giảm thuế quan. Tuy nhiên, để “thực sự” áp dụng những ưu đãi từ FTA vào doanh nghiệp, cần rất nhiều thời gian nghiên cứu và sự am hiểu sâu sắc đến từ các chuyên gia đầu ngành. Thấu hiểu điều đó, đội ngũ chuyên gia TACA tâm huyết mang đến cho doanh nghiệp:
Dịch vụ hải quan toàn diện dành cho doanh nghiệp xuất nhập khẩu
>> Tham khảo thêm:
- Dịch vụ tham vấn hải quan TACA: Bảo vệ quyền lợi chính đáng của bạn ngay từ lần giải trình đầu tiên
- Tư vấn xuất nhập khẩu thuận lợi – mở rộng thị phần thành công, tiếp cận thị trường quốc tế hiệu quả
Hoặc vui lòng liên hệ với TACA theo Hotline CSKH: 0982 518 586
Taca Import & Export Consulting,
Bài viết liên quan







Liên hệ chúng tôi
Trụ sở chính
Tầng 2, tòa A, Chelsea Residences, số 48 Trần Kim Xuyến, Phường Yên Hoà, TP Hà Nội.
Hotline: 0982 518 586
Support@taca.edu.vn
Chi nhánh
Tầng 18, Tòa nhà Vincom Center Đồng Khởi, 72 Lê Thánh Tôn, Phường Bến Nghé, Quận 1, HCM
Hotline: 0985 611 911