


Dẫn dắt tăng trưởng nhờ phân tích biến động doanh thu
- Taca
- Kiến thức kinh doanh
- Cập nhật: 6 Tháng 6, 2025
Phân tích biến động doanh thu là chiến lược để doanh nghiệp hiểu điều gì đang vận hành phía sau từng con số. Doanh thu không còn là một con số tĩnh thể hiện kết quả kinh doanh, mà là một dòng chảy biến động liên tục – phản ánh sức khỏe thị trường theo thời gian thực. Phân tích biến động doanh thu ngày nay không chỉ dừng lại ở việc “so sánh năm nay với năm ngoái”, mà đang chuyển mình trở thành một công cụ phân tích động lực tăng trưởng, đo lường hiệu quả theo từng phân khúc khách hàng, từng kênh bán hàng, từng sản phẩm,…
Trong bối cảnh hành vi người tiêu dùng thay đổi nhanh chóng, việc hiểu rõ những gì đang tác động lên doanh thu – thay vì chỉ nhìn vào kết quả sau cùng – trở thành lợi thế sống còn. Doanh nghiệp hiện đại không chỉ muốn biết doanh thu tăng hay giảm, mà muốn biết: Tại sao? Tăng từ đâu? Giảm vì ai? Xu hướng sẽ tiếp tục hay đảo chiều? Đó là lúc phân tích biến động doanh thu giúp nhà quản trị bóc tách chính xác nguyên nhân, dự báo kịch bản và định hướng hành động.
Theo báo cáo của McKinsey, các tổ chức áp dụng phân tích biến động định kỳ và gắn kết chặt giữa dữ liệu doanh thu với hành vi khách hàng có khả năng cải thiện tỷ lệ giữ chân khách hàng đến 25% và tăng trưởng doanh thu lên đến 15% trong vòng 12 tháng.
Nguyên nhân gây biến động doanh thu doanh nghiệp
Không có sự thay đổi doanh thu nào là ngẫu nhiên. Mỗi biến động đều phản ánh một chuyển động nào đó trong hệ thống vận hành hoặc môi trường kinh doanh. Vấn đề không nằm ở việc doanh thu có thay đổi hay không, mà là doanh nghiệp có đủ khả năng lý giải được nguyên nhân thực sự đứng sau sự thay đổi ấy không. Đây chính là ranh giới giữa một tổ chức phản ứng bị động và một tổ chức chủ động dẫn dắt thị trường bằng dữ liệu.
Trong thực tế, có ba nhóm nguyên nhân phổ biến gây biến động doanh thu: các yếu tố nội tại, các yếu tố thị trường và yếu tố đến từ hệ thống ghi nhận dữ liệu.
Ở cấp độ nội tại, chỉ một điều chỉnh nhỏ trong chính sách giá, cách triển khai khuyến mãi hay thông điệp truyền thông cũng có thể gây ra chênh lệch lớn. Với những ngành có biên lợi nhuận thấp và chu kỳ bán hàng ngắn, tác động này càng rõ rệt. Không ít doanh nghiệp ghi nhận doanh thu tăng mạnh sau một chương trình khuyến mãi lớn – nhưng thực chất lại đang đối mặt với lợi nhuận âm, hoặc tăng trưởng ảo. Khi hoạt động bán hàng bị thúc ép bằng các biện pháp ngắn hạn mà thiếu kiểm soát dữ liệu hậu mãi, doanh thu trở thành con số dễ đánh lừa.
Một nguyên nhân khác thường bị bỏ qua nằm ở yếu tố con người và quy trình. Chất lượng đội ngũ bán hàng, sự phối hợp giữa marketing – sales – chăm sóc khách hàng, hay thậm chí một chậm trễ nhỏ trong khâu giao nhận cũng có thể tạo ra điểm nghẽn doanh thu. Những “khoảng trống vô hình” trong vận hành thường chỉ lộ diện khi doanh thu bắt đầu biến động – lúc đó mới thấy rõ: vấn đề không chỉ nằm ở thị trường, mà có thể bắt nguồn từ chính bên trong tổ chức.
Về phía thị trường, hành vi tiêu dùng thay đổi ngày càng nhanh và khó dự đoán. Sự bùng nổ của các kênh số, xu hướng cá nhân hóa trải nghiệm, hoặc những cú sốc vĩ mô như lãi suất, tỷ giá, giá nguyên liệu… đều có thể tác động trực tiếp đến sức mua. Đặc biệt, ở các thị trường có tính cạnh tranh cao, chỉ cần một chiến dịch giá từ đối thủ cũng đủ khiến doanh thu sụt giảm nếu doanh nghiệp không có hệ thống cảnh báo và phản ứng kịp thời.
Cuối cùng, một nguyên nhân “thầm lặng” nhưng ảnh hưởng không nhỏ chính là cách ghi nhận dữ liệu doanh thu. Khoảng lệch giữa thời điểm ghi nhận ở phòng kinh doanh và thời điểm hạch toán kế toán – chẳng hạn như ghi nhận theo hóa đơn thay vì dòng tiền thực nhận – có thể tạo ra những bức tranh sai lệch. Việc không đồng bộ dữ liệu giữa các phòng ban khiến ban lãnh đạo có thể đánh giá sai tình hình, dẫn đến quyết định dựa trên thông tin méo mó.
Với các doanh nghiệp hiện đại, doanh thu không nên được xem như kết quả cuối cùng, mà là chỉ báo chiến lược. Mỗi biến động – dù nhỏ – đều là cơ hội để soi chiếu lại hệ thống: điều gì đang hoạt động hiệu quả, điều gì đang tạo ra rủi ro âm thầm? Việc theo dõi và phân tích doanh thu không chỉ để phản ứng khi có sự cố, mà là một phần không thể thiếu trong quá trình ra quyết định chủ động, để doanh nghiệp luôn đi trước một bước trước khi rủi ro trở thành tổn thất thật sự.
Xem thêm:
- Phân tích lợi nhuận – Nền tảng để đưa ra quyết định kinh doanh đúng lúc, đúng chỗ
- Phương pháp tối đa hóa lợi nhuận và tăng trưởng doanh thu bền vững cho doanh nghiệp
- Các phương pháp Dự báo doanh thu phổ biến, hiệu quả – dẫn dắt chiến lược bán hàng
Phân tích biến động doanh thu bằng phương pháp PVM
Khi doanh thu hoặc tỷ suất lợi nhuận thay đổi, điều quan trọng không chỉ là biết con số thay đổi bao nhiêu, mà phải bóc tách được nguyên nhân cụ thể: do giá bán tăng, sản lượng thay đổi hay sự dịch chuyển trong cơ cấu sản phẩm? Phương pháp PVM ra đời để trả lời chính xác câu hỏi đó.
PVM là một trong những kỹ thuật phân tích nhân tố phổ biến, được sử dụng rộng rãi tại các phòng ban kinh doanh và tài chính trong doanh nghiệp. Mục tiêu của phương pháp này là phân rã sự biến động của doanh thu hoặc lợi nhuận thành các yếu tố cơ bản như: giá bán (Price), sản lượng tiêu thụ (Volume) và cơ cấu sản phẩm (Mix) – từ đó giúp nhà quản trị xác định nguyên nhân chính xác và đưa ra các quyết định điều chỉnh kịp thời.
Ở góc độ ứng dụng, phân tích PVM giúp tạo ra “cầu nối” giữa dữ liệu tài chính và dữ liệu hoạt động bán hàng, marketing, vận hành, qua đó hình thành một hệ thống giám sát và báo cáo doanh thu hiệu quả, hỗ trợ đưa ra quyết định nhanh chóng và chính xác. Việc này đặc biệt quan trọng trong bối cảnh thị trường biến động nhanh, nhu cầu khách hàng thay đổi không ngừng và áp lực cạnh tranh ngày càng khốc liệt.

Tác động của Giá (Price) tới phân tích biến động doanh thu
Giá không chỉ là con số doanh nghiệp đưa ra trên bảng báo giá – mà là tuyên bố chiến lược của doanh nghiệp về giá trị mà sản phẩm mang lại cho thị trường. Trong phân tích PVM, yếu tố “Price” giúp nhà quản trị xác định phần biến động doanh thu đến từ sự thay đổi của giá bán, độc lập với sản lượng và cơ cấu sản phẩm.
Nếu doanh thu tăng nhờ giá, điều đó có thể là tín hiệu tích cực: doanh nghiệp đã cải thiện được biên lợi nhuận, phản ánh năng lực nâng cấp định vị thương hiệu, hoặc tối ưu hiệu quả vận hành. Tuy nhiên, tăng giá không bao giờ là quyết định kỹ thuật – mà là một can thiệp chiến lược, đòi hỏi theo dõi sát phản ứng thị trường. Giá cao hơn có thể cải thiện doanh thu trong ngắn hạn, nhưng cũng dễ tạo áp lực lên sản lượng nếu khách hàng không cảm nhận được giá trị tương ứng.
Một sai lầm phổ biến là doanh nghiệp đánh đồng việc “giá tăng” với “hiệu quả kinh doanh tăng”. Trên thực tế, nếu giá bán tăng nhưng cơ cấu khách hàng thay đổi – ví dụ: mất khách hàng giá nhạy, giữ lại nhóm khách trung thành – thì doanh thu vẫn tăng nhưng thị phần đang bị bào mòn. Ngược lại, nếu giá giữ nguyên hoặc giảm nhưng sản lượng bật tăng nhờ chiến lược giá hợp lý, doanh nghiệp có thể đang mở rộng thị trường một cách bền vững.
Do đó, khi phân tích biến động doanh thu từ yếu tố giá, nhà quản trị không nên chỉ nhìn vào phần đóng góp tăng/giảm của giá, mà cần đặt trong bối cảnh:
- Giá tăng là nhờ chủ động định giá, hay bị động phản ứng với chi phí đầu vào?
- Tác động của giá đến biên lợi nhuận so với tác động đến thị phần?
- Giá mới có đang tạo ra lợi thế cạnh tranh dài hạn, hay là rào cản ngắn hạn cho tăng trưởng?
Tác động của Sản lượng (Volume) tới phân tích biến động doanh thu
Tăng trưởng về sản lượng thường được nhìn nhận như một dấu hiệu tích cực: doanh nghiệp đang bán được nhiều hơn, mở rộng được quy mô hoạt động. Nhưng trên thực tế, sản lượng chỉ thật sự có giá trị khi gắn liền với bối cảnh vận hành và cấu trúc lợi nhuận. Việc bán được nhiều hơn không tự động chuyển hóa thành hiệu quả tài chính – đặc biệt nếu biên lợi nhuận không đảm bảo, hoặc năng lực vận hành không theo kịp.
Một đợt tăng sản lượng có thể đến từ chiến dịch khuyến mãi mạnh tay, từ việc mở rộng kênh phân phối, hay từ sự bùng nổ tạm thời trong nhu cầu. Mỗi trường hợp đều mang ý nghĩa khác nhau: tăng trưởng tạm thời hay bền vững, mở rộng tự nhiên hay cần kiểm soát chi phí chặt chẽ hơn. Tăng sản lượng quá nhanh trong khi năng lực sản xuất, giao hàng hoặc hậu mãi chưa được nâng cấp sẽ dễ tạo ra hiệu ứng “nghẽn hệ thống”, kéo theo sai sót, khách hàng không hài lòng và tăng chi phí khắc phục.
Vì vậy, khi đọc yếu tố “Volume” trong phân tích PVM, nhà quản trị cần trả lời các câu hỏi cốt lõi:
- Sản lượng tăng nhờ đâu: khách hàng cũ mua thêm, khách hàng mới, hay giảm giá để kích cầu?
- Tăng trưởng có duy trì đều qua các phân khúc, hay chỉ tập trung vào một nhóm sản phẩm hoặc một kênh phân phối?
- Hệ thống vận hành hiện tại có đang bị quá tải không? Biên lợi nhuận có bị bào mòn trong quá trình mở rộng không?
Tác động của Hỗn hợp (Mix) tới phân tích biến động doanh thu
Trong ba yếu tố của mô hình PVM, “Mix” là yếu tố tinh tế nhất – và thường bị bỏ qua nhất. Nó không phản ánh việc doanh nghiệp đang bán nhiều hay bán ít hơn, mà cho thấy doanh nghiệp đang bán cái gì và đang dồn trọng tâm vào đâu trong danh mục sản phẩm, kênh phân phối hoặc nhóm khách hàng.
Thay đổi trong cơ cấu danh mục – gọi là “Mix” – có thể đến từ nhiều chiều: sản phẩm (Product Mix), kênh bán hàng (Channel Mix), hay phân khúc khách hàng (Customer Mix). Mỗi cấu phần này đều có một đặc điểm quan trọng: không đóng góp giá trị như nhau.
Ví dụ, doanh nghiệp có thể tăng sản lượng bán ra, nhưng nếu phần tăng đến từ nhóm sản phẩm giá thấp, biên lợi nhuận mỏng – thì doanh thu có thể tăng trong khi lợi nhuận lại giảm. Ngược lại, nếu doanh nghiệp bán được nhiều hơn các sản phẩm có giá trị cao, hoặc dịch chuyển được sang nhóm khách hàng tiềm năng hơn, dù doanh thu chưa biến động lớn, thì hiệu quả tài chính lại có thể cải thiện rõ rệt.
Tương tự với kênh phân phối: kênh trực tiếp thường có chi phí thấp, biên lợi nhuận tốt hơn, còn kênh qua đại lý, sàn thương mại điện tử hoặc khuyến mãi dày đặc thường có tỷ suất thấp hơn. Một sự thay đổi nhẹ trong tỷ trọng kênh cũng đủ tạo ra khác biệt về lợi nhuận – dù doanh thu tổng thể không đổi.
Mix là yếu tố phản ánh chất lượng tăng trưởng. Nó cho nhà quản trị biết liệu doanh nghiệp đang tăng trưởng theo hướng bền vững, đúng chiến lược, hay chỉ là sự “phình to” tạm thời về doanh thu. Nếu không theo dõi sát yếu tố này, doanh nghiệp rất dễ rơi vào trạng thái “tăng trưởng giả tạo” – doanh thu đẹp nhưng lợi nhuận cạn kiệt, hoặc mất phương hướng trong chiến lược danh mục.
Vì sao doanh nghiệp cần phân tích biến động doanh thu?
Phân tích biến động doanh thu không chỉ là việc theo dõi các con số tăng – giảm hàng tháng, mà là quá trình giải mã những chuyển động ẩn sâu phía sau kết quả kinh doanh. Trong suốt nhiều năm, doanh thu thường được nhìn nhận như một chỉ số “đích đến”, phản ánh thành quả sau cùng của hoạt động bán hàng, tiếp thị hoặc chiến lược thị trường. Tuy nhiên, cách tiếp cận này đang dần lỗi thời. Khi thị trường trở nên biến động hơn, doanh thu dần trở thành một hệ dữ liệu cần được phân tích liên tục để hiểu nguyên nhân, xu hướng và hệ quả.
Sự thay đổi nằm ở chính cách doanh nghiệp đối diện với dữ liệu. Thay vì chờ đợi báo cáo doanh thu cuối kỳ để “kiểm tra kết quả”, các doanh nghiệp đang dần chuyển sang phân tích biến động doanh thu theo thời gian thực. Không chỉ nhìn con số tổng, mà bóc tách chi tiết theo từng nhóm khách hàng, sản phẩm, vùng miền, thời điểm, thậm chí theo từng điểm chạm trên hành trình mua hàng. Điều này mở ra một lớp thông tin hoàn toàn mới: doanh nghiệp không chỉ biết doanh thu tăng hay giảm, mà còn biết vì sao, ở đâu, và do yếu tố nào.
Công nghệ dữ liệu và AI đang mở ra một cuộc chơi mới: không phải để chạy theo biến động, mà để dự báo và điều chỉnh trước khi biến động xảy ra. Chúng ta không còn phân tích doanh thu để “giải thích” với ban giám đốc, mà để tìm ra điểm nghẽn, cơ hội, hoặc dấu hiệu lệch chiến lược – từ đó ra quyết định đúng lúc. Có những đột biến doanh thu cần ăn mừng, nhưng cũng có những đột biến chỉ là bề mặt của một sự lệch hướng dài hạn – và chỉ khi có công cụ phân tích đúng, doanh nghiệp mới tránh được quyết định sai lầm.
>>> Khuyến nghị dành cho các doanh nghiệp Việt Nam: Trong thời đại dữ liệu thời gian thực, doanh thu không còn là “chỉ số kết thúc”, mà là một dòng tín hiệu vận hành liên tục, gắn liền với mọi hoạt động trong doanh nghiệp – từ bán hàng, marketing đến vận hành và chiến lược. Muốn kiểm soát được doanh thu, doanh nghiệp không thể chỉ “xem báo cáo”, mà cần một hệ thống có khả năng bóc tách, phân tích và cảnh báo những biến động quan trọng – theo cách mà người điều hành có thể hiểu, sử dụng và ra quyết định kịp thời.
Điều này đòi hỏi một công cụ không chỉ mạnh về kỹ thuật, mà còn phải hiểu sâu về cách vận hành của doanh nghiệp Việt: dữ liệu chưa chuẩn hóa, thói quen ra quyết định còn cảm tính, nhân sự vận hành không chuyên sâu về công nghệ.
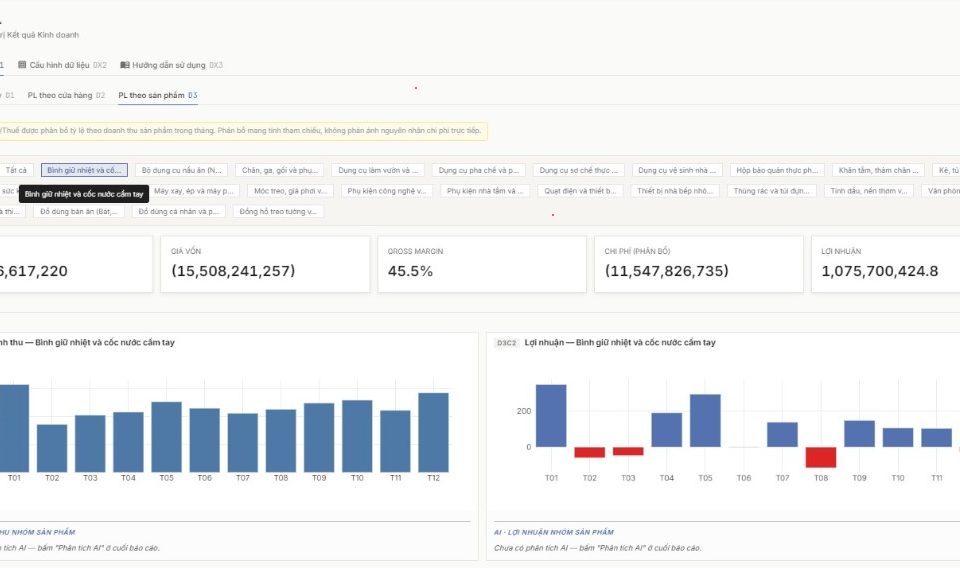
Hiểu rõ những rào cản thực tế trong quá trình phân tích doanh thu – từ dữ liệu phân tán, báo cáo rời rạc đến thiếu hụt công cụ phù hợp với bối cảnh vận hành – TACA phát triển phần mềm báo cáo quản trị B-canvas, một giải pháp được thiết kế riêng cho doanh nghiệp Việt Nam. Khác với các phần mềm nhập khẩu hoặc các công cụ Excel thủ công, B-canvas được thiết kế để doanh nghiệp Việt Nam hoàn toàn làm chủ không cần đội ngũ IT, đội ngũ chuyên gia và phát triển phần mềm có sự am tường sâu sắc về thị trường văn hóa kinh doanh Việt Nam sẽ đồng hành cùng doanh nghiệp trong suốt quá trình triển khai và sử dụng.
Tham khảo tại đây:
Dịch vụ tư vấn triển khai phần mềm BCanvas xử lý và phân tích dữ liệu kinh doanh tích hợp AI
Tư duy quản trị nằm ở cách đặt câu hỏi sau phân tích
Khi doanh thu tăng nhờ giá bán, câu hỏi không nên dừng ở mức “giá đã tăng bao nhiêu”, mà phải đào đến tận gốc: đây là kết quả của một chiến lược giá được thiết kế có chủ đích, hay chỉ là phản ứng dây chuyền từ chi phí đầu vào? Biến động giá hiện tại là bền vững, hay nhất thời? Nếu giá bán đang tăng mà thị phần giữ nguyên, đó là tín hiệu tích cực. Nhưng nếu giá tăng và sản lượng sụt giảm, liệu doanh nghiệp có đang tự rút khỏi phân khúc cốt lõi?
Doanh thu tăng nhờ sản lượng – nhưng không có nghĩa đó là tăng trưởng lành mạnh. Nếu không tách được khách hàng cũ và khách hàng mới, không xác định được hành vi mua có tính chu kỳ hay đột biến, nhà quản trị rất dễ ảo tưởng về sức mua thị trường. Việc sản lượng tăng vượt kỳ vọng còn kéo theo câu hỏi về công suất hệ thống: vận hành có theo kịp? Vấn đề chất lượng có bắt đầu xuất hiện? Mức độ hài lòng khách hàng có bị xói mòn ngầm?
Khi cơ cấu sản phẩm thay đổi – nhất là khi doanh thu vẫn được duy trì hoặc tăng nhẹ – phần lớn doanh nghiệp bỏ qua. Nhưng đây mới là tín hiệu cần theo dõi sát nhất. Bởi thay đổi trong cơ cấu sản phẩm là dấu hiệu cho thấy hành vi tiêu dùng đang dịch chuyển. Nếu sản phẩm chủ lực dần mất tỷ trọng, còn doanh thu được “gánh đỡ” bởi các dòng phụ trợ có biên lợi nhuận thấp hơn, thì sự sụt giảm lợi nhuận không phải là “nếu”, mà là “khi nào”.
Xem thêm Các dịch vụ tư vấn phân tích dữ liệu tại Taca:
- Dịch vụ tư vấn tài chính doanh nghiệp
- Dịch vụ xây dựng và triển khai hệ thống báo cáo quản trị
- Dịch vụ phân tích và xử lý dữ liệu
- Dịch vụ Xây dựng mô hình tài chính đánh giá dự án kinh doanh
Taca Business Consulting,
Bài viết liên quan






Liên hệ chúng tôi
Trụ sở chính
Tầng 2, tòa A, Chelsea Residences, số 48 Trần Kim Xuyến, Phường Yên Hoà, TP Hà Nội.
Hotline: 0982 518 586
Support@taca.edu.vn
Chi nhánh
Tầng 18, Tòa nhà Vincom Center Đồng Khởi, 72 Lê Thánh Tôn, Phường Bến Nghé, Quận 1, HCM
Hotline: 0985 611 911