


Báo cáo ngân sách – Theo dõi chính xác hiệu quả sử dụng ngân quỹ
- Taca
- Kiến thức kinh doanh
- Cập nhật: 16 Tháng 5, 2025
Ngân sách đã được phê duyệt, dòng tiền vẫn đang vận hành – nhưng hầu hết các nhà quản trị vẫn đau đáu về vấn đề: Các khoản chi tiêu có thực sự bám sát kế hoạch? Hay những khoản vượt ngân sách lại đang âm thầm đẩy doanh nghiệp vào rủi ro tài chính? Báo cáo ngân sách chính là chìa khóa để:
- So sánh chi tiết giữa ngân sách dự kiến và thực tế, nhận diện ngay những chênh lệch bất thường.
- Phân tích nguyên nhân vượt ngân sách, từ chi phí vận hành, đầu tư đến các chiến lược marketing.
- Tối ưu nguồn lực và cải thiện dự báo tài chính cho các kỳ tiếp theo.
Vậy, làm thế nào để tận dụng báo cáo ngân sách một cách hiệu quả nhất? Những yếu tố nào cần được tập trung để biến báo cáo này thành công cụ quản trị tài chính chiến lược? Hãy cùng khám phá cách phân tích chuyên sâu để kiểm soát ngân sách chặt chẽ hơn trong bài viết dưới đây.
Ngân sách biến động vượt kế hoạch – dấu hiệu cảnh báo tiềm ẩn
Doanh nghiệp vẫn đều đặn nộp ngân sách, nhưng đến cuối kỳ báo cáo, những khoản chi lại bất ngờ “tự tăng” vượt kế hoạch. Ban đầu tưởng chỉ là vài khoản nhỏ lẻ, nhưng cộng dồn lại thì dòng tiền bị kéo căng đến mức áp lực tài chính tăng cao. Nhà quản trị bắt đầu đối diện câu hỏi: Liệu các khoản chi có thật sự nằm trong tầm kiểm soát? Hay chính những khoản vượt ngân sách ấy đang âm thầm bào mòn sức khỏe tài chính công ty?
Không hiếm trường hợp chi phí vận hành, đầu tư hay marketing tăng không báo trước, khiến toàn bộ kế hoạch tài chính cả năm bị đảo lộn. Ví dụ, dự định chi cho quảng cáo chỉ 500 triệu, vậy mà cuối cùng đội lên hơn 700 triệu chỉ trong vài tháng đầu. Tiền đó liệu đã được dùng đúng mục đích? Có khoản nào bị lãng phí hay thất thoát mà quản lý chưa kịp phát hiện?
Trong khi đó, dữ liệu tài chính lại phân tán khắp nơi, mỗi phòng ban báo cáo theo cách riêng, không đồng nhất về con số, dẫn đến tình trạng “đèn nhà ai nấy sáng”. Nhà quản lý muốn kiểm tra nhanh ngay lập tức, nhưng phải đợi tổng hợp báo cáo từng ngày, từng tuần mới biết khoản nào vượt ngân sách, khoản nào còn dư.
Rồi mỗi lần lập kế hoạch tiếp theo lại dựa trên cảm tính hoặc dữ liệu cũ kỹ, thiếu cập nhật thực tế. Kết quả là dự báo ngân sách thiếu sát thực, không phản ánh đúng biến động thị trường và chi phí vận hành.
Chính vì thiếu một báo cáo ngân sách rõ ràng, chính xác và kịp thời như vậy, doanh nghiệp khó kiểm soát dòng tiền, khó đánh giá hiệu quả chi tiêu và cũng không thể xây dựng kế hoạch tài chính chủ động, linh hoạt.
Phân tích dữ liệu từ báo cáo ngân sách – CEO đưa ra quyết định chiến lược kịp thời
Không có ngân sách nào hoàn toàn chính xác, bởi nó là một dự báo dựa trên dữ liệu và kinh nghiệm. Thay vì cố gắng làm mọi thứ hoàn hảo ngay từ đầu, doanh nghiệp cần tập trung vào việc phân tích sai lệch và chuyển những thông tin đó thành dữ liệu hành động.

Báo cáo ngân sách
Báo cáo ngân sách
Hiểu rõ chênh lệch ngân sách: Chênh lệch âm và chênh lệch dương nói gì với doanh nghiệp?
Khi nhìn vào báo cáo ngân sách, nhà quản trị thường gặp hai dạng sai lệch chính: chênh lệch âm và chênh lệch dương. Mỗi dạng đều mang thông điệp riêng, cần được phân tích kỹ để đưa ra hành động phù hợp.
Chênh lệch âm – Báo động đỏ về chi phí vượt ngân sách hoặc doanh thu thấp hơn kỳ vọng
Chênh lệch âm xảy ra khi chi phí thực tế cao hơn ngân sách dự kiến, hoặc doanh thu thu về thấp hơn kế hoạch. Đây là tín hiệu cảnh báo rằng doanh nghiệp đang “tiêu tốn” nhiều nguồn lực hơn dự kiến hoặc gặp khó khăn trong việc tạo ra doanh thu.
Chi phí nguyên vật liệu tăng đột biến do nhà cung cấp nâng giá, hoặc doanh thu giảm vì sản phẩm không được thị trường đón nhận như kỳ vọng. Nếu không xử lý nhanh, chênh lệch âm kéo dài sẽ ảnh hưởng trực tiếp đến lợi nhuận và khả năng thanh toán của công ty.
Nhà quản trị cần lập tức xác định nguyên nhân: Là chi phí thực sự tăng hay do lập ngân sách chưa chính xác? Là do thị trường thay đổi, hay do vận hành chưa hiệu quả? Từ đó, áp dụng các biện pháp giảm chi phí, tối ưu quy trình, hoặc điều chỉnh chiến lược kinh doanh để giảm thiểu tác động tiêu cực.
Chênh lệch dương – Cơ hội hay dấu hiệu bỏ lỡ tiềm năng đầu tư?
Chênh lệch dương xuất hiện khi chi phí thực tế thấp hơn ngân sách hoặc doanh thu thực tế vượt dự kiến. Lúc này, bề ngoài có vẻ là một tín hiệu tích cực – nguồn lực được sử dụng hiệu quả hơn hoặc doanh nghiệp đang phát triển tốt hơn dự kiến.
Tuy nhiên, nếu không được phân tích kỹ, chênh lệch dương cũng có thể “ngụy trang” cho các vấn đề tiềm ẩn. Ví dụ, doanh thu tăng do giảm giá bán, hoặc chi phí thấp vì cắt giảm đầu tư quan trọng khiến hiệu quả dài hạn bị ảnh hưởng.
Nhà quản trị cần đào sâu tìm hiểu: Lợi nhuận tăng có đến từ hiệu quả thật sự, hay chỉ là kết quả của chính sách tạm thời? Có khoản đầu tư nào bị trì hoãn gây ảnh hưởng tiêu cực lâu dài?
Phân tích rõ ràng chênh lệch âm và dương sẽ giúp nhà quản trị không chỉ “đọc” đúng bức tranh tài chính, mà còn hành động kịp thời, thông minh để bảo vệ và phát triển doanh nghiệp.
Phân tích từng loại chênh lệch trong báo cáo ngân sách
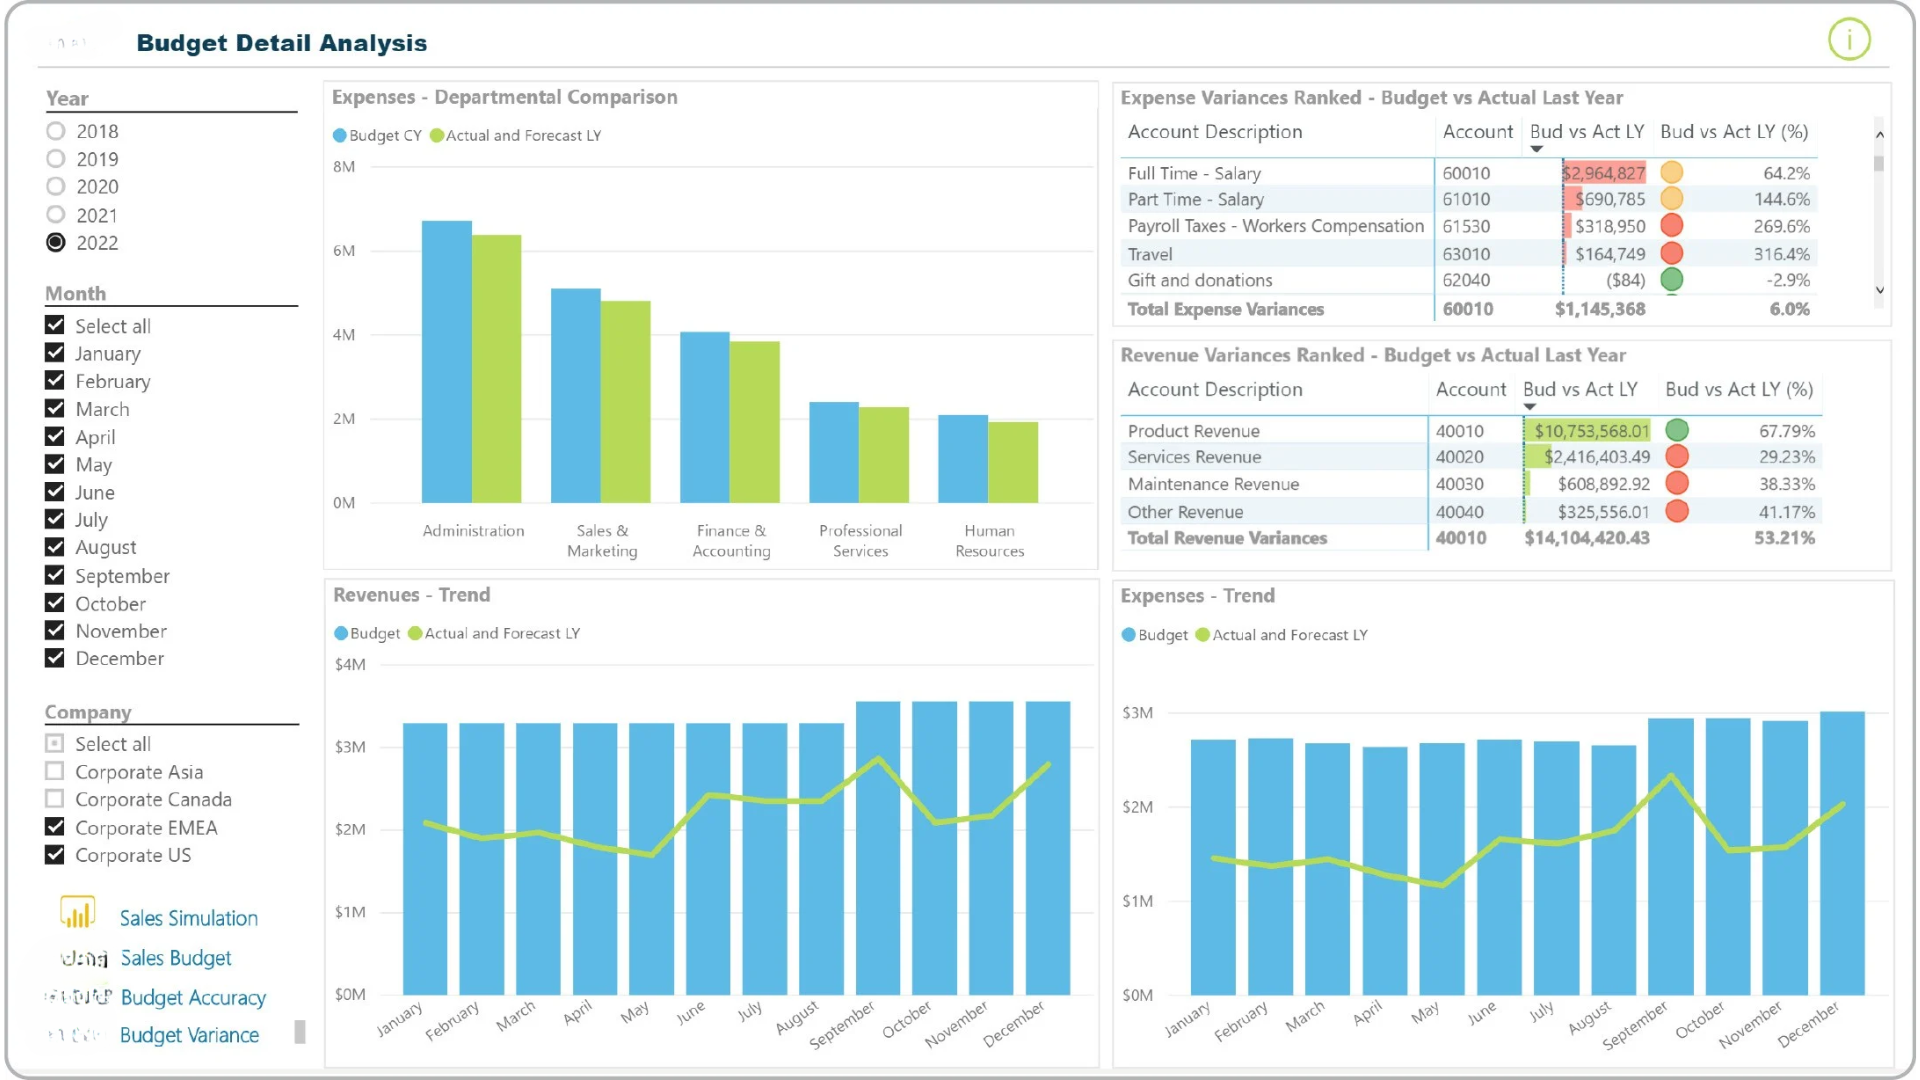
Báo cáo ngân sách
Báo cáo ngân sách
Chênh lệch doanh thu
Khi doanh thu thực tế không đạt như dự báo, điều đầu tiên cần làm là nhìn kỹ vào nguyên nhân bên trong chứ không chỉ quy trách nhiệm cho thị trường hay yếu tố bên ngoài. Có thể do chiến lược bán hàng chưa linh hoạt, đội ngũ kinh doanh chưa tối ưu hóa quy trình chăm sóc khách hàng, hoặc sản phẩm chưa đủ hấp dẫn để giữ chân khách hàng.
Ngoài ra, đôi khi doanh thu thấp hơn cũng có thể xuất phát từ các vấn đề nội bộ như sai sót trong việc ghi nhận doanh thu, hay thời điểm ghi nhận lệch so với thực tế. Do đó, bên cạnh đánh giá yếu tố bên ngoài, nhà quản trị cần phối hợp cùng bộ phận bán hàng và tài chính để rà soát lại toàn bộ quy trình, đảm bảo dữ liệu doanh thu phản ánh chính xác thực tế kinh doanh.
Chênh lệch chi phí vận hành
Chi phí vận hành vượt ngân sách không đơn thuần là vấn đề tăng chi phí. Đây còn là cơ hội để xem lại các hoạt động vận hành đã thực sự hiệu quả chưa. Có thể một số khoản chi tiêu phát sinh do các quy trình chưa chuẩn hóa, thiếu kiểm soát nội bộ, hoặc do đầu tư vào các hoạt động chưa mang lại hiệu quả kinh doanh rõ ràng.
Thậm chí, chi phí tăng cao còn có thể báo hiệu việc sử dụng nguồn lực không hợp lý, như lãng phí nguyên vật liệu, sử dụng lao động ngoài kế hoạch hoặc các khoản chi phí duy trì không cần thiết. Nhà quản trị nên tận dụng báo cáo ngân sách như một công cụ để “đi săn” những điểm yếu trong vận hành, qua đó cải tiến quy trình và nâng cao hiệu suất làm việc.
Chênh lệch lợi nhuận
Sai lệch về lợi nhuận là một trong những chỉ số quan trọng phản ánh sự khác biệt giữa kỳ vọng và thực tế kinh doanh. Nếu lợi nhuận thấp hơn dự báo, đó có thể là dấu hiệu cho thấy dự báo ban đầu chưa sát thực tế, hoặc công ty đang phải chịu áp lực về chi phí, giá bán hoặc thị phần giảm sút.
Ngược lại, lợi nhuận cao hơn dự báo cũng cần được phân tích kỹ: Liệu đó có phải là kết quả từ việc tối ưu chi phí một cách bền vững, hay chỉ là hiệu ứng nhất thời từ các yếu tố như giảm đầu tư, trì hoãn chi tiêu hoặc tăng giá bán bất thường?
Nhà quản trị không chỉ nên tập trung vào con số lợi nhuận cuối cùng mà còn cần xem xét chi tiết các yếu tố cấu thành lợi nhuận để phát hiện ra các điểm mạnh, điểm yếu và từ đó xây dựng chiến lược cải thiện hoặc duy trì hiệu quả trong các kỳ ngân sách tiếp theo.
Xem thêm:
- Báo cáo doanh thu (Revenue Report) – Tối Ưu Quyết Định Quản Trị “Long Mạch” Tài Chính Doanh Nghiệp
- Báo cáo lợi nhuận – Tối đa hoá lợi nhuận và giá trị gia tăng của doanh nghiệp
- Báo cáo doanh thu chi phí – Phát hiện lỗ hổng chi phí & Tìm kiếm cơ hội tăng trưởng lợi nhuận
Điều chỉnh và dự báo ngân sách tương lai
Phân tích sai lệch trong báo cáo ngân sách không phải là mục đích cuối cùng mà chỉ là bước đệm để xây dựng dự báo tài chính thực tế hơn. Việc điều chỉnh dự báo giúp doanh nghiệp không còn dựa vào các giả định lỗi thời hay cảm tính, mà có dữ liệu chính xác để định hướng kế hoạch tiếp theo.
Mỗi lần rà soát ngân sách là cơ hội để tích hợp thông tin mới, từ đó dự báo sát với biến động thị trường và nội tại doanh nghiệp. Điều này giúp giảm thiểu rủi ro tài chính do dự báo sai, đồng thời tối ưu phân bổ nguồn lực cho các hoạt động ưu tiên.
Ngoài ra, khả năng linh hoạt trong điều chỉnh ngân sách tạo điều kiện cho doanh nghiệp nhanh chóng phản ứng với các thay đổi bất ngờ, như biến động chi phí nguyên liệu, thay đổi chính sách thuế hay xu hướng tiêu dùng. Ngân sách không còn là con số cố định mà trở thành công cụ quản trị năng động, hỗ trợ ra quyết định tức thời và hiệu quả.
Cuối cùng, sự cải tiến liên tục trong việc dự báo ngân sách giúp nhà quản trị xây dựng kế hoạch phát triển dài hạn vững chắc hơn. Khi dự báo ngày càng chính xác, các mục tiêu tài chính và chiến lược đầu tư trở nên rõ ràng, giúp doanh nghiệp chủ động chuẩn bị và tận dụng cơ hội tăng trưởng bền vững trong tương lai.
Báo cáo ngân sách bao gồm những gì?
Để báo cáo ngân sách trở thành công cụ quản lý tài chính mạnh mẽ, cần đảm bảo tích hợp đầy đủ các thành phần cốt lõi. Dưới đây là bảng tóm tắt các yếu tố quan trọng và vai trò của từng phần:
| Thành phần | Mô tả chi tiết | Vai trò trong quản lý tài chính |
|---|---|---|
| Doanh Thu Ước Tính | Bao gồm dự báo doanh thu, doanh số và chi phí hàng hóa bán ra dự kiến. | Giúp thiết lập mục tiêu tài chính, dự đoán khả năng tăng trưởng, và điều chỉnh chiến lược kinh doanh dựa trên kỳ vọng thực tế. |
| Chi Phí Cố Định | Các khoản chi không thay đổi như lương, thuê mặt bằng, và chi phí tiện ích. | Đảm bảo doanh nghiệp duy trì hoạt động ổn định và dễ dàng xác định điểm hòa vốn để tối ưu hóa lợi nhuận. |
| Chi Phí Biến Đổi | Chi phí dao động tùy theo sản lượng hoặc hoạt động, bao gồm nguyên vật liệu, lao động trực tiếp. | Giúp doanh nghiệp linh hoạt trong quản lý chi phí khi mở rộng hoặc giảm quy mô sản xuất. |
| Chi Tiêu Một Lần | Các khoản chi bất thường như sửa chữa thiết bị hoặc mua sắm tài sản lớn. | Dự phòng cho các chi phí bất ngờ giúp tránh rủi ro tài chính và gián đoạn hoạt động. |
| Dòng Tiền | Dòng tiền vào và ra từ hoạt động kinh doanh, đầu tư và tài chính. | Kiểm soát thanh khoản, đảm bảo khả năng chi trả và phát hiện kịp thời các rủi ro về dòng tiền. |
| Thu Nhập Ròng | Lợi nhuận cuối cùng sau khi trừ toàn bộ chi phí. | Đánh giá hiệu quả kinh doanh, là cơ sở để tái đầu tư, phân bổ lợi nhuận hoặc trả nợ. |
Sau khi nắm rõ các thành phần thiết yếu trong báo cáo ngân sách như doanh thu ước tính, chi phí cố định và biến đổi, chi tiêu một lần, dòng tiền và thu nhập ròng, việc phân tích sâu từng yếu tố này trở thành bước then chốt để tận dụng tối đa giá trị báo cáo. Báo cáo ngân sách phản ánh số liệu và phát hiện những điểm lệch so với kế hoạch, từ đó giúp doanh nghiệp điều chỉnh nguồn lực kịp thời, tránh lãng phí và nâng cao hiệu quả tài chính.
Việc dự báo và mô phỏng các kịch bản tài chính dựa trên những con số này cũng giúp nhà quản trị chuẩn bị tốt hơn cho các biến động ngoài dự kiến, đồng thời làm rõ những quyết định chiến lược về đầu tư, cắt giảm hay mở rộng. Thêm vào đó, việc sử dụng công nghệ và tự động hóa trong báo cáo ngân sách không chỉ đảm bảo cập nhật dữ liệu tức thì mà còn nâng cao độ chính xác, giúp các phân tích trở nên đáng tin cậy và hữu ích hơn trong quá trình ra quyết định.
Quy trình 5 bước xây dựng báo cáo ngân sách thực tiễn và hiệu quả
Lập báo cáo ngân sách không đơn thuần chỉ là việc tổng hợp số liệu chi tiêu mà là một chu trình phân tích, đánh giá và ra quyết định giúp doanh nghiệp kiểm soát tài chính một cách chủ động và sáng suốt. Một báo cáo ngân sách tốt sẽ góp phần làm rõ điểm mạnh, điểm yếu trong quản lý chi phí, đồng thời giúp xác định các cơ hội tối ưu nguồn lực. Dưới đây là quy trình được thiết kế nhằm đảm bảo báo cáo không chỉ đầy đủ mà còn mang tính chiến lược:
Bước 1: Thu thập và đánh giá các khoản chi phí đã phát sinh
Cần bắt đầu bằng việc tổng hợp chi tiết toàn bộ các khoản chi tiêu đã xảy ra trong kỳ báo cáo. Việc này đòi hỏi phải có sự phân loại khoa học theo các nhóm chi phí như: chi phí cố định, chi phí biến đổi và chi phí đột xuất. Việc phân tích chi phí theo từng bộ phận hoặc dự án cụ thể cũng giúp nhận diện rõ ràng hơn những nguồn lực được sử dụng ra sao, từ đó tạo tiền đề cho việc đánh giá hiệu quả sử dụng ngân sách ở từng khía cạnh khác nhau. Nắm bắt chính xác toàn bộ các chi phí này giúp tránh bỏ sót những khoản chi quan trọng, đảm bảo tính minh bạch và toàn diện của báo cáo.
Bước 2: So sánh giữa ngân sách đã được duyệt và thực tế chi tiêu
Sau khi đã có dữ liệu thực tế, bước tiếp theo là thực hiện đối chiếu với kế hoạch ngân sách đã đề ra. Mục đích là xác định khoảng cách hoặc sự phù hợp giữa dự kiến và thực tế, qua đó đánh giá mức độ tuân thủ và hiệu quả trong quá trình kiểm soát chi phí. Việc phân tích sự chênh lệch này còn giúp phát hiện sớm những khu vực đang gặp khó khăn hoặc thừa thãi trong phân bổ ngân sách, từ đó kịp thời điều chỉnh để tránh tình trạng vượt chi hoặc lãng phí nguồn lực.
Bước 3: Phân tích nguyên nhân tạo ra sự chênh lệch
Việc xác định rõ nguyên nhân sâu xa của các biến động trong ngân sách là bước nền tảng để có những quyết định đúng đắn. Có thể nguyên nhân đến từ việc dự báo thiếu chính xác, biến động thị trường, thay đổi trong quy trình hoạt động hoặc các vấn đề nội bộ như sai sót trong ghi nhận dữ liệu. Ở bước này, việc phối hợp chặt chẽ với các phòng ban liên quan sẽ giúp làm rõ các yếu tố ảnh hưởng, từ đó hỗ trợ đề xuất các giải pháp phù hợp nhằm kiểm soát chi phí tốt hơn trong những kỳ tiếp theo.
Bước 4: Tổng hợp kết quả và báo cáo đến các bên liên quan
Sau khi hoàn tất phân tích, việc trình bày kết quả một cách hệ thống và dễ hiểu là vô cùng quan trọng. Báo cáo cần làm nổi bật những điểm chính như mức độ chênh lệch, nguyên nhân và ảnh hưởng của chúng đối với hoạt động doanh nghiệp. Đồng thời, báo cáo cũng nên bao gồm các đề xuất điều chỉnh hoặc kế hoạch hành động nhằm cải thiện tình hình. Việc chia sẻ thông tin này đến các lãnh đạo và bộ phận liên quan sẽ tăng tính minh bạch và khuyến khích sự phối hợp nhằm cùng nhau hoàn thiện quản lý ngân sách.
Bước 5: Triển khai các biện pháp điều chỉnh và theo dõi liên tục
Báo cáo ngân sách chỉ phát huy hiệu quả khi đi kèm với các hành động thiết thực dựa trên các phân tích đã thực hiện. Các biện pháp có thể là điều chỉnh phân bổ nguồn lực, cắt giảm chi phí không cần thiết, hoặc tìm kiếm các giải pháp tăng doanh thu để cân bằng ngân sách. Việc theo dõi thường xuyên tình hình chi tiêu và điều chỉnh linh hoạt theo thực tế là cách duy trì sự ổn định tài chính, giúp doanh nghiệp chủ động thích ứng trước những biến động và thách thức của thị trường.

Báo cáo ngân sách
Báo cáo ngân sách
Xem thêm: Lập kế hoạch ngân sách linh hoạt và khả thi – nắm quyền chủ động trước biến động của thị trường
Tối ưu báo cáo ngân sách với hệ thống báo cáo quản trị thông minh
Khi báo cáo ngân sách được lập và phân tích kỹ lưỡng, doanh nghiệp sẽ chủ động phát hiện những sai lệch, điều chỉnh kịp thời và tối ưu hóa nguồn lực tài chính một cách hiệu quả nhất.
Tuy nhiên, để khai thác tối đa giá trị từ báo cáo ngân sách, việc áp dụng một hệ thống báo cáo quản trị thông minh là điều không thể thiếu. Hệ thống này giúp tích hợp, tự động hóa xử lý dữ liệu và trực quan hóa thông tin tài chính theo cách dễ hiểu, hỗ trợ nhà quản lý có cái nhìn tổng quan và chi tiết cùng lúc. Nhờ đó, việc theo dõi biến động ngân sách, phân tích chi phí và đánh giá hiệu quả tài chính trở nên nhanh chóng và chính xác hơn bao giờ hết.
Trong bối cảnh doanh nghiệp ngày càng phải đối mặt với nhiều biến động và cạnh tranh khốc liệt, một hệ thống báo cáo quản trị toàn diện không chỉ giúp tối ưu hóa quy trình lập báo cáo ngân sách mà còn tạo ra sức mạnh để doanh nghiệp điều chỉnh chiến lược linh hoạt và kịp thời.
Ở Việt Nam, TACA đã phát triển giải pháp hỗ trợ doanh nghiệp xây dựng hệ thống báo cáo quản trị thông minh với phần mềm B-Canvas – một công cụ giúp tự động hóa và nâng cao hiệu quả quản lý ngân sách, góp phần tạo nên sự khác biệt trong công tác quản trị tài chính hiện đại.
Đầu tư vào hệ thống báo cáo quản trị thông minh là bước tiến quan trọng để doanh nghiệp không chỉ kiểm soát tốt chi phí mà còn gia tăng lợi thế cạnh tranh bền vững trong môi trường kinh doanh đầy thử thách.
Taca Business Consulting,
Bài viết liên quan






Liên hệ chúng tôi
Trụ sở chính
Tầng 2, tòa A, Chelsea Residences, số 48 Trần Kim Xuyến, Phường Yên Hoà, TP Hà Nội.
Hotline: 0982 518 586
Support@taca.edu.vn
Chi nhánh
Tầng 18, Tòa nhà Vincom Center Đồng Khởi, 72 Lê Thánh Tôn, Phường Bến Nghé, Quận 1, HCM
Hotline: 0985 611 911