


Những thương vụ M&A thành công đều có chung 4 đặc điểm này
- Taca
- Kiến thức tài chính
- Cập nhật: 28 Tháng 2, 2024
Gia tăng hiệu suất, đảo ngược tình thế khi thực hiện mua bán sáp nhập M&A đúng cách
M&A là một thách thức, đặc biệt khi nó liên quan đến một tài sản hoạt động kém hiệu quả và cần được thay đổi. Trung bình, khoảng 40% tất cả các giao dịch đều yêu cầu một sự thay đổi nào đó, dù là do những vấn đề nhỏ hay một cuộc khủng hoảng lớn. Với việc định giá M&A hiện đang ở mức kỷ lục, các công ty phải trả giá cao hơn chỉ để hoàn thành một thương vụ. Trong môi trường này, các nhà lãnh đạo cần một cách tiếp cận có cấu trúc chặt chẽ để mang lại lợi thế cho họ.
Theo nghiên cứu phân tích các thương vụ M&A thỏa thuận cải thiện lớn (large turnaround deals) – đề cập đến các giao dịch trong đó một công ty hoặc tổ chức mua lại một đối tác hoặc tài sản có vấn đề về hiệu suất hoặc lợi nhuận và cần phải thực hiện các biện pháp cải thiện đáng kể để đảo ngược tình hình, chuyển đổi và tạo ra giá trị. Những giao dịch này trong đó quy mô của đối tượng mục tiêu ít nhất bằng một nửa quy mô của người mua xét về mặt doanh thu, với khả năng sinh lời của đối tượng mục tiêu thấp hơn mức trung bình trong ngành ít nhất 30%. Phát hiện quan trọng của nghiên cứu là những giao dịch này luôn có sự khác biệt lớn hơn nhiều về kết quả. Nói cách khác, rủi ro lớn hơn và lợi nhuận tiềm năng cũng lớn hơn.
Quan trọng hơn, phân tích chuyên gia đã xác định được bốn yếu tố chính dẫn đến thành công trong các thỏa thuận cải thiện lớn:
4 đặc điểm của một thương vụ M&A thành công
1.Sử dụng cách tiếp cận ”toàn diện tiềm năng”
Những người mua thành công sử dụng cách tiếp cận “toàn diện tiềm năng” để xác định tất cả các lĩnh vực có thể cải thiện. Thay vì chỉ tích hợp công ty mục tiêu để nắm bắt được sức mạnh tổng hợp rõ ràng nhất, cách tiếp cận toàn diện tiềm năng sẽ tạo ra những cải tiến cho công ty mục tiêu, nắm bắt tất cả sức mạnh tổng hợp và tận dụng cơ hội để thực hiện những nâng cấp cần thiết cho công ty thâu tóm.
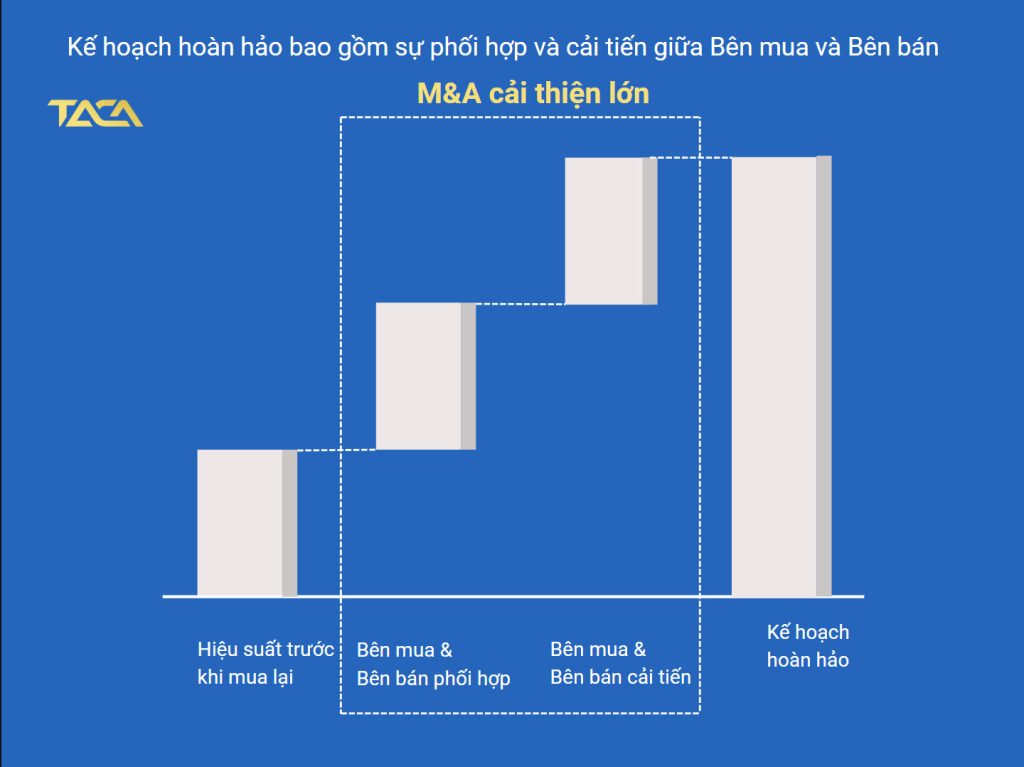
2.Luôn có chiến lược M&A rõ ràng
Những người mua thành công có chiến lược M&A rõ ràng về cách thương vụ sẽ tạo ra giá trị, tiếp cận vấn đề một cách toàn diện và có cấu trúc:
- Ban đầu, họ tài trợ cho hành trình bằng cách tạo ra những chiến thắng sớm giúp chuyển tiền mặt thành lợi nhuận nhanh chóng, thường là thông qua việc tái cấu trúc các hoạt động phía sau để giảm chi phí và tăng hiệu suất.
- Sau đó, họ chuyển từ cắt giảm chi phí sang các biện pháp tăng trưởng để giành chiến thắng trong trung hạn. Họ cải tổ danh mục đầu tư, bán bớt một số đơn vị kinh doanh, tài sản và mua những đơn vị, tài sản khác phù hợp với định hướng chiến lược của họ.
- Cuối cùng, họ đầu tư vào tương lai, thường tập trung vào việc xây dựng doanh nghiệp kỹ thuật số, nâng cấp quy trình bằng AI và đầu tư vào R&D để đảm bảo tăng trưởng dài hạn và mở rộng lợi nhuận.
3.Thực hiện kế hoạch M&A một cách nghiêm túc và nhanh chóng
Những người thâu tóm thành công thực hiện kế hoạch của họ một cách nghiêm túc và nhanh chóng. Họ bắt đầu phát triển các kế hoạch từ rất lâu trước khi thỏa thuận kết thúc, để có thể bắt đầu triển khai vào ngày đầu tiên, kết hợp liền mạch các yếu tố cốt lõi của quá trình tích hợp sau sáp nhập và chương trình cải thiện lớn. Những bên mua lại này cực kỳ kĩ lưỡng trong việc xây dựng các cột mốc và mục tiêu rõ ràng trong kế hoạch để đảm bảo đạt được các bước cải tiến và tích hợp quan trọng đúng thời hạn. Trong suốt quá trình, họ di chuyển càng nhanh càng tốt, coi tốc độ như là một người bạn song hành. Hơn nữa, họ đủ tự tin để công khai các mục tiêu của mình và báo cáo tiến độ một cách có hệ thống.
4. Giải quyết vấn đề văn hóa ngay từ đầu
Những người mua chiến thắng giải quyết vấn đề văn hóa ngay từ đầu bằng cách định hướng lại tổ chức xoay quanh sự hợp tác, trách nhiệm giải trình và giá trị lợi nhuận. Văn hóa thường khó có thể định lượng hoặc xác định rõ ràng, nhưng nó rất quan trọng trong việc định hình hiệu quả hoạt động của công ty sau khi mua lại. (Xem thêm cách thức thay đổi văn hóa doanh nghiệp )
Các case-study chuyên sâu theo ngành ở phần tiếp này sẽ minh họa chi tiết bốn nguyên tắc này. Nó đưa ra bằng chứng rõ ràng rằng việc cải thiện dựa trên xu hướng M&A có thể khó khăn nhưng mang lại cơ hội đáng kể nếu được thực hiện đúng cách.
==> Xem thêm: Làm chủ hợp nhất doanh nghiệp để dẫn đầu ngành
Ví dụ về M&A các thương vụ thành công trên thế giới
NGÀNH Ô TÔ: GROUPE PSA + OPEL
Groupe PSA, công ty mẹ của Peugeot, Citroën, Vauxhall Motors và DS Automobiles, đã suy yếu sau cuộc khủng hoảng tài chính năm 2008. Nhu cầu phục hồi đặc biệt chậm ở châu Âu, nơi chiếm hơn 2/3 doanh số bán hàng của công ty. Sau khi thua lỗ 5,4 tỷ USD vào năm 2012 và 2,5 tỷ USD vào năm 2013, Groupe PSA đã đạt được thỏa thuận bán 14% cổ phần của công ty cho đối thủ cạnh tranh Trung Quốc Dongfeng và 14% khác cho chính phủ Pháp, với giá 870 triệu USD mỗi công ty. Với số vốn huy động được, công ty đã khởi động một chương trình thay đổi hoàn toàn vào năm 2014. Là một phần của chương trình, Groupe PSA đã mua lại thương hiệu Opel, công ty đã lỗ khoảng 19 tỷ USD kể từ năm 1999, từ tay General Motors. Thỏa thuận đã được hoàn tất vào tháng 8 năm 2017.
Sự thay đổi này có yếu tố tăng trưởng mạnh mẽ với trọng tâm là củng cố thương hiệu. Một ‘’cuộc tấn công bán hàng’’ được xây dựng dựa trên việc giảm bớt sự đa dạng của các mẫu mã hiện có, đưa ra các hợp đồng thuê hấp dẫn hơn (có thể nhờ vào khả năng dịch vụ tài chính mạnh mẽ hơn của công ty) và duy trì kỷ luật giảm giá. Hiệu quả chi phí là một yếu tố quan trọng khác. Việc hạn chế số lượng mô hình giúp giảm độ phức tạp trong nhóm kết hợp, giúp giảm chi phí trong cả sản xuất và R&D. Quy mô ngày càng tăng trên ít mô hình hơn dẫn đến việc mua sắm đơn giản hơn và có nhiều ảnh hưởng đàm phán hơn với các nhà cung cấp.
Quá trình thay đổi tiếp tục với tốc độ không ngừng trong nửa đầu năm 2018, với lợi nhuận được khôi phục tại Opel và tỷ suất lợi nhuận tiếp tục tăng đối với toàn bộ Groupe PSA.
Nhìn chung, tỷ suất lợi nhuận gộp đã tăng 35% kể từ năm 2013. Trong cùng thời gian đó, Groupe PSA đã phục hồi từ việc thua lỗ và đạt tỷ suất lợi nhuận EBIT là 6%, ngang bằng với các đối thủ như General Motors và vượt lên trên Hyundai và Kia. Có lẽ ấn tượng nhất là vốn hóa thị trường của công ty đã tăng hơn 700%. Nhìn chung, sự chuyển đổi đã cho phép Groupe PSA lấy lại vị thế là một trong những nhà sản xuất ô tô hoạt động hàng đầu trên thế giới.
Các yếu tố thành công chính trong bước ngoặt này: Groupe PSA bắt đầu bước ngoặt bằng cách huy động vốn để tài trợ cho hành trình. Điều đó cho phép họ mua được đơn vị Opel của GM, nhanh chóng ngăn chặn các khoản lỗ tài chính lớn và tạo ra lợi nhuận trong vòng một năm kể từ khi mua lại.
NGÀNH DƯỢC PHẨM SINH HỌC: SANOFI + GENZYM
Năm 2009, công ty dược phẩm Sanofi của Pháp đang trong quá trình mua lại. Nhiều sản phẩm của họ đã mất đi sự bảo vệ bằng sáng chế và công ty muốn chuyển từ thuốc truyền thống sang thuốc sinh học. Một mục tiêu tiềm năng là Genzym.
Từ năm 2000 đến năm 2010, Genzym đã phát triển nhanh chóng, nhưng các vấn đề sản xuất tại hai cơ sở của công ty đã khiến hoạt động sản xuất bị gián đoạn và dẫn đến tình trạng thiếu hụt các loại thuốc chủ chốt trong danh mục đầu tư của công ty. Doanh số bán hàng sụt giảm, Cục Quản lý Thực phẩm và Dược phẩm Hoa Kỳ ban hành lệnh phạt và các nhà đầu tư kêu gọi thay đổi quản lý. Tuy nhiên, nhiều đặc điểm của công ty vẫn đáp ứng được nhu cầu của Sanofi, bao gồm hoạt động kinh doanh thuốc mồ côi sinh lợi (orphan drugs) không có sự sụt giảm mạnh tiềm năng doanh thu khi hết hạn bằng sáng chế và lịch sử đổi mới mạnh mẽ. Sanofi đưa ra lời đề nghị: 20 tỷ USD, tương đương 74 USD/cổ phiếu, gần bằng giá trị của Genzym trước khi xảy ra vấn đề sản xuất.
Ban quản lý đặt ra một tham vọng táo bạo và tiến hành nhanh chóng. Công ty đã sắp xếp hợp lý hoạt động sản xuất, mở một nhà máy mới để giảm tình trạng thiếu thuốc và đơn giản hóa hoạt động nhằm loại bỏ các nút thắt tại các nhà máy hiện có. Tiếp theo, nó chuyển hoạt động bán hàng và tiếp thị cho một số hoạt động kinh doanh của Genzym, bao gồm ung thư, phẫu thuật sinh học và các sản phẩm về thận, dưới thương hiệu Sanofi. Nó cũng làm giảm tổng lực lượng bán hàng khoảng 2.000 người.
Quy trình R&D của Genzym đã được tích hợp vào Sanofi và quy trình đánh giá danh mục đầu tư mới đã dẫn đến việc dừng một số nghiên cứu và sắp xếp lại các nghiên cứu khác. Và khoảng 30% chi phí cơ bản của Genzym đã được giảm bớt thông qua việc tích hợp với Sanofi. Bộ phận chẩn đoán của Genzym đã bị bán đi và khoảng 8.000 nhân viên toàn thời gian đã bị sa thải ở EU và Bắc Mỹ.
Các động thái nhanh chóng tạo ra kết quả tích cực. Nhìn chung, việc tích hợp đã giúp giảm chi phí khoảng 700 triệu USD thông qua sự hợp tác. Đến năm 2011, công ty quay trở lại chế độ mở rộng với mức tăng trưởng doanh thu 5%, tăng lên 17% vào năm 2012. Chỉ có khoảng 13% doanh thu của Sanofi đến từ các sản phẩm Genzym, nhưng những sản phẩm này đã sẵn sàng cho sự tăng trưởng mạnh mẽ, đưa Sanofi trở thành công ty dẫn đầu toàn cầu về phương pháp điều trị bệnh hiếm gặp và thúc đẩy sự phát triển của nó thành một công ty chiếm ưu thế trong sinh học.
Các yếu tố thành công chính trong sự thay đổi này: Sanofi đặt ra tham vọng táo bạo trong việc mua lại Genzym và thực hiện tái định vị chiến lược với tốc độ cực nhanh, cắt giảm chi phí và tăng doanh thu.
NGÀNH MEDIA: CHARTER COMMUNICATIONS + TIME WARNER CABLE + BRIGHT HOUSE NETWORKS
Chiếm 8% thị trường Hoa Kỳ vào năm 2014, nhà cung cấp truyền hình cáp Charter Communications nhận thấy mình phải đối mặt với sự cạnh tranh khốc liệt đối với những người đăng ký video đa kênh (người tạo ra hoặc quản lý nhiều kênh trên các nền tảng video trực tuyến như YouTube). Mối đe dọa không chỉ đến từ các nhà cung cấp video đa kênh khác trong thị trường của họ—bao gồm các dịch vụ vệ tinh phát sóng trực tiếp và các công ty viễn thông lớn—mà còn đến từ các dịch vụ truyền phát trực tuyến qua Internet, khi nhiều thuê bao cáp đã “cắt dây” và truyền phát video qua thiết bị di động và các thiết bị khác.
Để bảo vệ thị phần và lợi nhuận của mình, Charter đã mở rộng đáng kể cơ sở thuê bao của mình vào năm 2015 bằng cách mua lại Time Warner Cable và Bright House Networks, công ty có thị phần lần lượt là 20,8% và 3,6% trên thị trường cáp Hoa Kỳ, trả 67 tỷ USD cho hai doanh nghiệp này. Việc mua lại đã đưa Charter trở thành nhà cung cấp băng thông rộng lớn thứ hai và nhà cung cấp video đa kênh lớn thứ ba ở Mỹ.
Sau khi thỏa thuận hoàn tất, Charter đã thực hiện một bước chuyển đổi táo bạo nhằm thu hút sự phối hợp sâu rộng giữa ba doanh nghiệp trong các lĩnh vực như chi phí chung, phát triển sản phẩm, kỹ thuật và CNTT, đồng thời đưa ra các phương thức vận hành, giá cả và đóng gói thống nhất. Quan trọng nhất, quy mô ngày càng tăng của công ty đã cải thiện khả năng thương lượng với các nhà cung cấp nội dung. Charter đã vượt xa sự phối hợp trong một kế hoạch đầy tiềm năng nhằm đẩy nhanh tốc độ tăng trưởng doanh thu, phát triển sản phẩm và đổi mới thông qua quy mô ngày càng tăng, khả năng tiếp thị và bán hàng được cải thiện cũng như nâng cao dấu ấn của truyền hình cáp do sự kết hợp giữa ba công ty mang lại. Nó cải tiến sản phẩm và dịch vụ, quyết định giá tập trung và sắp xếp hợp lý các hoạt động để đạt được hiệu quả hoạt động và vốn bổ sung.
Do đó, Charter vẫn duy trì xu hướng tăng trưởng và lợi nhuận trước khi sáp nhập, tăng trưởng với tốc độ hàng năm là 5,5% sau khi sáp nhập để đạt doanh thu 42 tỷ USD vào năm 2017. Ngoài ra, việc tạo ra giá trị của Charter vượt trội đáng kể so với các công ty cùng ngành, tăng TSR hàng năm lên 289% kể từ khi chốt giao dịch đến cuối năm 2017.
Các yếu tố thành công chính trong bước ngoặt này: Charter đã có một bước đi táo bạo trong việc mua lại cả Time Warner Cable và Bright House Networks. Ban quản lý đã phát triển một kế hoạch sâu rộng để tạo ra sự phối hợp hoạt động và hợp lý hóa việc chào bán thương mại của đơn vị mới.
Charter đã phát triển một kế hoạch sâu rộng nhằm tạo ra sự phối hợp hoạt động và hợp lý hóa việc cung cấp của thực thể mới.
NGÀNH THIẾT BỊ CÔNG NGHIỆP: KONECRANES + MHPS
Konecranes là nhà cung cấp thiết bị và dịch vụ cẩu cảng và công nghiệp toàn cầu. Vài năm trước, trước sự cạnh tranh ngày càng gia tăng, Konecranes đã phải vật lộn để cắt giảm chi phí hoặc tăng trưởng một cách tự nhiên. Vào năm 2016, họ đã mua một đơn vị kinh doanh từ Tập đoàn Terex có tên là Giải pháp Cảng & Xử lý Vật liệu (MHPS), đối thủ cạnh tranh chính của họ. Hoạt động kinh doanh MHPS bao gồm một số thương hiệu bổ sung cho các sản phẩm và dịch vụ của Konecranes, cùng với một số điểm trùng lặp đáng kể về công nghệ và mạng lưới sản xuất.
Trước khi thỏa thuận kết thúc, Konecranes đã soạn thảo một kế hoạch đầy tiềm năng đầy tham vọng nhằm tạo ra khoảng 160 triệu đô la Mỹ trong vòng ba năm thông qua việc cắt giảm chi phí và kinh doanh mới. Điều đó thể hiện sự cải thiện 70% so với tình hình tài chính theo quy định của công ty chung. Kế hoạch thay đổi này bao gồm tất cả hoạt động kinh doanh và chức năng chính của cả hoạt động truyền thống của Konecranes và MHPS.
Là một phần của kế hoạch chuẩn bị trước, các nhà lãnh đạo của Konecranes đã thiết kế một quá trình chuyển đổi tổng thể để bắt đầu sau khi việc sáp nhập hoàn tất. Chương trình bao gồm tất cả các đơn vị và chức năng kinh doanh và cực kỳ toàn diện, bao gồm:
- Giảm chi tiêu mua sắm thông qua tăng khối lượng
- Hợp nhất các địa điểm dịch vụ
- Căn chỉnh các tiêu chuẩn và nền tảng công nghệ
- Đóng cửa một số cơ sở sản xuất
- Hợp lý hóa các chức năng của công ty
- Áp dụng các quy trình hiệu quả hơn
- Tối ưu hóa cách tiếp cận thị trường
- Xác định con đường tăng trưởng mới
Chương trình đầy đủ bao gồm 350 sáng kiến riêng lẻ, được tổ chức thành 9 luồng công việc chính và phù hợp với cơ cấu tổ chức tổng thể để tạo ra trách nhiệm giải trình rõ ràng và gắn trực tiếp tác động của chương trình với kết quả tài chính. Tuy nhiên, nhiều sáng kiến có bản chất phức tạp nên việc lập kế hoạch vững chắc, quản lý và báo cáo chương trình chặt chẽ là rất quan trọng.
Konecranes cũng thực hiện khảo sát cơ bản toàn diện để đánh giá văn hóa của hai tổ chức và xác định văn hóa mục tiêu chung. Một kế hoạch phát triển văn hóa và truyền thông sâu rộng được thể hiện rõ nét trong những ngày đầu hội nhập.
Công ty đã báo cáo tiến độ của mình với các nhà đầu tư như một phần của báo cáo thu nhập hàng quý và hai năm sau kế hoạch ba năm, công ty đã đạt hoặc vượt mục tiêu đề ra. Thành tích đó đã nhận được nhiều lời khen ngợi từ các nhà đầu tư, khiến giá cổ phiếu tăng hơn 50% kể từ khi thương vụ mua lại được công bố.
Các yếu tố thành công chính trong sự thay đổi này: Sự kết hợp của các đối thủ cạnh tranh mang đến cơ hội rõ ràng để tạo ra giá trị từ sự phối hợp, nhưng ban quản lý đã áp dụng cách tiếp cận tham vọng hơn là sử dụng thỏa thuận làm chất xúc tác để thực thể được kết hợp phát huy hết tiềm năng của nó. Việc đạt được và thường vượt các mục tiêu hoạt động đã khiến giá cổ phiếu của công ty tăng mạnh.
Konecranes đã sử dụng thỏa thuận này làm chất xúc tác để đơn vị kết hợp phát huy hết tiềm năng của mình.
ĐÓNG TÀU: MEYER WERFT + NHÀ MÁY ĐÓNG TÀU TURKU
Vào đầu những năm 2010, ngành đóng tàu toàn cầu suy giảm đáng kể, một phần do nhu cầu về tàu giảm. Điều đó khiến nhiều nhà máy đóng tàu – bao gồm cả xưởng Turku, nơi hoạt động trong lĩnh vực tàu du lịch và phà phức tạp rất cần tiền mặt. Khi chủ sở hữu của Turku, STX Phần Lan, đứng trước bờ vực vỡ nợ vào năm 2014, chính phủ Phần Lan (có cổ phần trong STX) bắt đầu tìm kiếm chủ sở hữu mới. Meyer Werft, một công ty đóng tàu hàng đầu châu Âu, tin rằng nhà máy đóng tàu Turku có thể hoạt động có lãi và đã mua 70% diện tích xưởng vào tháng 9 năm 2014. Là một phần của thỏa thuận, Turku đã đảm bảo được hai dự án tàu du lịch mới. Với các đơn đặt hàng được xác nhận, Meyer Werft đã mua số cổ phần còn lại, trở thành chủ sở hữu duy nhất.
Được đổi tên thành Meyer Turku Oy, công ty bắt đầu tích hợp các hoạt động của nhà máy đóng tàu và tìm kiếm sự phối hợp trong phát triển, mua sắm và các chức năng hỗ trợ khác. Sau khi đàm phán trước về hoạt động kinh doanh mới, công ty đã có thể lấp đầy năng lực sản xuất của Turku, hưởng lợi từ việc tăng quy mô và bắt đầu tăng lợi nhuận gần như ngay lập tức. Quan trọng hơn, thỏa thuận này đã giúp khôi phục niềm tin giữa các nhân viên, điều này mở rộng sang các bên liên quan quan trọng khác như khách hàng và người cho vay. Sự tin tưởng như vậy là cần thiết trong một ngành phụ thuộc vào việc xây dựng một số lượng nhỏ các dự án rất lớn và nó đã được củng cố bởi việc Meyer Werft thực hiện những lời hứa ngay từ đầu.
Sau đó, Meyer Werft xem xét lập kế hoạch tăng trưởng trong dài hạn: tăng vốn đầu tư để tăng công suất và lợi nhuận, đồng thời tiếp tục đầu tư vào cần cẩu mới, sản xuất cabin cũng như nhà máy lưu trữ và tiền xử lý thép mới đồng thời hiện đại hóa thiết bị hiện có. Nó cũng tham gia vào một dự án R&D chung với Turku để phát triển các biện pháp thực hành bền vững hơn trong suốt vòng đời của tàu—từ nguyên liệu thô đến quy trình sản xuất và hơn thế nữa. Và họ đã thuê 500 công nhân mới, thay thế một phần những nhân viên đã nghỉ hưu vào năm 2018.
Kết quả là công ty đã tăng doanh thu từ 590 triệu USD năm 2014 lên 970 triệu USD vào năm 2017, tốc độ tăng trưởng hàng năm là hơn 18%. Nó cũng tăng tỷ suất lợi nhuận lên 4% trong năm 2017, tăng từ mức lỗ 5% trong năm mua lại. Công ty hiện có lượng đơn đặt hàng ổn định đến năm 2024 và năng suất tiếp tục tăng.
Các yếu tố thành công chính trong bước chuyển biến này: Ngoài việc cải tiến hoạt động, Meyer Werft còn có thể nuôi dưỡng niềm tin của nhân viên và khách hàng bằng cách thực hiện đúng lời hứa và thể hiện cam kết của mình thông qua đầu tư dài hạn.
Meyer Werft đã nuôi dưỡng niềm tin giữa nhân viên và khách hàng bằng cách thực hiện đúng lời hứa của mình.
NGÀNH BÁN LẺ: OFFICE DEPOT + OFFICEMAX
Đầu năm 2013, Office Depot và OfficeMax cũng rơi vào tình cảnh tương tự: các nhà bán lẻ trực tuyến đang đe dọa hoạt động kinh doanh của họ. Họ đã đồng ý về việc sáp nhập, với mục tiêu tạo ra sự phối hợp bằng cách giảm giá vốn hàng bán, củng cố các chức năng hỗ trợ để cắt giảm chi phí và loại bỏ sự dư thừa trong các đơn vị phân phối và bán hàng.
Bởi vì hai công ty sáp nhập với tư cách bình đẳng—chứ không phải công ty này mua công ty kia—một số quyết định khó đưa ra trước khi kết thúc (ví dụ, hệ thống CNTT nào công ty được sáp nhập sẽ sử dụng và trụ sở chính sẽ được đặt ở đâu). Nhưng ban quản lý đã có thể xác định các mục tiêu tổng hợp và bắt đầu lập kế hoạch tích hợp trong sáu tháng trước khi kết thúc. Các công ty cũng thành lập một văn phòng quản lý tích hợp (IMO) để giải quyết các lĩnh vực quan trọng cho hoạt động kinh doanh liên tục, chỉ định đơn vị nào sẽ được tích hợp và đơn vị nào sẽ được giữ nguyên.
IMO đã quan tâm đến 15 nhóm tích hợp, giải quyết các hoạt động tài chính, tiếp thị, chuỗi cung ứng và thương mại điện tử, đồng thời phát triển kế hoạch truyền thông, quản lý nhân tài và quản lý thay đổi cho nỗ lực chung. Nó phân loại tất cả các quyết định quan trọng thành hai nhóm: những quyết định có thể được đưa ra trước khi kết thúc (vì ban chỉ đạo đã thống nhất với nhau) và những quyết định không thể được đưa ra trong thời gian đó. Đối với các quyết định thuộc loại thứ hai, IMO đưa ra hai hoặc ba phương án tốt nhất để xem xét. Điều quan trọng là các kế hoạch nghiêm ngặt của IMO bao gồm các mốc thời gian về cách các doanh nghiệp sẽ phát triển trong năm đầu tiên, thứ hai và thứ ba sau khi sáp nhập, giúp điều chỉnh các chức năng và quản lý sự phụ thuộc lẫn nhau.
Sau khi thỏa thuận hoàn tất, tất cả sự chuẩn bị này đã cho phép hai tổ chức bắt đầu quá trình hội nhập ngay từ ngày đầu tiên. Trong vòng vài tuần, họ đã thống nhất được đội ngũ lãnh đạo cho tổ chức kết hợp, địa điểm trụ sở chính và nền tảng CNTT. Tổ chức này đã được thiết kế lại phần lớn chỉ trong hai tháng—một nỗ lực nhanh chóng đáng kể vì cuối cùng nó đã ảnh hưởng đến khoảng 9.000 nhân viên.
Quan trọng nhất, quá trình tích hợp suôn sẻ cho phép các công ty cực kỳ nghiêm ngặt trong việc thu hút nhiều sự phối hợp hơn và thực hiện việc đó nhanh hơn so với dự kiến. Ví dụ: họ đã tích hợp các hoạt động kinh doanh thương mại điện tử theo cách cho phép họ giữ chân được hầu hết các khách hàng quan trọng. Trong năm đầu tiên sau khi thương vụ hoàn tất, công ty đã tiết kiệm được chi phí gần gấp ba lần mục tiêu ban đầu của ban lãnh đạo; mức tiết kiệm chi phí của tổ chức trạng thái cuối cao hơn 50%. Tổng cộng, việc sáp nhập đã mang lại khoảng 700 triệu USD, đưa công ty mới vào vị thế cạnh tranh tốt hơn nhiều.
Kế hoạch tích hợp cực kỳ nghiêm ngặt đã cho phép Office Depot và OfficeMax vượt mục tiêu tiết kiệm chi phí.
Các yếu tố thành công chính trong bước ngoặt này: Office Depot và OfficeMax đã hợp nhất để đối phó với mối đe dọa cạnh tranh trực tuyến. Một kế hoạch tích hợp cực kỳ nghiêm ngặt đã cho phép doanh nghiệp kết hợp vượt quá đáng kể các mục tiêu tiết kiệm chi phí.
NGÀNH NĂNG LƯỢNG: VISTRA + DYNEGY
Vistra Energy có trụ sở tại Texas hoạt động tại 12 tiểu bang của Hoa Kỳ và cung cấp năng lượng cho gần 3 triệu khách hàng, với sự kết hợp giữa các cơ sở khí đốt tự nhiên, than đá, hạt nhân và năng lượng mặt trời, tạo ra công suất phát điện khoảng 41.000 MW. Nó được thành lập vào tháng 10 năm 2016 khi người tiền nhiệm của nó nổi lên sau quá trình phá sản kéo dài.
Khi kết thúc thủ tục phá sản, Vistra đã tiến hành tái cơ cấu doanh nghiệp, chuyển từ mô hình hoạt động khép kín sang một tổ chức thống nhất với đội ngũ lãnh đạo tập trung và các mục tiêu chung. Cơ cấu quản trị mới tạo điều kiện cho việc ra quyết định của doanh nghiệp một cách nhất quán và chặt chẽ hơn, tập trung vào phân bổ vốn và quản lý rủi ro. Ngoài ra, ban quản lý ngay lập tức đưa ra nỗ lực thay đổi nhằm giảm chi phí và cải thiện hiệu suất trên toàn bộ tổ chức.
Tổng cộng, công ty đã cố gắng giảm chi phí và nâng cao EBITDA khoảng 400 triệu USD mỗi năm, vượt mục tiêu ban đầu là 40 triệu USD mà không làm giảm mức độ dịch vụ hoặc tiêu chuẩn an toàn. Đồng thời, đầu tư vào các dịch vụ mới – nhiều dịch vụ được hỗ trợ bởi công nghệ kỹ thuật số đã nâng cao sự hài lòng của khách hàng.
Năm 2017, Vistra công bố mua lại Dynegy, một trong những công ty cùng ngành lớn nhất, trở thành công ty năng lượng tích hợp cạnh tranh lớn nhất ở Mỹ. Thực thể kết hợp mang lại sự phối hợp đáng kể, với Vistra hiện đang trên đà mang lại 500 triệu USD EBITDA bổ sung mỗi năm, cùng với lợi ích dòng tiền tự do sau thuế hàng năm là gần 300 triệu USD và 1,7 tỷ USD tiết kiệm thuế. Thỏa thuận này cũng cho phép Vistra mở rộng sang các thị trường mới ở Mỹ, đa dạng hóa hoạt động và thu nhập, giảm rủi ro kinh doanh tổng thể và tạo nền tảng cho sự phát triển trong tương lai.
Việc bổ sung Dynegy cũng hỗ trợ Vistra chuyển hướng sang một đội sản xuất điện hiện đại hơn dựa trên khí đốt tự nhiên. Trước đó, công ty đã thực hiện thương vụ mua lại một nhà máy điện lớn chạy bằng khí đốt ở phía tây Texas và cũng đã cho ngừng hoạt động một số cơ sở đốt than không tạo doanh thu. Nhìn chung, hồ sơ sản xuất điện của Vistra đã phát triển từ khoảng 2/3 nguồn nhiên liệu than lên hơn 50% khí đốt tự nhiên và năng lượng tái tạo.
Với những biện pháp này—một sự thay đổi thành công sau đó là hai thương vụ mua lại chiến lược—Vistra đã định vị được mình để tạo ra giá trị bền vững cho các cổ đông của mình trong một ngành rất cạnh tranh.
Các yếu tố thành công chính trong bước ngoặt này: Việc mua lại Dynegy của Vistra vừa thể hiện sự chuyển hướng tăng trưởng vừa là cơ hội để tiết kiệm chi phí cho một nền tảng vận hành được mua lại.
Doanh nghiệp bạn đang ở đâu trong thị trường nở rộ M&A?
M&A – mua bán sáp nhập doanh nghiệp là cách nhanh nhất và tốt nhất để cấu trúc lại DN nhất là trong thời điểm các DN đang phải gấp gáp dọn dẹp lại bộ máy kinh doanh của mình. Hơn thế nữa, cùng các kế hoạch tăng vốn, mở rộng đầu tư, M&A sẽ giúp DN mở rộng thêm quy mô, tiềm lực để tiếp bước trên đà phát triển.
Tuy nhiên, bạn không cần phải đi một mình.
TACA là sẽ đồng hành cùng bạn. Chúng tôi cung cấp các dịch vụ tư vấn thương vụ cho các công ty đang và đã sẵn sàng cho một thương vụ M&A đầy triển vọng với đội ngũ chuyên gia có chuyên môn cao cấp, kinh nghiệm thực chiến chuyên sâu hàng đầu ở các lĩnh vực (tài chính ngân hàng, sản xuất, thương mại, BĐS xây dựng,..). . Họ là các chuyên gia trong và ngoài nước, có kiến thức và kinh nghiệm quốc tế, đồng thời rất am tường môi trường kinh doanh tại Việt Nam.
Thực hiện TRỌN GÓI dịch vụ, đồng thời, TACA còn giúp doanh nghiệp tiếp tục bứt tốc đạt được những thành tựu kinh doanh
==> Chi tiết dịch vụ:
Nếu bạn muốn trao đổi với chúng tôi về các yêu cầu tư vấn Dịch vụ tư vấn M&A, vui lòng liên hệ với TACA theo Hotline CSKH: 0982 518 586 hoặc đăng kí tư vấn TẠI ĐÂY
TOP 10 thương vụ M&A nổi tiếng giữa các doanh nghiệp Việt Nam, giai đoạn 2009-2023
- Masan Group mua lại VinComerce và VinEco (thuộc Vingroup)
Tháng 12/2019, Masan Group và VinGroup thỏa thuận nguyên tắc về việc sáp nhập MCH và VinCommerce, VinEco (sau đổi tên thành WinCommerce và WinEco) thông qua hoán đổi cổ phần. Đây được đánh giá là thương vụ M&A nổi bật nhất của Masan.
Sau thương vụ, Masan đã nắm quyền kiểm soát hoạt động công ty và trở thành tập đoàn hàng tiêu dùng – bán lẻ có sức cạnh tranh vượt trội và quy mô hàng đầu Việt Nam.
- Tập đoàn TTC mua lại và sáp nhập Mía đường Thành Thành Công Tây Ninh và Công ty CP Đường Biên Hòa
Năm 2017, đánh dấu cột mốc hợp nhất quan trọng khi Tập đoàn TTC hoàn tất thương vụ sáp nhập CTCP Đường Biên Hòa và CTCP Mía đường Thành Thành Công Tây Ninh thành CTCP Thành Thành Công – Biên Hòa (TTC AgriS), hoàn thiện mô hình Tổng công ty, quản lý tập trung tất cả các đơn vị kinh doanh ngành đường TTC.
Hiện TTC AgriS sở hữu vùng nguyên liệu với tổng diện tích hơn 71.000 ha, trải dài tại 4 quốc gia Việt Nam, Lào, Campuchia và Australia. Trong chiến lược phát triển nông nghiệp bền vững giai đoạn 2021 – 2025, TTC AgriS đặt mục tiêu nâng tổng diện tích vùng nguyên liệu toàn cầu lên 90.000 ha.
Bên cạnh đó, ngoài việc mở rộng thị trường, nâng sản lượng, ngành nông nghiệp TTC AgriS còn mở rộng chuỗi giá trị theo chiều ngang và chiều sâu. Niên độ 2022 – 2023 là năm thứ 4 liên tiếp, sản lượng tiêu thụ đường của TTC AgriS đạt mức trên 1 triệu tấn. Đây cũng là doanh nghiệp nông nghiệp đa quốc gia tại Việt Nam sở hữu danh mục sản phẩm đa dạng với hơn 88 dòng sản phẩm đường.
- An Quý Hưng thâu tóm Vinaconex Xây dựng
Cuối năm 2018, Tổng công ty Đầu tư và Kinh doanh vốn Nhà nước (SCIC) quyết định thoái vốn toàn bộ tại Vinaconex. Nhà đầu tư trả giá cao nhất, đồng thời là gương mặt được “chọn mặt gửi vàng” là Công ty TNHH An Quý Hưng
Ở thời điểm thâu tóm Vinaconex, cái tên An Quý Hưng “gây sốc” cho giới tài chính khi đã vượt qua nhiều đối thủ bởi đã chi tới hơn 7.700 tỷ đồng (khoảng 320 triệu USD) cho thương vụ.
- THACO mua CTCP Nông nghiệp Hoàng Anh Gia Lai
Đầu tháng 8/2018, Công ty cổ phần ô tô Trường Hải (Thaco) đã ký hợp tác chiến lược với tập đoàn HAGL và Hoàng Anh Nông nghiệp Gia Lai (HNG), qua đó Thaco sở hữu 35% cổ phần của HNG.
Theo cam kết trong thỏa thuận đầu tư vào HNG, Thaco sẽ chịu trách nhiệm chính trong việc tái cấu trúc toàn diện công ty, trong đó có cơ cấu nợ và thu xếp vốn để doanh nghiệp phát triển bền vững.
Đây là một trong những nỗ lực rất cụ thể để góp phần đưa ngành nông nghiệp Việt Nam đứng vào Top 15 nước phát triển nhất thế giới, trong đó lĩnh vực chế biến nông sản đứng vào Top 10 thế giới trong 10 năm tới.
- Masan mua lại 85% cổ phần Phúc Long
Tháng 5/2021, Masan – thông qua công ty con trực tiếp là công ty TNHH The Sherpa mua 20% vốn cổ phần của Công ty CP Phúc Long Heritage với giá 15 triệu USD (khoảng 352 tỷ đồng), tương ứng định giá 75 triệu USD.
Sau đợt rót vốn đầu tiên, Masan thí điểm mô hình ki-ốt bán cà phê, trà sữa bên trong hệ thống 50 cửa hàng VinMart+, nay đã đổi tên thành Winmart+. Mục tiêu của tập đoàn này là đưa mô hình ki-ốt trà sữa vào 1.000 cửa hàng bán lẻ trong vòng 12 tháng.
Nửa năm sau, vào tháng 1/2022, Masan mua thêm 31% cổ phần của Phúc Long, nâng tỷ lệ sở hữu lên 51%, qua đó nắm quyền chi phối thương hiệu đồ uống này.
Tháng 8/2022, Masan tiếp tục mua thêm 34% vốn cổ phần của Phúc Long, nâng tỷ lệ sở hữu lên 85%.
Sau hơn một năm tích hợp vào Masan, gần 1.000 kiosk Phúc Long đã xuất hiện ở nhiều tỉnh thành trên cả nước. Có thể kể đến như Hải Dương có tới 20 kiosk Phúc Long, Hải Phòng 14 kiosk, Hưng Yên 29 kiosk….
- Kido thâu tóm Tổng Công ty Công nghiệp Dầu thực vật Việt Nam (Vocarimex)
Tháng 5/2017, Công ty cổ phần Tập đoàn Kido (KDC) đã hoàn tất mua vào 32,886 triệu cổ phiếu của Vocarimex nâng tỷ lệ sở hữu tại đơn vị này lên 51%. Thương vụ này giúp KIDO trở thanh một trong những doanh nghiệp lớn trong ngành dầu ăn Việt Nam khi có trong tay quyền chi phối, hoặc quyền kiểm soát các công ty lớn ở thị trường dầu ăn.
Bởi Vocarimex là doanh nghiệp hàng đầu trong ngành, có hệ thống các công ty con và công ty liên kết chiếm thị phần lớn trong ngành như Công ty cổ phần Dầu ăn Tường An (TAC), Công ty TNHH Dầu thực vật Cái Lân, Công ty Dầu ăn Golden Hope Nhà Bè và Công ty cổ phần Dầu thực vật Tân Bình.
Tháng 11/2021, Công ty cổ phần Tập đoàn Kido tiếp tục mua hơn 44,2 triệu cổ phiếu của Vocarimex, tương đương 36,29% vốn. Đây là lô cổ phiếu do Tổng công ty đầu tư và kinh doanh vốn Nhà nước (SCIC) sở hữu và bán đấu giá tại Sở Giao dịch chứng khoán Hà Nội.
Sau khi mua trọn lô cổ phiếu, Kido nâng tỷ lệ sở hữu từ 51% lên 87,29% tại Vocarimex.
- Vinamilk mua GTN – Sữa Mộc Châu
Tháng 12/2019, Công ty cổ phần Sữa Việt Nam (Vinamilk) thông báo mua xong 79,5 triệu cổ phiếu GTN của Công ty cổ phần GTNFoods, tăng tỷ lệ sở hữu từ 43,17% lên 75%.
Sau giao dịch, Vinamilk chính thức thành công ty mẹ của GTNFoods, qua đó gián tiếp sở hữu 51% quyền biểu quyết tại Sữa Mộc Châu.
- GELEX mua Viglacera
Năm 2020, Tổng công ty CP Thiết bị điện Việt Nam (Gelex, mã chứng khoán: GEX) đã thông qua phương án chào mua công khai cổ phiếu Tổng công ty Viglacera (Viglacera, mã chứng khoán: VGC)
Theo đó, tổng số lượng cổ phiếu VGC mà Gelex dự kiến chào mua là 95 triệu cổ phiếu, tương đương 21,19% vốn điều lệ của Viglacera. Mục đích chào mua là nhằm nâng tỷ lệ sở hữu cổ phiếu tại VGC và đầu tư dài hạn.
Giao dịch thành công, Gelex nắm giữ gần 207 triệu cổ phiếu, nâng tỷ lệ sở hữu tại Viglacera lên 46,15% vốn điều lệ. Bởi trước đó, Gelex cùng các đơn vị thành viên đang sở hữu tổng cộng gần 112 triệu cổ phiếu, tương đương 25% vốn điều lệ của Viglacera.
Năm 2021,Gelex hoàn tất mua vào 18,57 triệu cổ phiếu VGC, nâng sở hữu tại Tổng công ty Viglacera từ 46,15% lên 50,2%.
- Masan mua Vinacafe Biên Hòa
Năm 2020, Công ty TNHH MTV Masan Beverage thông báo chào mua 401.000 cổ phiếu, tương đương 1,51% vốn của Công ty cổ phần Vinacafé Biên Hòa (VCF). Giao dịch thành công, Masan đã nâng tỷ lệ sở hữu tại Vinacafé Biên Hòa lên tuyệt đối là 100%.
Được biết, Masan Beverage là công ty con của Công ty cổ phần hàng tiêu dùng Masan và chính thức trở thành cổ đông lớn sở hữu trên 50% tại Vinacafé Biên Hòa từ năm 2011.
- F.I.T mua lại Nước khoáng Khánh Hòa (Vikoda)
Công ty Cổ phần Nước khoáng Khánh Hòa (Vikoda) có tiền thân là Xí nghiệp Nước khoáng Diên Khánh được thành lập năm 1990. Năm 2006 công ty chuyển sang hoạt động theo mô hình công ty cổ phần. Sản phẩm kinh doanh chính của công ty chủ yếu là các mặt hàng như nước khoáng thiên nhiên, nước giải khát từ nước khoáng; trà xanh vikoda, nước tăng lực…
Năm 2015, Vikoda thuộc sở hữu của Công ty Cổ phần FIT Consumer – công ty con của Công ty Cổ phần Tập đoàn FIT.
Từ tháng 7/2015, Cty CP Nước khoáng Khánh Hòa đã được đầu tư vào con người, hệ thống quản lý, kênh phân phối và đầu tư hoàn chỉnh hệ thống dây chuyền sản xuất hiện đại có công suất gấp 3 lần giai đoạn trước (năm đầu tiên chỉ đạt 198.000 lít). Từ đó đã giúp sản phẩm Đảnh Thạnh – Vikoda đáp ứng tốt hơn nhu cầu khách hàng.
=> Xem thêm phân tích chuyên sâu về các thương vụ M&A thành công tại:
M&A tại các ngân hàng Việt Nam
Taca Business Consulting,
Bài viết liên quan




Liên hệ chúng tôi
Trụ sở chính
Tầng 2, tòa A, Chelsea Residences, số 48 Trần Kim Xuyến, Phường Yên Hoà, TP Hà Nội.
Hotline: 0982 518 586
Support@taca.edu.vn
Chi nhánh
Tầng 18, Tòa nhà Vincom Center Đồng Khởi, 72 Lê Thánh Tôn, Phường Bến Nghé, Quận 1, HCM
Hotline: 0985 611 911