


Hoàn thiện hồ sơ hoàn thuế GTGT hàng xuất khẩu theo quy định
- Taca
- Kiến thức luật thuế
- Cập nhật: 28 Tháng 10, 2024
Hồ sơ hoàn thuế GTGT hàng xuất khẩu luôn là mối quan tâm hàng đầu của các doanh nghiệp xuất khẩu, bởi đây không chỉ là thủ tục giúp tối ưu chi phí thuế mà còn đảm bảo tuân thủ quy định pháp luật. Năm 2024, các yêu cầu liên quan đến hồ sơ hoàn thuế GTGT hàng xuất khẩu đã có những điểm mới cần lưu ý, đặc biệt là về tài liệu và quy trình xác minh.
Doanh nghiệp cần chuẩn bị hồ sơ hoàn thuế GTGT hàng xuất khẩu như thế nào để hoàn tất thủ tục nhanh chóng, chính xác và không bị vướng mắc? Hãy cùng tìm hiểu chi tiết những điểm quan trọng trong việc hoàn thiện hồ sơ hoàn thuế GTGT hàng xuất khẩu theo quy định mới nhất năm nay.
Hồ sơ hoàn thuế GTGT hàng xuất khẩu theo quy định
Để đảm bảo quyền lợi về thuế trong hoạt động xuất khẩu, doanh nghiệp cần nắm rõ và thực hiện đúng các quy định về hồ sơ hoàn thuế GTGT hàng xuất khẩu. Bộ hồ sơ hoàn thuế này không chỉ giúp doanh nghiệp giảm thiểu chi phí mà còn tăng tính cạnh tranh trong thị trường quốc tế. Dưới đây là những tài liệu cần có cho một bộ hồ sơ hoàn thuế GTGT hàng xuất khẩu đúng chuẩn.
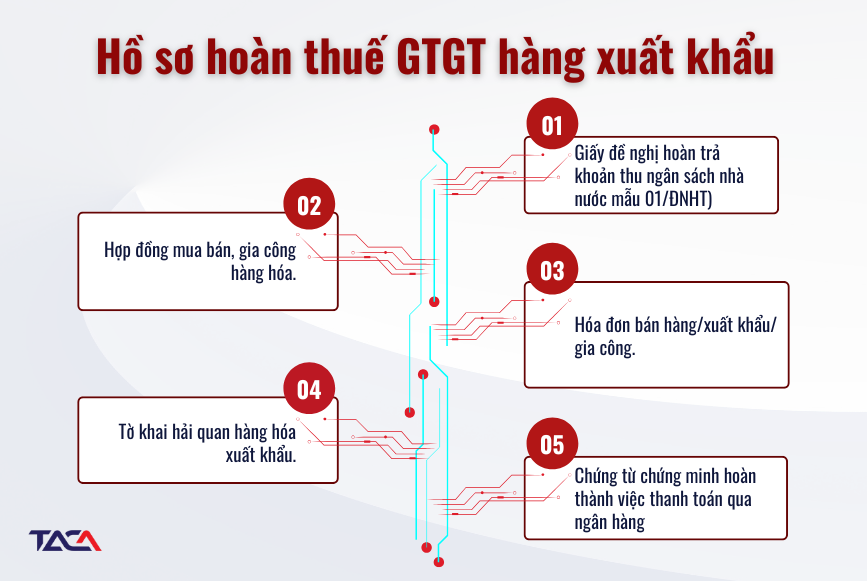
Thứ nhất, Giấy đề nghị hoàn trả khoản thu ngân sách nhà nước (mẫu 01/ĐNHT).
Đây là tài liệu đầu tiên và quan trọng trong bộ hồ sơ hoàn thuế GTT hàng xuất khẩu, thể hiện yêu cầu hoàn thuế của doanh nghiệp đối với cơ quan thuế. Mẫu 01/ĐNHT giúp cơ quan thuế nắm bắt thông tin về số thuế đề nghị hoàn trả, lý do hoàn thuế và các thông tin cơ bản của doanh nghiệp. Doanh nghiệp cần điền chính xác và đầy đủ để tránh việc hồ sơ bị trả lại, làm chậm tiến độ hoàn thuế.
>> Chi tiết mẫu đề nghị hoàn bạn có thể xem trong bài: Hồ sơ hoàn thuế GTGT dự án đầu tư năm 2024 cần những tài liệu gì?
Thứ 2, Hợp đồng mua bán, gia công hàng hóa.
Hợp đồng mua bán hoặc gia công hàng hóa là minh chứng cho hoạt động kinh doanh xuất khẩu của doanh nghiệp. Hợp đồng phải rõ ràng các điều khoản liên quan đến lô hàng xuất khẩu như số lượng, giá trị, và thời gian giao hàng, nhằm đảm bảo doanh nghiệp đủ điều kiện để yêu cầu hoàn thuế. Việc cung cấp hợp đồng minh bạch cũng giúp cơ quan thuế kiểm tra nhanh chóng và hiệu quả.
Thứ 3, Hóa đơn bán hàng/xuất khẩu/gia công.
Hóa đơn bán hàng hoặc hóa đơn xuất khẩu là tài liệu xác nhận giao dịch bán hàng đã diễn ra. Các thông tin trên hóa đơn phải trùng khớp với hợp đồng mua bán để đảm bảo tính chính xác và minh bạch của giao dịch. Những hóa đơn này sẽ chứng minh doanh nghiệp đã thực hiện các giao dịch chịu thuế GTGT, đủ điều kiện hoàn thuế theo quy định.
>> Xem ngay: Cách kiểm tra hóa đơn: Đảm bảo tính hợp pháp và an toàn tài chính cho doanh nghiệp
Thứ 4, Tờ khai hải quan hàng hóa xuất khẩu.
Tờ khai hải quan cũng là một tài liệu quan trọng trong hồ sơ hoàn thuế GTGT hàng xuất khẩu. Nó là minh chứng cho việc hàng hóa đã rời khỏi lãnh thổ Việt Nam, chứng minh hoàn tất thủ tục xuất khẩu. Tờ khai này bao gồm thông tin chi tiết về lô hàng như loại hàng, số lượng, giá trị và ngày xuất khẩu. Cơ quan thuế dựa vào tờ khai hải quan để xác minh rằng hàng hóa đã thực sự được xuất khẩu, đảm bảo đủ điều kiện để hoàn thuế GTGT.
Thứ 5, Chứng từ chứng minh hoàn thành việc thanh toán qua ngân hàng cho hàng hóa xuất khẩu.
Chứng từ thanh toán qua ngân hàng là một trong những yêu cầu quan trọng để đảm bảo rằng việc thanh toán đã thực hiện theo đúng quy định, minh bạch và an toàn. Thông thường, chứng từ này bao gồm ủy nhiệm chi hoặc bản sao kê ngân hàng cho thấy rằng doanh nghiệp đã nhận được tiền thanh toán cho hàng hóa xuất khẩu từ phía đối tác nước ngoài. Đây là yêu cầu bắt buộc để đảm bảo rằng giao dịch xuất khẩu là thực tế và hợp pháp.
>> Bạn có thể quan tâm hồ sơ hoàn thuế GTGT của các trường hợp khác tại: Hướng dẫn hồ sơ hoàn thuế giá trị gia tăng chuẩn thông tư 80
Về cơ bản, một bộ hồ sơ hoàn thuế GTGT hàng xuất khẩu cần có đầy đủ 5 loại tài liệu trên. Tuy nhiên, nếu doanh nghiệp, cơ sở kinh doanh thuộc 1 trong những trường hợp dưới đây thì số lượng hồ sơ sẽ có sự thay đổi nhẹ, cụ thể:
TH1: Nếu thuộc trường hợp ủy thác xuất khẩu và đã kết thúc hợp đồng thì mục 2 hồ sơ hoàn thuế GTGT hàng xuất khẩu thay đổi, thay vào đó doanh nghiệp cần chuẩn bị Hợp đồng ủy thác xuất khẩu; Biên bản thanh lý hợp đồng ủy thác xuất khẩu; và cả Biên bản đối chiếu công nợ định kỳ giữa bên ủy thác và bên nhận ủy thác xuất khẩu.
TH2: Mục 3 hồ sơ hoàn thuế GTGT hàng xuất khẩu sẽ bỏ đi nếu doanh nghiệp bạn kinh doanh xuất khẩu phần mềm dưới hình thức điện tử; Hoạt động xây lắp công trình ở nước ngoài hoặc khu phi thuế quan; hay doanh nghiệp cung cấp điện nước, văn phòng phẩm, lương thực, thực phẩm, hàng tiêu dùng… cho doanh nghiệp chế xuất.
>> Bài viết liên quan: Doanh nghiệp chế xuất có được hoàn thuế GTGT không? – Những quy định doanh nghiệp cần nắm
Hồ sơ hoàn thuế GTGT hàng xuất khẩu được giải quyết trong bao lâu?
Đối với trường hợp hồ sơ hoàn thuế GTGT hàng xuất khẩu chưa hợp lệ, trong vòng 2 ngày làm việc kể từ ngày tiếp nhận hồ sơ, cơ quan thuế sẽ thông báo bằng văn bản hướng dẫn bổ sung, điều chỉnh tới doanh nghiệp.
Đối với trường hợp còn lại khi hồ sơ hoàn thuế GTGT hàng xuất khẩu hợp lệ rồi thì trong vòng 6 ngày làm việc kể từ ngày nhận đủ hồ sơ, cơ quan thuế sẽ thông báo hồ sơ hoàn thuế GTGT hàng xuất khẩu đủ điều kiện. Đồng thời, cơ quan thuế sẽ yêu cầu cung cấp các chứng từ nộp thuế GTGT hàng nhập khẩu để ra quyết định hoàn thuế. Theo đó, trong vòng 3 ngày làm việc, kể từ ngày nhận được chứng từ nộp thuế GTGT hàng nhập khẩu, cơ quan thuế sẽ kiểm tra đối chiếu chứng từ nộp thuế với số liệu đã kê khai trong hồ sơ hoàn thuế GTGT hàng xuất khẩu và ra quyết định hoàn thuế.
>> Tìm hiểu cách rà soát hồ sơ hoàn thuế để hồ sơ đạt chuẩn tại: Kiểm tra hồ sơ hoàn thuế: Làm thế nào để đảm bảo hồ sơ của bạn đạt chuẩn?
Kể từ ngày nhận đủ hồ sơ hoàn thuế GTGT hàng xuất khẩu, tùy vào từng trường hợp mà thời hạn để cơ quan thuế ra quyết định hoàn thuế GTGT hoặc quyết định hoàn thuế kiêm bù trừ thu ngân sách nhà nước. Sẽ là trong 6 ngày làm việc, đối với trường hợp hoàn thuế trước, kiểm tra sau và sẽ là 40 ngày làm việc, đối với trường hợp kiểm tra trước, hoàn thuế sau.
Đối với nhận tiền hoàn thuế GTGT, sau khi hoàn thành thủ tục hoàn thuế GTGT và nhận được quyết định hoàn thuế GTGT từ cơ quan thuế, tiền thuế hoàn sẽ chuyển khoản vào tài khoản thanh toán của doanh nghiệp (tài khoản đã đăng ký với cơ quan thuế theo mẫu 08) hoặc có thể bù trừ với các khoản nợ của cơ quan nhà nước.
Đối tượng được hoàn thuế GTGT đối với hàng hóa xuất khẩu
Theo quy định tại Thông tư 219/2013/TT-BTC thì đối tượng được hoàn thuế GTGT trong một số trường hợp xuất khẩu như sau:
1- Đối với trường hợp ủy thác xuất khẩu: là cơ sở có hàng hóa ủy thác xuất khẩu.
Trong hoạt động xuất khẩu ủy thác, doanh nghiệp không trực tiếp xuất khẩu hàng hóa mà thông qua một bên khác (bên nhận ủy thác) để xuất khẩu. Đối tượng được hoàn thuế trong trường hợp này là bên có hàng hóa được ủy thác xuất khẩu, tức là doanh nghiệp giao hàng cho bên nhận ủy thác. Việc hoàn thuế GTGT giúp đảm bảo bên ủy thác nhận được phần thuế GTGT đã nộp, dù không trực tiếp tham gia xuất khẩu. Điều này cũng tạo điều kiện thuận lợi cho các doanh nghiệp có nhu cầu xuất khẩu nhưng thiếu năng lực trực tiếp hoặc cần sự hỗ trợ về logistics.
2- Đối với gia công chuyển tiếp: là cơ sở ký hợp đồng gia công xuất khẩu với phía nước ngoài
Gia công chuyển tiếp là trường hợp mà doanh nghiệp ký hợp đồng gia công với một đối tác nước ngoài và sau đó tiến hành gia công hàng hóa để xuất khẩu. Trong trường hợp này, đối tượng được hoàn thuế GTGT là cơ sở thực hiện gia công (doanh nghiệp nội địa). Cơ sở gia công nhận nguyên liệu hoặc bán thành phẩm từ nước ngoài để gia công và sau đó xuất khẩu sản phẩm đã gia công. Việc hoàn thuế GTGT giúp giảm thiểu chi phí cho doanh nghiệp gia công và khuyến khích các hoạt động gia công xuất khẩu, một lĩnh vực tiềm năng trong các ngành sản xuất.
3- Đối với hàng hóa xuất khẩu để thực hiện công trình xây dựng ở nước ngoài: là doanh nghiệp có hàng hóa, vật tư xuất khẩu thực hiện công trình xây dựng ở nước ngoài
Đối với doanh nghiệp Việt Nam xuất khẩu hàng hóa, vật tư để thực hiện công trình xây dựng ở nước ngoài, đối tượng được hoàn thuế GTGT là chính doanh nghiệp sở hữu và xuất khẩu hàng hóa đó. Các vật tư, máy móc, hoặc hàng hóa xuất khẩu phục vụ cho công trình xây dựng ngoài lãnh thổ Việt Nam đều được hưởng hoàn thuế GTGT. Điều này nhằm hỗ trợ các doanh nghiệp xây dựng có nhu cầu mở rộng kinh doanh ra nước ngoài, giảm áp lực thuế, và giúp các công trình quốc tế trở nên cạnh tranh hơn.
>> Tìm hiểu các kiến thức đầy đủ về hoàn thuế GTGT: Hoàn thuế giá trị gia tăng cho doanh nghiệp
4- Đối với hàng hóa xuất khẩu tại chỗ: là cơ sở kinh doanh có hàng hóa xuất khẩu tại chỗ.
Xuất khẩu tại chỗ là trường hợp hàng hóa được giao dịch giữa hai doanh nghiệp trong nước nhưng một trong hai bên là đại diện cho phía nước ngoài (chẳng hạn các doanh nghiệp chế xuất). Trong trường hợp này, cơ sở kinh doanh có hàng hóa xuất khẩu tại chỗ sẽ là đối tượng được hoàn thuế GTGT. Hình thức xuất khẩu tại chỗ tạo điều kiện thuận lợi cho giao thương, đặc biệt là các doanh nghiệp nằm trong khu chế xuất hoặc khu công nghiệp chuyên sản xuất hàng hóa cho đối tác nước ngoài. Việc hoàn thuế GTGT cho loại hình này giúp khuyến khích xuất khẩu và hỗ trợ doanh nghiệp nội địa hợp tác với các đối tác nước ngoài mà không phải chịu thêm chi phí thuế GTGT.
Những trường hợp được hoàn thuế GTGT hàng hóa xuất khẩu
Theo Khoản 4 Điều 18 Thông tư 219/2013/TT-BTC (được sửa đổi bởi Điều 2 Thông tư 25/2018/TT-BTC) quy định về trường hợp, số tiền được hoàn thuế GTGT đối với hàng hóa, dịch vụ xuất khẩu như sau:
1. Hoàn thuế GTGT đối với cơ sở kinh doanh có hàng hóa, dịch vụ xuất khẩu theo tháng/quý
Cơ sở kinh doanh có hàng hóa, dịch vụ xuất khẩu sẽ được hoàn thuế GTGT nếu đạt một số điều kiện nhất định về số thuế GTGT đầu vào chưa được khấu trừ. Cụ thể, điều kiện này như sau:
- Nếu cơ sở có hàng hóa nhập khẩu sau đó xuất khẩu vào khu phi thuế quan hoặc xuất khẩu ra nước ngoài, với số thuế GTGT đầu vào chưa khấu trừ từ 300 triệu đồng trở lên, thì sẽ được hoàn thuế theo tháng/quý.
- Nếu số thuế GTGT đầu vào chưa được khấu trừ trong tháng/quý chưa đạt mức 300 triệu đồng, thì số thuế này sẽ được chuyển sang khấu trừ vào tháng/quý tiếp theo thay vì được hoàn ngay. Điều này đảm bảo cơ sở kinh doanh chỉ được hoàn thuế khi số thuế chưa khấu trừ đạt mức tối thiểu.
2. Hoàn thuế GTGT đối với cơ sở kinh doanh vừa xuất khẩu vừa tiêu thụ nội địa
Khi cơ sở kinh doanh có cả hàng hóa, dịch vụ xuất khẩu lẫn tiêu thụ nội địa, việc hạch toán riêng biệt số thuế GTGT đầu vào là rất quan trọng để đảm bảo tính chính xác trong hoàn thuế. Các quy định cụ thể như sau:
- Cơ sở kinh doanh phải hạch toán riêng số thuế GTGT đầu vào sử dụng cho sản xuất, kinh doanh hàng hóa, dịch vụ xuất khẩu, giúp tách bạch phần thuế đầu vào cho mục đích hoàn thuế xuất khẩu.
- Trong trường hợp không thể hạch toán riêng, số thuế GTGT đầu vào của hàng hóa, dịch vụ xuất khẩu sẽ được xác định dựa trên tỷ lệ doanh thu của hàng hóa, dịch vụ xuất khẩu trên tổng doanh thu. Tỷ lệ này sẽ được tính từ kỳ khai thuế kế tiếp sau kỳ hoàn thuế trước cho đến kỳ đề nghị hoàn thuế hiện tại. Quy định này giúp tạo sự công bằng trong phân bổ chi phí thuế giữa các hoạt động kinh doanh của cơ sở.
>> Tham khảo thêm: Doanh nghiệp chế xuất có được hoàn thuế GTGT không? – Những quy định doanh nghiệp cần nắm
3. Điều kiện về số thuế GTGT đầu vào đủ điều kiện hoàn thuế
Để được hoàn thuế cho hàng hóa, dịch vụ xuất khẩu, cơ sở kinh doanh cần đáp ứng mức tối thiểu về số thuế GTGT đầu vào chưa khấu trừ sau khi đã bù trừ với thuế phải nộp của hàng hóa, dịch vụ tiêu thụ nội địa. Cụ thể:
- Số thuế GTGT đầu vào của hàng hóa, dịch vụ xuất khẩu (bao gồm phần đã hạch toán riêng và phần phân bổ theo tỷ lệ) phải đạt từ 300 triệu đồng trở lên để đủ điều kiện hoàn thuế.
- Lưu ý rằng, số thuế GTGT được hoàn cho hàng hóa, dịch vụ xuất khẩu không được vượt quá doanh thu của hàng hóa, dịch vụ xuất khẩu nhân (x) với thuế suất 10%. Quy định này giúp giới hạn mức hoàn thuế, đảm bảo chỉ hoàn số thuế tương ứng với doanh thu thực tế từ xuất khẩu, tránh tình trạng hoàn thuế quá mức;
>> Chi tiết trường hợp được hoàn thuế GTGT: Tổng hợp các trường hợp hoàn thuế GTGT
Cách tính thuế GTGT hàng xuất khẩu
Công thức xác định số thuế giá trị gia tăng được hoàn như sau:
| Số thuế GTGT chưa khấu trừ trong kỳ | = | Thuế GTGT đầu ra của hàng hóa, dịch vụ bán trong nước | – | Tổng số thuế GTGT đầu vào được khấu trừ trong kỳ |
Trong đó:
| Số thuế GTGT đầu vào của hàng hóa, dịch vụ xuất khẩu | = | Số thuế GTGT chưa khấu trừ hết trong kỳ | x | Tổng doanh thu xuất khẩu trong kỳ/Tổng doanh thu hàng hóa, dịch vụ trong kỳ bán ra không chịu thuế, doanh thu không phải kê khai, tính nộp thuế trong kỳ | x | 100% |
Quy trình hoàn thuế GTGT hàng xuất khẩu
Việc thực hiện đầy đủ và chính xác các bước sẽ giúp doanh nghiệp nhanh chóng hoàn thành hồ sơ và đáp ứng các yêu cầu của cơ quan thuế:
Bước 1: Doanh nghiệp lập tờ khai thuế GTGT theo mẫu 01/GTGT, áp dụng theo chu kỳ khai báo thuế (tháng hoặc quý) của mình. Việc lập tờ khai này là bước đầu tiên và quan trọng để xác định các khoản thuế GTGT đầu vào và đầu ra của doanh nghiệp.
Bước 2: Sau khi hoàn thành tờ khai, doanh nghiệp cần kiểm tra kỹ lưỡng toàn bộ hồ sơ, chứng từ liên quan và tính toán số thuế GTGT được hoàn cho hàng xuất khẩu theo quy định tại mục III. Số thuế tính được sẽ điền vào chỉ tiêu số 42 (tổng số thuế GTGT đề nghị hoàn) trên tờ khai mẫu 01/GTGT. Sau khi hoàn tất, doanh nghiệp nộp tờ khai qua cổng thông tin thuế điện tử để gửi đến cơ quan thuế.
Bước 3: Tiếp theo, doanh nghiệp soạn thảo giấy đề nghị hoàn trả khoản thu ngân sách nhà nước (mẫu 01/ĐNHT) theo quy định tại Thông tư 156/2013/TT-BTC, ban hành ngày 06/11/2013. Sau khi chuẩn bị xong, doanh nghiệp nộp giấy đề nghị lên cơ quan thuế, đồng thời chuẩn bị sẵn các tài liệu và chứng từ liên quan để kịp thời cung cấp bổ sung khi được yêu cầu trong quá trình kiểm tra và xét duyệt hoàn thuế.
>> Tham khảo chi tiết quy trình hoàn thuế GTGT tại: Quy trình hoàn thuế GTGT: Những điều doanh nghiệp cần biết
Việc nắm vững các các giấy tờ quan trọng trong bộ hồ sơ hoàn thuế GTGT hàng xuất khẩu không chỉ giúp doanh nghiệp tuân thủ đúng quy định pháp luật mà còn tối ưu hóa quy trình quản lý tài chính. Một hệ thống hồ sơ hoàn thuế GTGT chính xác và đầy đủ là yếu tố quan trọng để doanh nghiệp tránh những rủi ro hồ sơ không được duyệt hay phải chuẩn bị lại nhiều lần. Hy vọng với những kiến thức về hồ sơ hoàn thuế GTGT hàng xuất khẩu của TACA trên đây sẽ giúp doanh nghiệp định hình đúng chiến lược phát triển của mình.
Dịch vụ hoàn thuế xuất nhập khẩu – giá trị gia tăng của TACA hỗ trợ doanh nghiệp nhanh chóng nhận lại số tiền thuế tối đa, giúp cải thiện dòng tiền và giảm thiểu áp lực tài chính. Với đội ngũ chuyên gia tận tâm và nhiều kinh nghiệm, TACA sẽ tư vấn, chuẩn bị hồ sơ chi tiết, từ hợp đồng, hóa đơn đến các chứng từ thanh toán giúp doanh nghiệp tự tin làm việc với cơ quan thuế, đảm bảo mọi thủ tục được thực hiện suôn sẻ, giúp doanh nghiệp an tâm và tiết kiệm thời gian.
Tham khảo các dịch vụ về thuế khác tại Taca:
- Dịch vụ tư vấn thuế – sử dụng chiến lược thuế như các tập đoàn hàng đầu
- Dịch vụ tư vấn lập kế hoạch thuế (tax planning)
- Dịch vụ kế toán thuế hàng tháng – chiến lược quản trị tối ưu chi phí thuế
- Dịch vụ tư vấn lập tờ khai và hồ sơ giao dịch liên kết (Transfer pricing)
- Dịch vụ quyết toán thuế – Bảo vệ tối đa lợi ích hợp pháp của doanh nghiệp
Taca Business Consulting!
Bài viết liên quan








Liên hệ chúng tôi
Trụ sở chính
Tầng 2, tòa A, Chelsea Residences, số 48 Trần Kim Xuyến, Phường Yên Hoà, TP Hà Nội.
Hotline: 0982 518 586
Support@taca.edu.vn
Chi nhánh
Tầng 18, Tòa nhà Vincom Center Đồng Khởi, 72 Lê Thánh Tôn, Phường Bến Nghé, Quận 1, HCM
Hotline: 0985 611 911